

なるほど!2週間前に$SHAZで仕込みをして正解でした!
$NBIS $CRWVがどちらもかなり上がりましたが、SHAZはまだ始まったばかりです!
私的な条件に基づく推計では、Situational Awarenessの$SHAZのこの保有ポジションの等価コストは、基本的に$68.73/株付近です。この価格は、Leopoldが今回の戦略的参入を行う際の中核となるコストラインとして見ることができます。
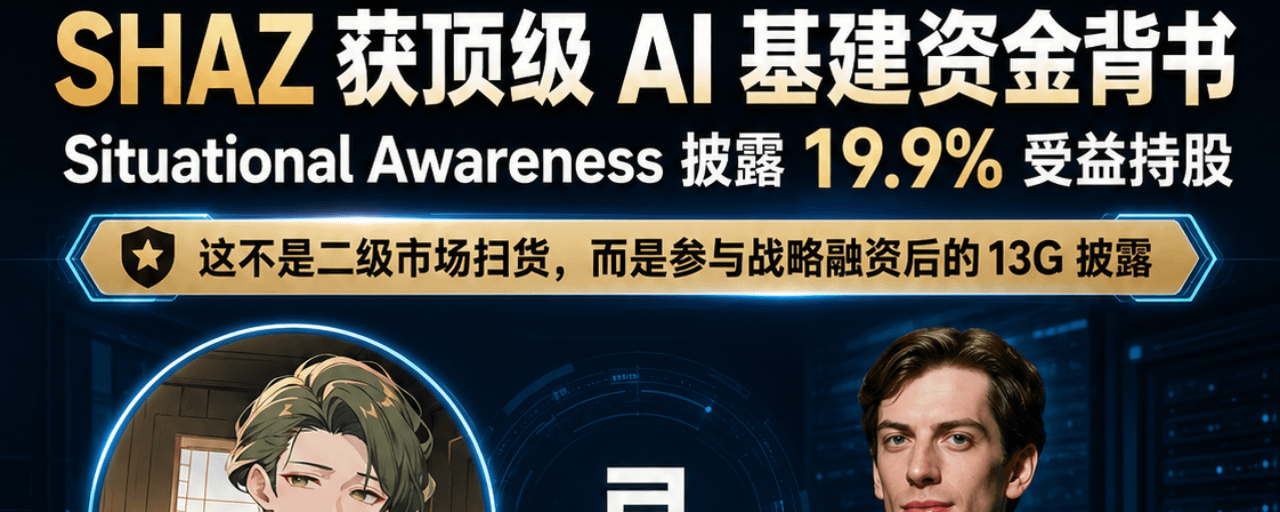
Leopold Aschenbrennerの背後にいるSituational Awarenessが、Sharon AIの19.9%をbeneficial ownershipとして保有していることを開示しました。
注意してください。これは単純な「個人投資家ブロガーの号令(煽り)」ではありません。
これはAIインフラに本気で賭ける中核資金であり、SHAZを自分の厚い保有(重ね)体制の中に組み込んだのです。
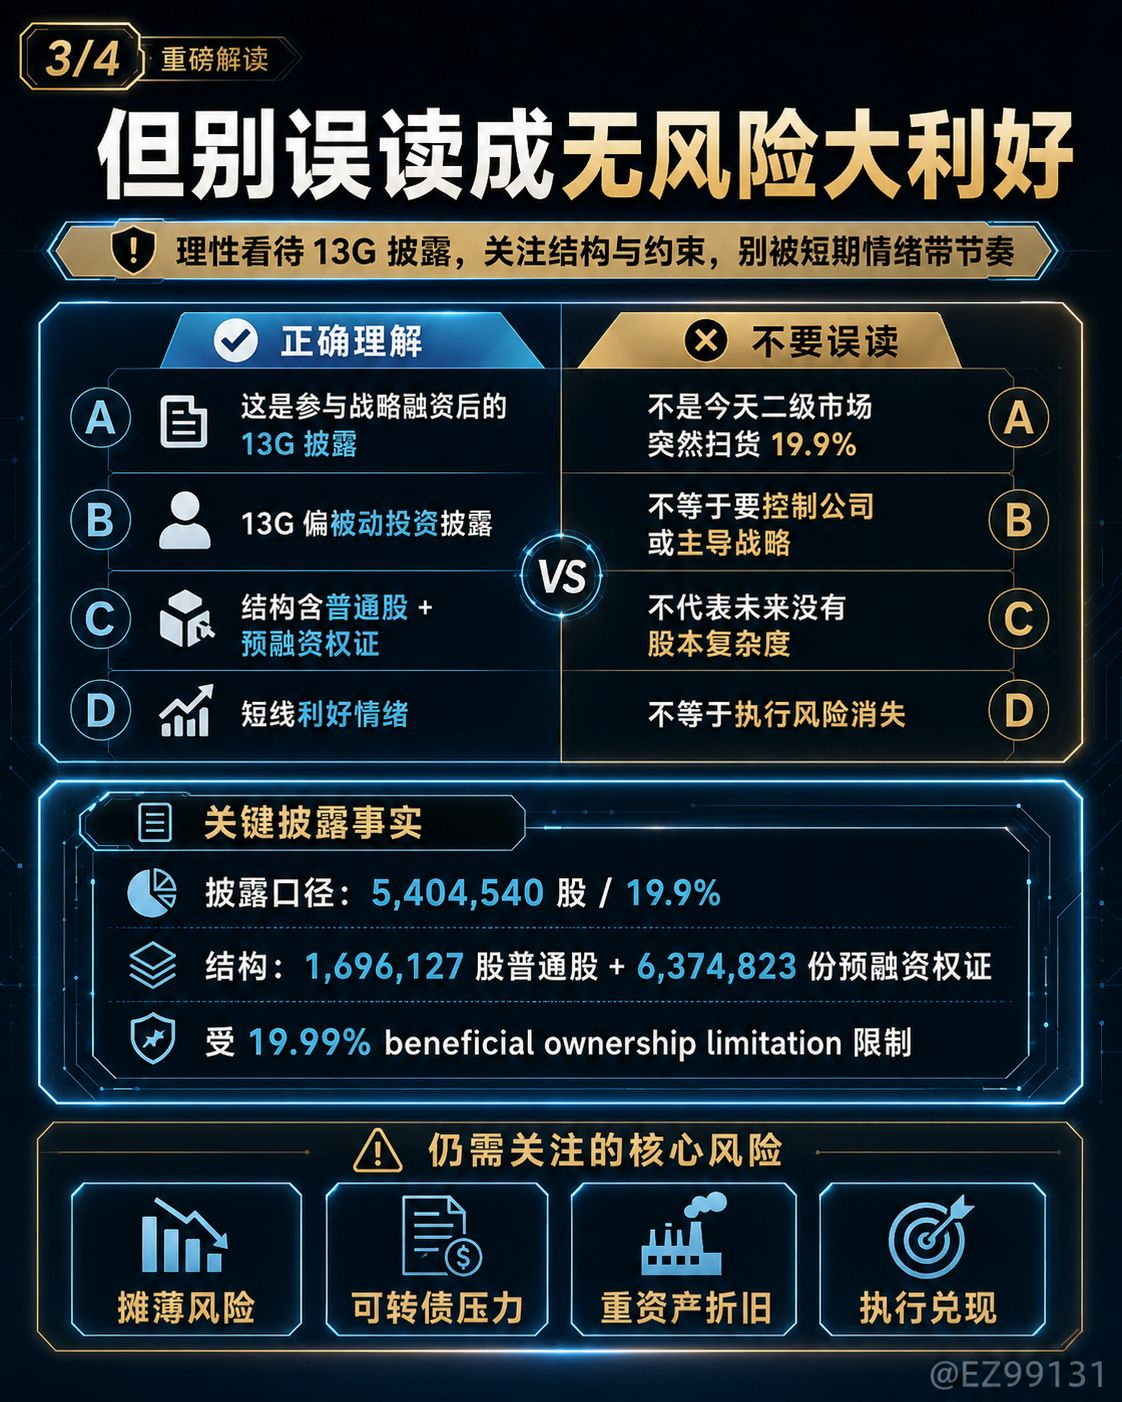
書類によれば、Situational Awarenessに関連する法人、Leopold Aschenbrenner、そしてCarl Shulmanが共同で開示しており、5,404,540株についてshared voting / dispositive powerを保有し、これに対応するClass A普通株のbeneficial ownershipは19.9%です。
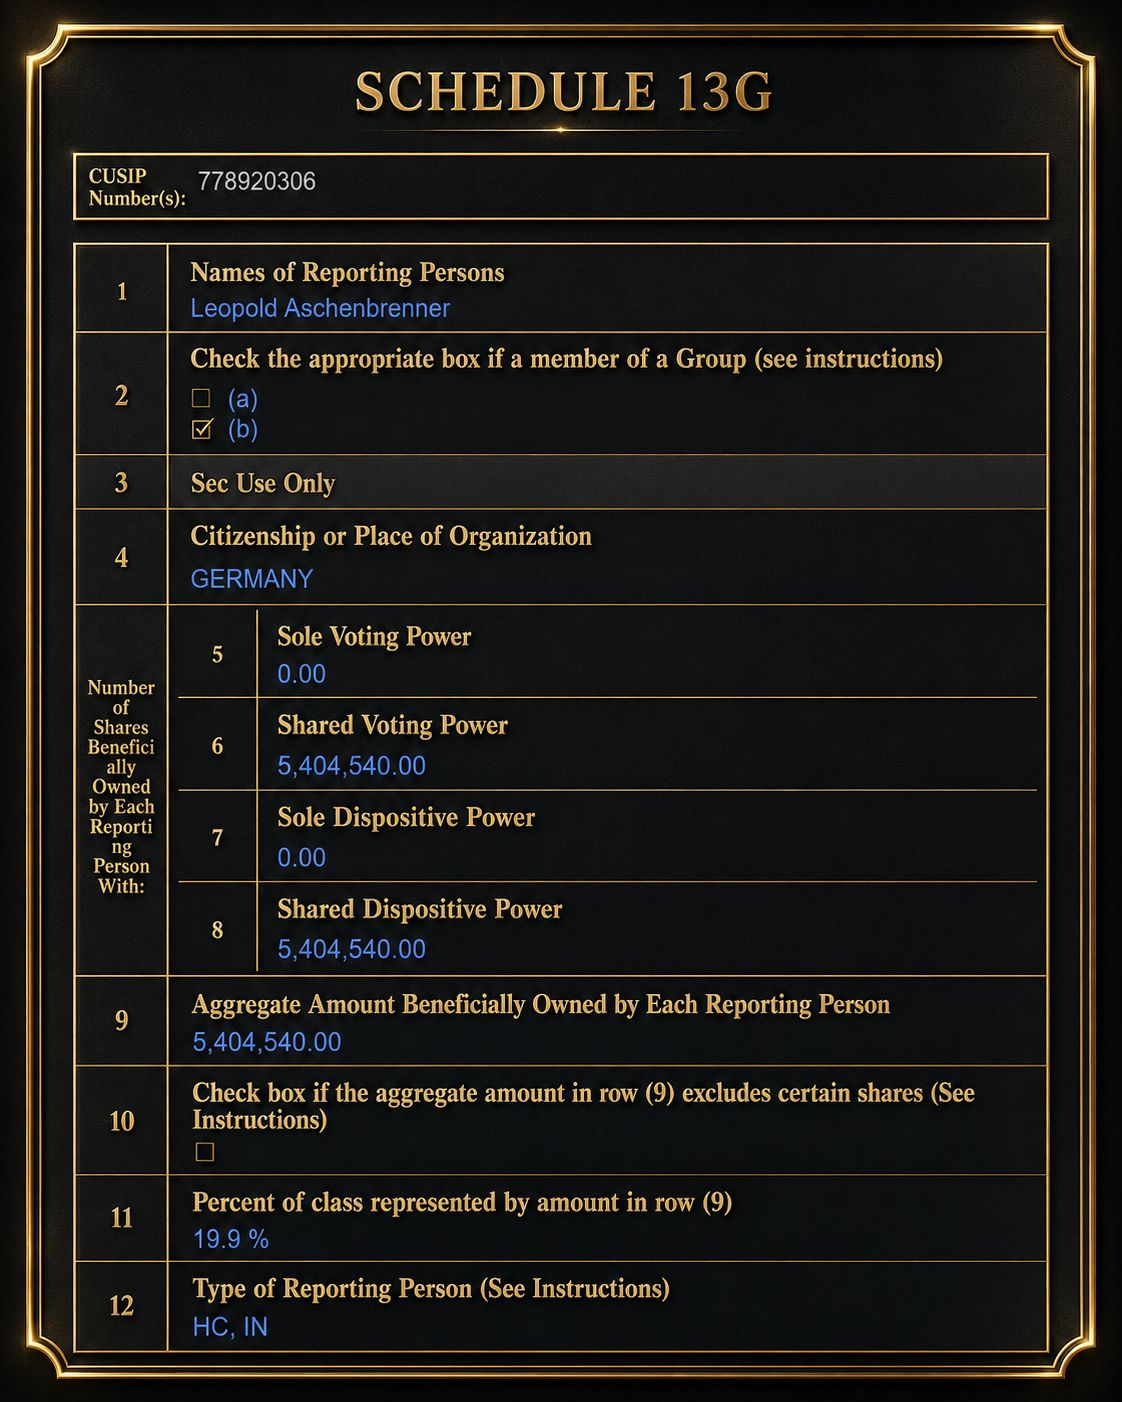
より細かく見ると、この持ち株は2つの部分で構成されています:
1,696,127株のClass A普通株
そして6,374,823株を購入可能な、事前資金調達のワラント(権利)
ただし、このワラントはbeneficial ownershipの上限19.99%によって制限されています。
したがって、この件を「今日の二次市場で直接19.9%を買い集めた」だと誤解してはいけません。
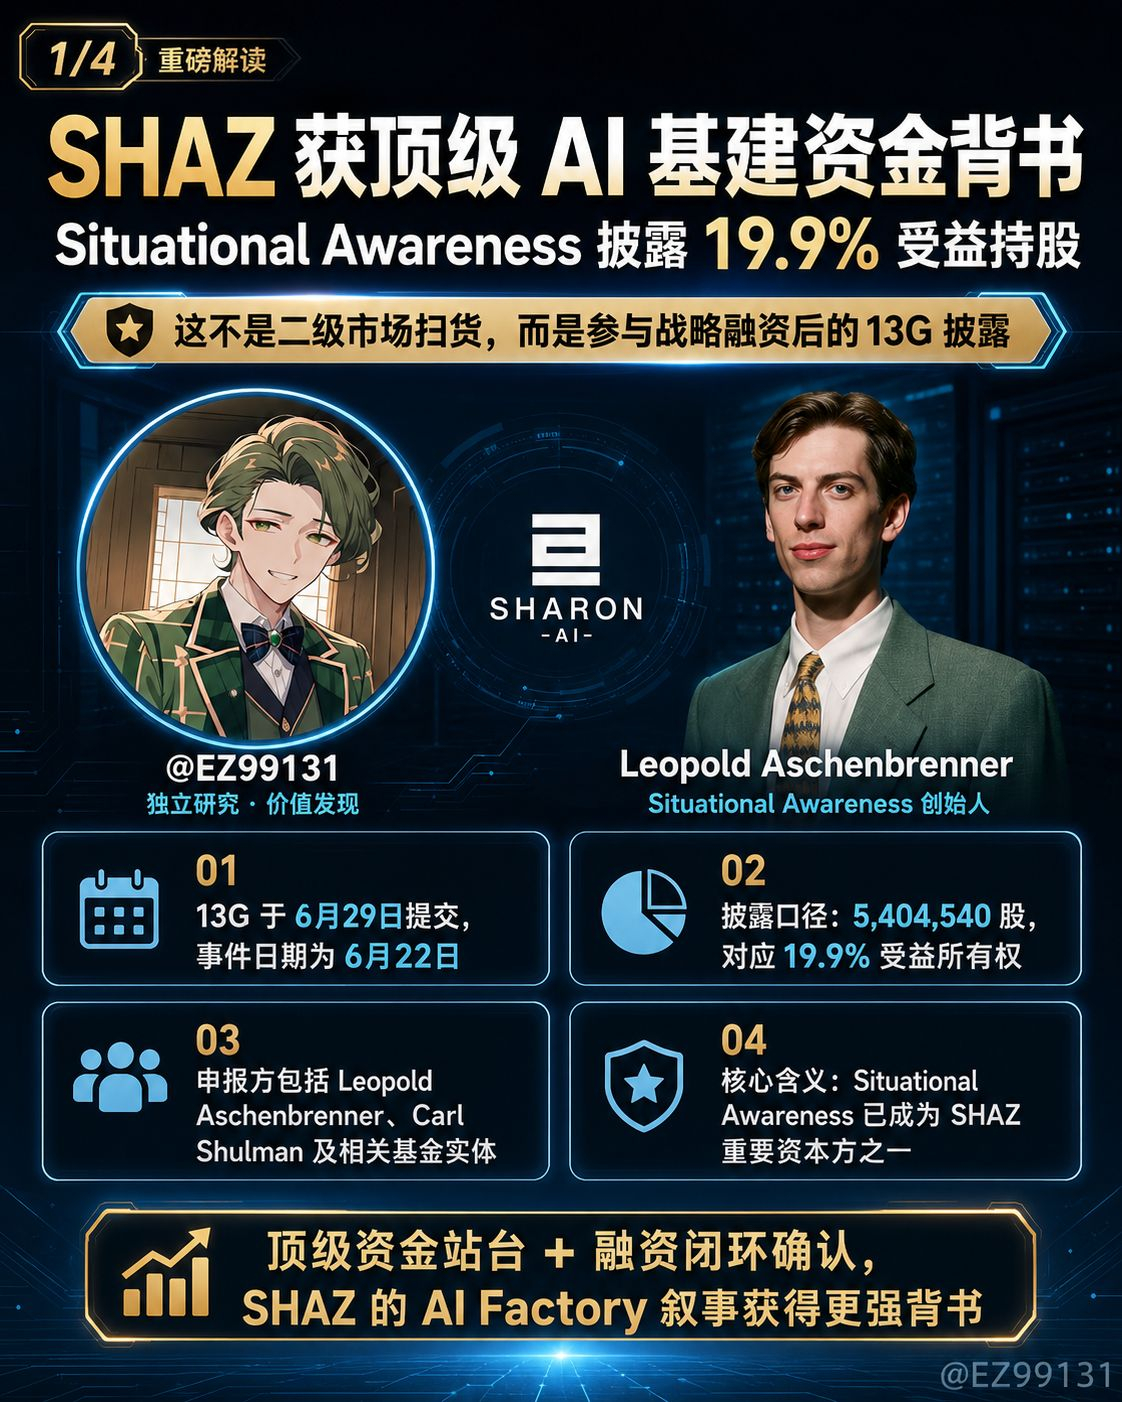
より正確に言うと:
状況把握(Situational Awareness)は、SHAZの戦略的資金調達に参加し、13Gによって大口保有の持ち株比率を正式に開示しました。
この件で本当に重要なのは:
まず、SHAZの資金調達のクローズドループがさらに裏付けられました。
これまで市場が抱えていた最大の問題は:
オーストラリアのAIファクトリーはこれだけ多くのGPUを導入するのに、CapExが非常に重い。お金は結局どこから来るのか
現在、16億ドルの資金調達は完了しており、Situational AwarenessやOaktreeのような資金が資金アンカーとして裏付けています。
これはSHAZにとって非常に重要な、資本的信用の裏付けです。
第二に、Situational Awarenessの参入は、SHAZに対する市場の認知を強化します。
Leopoldというこのファンドのラベルは非常に明確です:
これは普通のテクノロジーファンドではなく、AGI、算力、電力、データセンター、AIインフラを軸にした体系的な配置(レイアウト)です。
それは、SHAZを厚く保有する意志があるということは本質的に――賭けているのは:
オーストラリア/APACのソブリンAIクラウド
NVIDIAが後ろ盾のAIファクトリー
Neocloudの計算能力(算力)供給のギャップ
GPUリソースの地域分散
AIデータセンターが巨大企業の独占から地域での複製へ
これはSHAZのストーリーと完全に一致しています。
第三に、19.9%という比率自体が非常に重い。
時価総額の小さいneocloudにとって、約20%の中核資金の持ち株は、単なる財務投資ではなく、市場シグナルでもあります。
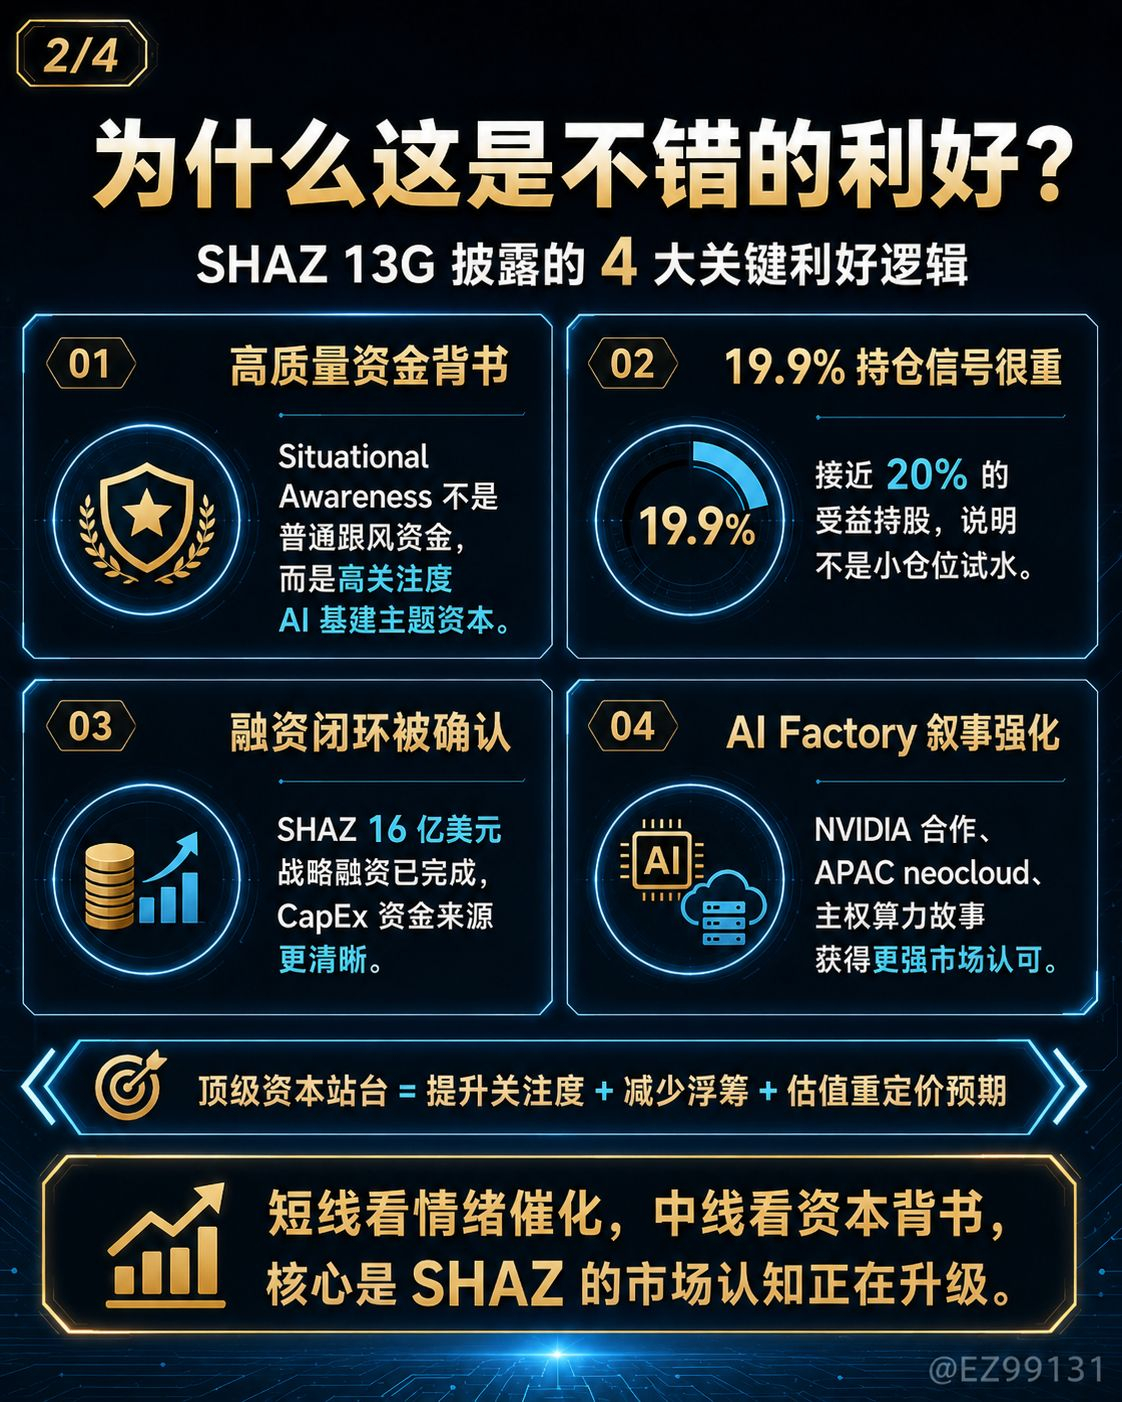
それは3つの効果をもたらします:
浮動株(流通分)が減る
注目度の上昇
バリュエーションの再定価格の確率が上がる
第四に、この件は市場にSHAZのポジションを再検討させることになります。
これまで皆がSHAZを見るときは、主に「高リスクなAIクラウドの小型株」を見ていました。
いま、そのラベルが変わりつつあります:
NVIDIAとの6年間の協業
最大40,000台のGB300 GPU
132MWのAIファクトリー能力
102MWがエンドカスタマー向けに契約済み
2027年半ばまでに、55,000+のNVIDIA GPUが見込まれる
16億ドルの戦略的資金調達が完了
Situational Awareness/Oaktreeが資金アンカー
これらの情報をまとめると、SHAZは単なるAIコンセプト株ではなく、資本市場によって検証されつつあるAPACのneocloudプラットフォームです。
リスク:
13Gは、やや受動的な保有の開示であり、13Dではありません。
これはLeopoldが会社を支配することを意味しないし、彼が取締役会に入り、戦略を推進することを意味するわけでもありません。
しかも今回の資金調達には株式、事前資金調達のワラント、転換社債が含まれており、将来の株式希薄化や債務負担の問題は残ります。
SHAZの後で本当に証明すべきは「誰が買ったか」ではありません。
というより:
GPUは期日どおりに配備できるのか
顧客契約は収益化に転換できるのか
収益は減価償却費をカバーできるのか
売上総利益率は目標水準まで伸ばせるのか
キャッシュフローは改善できるのか
もしSHAZが16億ドルの資金、NVIDIAとの連携、顧客契約、GPUの導入を本当に収益に転換できるなら、今回の19.9%の持ち株開示は、市場がSHAZを再評価するうえでの重要な転機になり得ます。
しかし、今後の進展が単なる資金調達と物語だけで、収益化の実現が遅いなら、市場は結局、希薄化(dilution)、CapEx、そしてキャッシュフローの圧力へと再び引き戻されます。
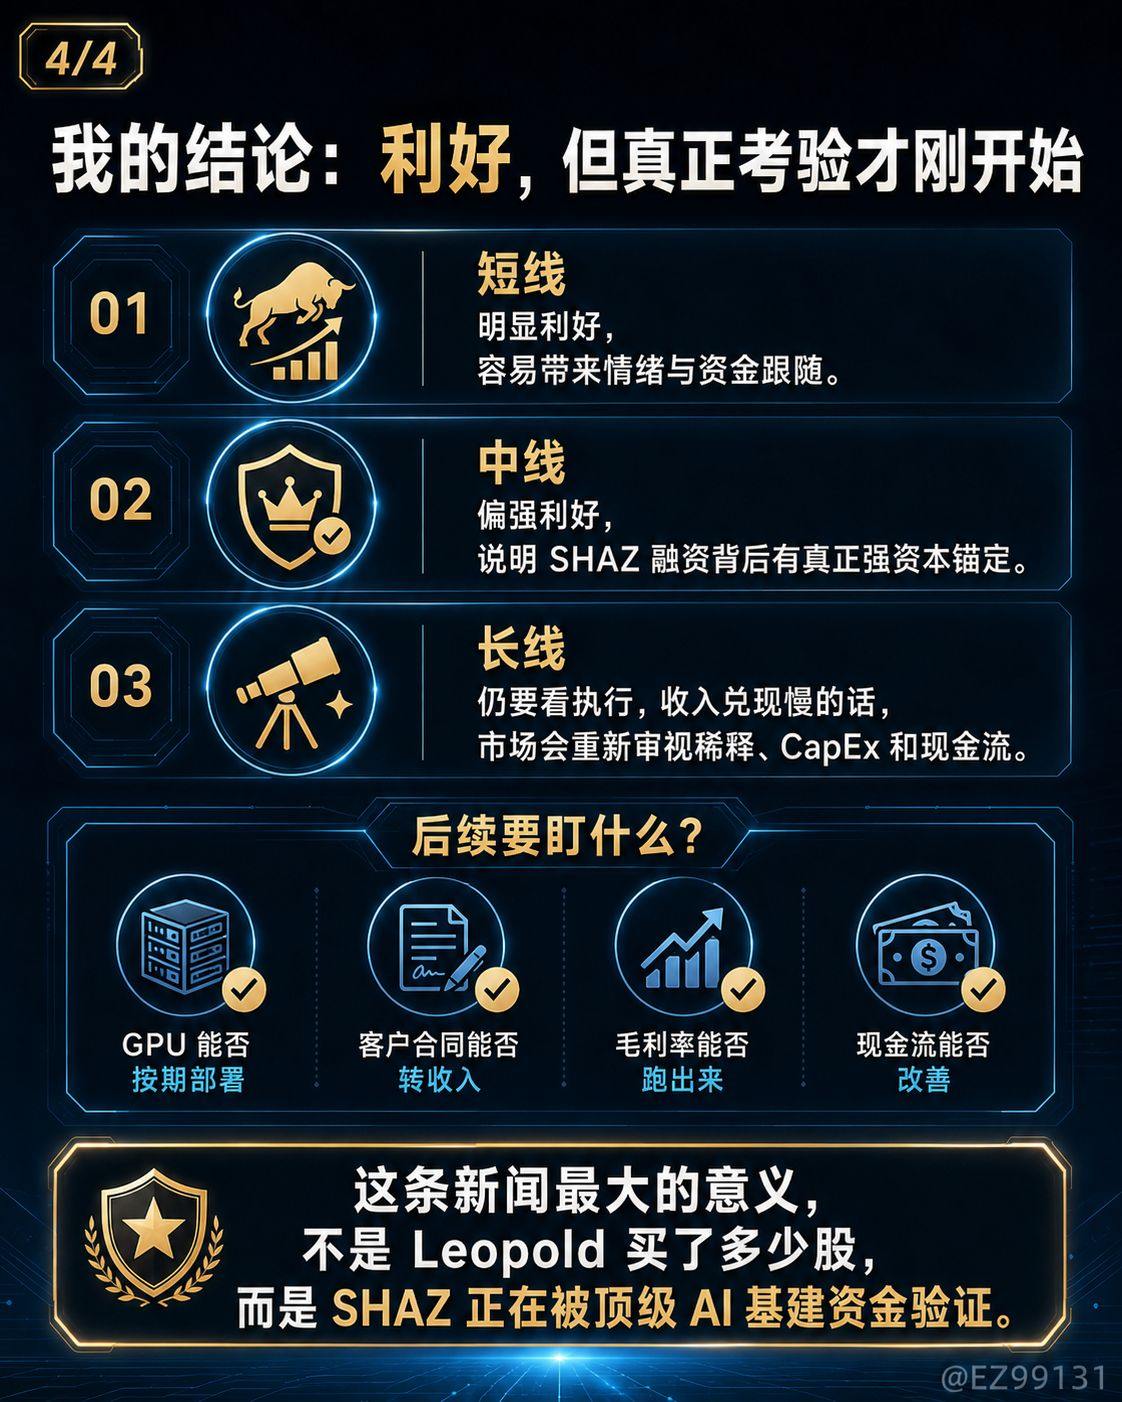
SHAZは「高リスクのAIクラウドの小型株」から、「トップクラスのAIインフラ資金によって検証されたAPACのAIファクトリープラットフォーム」へと変わり始めています。
私にとってこれは非常に良い追い風です。
しかしそれは終点ではなく、実行の期間の始まりです!