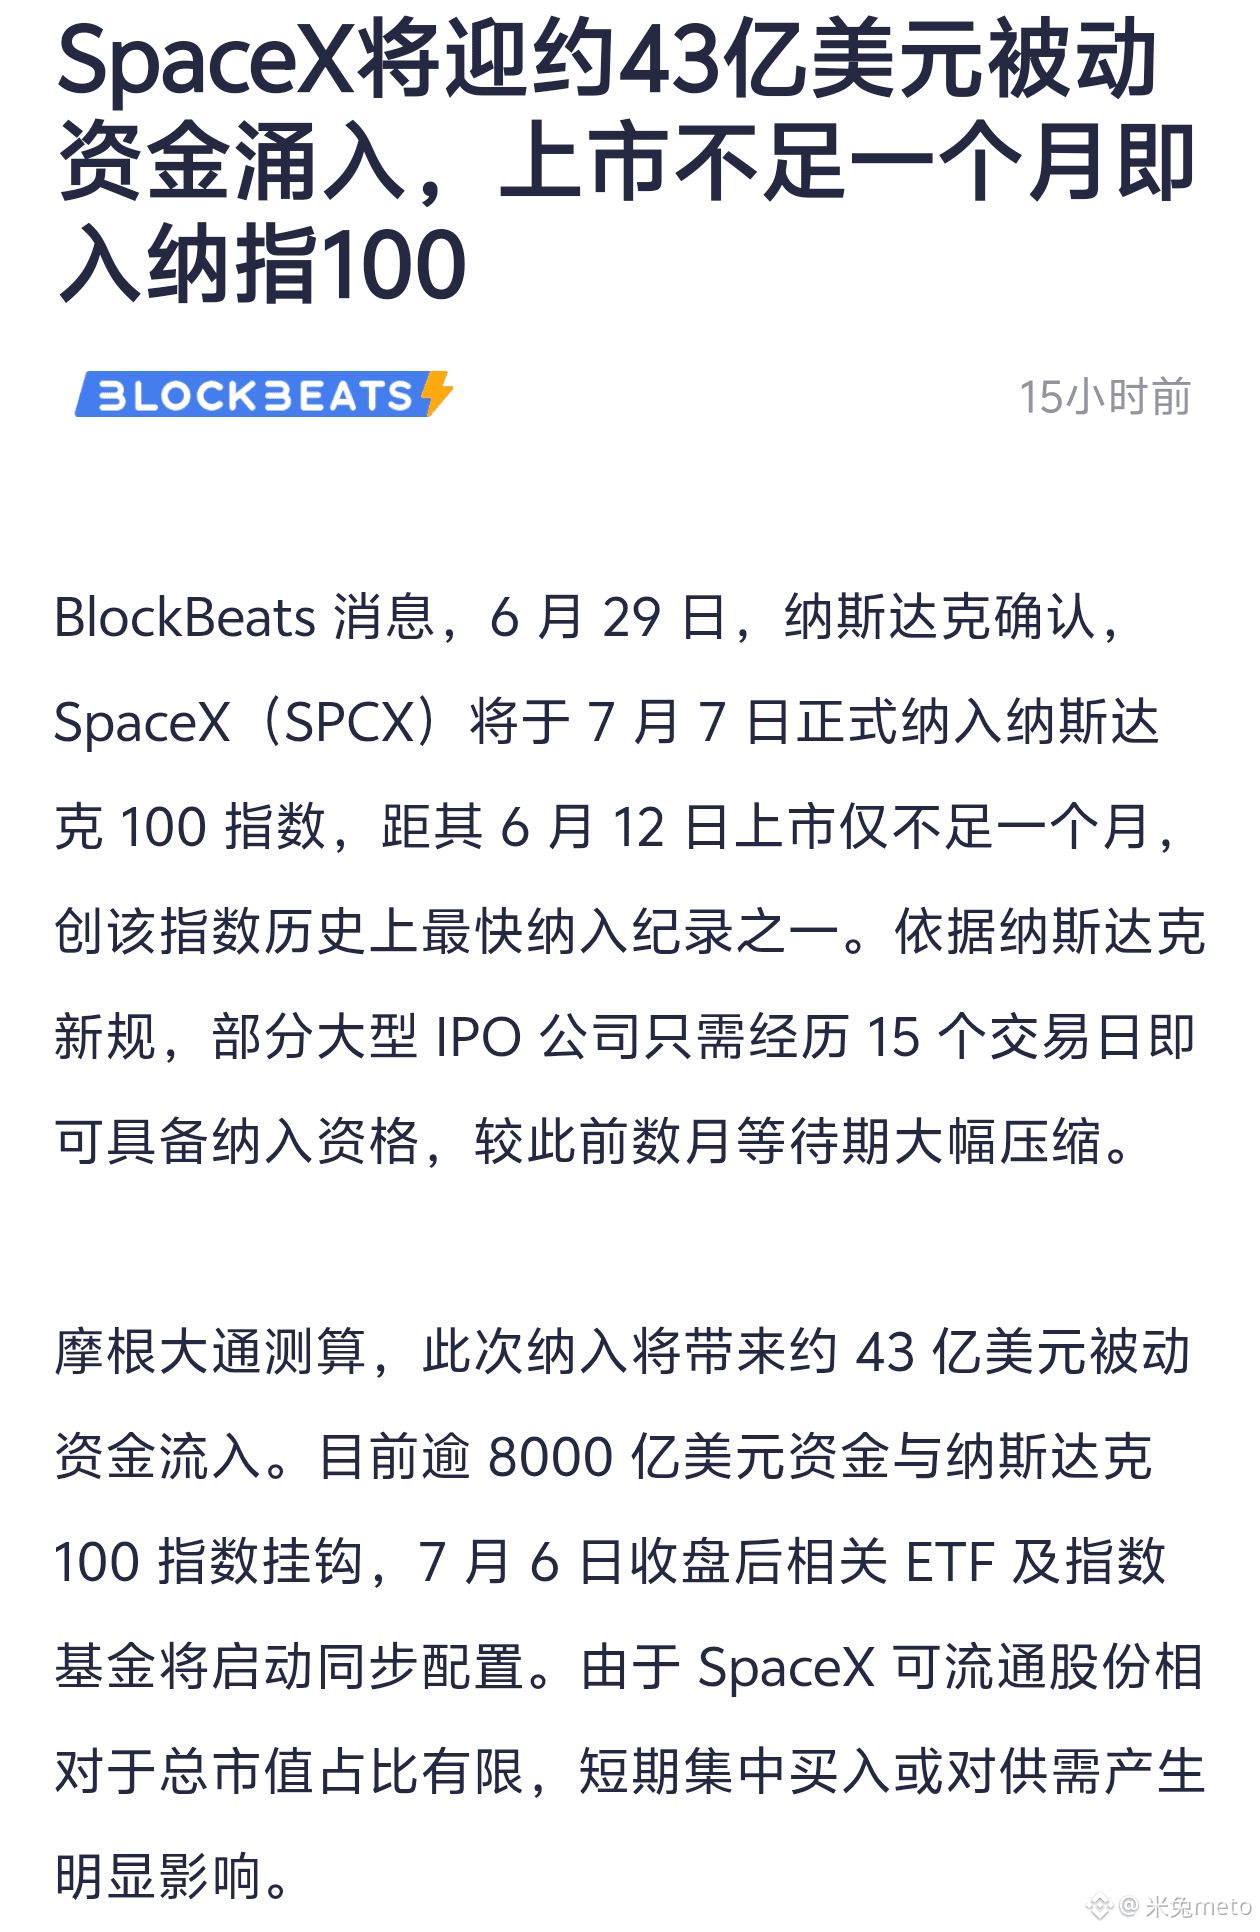
$SPCX ナスダックへの組入れは、実質的に綿密に仕組まれた流動性マジックだ。SpaceXは上場から1か月も経たないうちにナスダック100にねじ込まれ、ナスダックは15営業日連続という最速記録を更新。さらに流通株式が少ない銘柄に対する、低流通株比率の3倍の重み付け乗数まで付いた。背景にあるのはSpaceXがどれほど優秀かではなく、取引所がNVIDIAやテスラの後に続く「新しいテックのトーテム(象徴)」を物語の空白を埋めるために必要としているからだ。
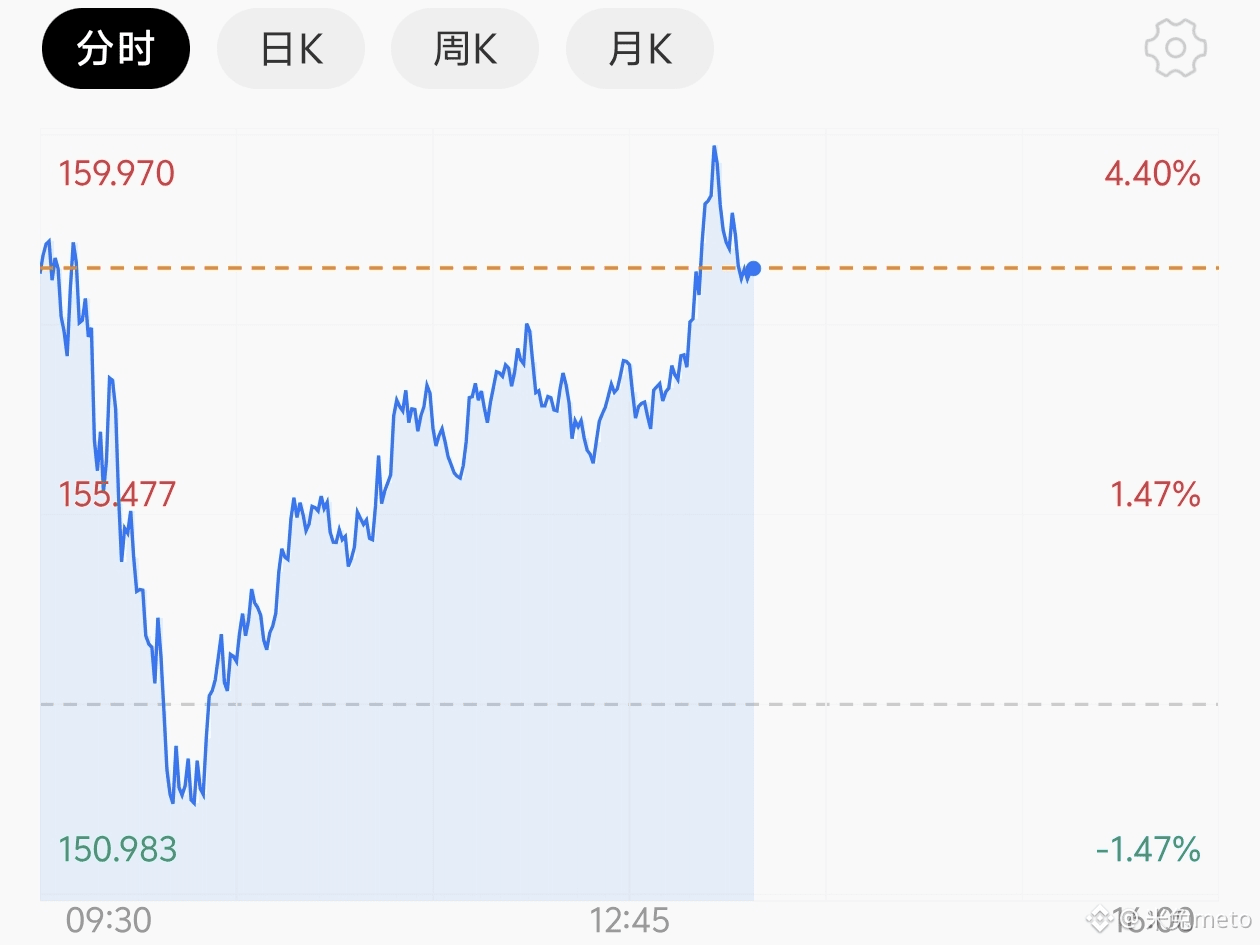
J.P.モルガンは、43億ドルのパッシブ資金流入を試算したが、誰もその資金がどこから来るのかを深掘りしていない。ナスダック100を追うETFとインデックスファンドの総額はすでに8000億ドルを超え、SpaceXの推定ウェイトは0.5%〜0.7%の範囲だ。しかし問題は、SpaceXの流通株式は25%〜30%しかないこと。マスクは投票権を82%以上握って手放さない。指数ファンドは限られた“持ち株(カード)”の中で配分を完了させなければならず、要するに43億ドルを漏斗に流し込むようなものなので、価格は必然的に強引に吊り上げられる。短期的には、7月7日の組入れ前に170や180にも触れ得る。これは需給の不均衡が生む「買い集めの錯覚」であり、企業価値がいくらかとはあまり関係がない。
ただし、強気で買えるかどうかは、7月7日以降に誰が“引き受けるか”次第だ。歴史の法則はここにある。ナスダックへの組入れは通常「好材料の出尽くし」。ETFのリバランスが完了し買い需要の流れが止まると、日平均出来高4349万株、PER(株価収益率)94倍、しかも赤字の銘柄に対し、パッシブ資金による下支えがなくなり、株価はすぐに実態を露呈する。モンテカルロ・シミュレーションでは、90日以内の平均ドローダウンは31.2%、30%超の下落確率は48.7%だった。
SpaceXは「StarlinkがxAIを飼い続ける」ための器だ。Starlinkの2025年売上は114億ドル、営業利益は44億ドル、粗利率は39%で、まさに実体のあるキャッシュカウだ。一方xAIは2025年に63.5億ドルの赤字、2026年Q1も42.8億ドルの赤字。マスクはIPO資金をAIの底なし沼に投入している。市場が買っているのはロケットの打ち上げではなく、「マスクがAIを語る」ことによるプレミアムだ。Grokの延期が2か月、xAIの共同創業者が半分ほど逃げた。この物語は実はかなり脆い。
180日ロックアップ(12月8日まで)が切れると、従業員や初期投資家の株が年末にかけて市場へ一気に流入し、流通株が瞬時に膨らむ。売り圧力も軽視できない。
組入れ前なら短期で追随買いもできるが、必ず7月7日までに撤退する必要がある。中長期目線では、SPCXの合理的なバリュエーションは100〜120の範囲が妥当だ。Starlinkはその額に値するが、xAIの損失とマスクの語りのプレミアムは織り込むべきではない。現在158の価格での買い(買い増し)は、マスクのAI賭けに自分の資金で参加するのと同じで、リスク・リターンのバランスは極めて悪い。
J.P.モルガンは、43億ドルのパッシブ資金流入を試算したが、誰もその資金がどこから来るのかを深掘りしていない。ナスダック100を追うETFとインデックスファンドの総額はすでに8000億ドルを超え、SpaceXの推定ウェイトは0.5%〜0.7%の範囲だ。しかし問題は、SpaceXの流通株式は25%〜30%しかないこと。マスクは投票権を82%以上握って手放さない。指数ファンドは限られた“持ち株(カード)”の中で配分を完了させなければならず、要するに43億ドルを漏斗に流し込むようなものなので、価格は必然的に強引に吊り上げられる。短期的には、7月7日の組入れ前に170や180にも触れ得る。これは需給の不均衡が生む「買い集めの錯覚」であり、企業価値がいくらかとはあまり関係がない。
ただし、強気で買えるかどうかは、7月7日以降に誰が“引き受けるか”次第だ。歴史の法則はここにある。ナスダックへの組入れは通常「好材料の出尽くし」。ETFのリバランスが完了し買い需要の流れが止まると、日平均出来高4349万株、PER(株価収益率)94倍、しかも赤字の銘柄に対し、パッシブ資金による下支えがなくなり、株価はすぐに実態を露呈する。モンテカルロ・シミュレーションでは、90日以内の平均ドローダウンは31.2%、30%超の下落確率は48.7%だった。
SpaceXは「StarlinkがxAIを飼い続ける」ための器だ。Starlinkの2025年売上は114億ドル、営業利益は44億ドル、粗利率は39%で、まさに実体のあるキャッシュカウだ。一方xAIは2025年に63.5億ドルの赤字、2026年Q1も42.8億ドルの赤字。マスクはIPO資金をAIの底なし沼に投入している。市場が買っているのはロケットの打ち上げではなく、「マスクがAIを語る」ことによるプレミアムだ。Grokの延期が2か月、xAIの共同創業者が半分ほど逃げた。この物語は実はかなり脆い。
180日ロックアップ(12月8日まで)が切れると、従業員や初期投資家の株が年末にかけて市場へ一気に流入し、流通株が瞬時に膨らむ。売り圧力も軽視できない。
組入れ前なら短期で追随買いもできるが、必ず7月7日までに撤退する必要がある。中長期目線では、SPCXの合理的なバリュエーションは100〜120の範囲が妥当だ。Starlinkはその額に値するが、xAIの損失とマスクの語りのプレミアムは織り込むべきではない。現在158の価格での買い(買い増し)は、マスクのAI賭けに自分の資金で参加するのと同じで、リスク・リターンのバランスは極めて悪い。