
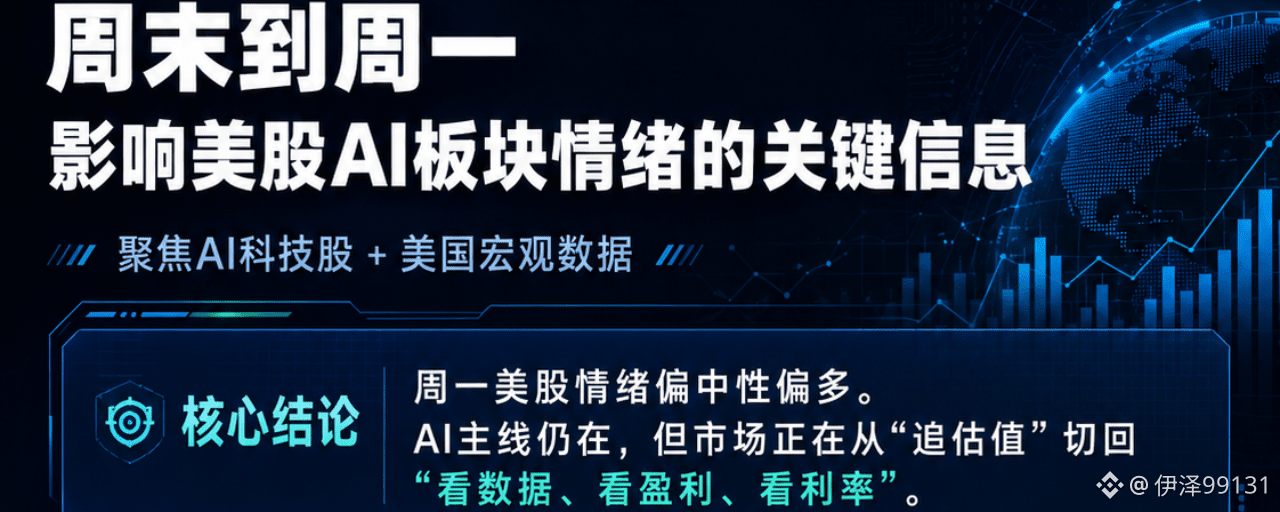

週末→月曜 米国市場ブリーフ
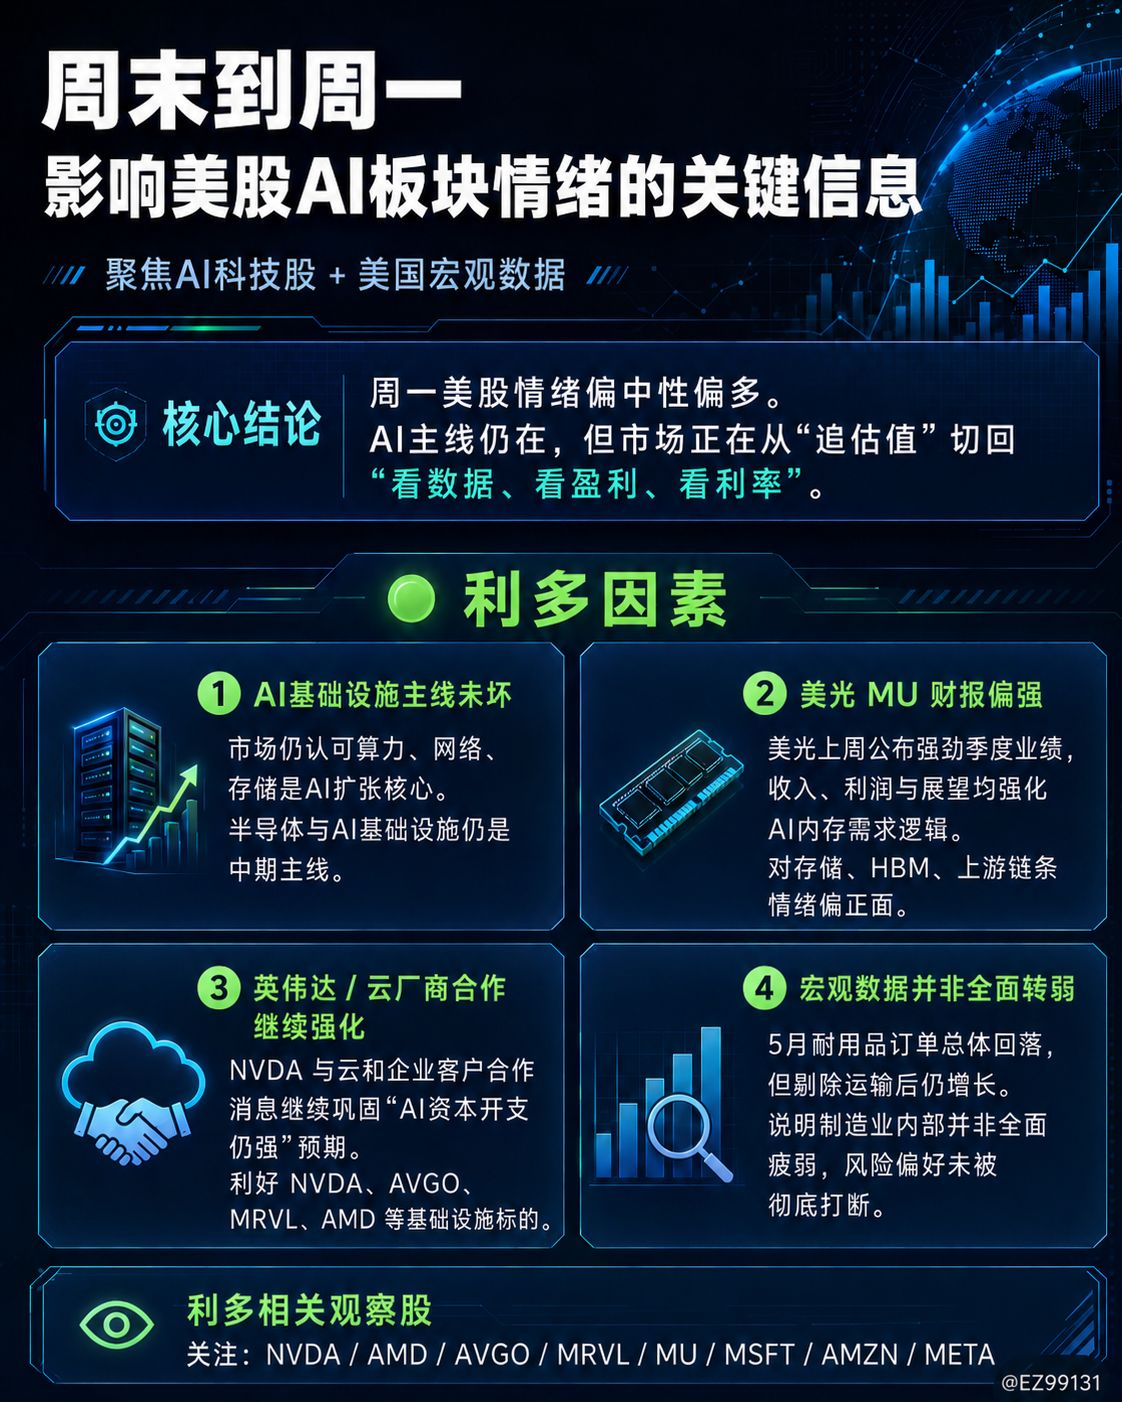
🟢 強気の材料
中東の緊張が緩和し、リスク資産を後押し
月曜に向けた最大のマクロ要因は、週末の軍事的なやり取りの後に米国とイランの対立が緩和したとの報道です。市場は、原油の海上輸送の長期的な混乱が起きる確率が下がると捉えました。米国株の先物は特にナスダック先物が、投資家が成長関連資産へ再び資金を戻したことで、寄り付き前に上昇しました。(Reuters)
最もポジティブなのは
$NVDA $AMD $AVGO $MRVL $ARM
原油はパニック水準を大きく下回ったままです
地政学ヘッドラインが出ているにもかかわらず、原油は大幅に急騰する代わりに、比較的落ち着いたままです。
概ねエネルギー価格は下落:
インフレ圧力を抑える
将来のFRB政策への期待が改善し、長期デュレーションの成長株に追い風です。特に、金利に対してバリュエーションが敏感なAIインフラ関連銘柄にとっては追い風です。(Reuters)
AIインフラ向け支出は、依然として支配的な長期テーマ
投資家がより選別的になっている一方で、半導体・メモリー企業が2026年における最も好調なセグメントであることを示す報道は続いています。
AIの設備投資(AI capex)で引き続き恩恵を受けるのは以下の企業です:
NVDA MU WDC STX SK Hynix Samsung
市場の物語は、消費者向けAIソフトよりもAIインフラに引き続き焦点が当たっています。(The Guardian)
🔴 弱気の材料
AIのバリュエーション懸念は継続
最大の逆風は依然としてバリュエーションです。
投資家は引き続き次を疑問視しています:
ハイパースケーラーがAI投資を維持できるかどうか
AI投資が意味のあるキャッシュフローを生み出すとき
足元の半導体マルチプルが維持可能かどうか
年初来上半期が非常に好調だった後、多くのAIリーダーで利益確定が継続しています。(Reuters) 2. 利上げ懸念は残る 地政学リスクは後退したものの、市場は依然としてインフレとFRB政策に注目しています。
最近のコメントが、インフレが粘るなら金利はより高止まりが続く可能性があるという期待を維持しています。
実質金利の上昇は概ね次にとってマイナス:
NVDA MSFT AMZN GOOGL META その他の長期デュレーションAI銘柄。
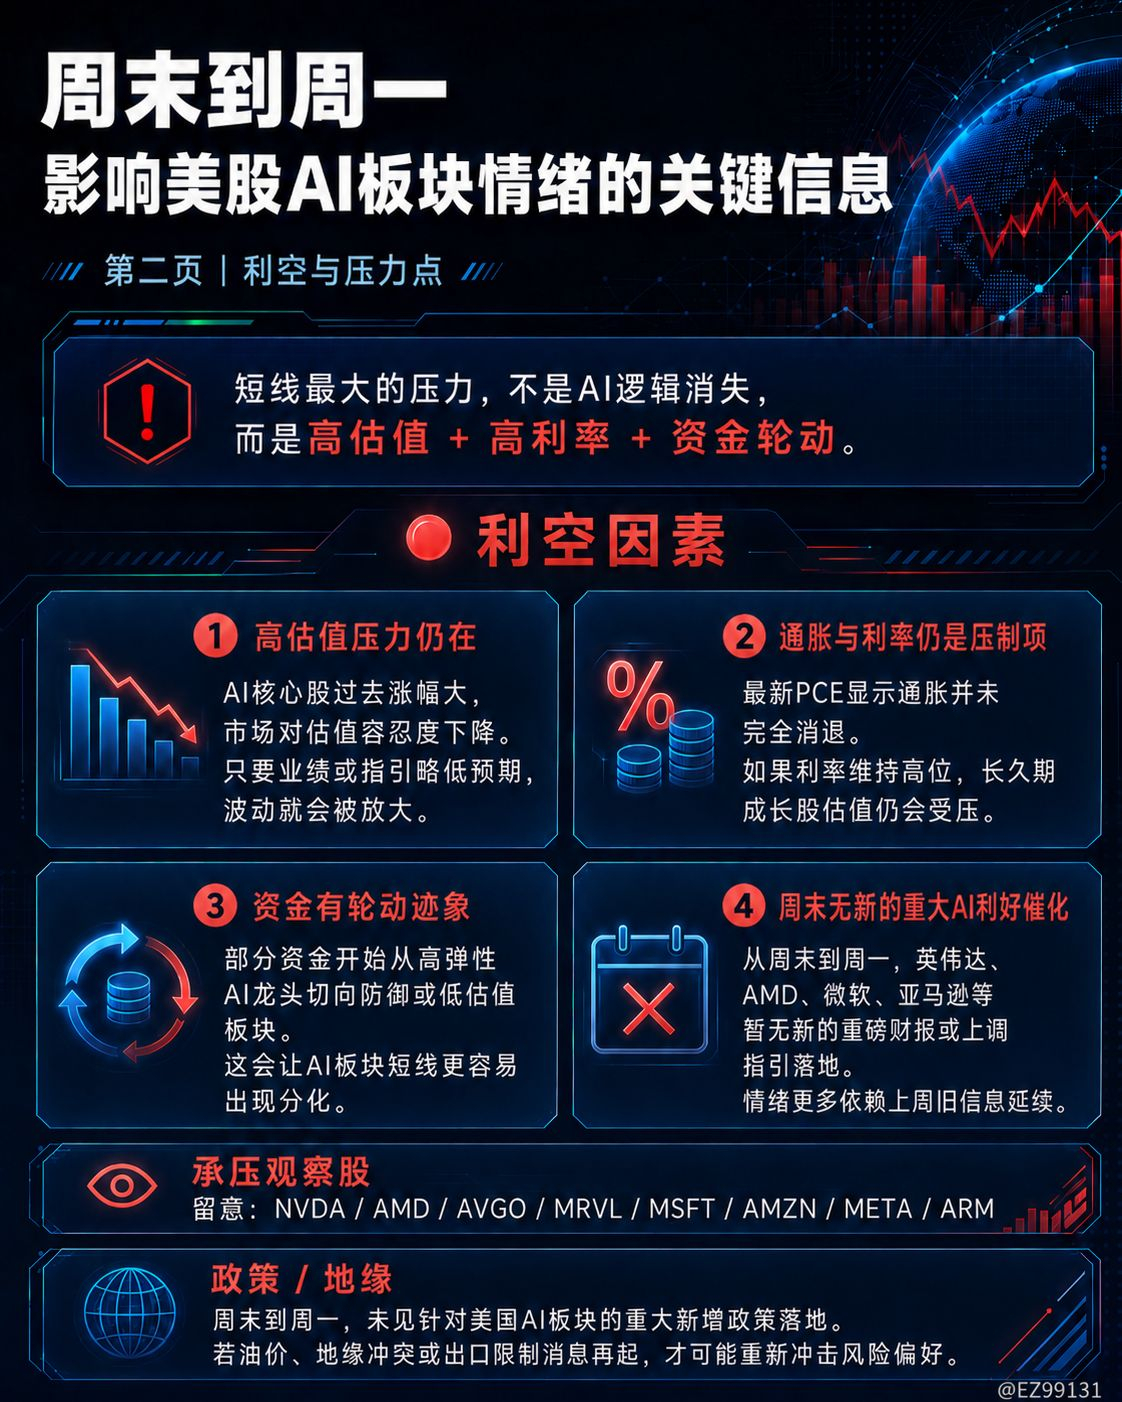
メガキャップAIからのローテーション 複数のレポートで、次の点が指摘されています。半導体株が投資家の動きに対して大きく上回り、投資家は他のセクターへ乗り換え始めています
ソフトウェアおよびメガキャップAI銘柄が最近は出遅れ
これは必ずしもAIサイクルの終了を意味するわけではありませんが、短期的なボラティリティを高めます。(The Guardian)
AI企業固有のアップデート
NVIDIA(NVDA)週末に大きな企業発表はありません。マクロのセンチメントやAI capexの期待に対して非常に敏感なままです。
ナスダックの方向性と米国債利回り次第で取引されそうです。
マーベル(MRVL)
目立った企業固有のニュースはありません。
引き続き主にAIネットワーキングやカスタムシリコンに対する見方で取引されています。
ブロードコム(AVGO)週末に大きな進展はありません。AMD
目立った企業固有の材料はありません。
マイクロン(MU)先週の決算以降、新たなガイダンスはありません。
直近の利益確定があったにもかかわらず、AIメモリー需要の最大の恩恵を受ける有力銘柄の一つとして見られています。(Reuters)
ノキア(NOK)
週末に意味のあるAI関連ニュースはありません。
SHAZ
週末に目立った新しい企業発表はありません。
収益/ガイダンス 週末に、大手AI企業の決算やガイダンス更新は特にありません。
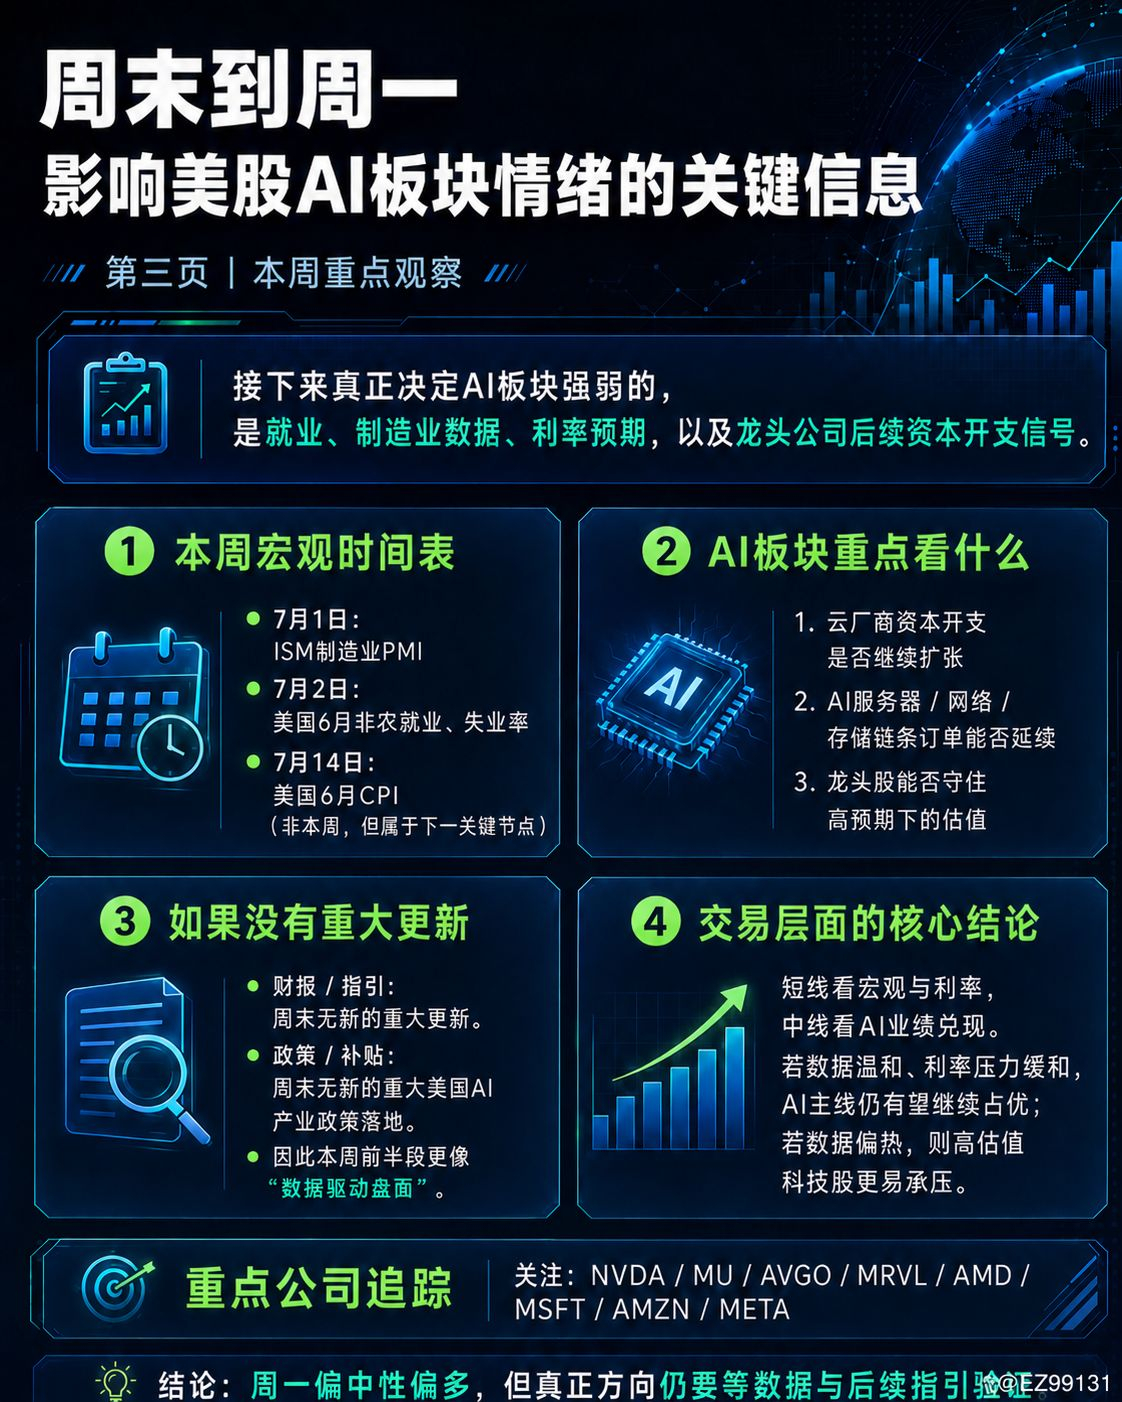
今週注目のマクロイベント
これは短縮取引週です。
主なイベントは以下の通り:
火曜:消費者信頼感、JOLTSの求人件数
水曜:ADP雇用、ISM製造業PMI
木曜:米国の非農業部門雇用者数(Nonfarm Payrolls)、失業率、平均時給(独立記念日で早めに発表)
金曜:米国の株式市場は独立記念日(Independence Day)の観測により休場。 (Schwab Brokerage)
これらの労働市場レポートは、今週の米国債利回りとAI株のパフォーマンスを左右する最大の要因になりそうです。
政策/地政学
ポジティブ
報じられた米国—イランの対立緩和により、ホルムズ海峡での長期化した紛争や大きな混乱に対する懸念が当面後退しました。(Reuters)
リスクは残る 停戦と外交の進展はまだ脆く、緊張が再び高まれば市場は素早く反応する可能性があります。(Reuters)全体として、月曜のセンチメントは 強気要因
✅ 地政学ストレスの低下
✅ 原油価格は安定
✅ 長期のAIインフラ需要が強い
弱気要因
⚠️ AIリーダーへのバリュエーション圧力の継続
⚠️ より高止まりの金利への懸念
⚠️ 半導体株が非常に好調だった上半期の後の利益確定
月曜に向けた地合いは、米国のAI株にとってはやや建設的です。地政学的な緊張が緩和し、原油価格も比較的落ち着いているため、リスク志向を支えています。とはいえ、市場の焦点は地政学ヘッドラインから、FRBの見通し、雇用・労働市場データ、そしてAIの設備投資がどこまで続くかへと移っています。これらが、今週後半にAIセクターが勢いを取り戻せるかどうかを左右しそうです。