
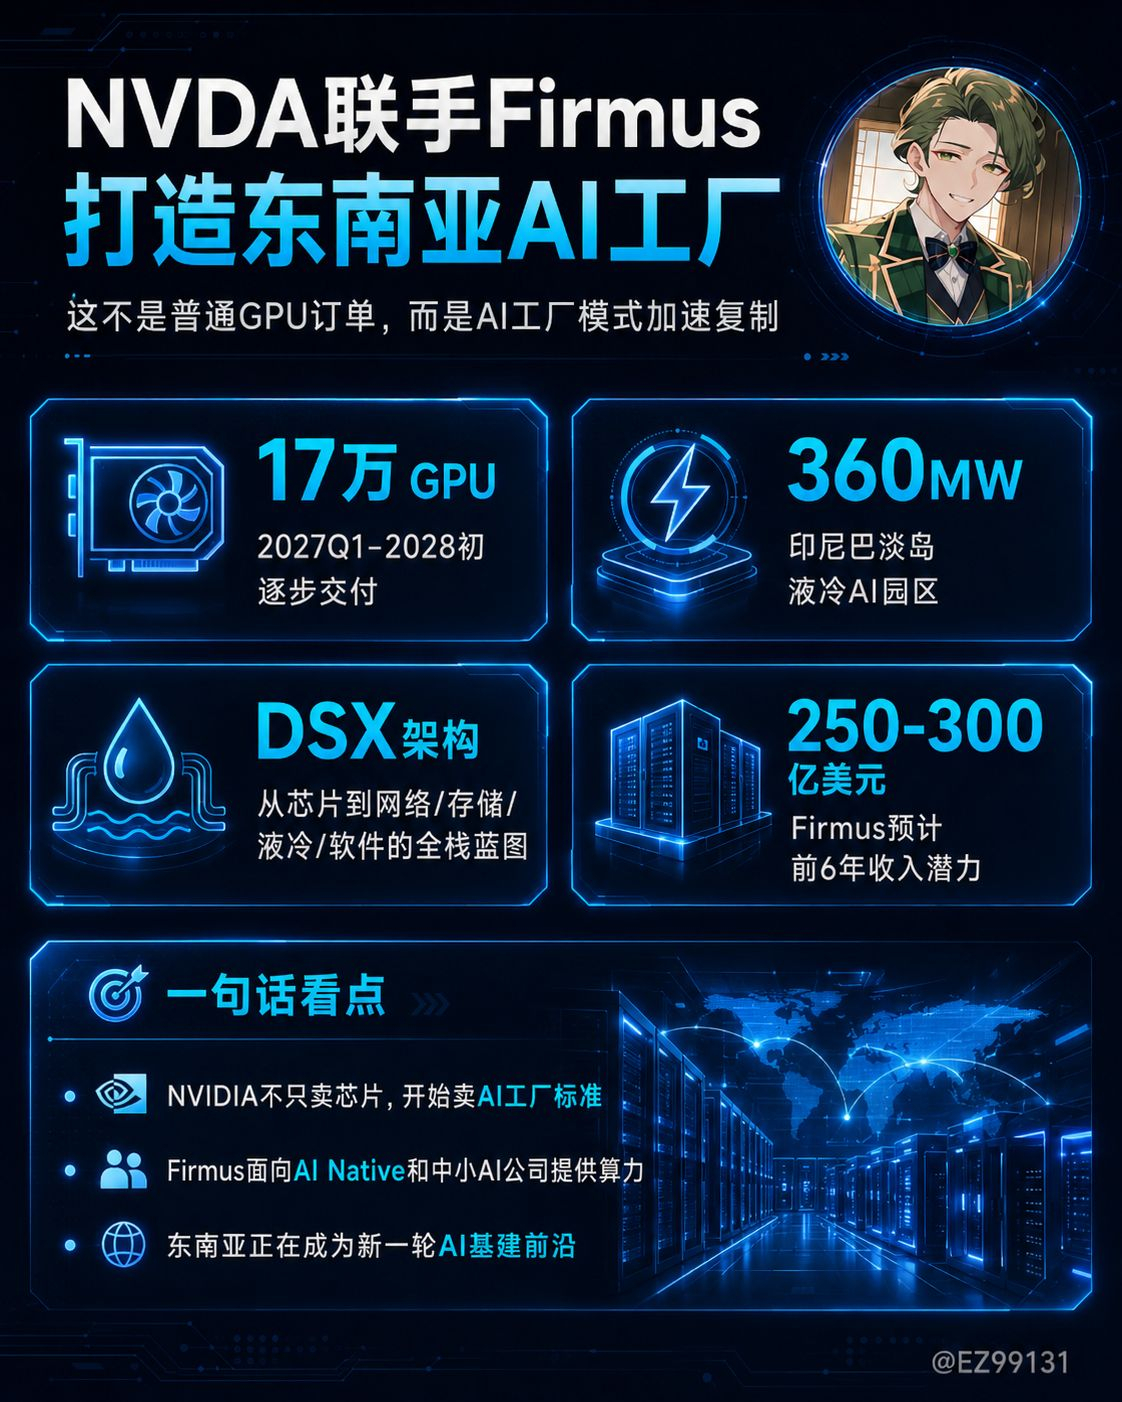
Firmusはインドネシアのバタム島に360MWのNVIDIA DSX AIファクトリーを建設します。契約は最大17万台のNVIDIA AIアクセラレータを対象とし、Grace Blackwell、Vera Rubin、Veraなどのプラットフォームを含みます。納品時期は2027年から2028年に集中しています。
Firmusは見込みとして、既存顧客の契約・引き取りコミットメントに基づき、今後6年で売上高は250億〜300億ドルに達する可能性があるとしています。
AIの計算能力は「大手が自前で構築」から「地域AIファクトリーの卸売・小売モデル」へと移行しつつあります。
以前はMicrosoft、Meta、Google、Amazonのような大手だけが、最も低いコストで最上位のGPUとインフラを手に入れられていました。
NVIDIAは今、FirmusのようなAI工場の運営事業者を通じて、最先端の計算能力をAIネイティブ企業、法人顧客、中小規模のAI開発者に提供している。
その背景には、ビジネスモデルの大きな変化がある。
NVIDIAはFirmusにチップを販売しているだけではない。
FirmusはNVIDIAのインフラを購入し、NVIDIAの技術を活用したクラウドサービスを顧客に販売する。
NVIDIAは製品の売上に加え、クラウドサービスの売上の一部も得られる。
つまり、NVIDIAは一度きりのハードウェア収益から、利用量に連動する収益へと事業を広げている。
これはNVIDIA版の「AI工場のライセンス供与+収益分配」によく似ている。
本当に目指しているのは、GPUをさらに販売することではなく、世界中のAIデータセンターがNVIDIA DSX規格に基づいて建設されるようにすることだ。
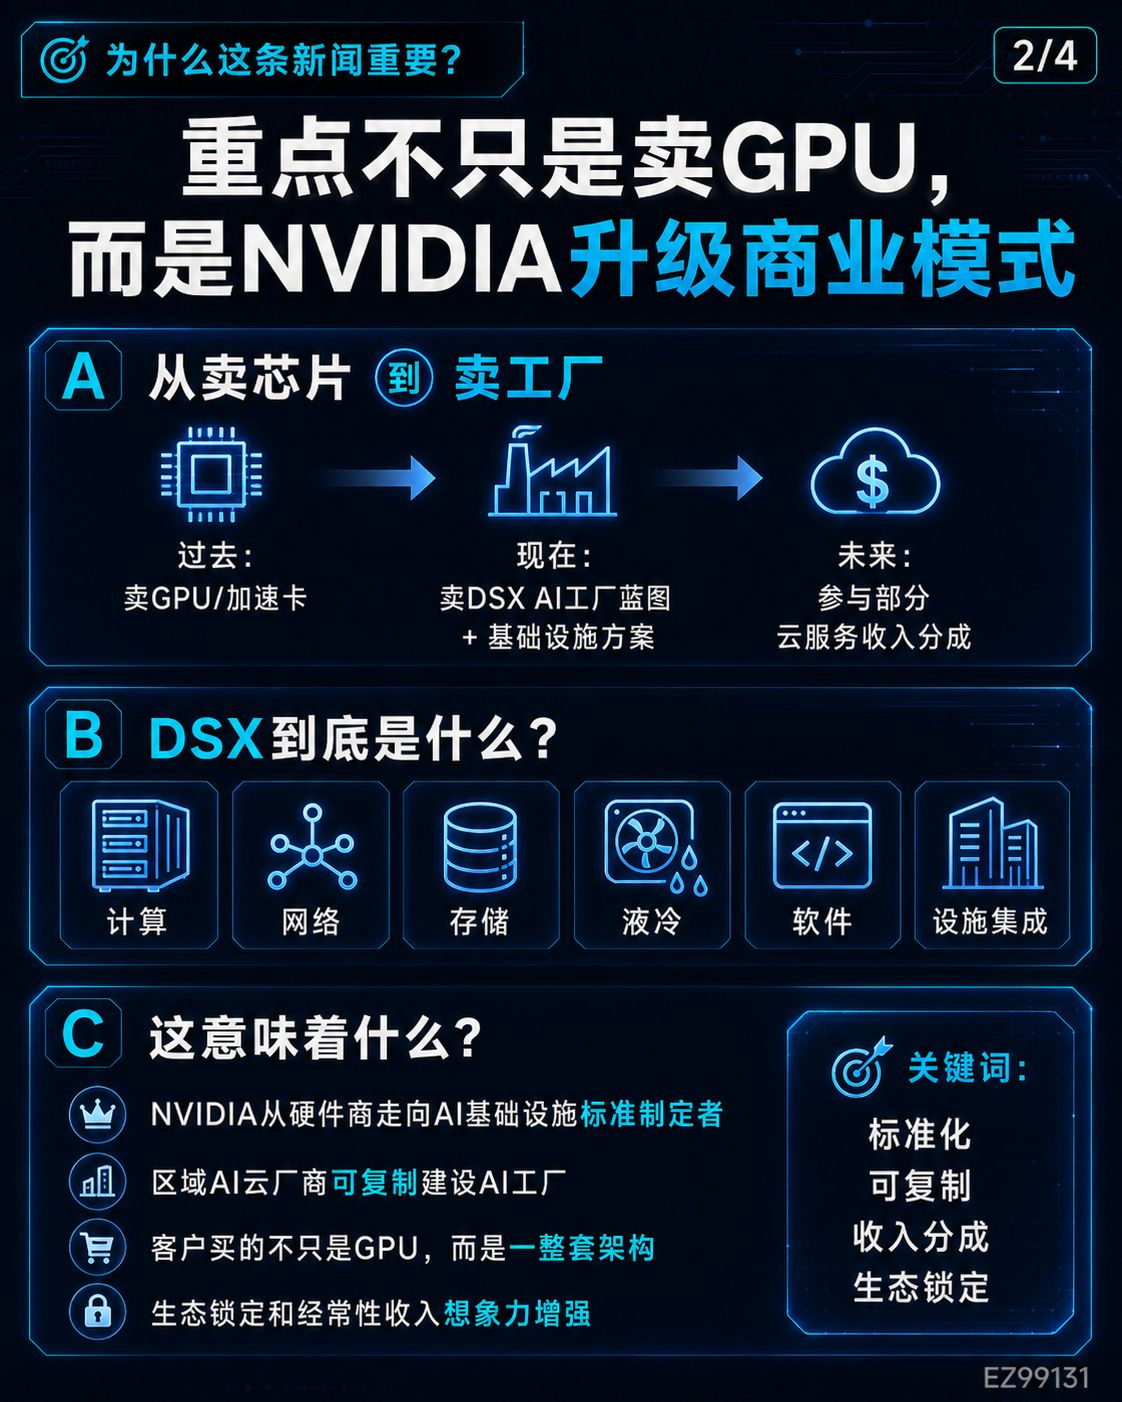
DSXの意義は、単一のチップ規格ではなく、AI工場の包括的な設計図であることだ。
コンピューティング
ネットワーク
ストレージ
液冷
電力
ソフトウェア
施設レベルの統合
今後、#Firmus、#Naver Cloud、#SHAZ のような地域のAIクラウド事業者がDSXを採用するほど、NVIDIAのエコシステムによる囲い込みは強まっていく。
顧客が購入するのはGPUだけではなく、AI工場の包括的なアーキテクチャだ。
第1に、最も直接的な恩恵を受けるのはNVDA。
GPU/AIアクセラレーター17万基の納入に加え、クラウドサービスの売上分配もあることから、NVIDIAのビジネスモデルが進化し続けていることが分かる。
第2に、MRVLとAVGOに追い風
AI工場が増えるほど、データ転送、CXL、SerDes、光インターコネクト、スイッチチップ、独自ASICへの需要が強まる
GPUは脳にすぎない。ネットワークとメモリが、その脳を効率よく動かせるかを左右する
第3に、MU/DRAMに追い風
GPUクラスターが17万基規模になれば、HBM、DRAM、NAND、エンタープライズSSDの需要も拡大する
AI工場が必要とするのはGPUだけではない。メモリーのスタック全体も必要になる。
第4に、VRT、ETN、PWR、FIXに追い風
360MWの液冷AI工場は、電力、液冷、配電、ラック、エンジニアリング能力にとって、巨大な受注機会の宝庫だ。
AIインフラが拡大するほど、ツルハシを売る側の確実性は高まる。
第5に、LITE、COHR、AAOI、NOK、CIEN、ANETに追い風
AI工場の拡大に伴い、データセンター内外でのデータ転送は今後も急増する。
1.6T光トランシーバー、レーザー、光伝送、DCI、イーサネットスイッチが恩恵を受ける。
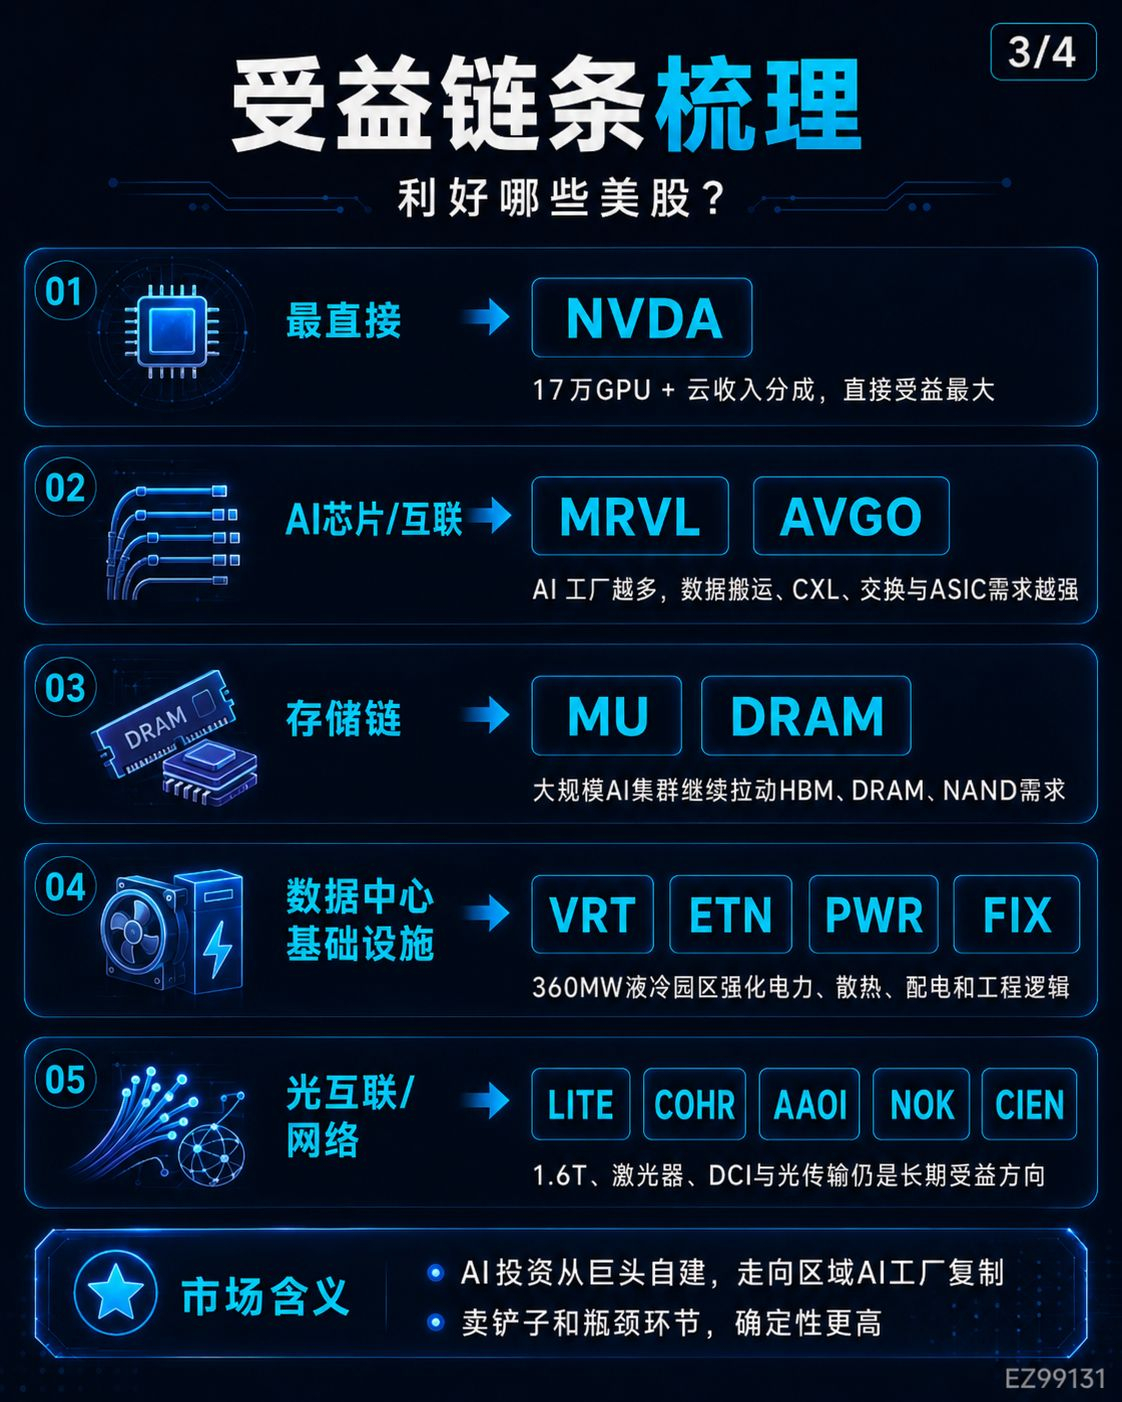
このニュースの核心は、AIインフラが「工場のように複製・展開する」段階に入りつつあることだ。
第1段階では、市場はGPUを買うのが誰かだけに注目する。
第2段階では、GPUを低コストで大規模かつ収益性の高いAI工場へと転換できるのは誰かに、市場の注目が集まり始める。
第3段階では、AI工場の標準、サプライチェーン、エネルギー、ネットワーク、顧客との接点を押さえる企業が、本当に価値のある企業となる。
NVIDIAは今、明らかに第1層だけを手がけるつもりはない。
AI工場時代の標準を策定する存在を目指している。
AI計算能力が巨大企業だけの専有資源から、グローバルで工場化・標準化されたインフラへと変わりつつあることを示している。
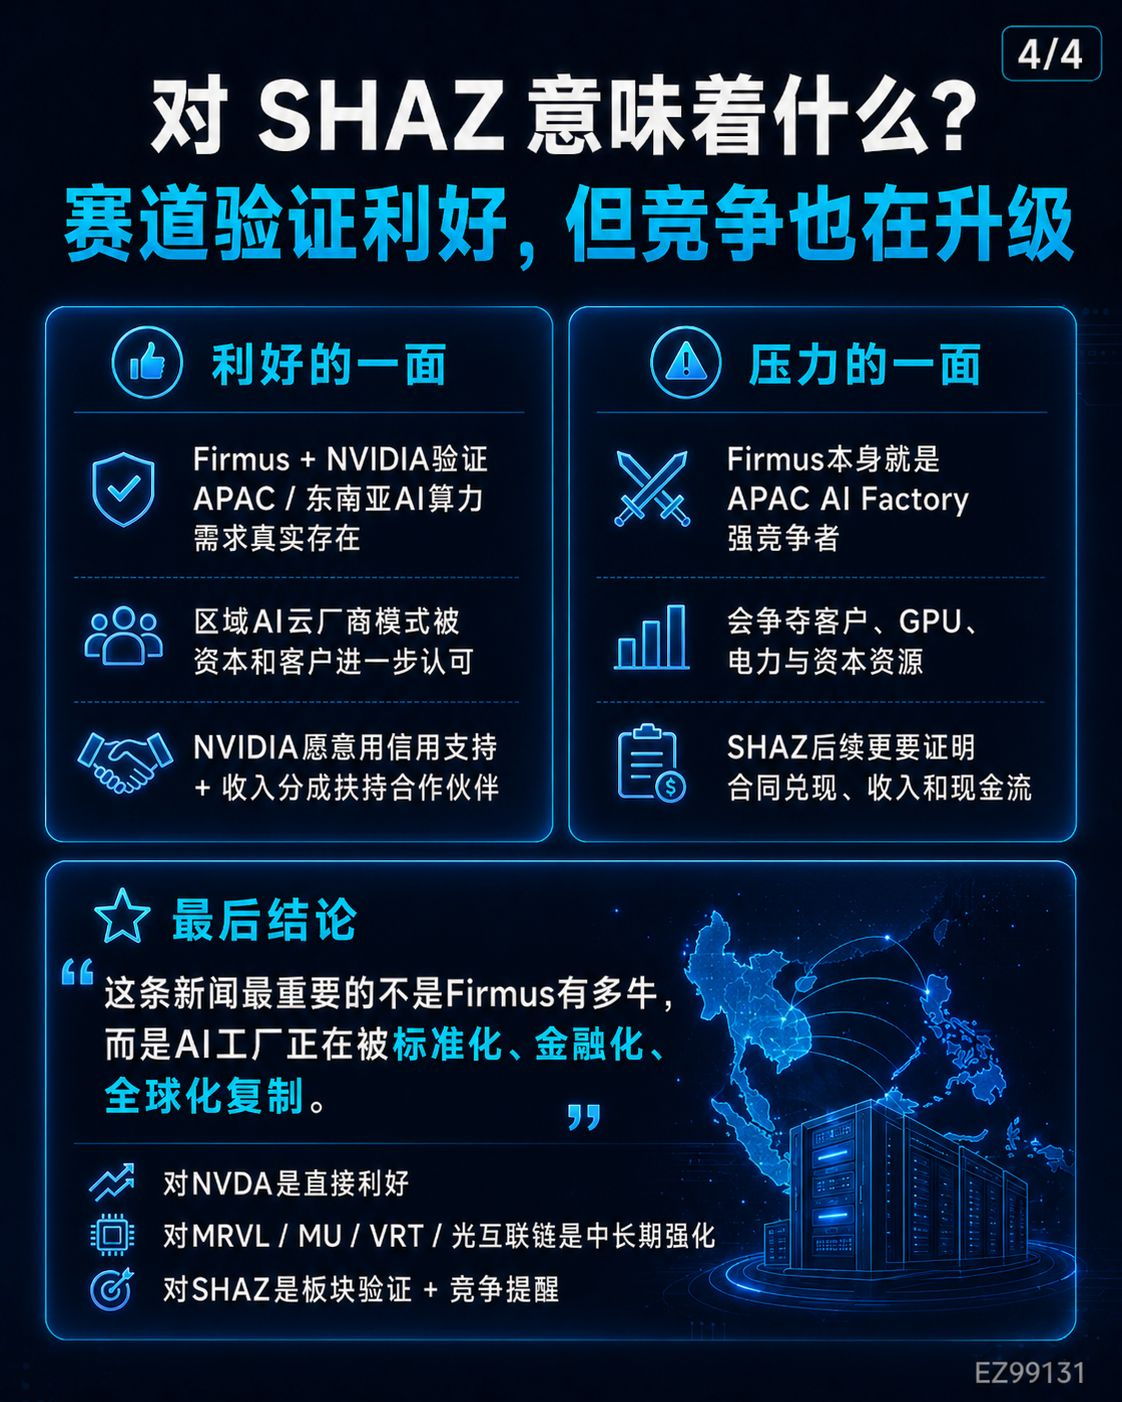
最も直接的な恩恵を受けるのはNVDA。
中長期的に恩恵を受けるのは $MRVL、$AVGO、$MU、$VRT、$ETN、$PWR、$LITE、$COHR、$NOK、$CIEN。
$SHAZ のようなネオクラウドにとっては、市場の有望性を裏付ける材料であると同時に、競争への警告でもある
データセンター関連では、$SHAZ にすでに一部資金を投じている。値動きの大きい宝くじ枠だ