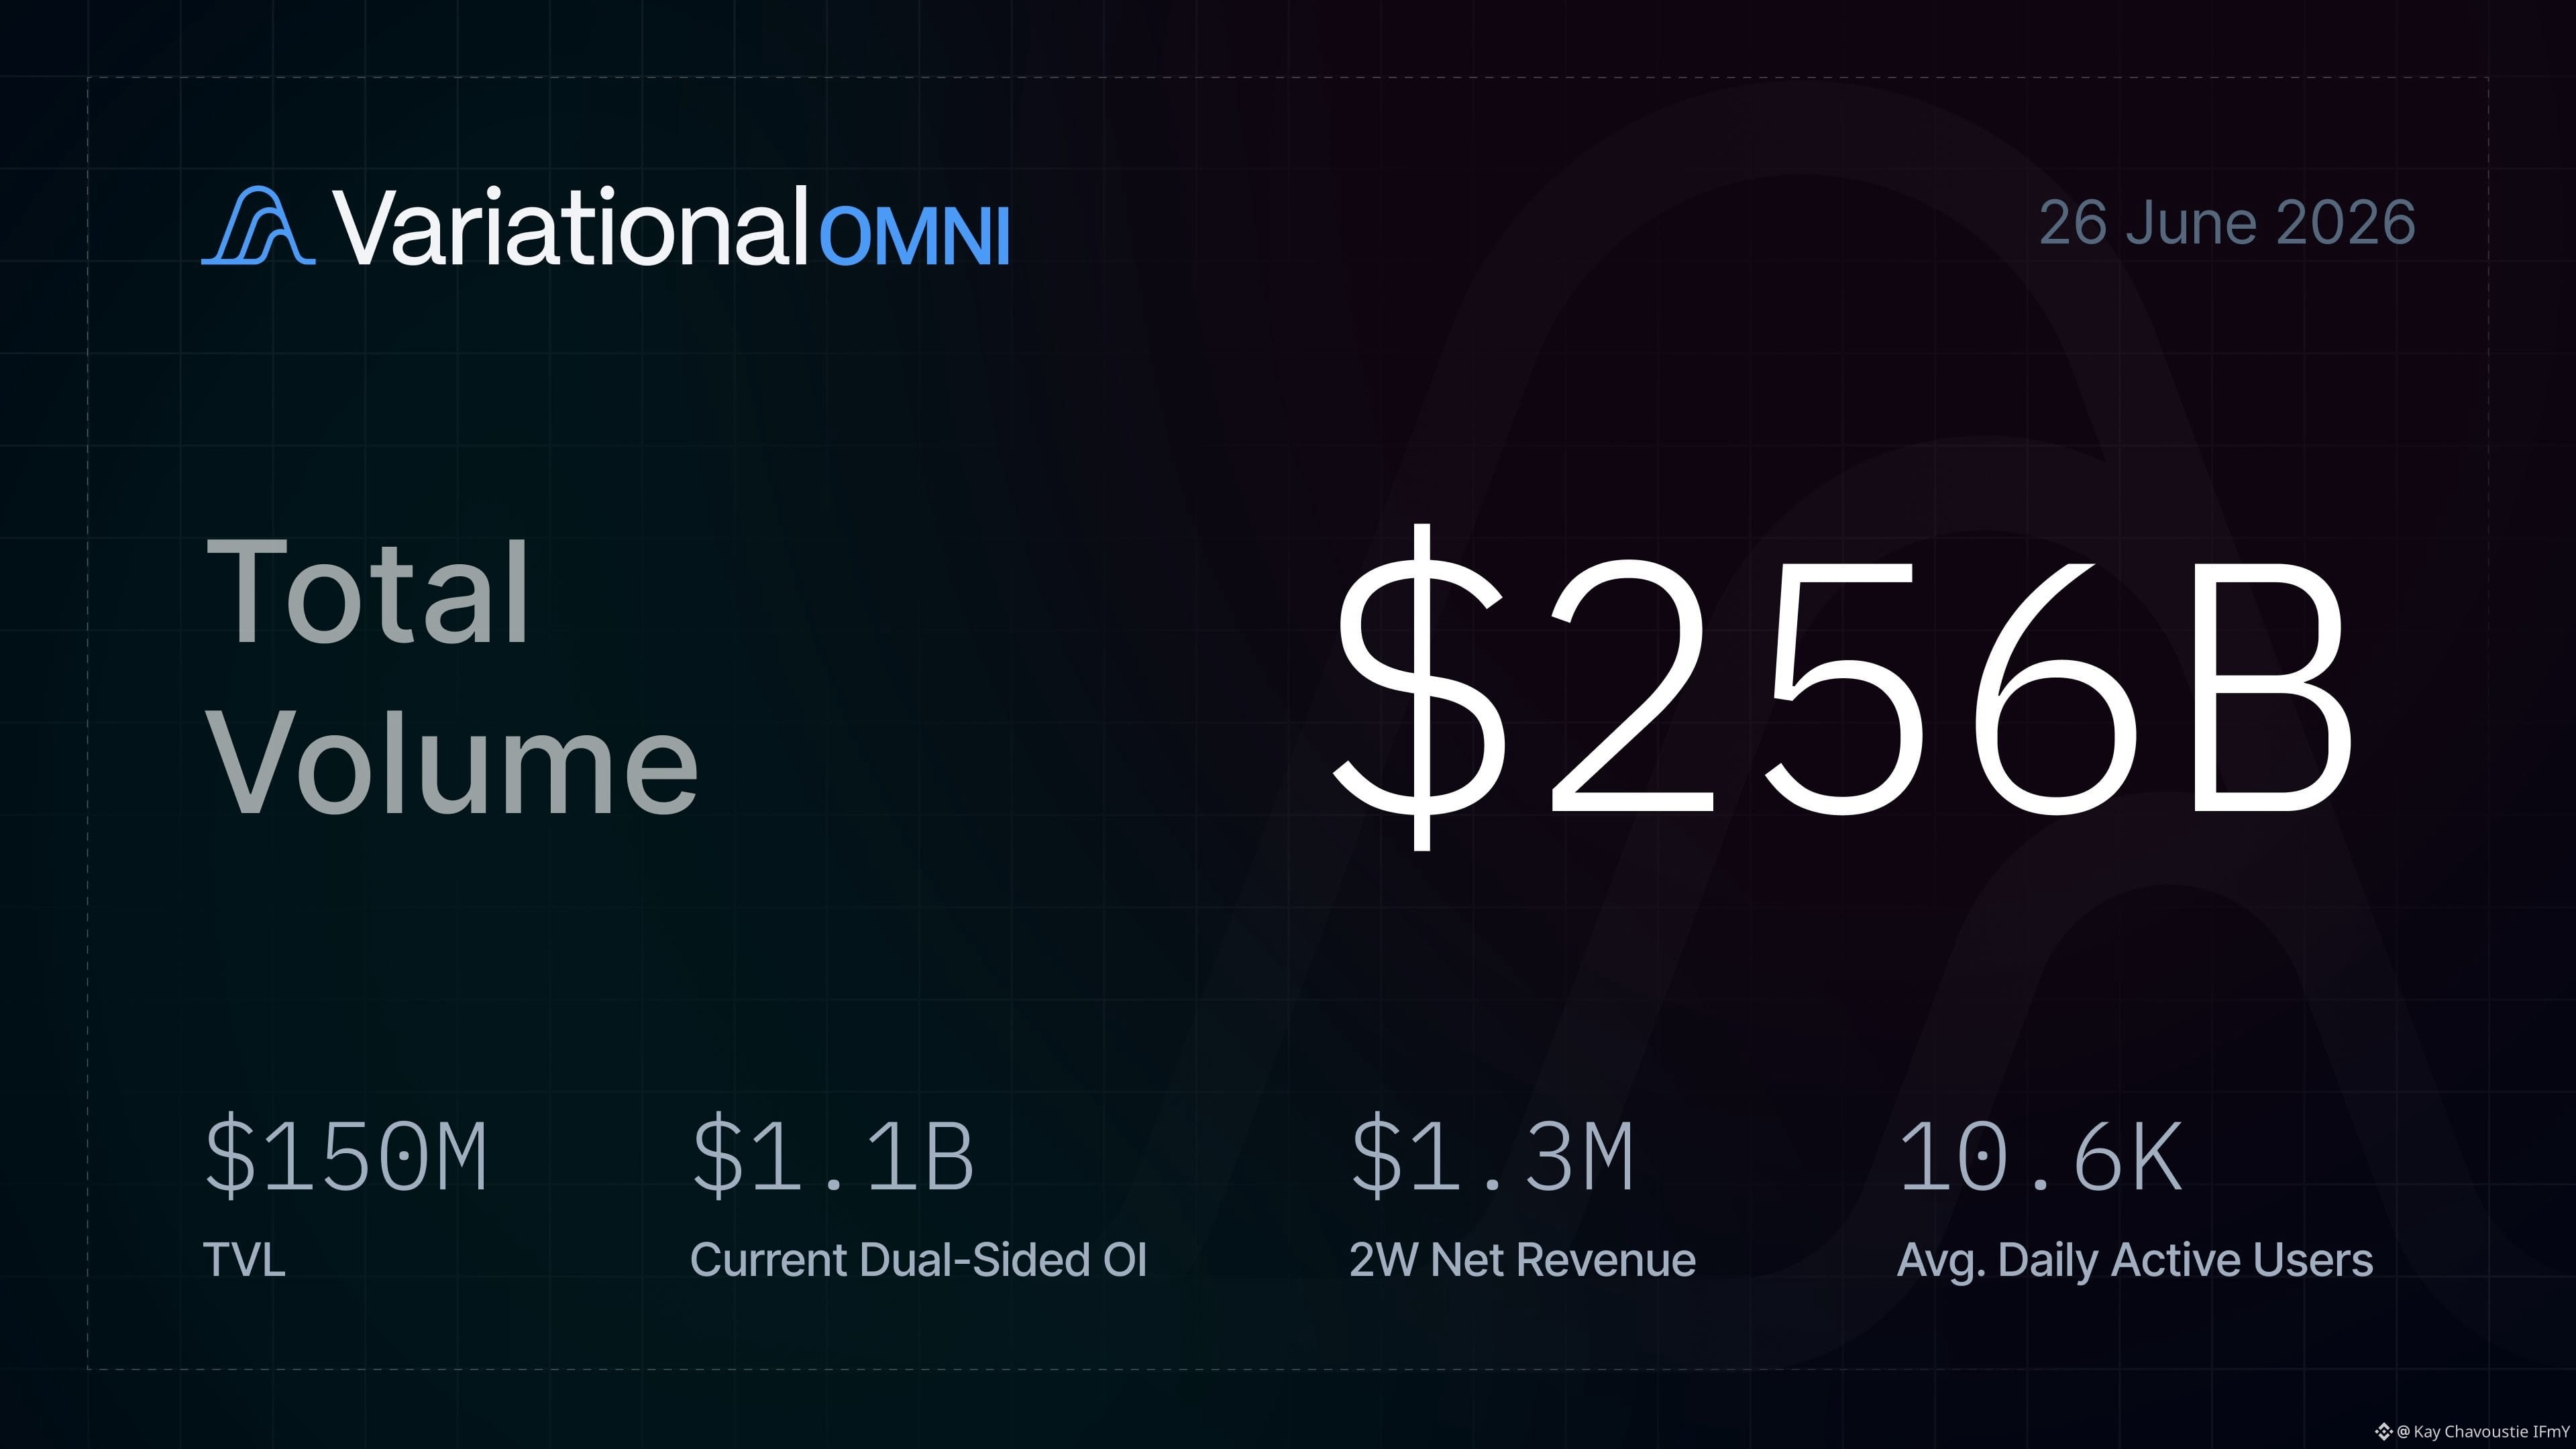
待ちに待った2026年のベスト・ファーミング・エアドロップはこちら
@variational_io
大半のトレーダーは @variational でファーミングする際、まったく別の変数に最適化してしまっています。直感的には「取引量が多い=ポイントが増える」とパターンマッチしがちですが、実際のデータ上のシグナルはその逆です。
自分の取引を数千件分検証したところ、この仕組みは「反応」よりも「確信(コンヴィクション)」を報いるようです。中型銘柄へのエクスポージャー($TAO $HYPE $INJ $RIVER $LAB)を、ボラティリティの中で30分以上保ち続けた場合のほうが、大型銘柄でのハイフリーケンシーなスキャルピングよりも一貫して上回りました。さらに、すべての清算は――規律が崩れたその瞬間――資本損失だけでなく、スコア自体を積極的に罰していました。
これは、トレード心理そのものの奇妙な鏡です。このシステムは、反応的なトレーダーと良いトレーダーを分ける「平静さ(エクィアニミティ)」を同じく選別するために作られているように見えます。これは理論ではなく、自分のデータから引いたもの →
omni.variational.io/?ref=OMNISL3L76Y5