

皆さんがよく耳にする様々なFi、CEFI、DEFI、GameFi、SocialFiなど、今日は個人投資家にとって最も役立つPayFiについて話します。
PayFiとは何ですか?
PayFi、正式名称はPayment Finance(支払い金融)、は新興のブロックチェーン金融概念で、Solana財団の会長Lily Liuが2024年にEthCC大会で正式に提唱した。支払いと金融サービスを深く統合し、ブロックチェーン技術を利用してリアルタイム決済、プログラム可能なお金を実現し、貨幣の時間価値(Time Value of Money, TVM)を最大化することを意味する。簡単に言えば:
PayFiは単なる暗号決済(Crypto Payment)ではなく、「お金の時間価値」を中心に構築された新しい金融市場。
核心的ビジョン:ビットコインホワイトペーパーにおける「ピアツーピア電子現金システム」の初期の理想を実現し、お金を即座に流動させ、収益を生み出し、現実世界の商品の購入やサービスに役立てることで、投機取引に限らない。
Lily Liuのクラシックな定義:「PayFiは貨幣の時間価値を中心に作られた新しい金融市場で、チェーン上の金融は従来の金融が実現できなかった新しい製品体験を提供できる。」2025年までに、PayFiは暗号業界のホットトピックとなり、ステーブルコインの流通量は2300億ドルを超え、月平均取引量は数兆ドルに達し、Visa、PayPal、Stripeなどの伝統的な巨人が次々と関与する。
要するに、ブロックチェーン技術と暗号通貨は、従来の金融決済や関連する支払いのアプリケーションシーンのエコシステムを形成している。(DEFIのような分散型金融の大規模さはないが、小さくもない)
PayFiの核心的ロジックと運営メカニズムPayFiの核は即時決済 + プログラム可能な金融で、ブロックチェーンを利用して決済とDeFi/RWAを結びつける。重要なメカニズム:
貨幣の時間価値(TVM):今日の1ドルは明日より価値があり、即座に投資して利息を生むことができる。PayFiはリアルタイム決済を通じて、資金を「決して無駄にしない」。
即時決済:従来の決済は数日かかるが、PayFiは秒単位で完了する。
プログラム可能な決済:条件に基づいて資金を自動的に解放するスマートコントラクト。
ステーブルコイン + RWA + DeFiの融合:USDC/USDTなどのステーブルコインで決済し、実際の資産(国債、売掛金)をトークン化し、貸し出し利息を生む。
クラシックな革新モデル:
Buy Now, Pay Never(今買って、永遠に支払わない):元本をDeFi貸付プロトコルに預け、得られた利息で消費する。元本は動かさず、利息で「無料」でコーヒーやサブスクリプションサービスを購入する。
例として、あなたが50ドルを預けて利息を得て、その利息で5ドルのコーヒーを買うことで「無料消費」を実現する。
PayFi vs DeFi
重要な違いPayFiはDeFiの延長としてしばしば見られるが、両者には本質的な違いがある:
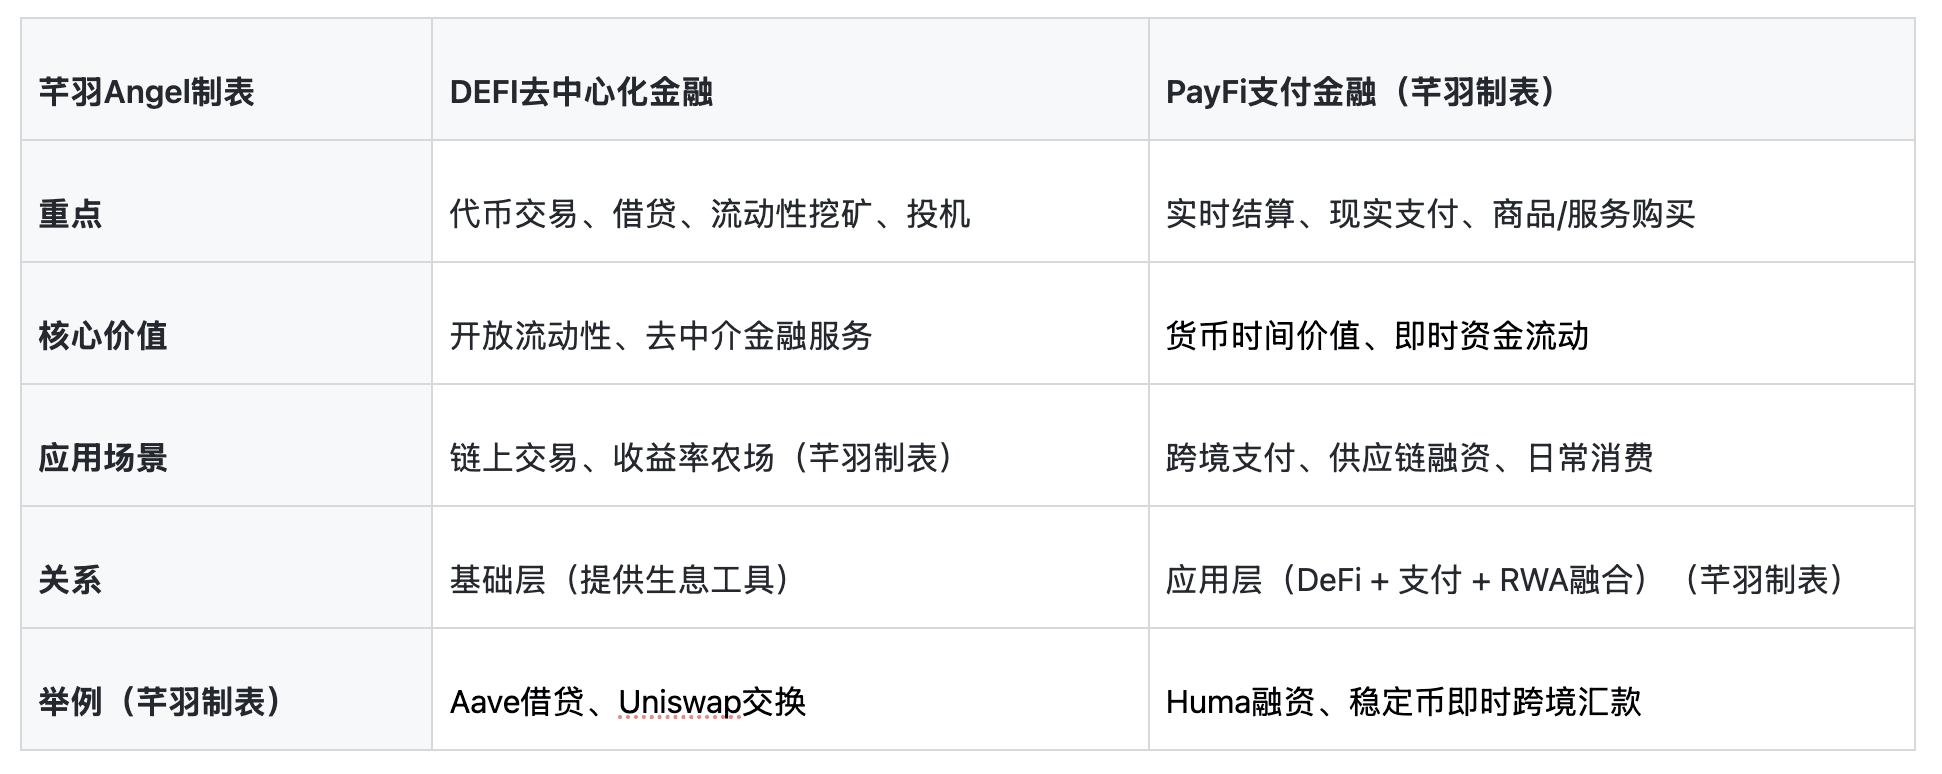
PayFiはDeFiの競争相手ではなく、相補的進化——DeFiは「稼ぐためのツール」を提供し、PayFiはそれを用いて「支出効率」を最適化する。
PayFiは現実で何ができるのか?
PayFiは概念から実際の応用に移行しており、主なシーンは:
国際決済と送金:秒単位の低コスト決済、SWIFT(従来は3-5日、高コスト)を代替する。
サプライチェーン/貿易ファイナンス:売掛金をトークン化し、将来のキャッシュフローを即時に現金化する。
日常消費:暗号カード/ステーブルコイン決済、利息を組み合わせる。
クリエイターエコノミー:進捗に応じてリアルタイムで現金化する。
企業信用/票据ファイナンス:世界的なプライベートクレジットプール、中小企業が迅速に融資を受ける。
RWAアプリケーション:国債/マネーマーケットファンドをトークン化し、保有することで利息を得て、支払いに利用する。
2025年のデータ:ステーブルコインの取引量はVisaの年換算を超え、PayFiは銀行口座のない人々にサービスを提供し、金融の包摂を促進している。
PayFiの利点と利益
高効:秒単位での決済、低料金(<0.01米ドル/件)。
包摂性:スマートフォン+ネットワークさえあれば、銀行口座は不要。
革新的な収益:利息で「無料」消費し、TVMを解除。
透明性と安全性:ブロックチェーンは改ざん不可で、詐欺を減少させる。
世界的:24/7国境を越え、新興市場や国際取引に適している。
従来の決済と比較して:時間を節約し、コストを削減し、より柔軟性がある。
PayFiのリスクと課題
潜在能力は大きいものの、問題も残る:
規制の不確実性:各国はステーブルコイン/暗号決済に関する法律が異なる(例えば、EUのMiCA、米国のGENIUS法案が進行中だが、多くのグレーゾーンがある)。
ボラティリティリスク:ステーブルコインを使用するが、基盤となる資産/プロトコルにはハッキングリスクがある。
拡張性:ネットワークが混雑していると料金が上昇する(Solanaなどが最適化中)。
導入のハードル:ユーザー教育、コンプライアンスKYCはプライバシーとバランスを取る必要がある。
システムリスク:スマートコントラクトの脆弱性、流動性不足。
PayFiは暗号圏から主流に移行し、「お金の自由な流れ」を実現している。それは単なる技術のアップグレードではなく、金融の民主化——すべての人が将来の収益で今日の生活を支払えるようにする。