

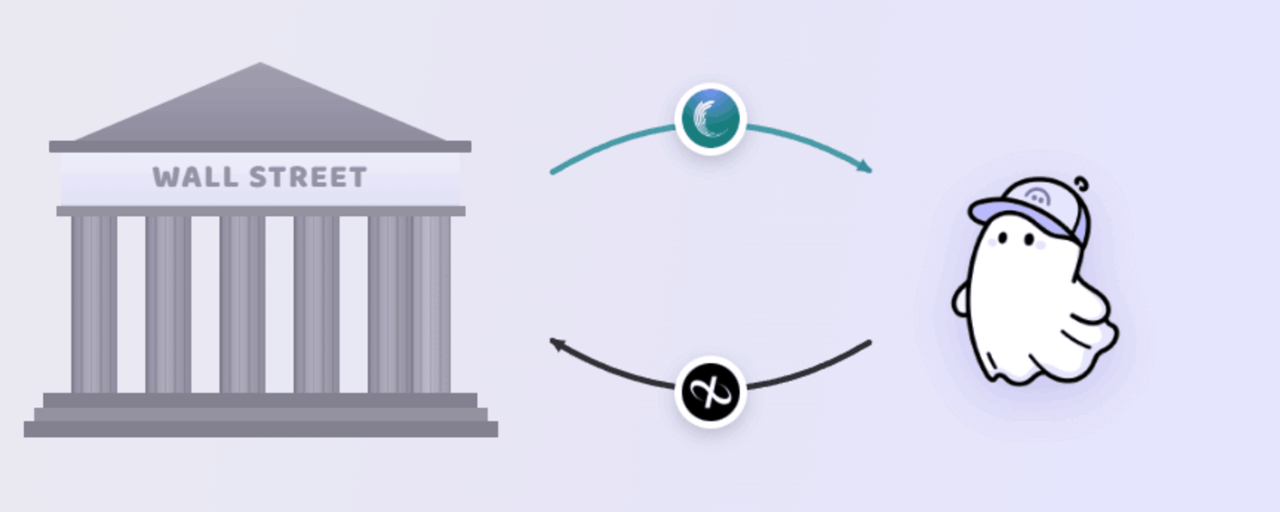
トークン化されたRWAはすでにオンチェーンで$320億あります。そのうち$62億はトークン化されたクレジットです。しかし、ウォール街の資産のうち、実際にどれくらいがDeFiで使えるのでしょうか?
Horizonは@aaveの専用RWA市場です。ユーザーはトークン化された実世界資産を担保として預け入れ、それに対してステーブルコインを借りることができます。
借り手はトークン化された実世界資産をHorizonに預け入れます。Aaveは、担保ポジションを表す譲渡不可のレシートトークンを発行します。借り手は、その担保価値の一定割合まで、USDC、RLUSD、または$GHOのようなステーブルコインを借り入れることができます。
Horizonは通常のAaveの借入ロジックを維持しつつ、流動性の担保のように振る舞わない資産に合わせて適応します。
借り手のヘルスファクターが1より上のままなら何も起こりません。ヘルスファクターが1を下回ると、そのポジションは清算(リキディエーション)の対象になります。清算業者は借り手の債務の一部を返済し、割引価格で担保を受け取ります。
通常のAave市場では、これは主に「スピードと流動性のゲーム」です。清算業者は不健全なポジションを監視し、債務を返済し、担保を引き当て、そしてその担保を流動性のある市場を通じて売却またはヘッジします。
RWA(実世界資産)では問題が別です。
問題は、清算業者が債務を返済できるかどうかだけではありません。法的にその資産を受け取れるか、保有できるか、資金調達できるか、償還できるか、そしてオフチェーンの決済を待てるかどうかです。
$mGLOBALは最近Aave Horizonにオンボーディングされました。mGLOBALは、Fasanara CapitalのGlobal Diversified Alternative Debt戦略を追跡する@MidasRWAのセキュリティトークンであり、売掛債権やデジタル請求書のような資産に焦点を当てた短期のプライベートクレジット・ポートフォリオです。
借り手が担保としてmGLOBALを使用し、ポジションが安全でない状態になると、清算ルートは単純に「即時の二次流動性がある」とは見なせません。誰かがステーブルコインの債務を返済し、mGLOBALの担保を受け取り、オンチェーンでの清算とオフチェーンでの償還のギャップを管理する必要があります。
ここで@infiniFiが登場します。
infiniFiは、指定清算業者としてAave Horizon上でmGLOBALの清算をサポートしています。infiniFiは、RWA担保のための専用の流動性・バランスシート層として機能し、それらをクレジットデスクに近い存在へと変えています。
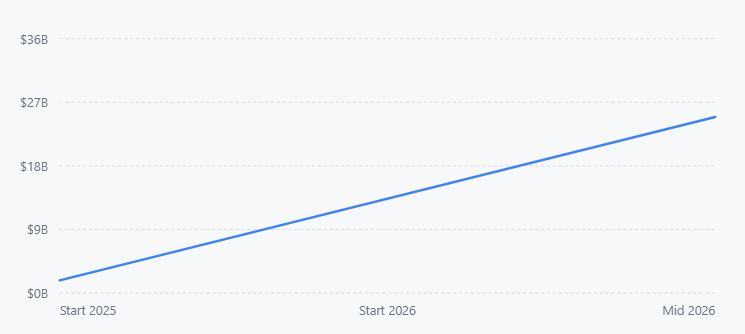
トークン化されたRWA市場はすでに数百億ドル規模です。現在の市場トラッカーによれば、分散されたオンチェーンRWAの価値は約$314億で、年初から5倍の成長に相当します。
Aaveはこれまでのライフタイムで累計で$1T超の融資を処理してきました。RWAがAave担保の重要な部分になるなら、市場はシンプルな問いに答える必要があります。トークン化されたプライベートクレジットの$10M、$50M、$100Mを清算する必要が生じたら、何が起きるのでしょうか?
ヘルスファクターが1を下回っているものの0.95を上回っており、かつ担保と債務の価値の両方が$2,000を超えている場合、借り手の総債務の最大50%まで清算できます。ヘルスファクターが0.95以下に落ちる場合、またはポジションが小さすぎてダスト問題が生じうる場合は、債務の最大100%まで清算できます。
Binance Research、2026年5月。「2025年初頭の約5倍」という記述から、2025年開始時点の値を推定。
$1MのmGLOBAL裏付けの借入は、ソフトブリーチでは$500kの清算を生み得ますし、より深いブリーチでは$1Mの清算を生み得ます。
mGLOBALの流動性アーキテクチャは、この現実を前提に設計されています。Midasには複数の流動性レイヤーがあり、10%の社内流動性スリーブ、コミット済みのMidas Staked Liquidityファシリティ、OTC(店頭)および清算業者ネットワーク、そして標準的な月次NAVの償還があります。
RWAはトークン化されたからといってDeFiで役に立つようになるわけではありません。市場を壊さずに、価格付けされ、借り入れの担保にでき、監視され、清算され、借り換えされ、そして(出口で)売却できるからこそ役に立つのです。
Horizonは、Aaveの中にその仕組みを構築するための最初期の本格的な試みの1つですが、IMO(私の見解)ではまだ改善点があります。
改善すべき最大の点は、清算業者の多様性です。指定清算業者(デジグネーテッド・リキディエーター)は許可型(permissioned)の資産では理にかなっていますが、市場は単一のバランスシートに依存すべきではありません。特定のRWA清算を扱える主体が1人か2人しかいないなら、その市場は本当に流動的とは言えません。それは、許可された信用で、出口の扉が薄い(狭い)状態です。
改善すべき2つ目は、清算能力に関する透明性です。ユーザーはTVLやAPYだけでなく、どれだけの即時流動性が存在するか、どれだけのコミット済みクレジットが利用可能か、各清算業者が現実的にどれだけの担保を吸収できるか、償還キューがどのように見えるのか、そして同時に複数の大口借り手が清算された場合に何が起きるのかを確認できるべきです。
改善すべき3つ目は清算の価格設定です。固定の清算ボーナスは、月次のNAV、償還サイクル、譲渡制限、不確実な二次流動性を持つ資産には単純すぎる可能性があります。$1MのRWA清算と、$50MのRWA清算では同じリスクを負いません。ディスカウントは、規模、期間、決済リスク、利用可能な出口の流動性を反映すべきです。
改善すべき4つ目は、ユーザーの解消(アンワインド)体験です。借り手は、担保の一部を使って債務を返済することで、清算の前にリスクを減らすための明確な道筋を持つべきです。特に、担保に短い期間の流動性や、ポジションが安全でない状態になる前にアクセスできる償還ウィンドウがある場合です。
実世界の資産が、ついにDeFiで使える担保になりつつあります。