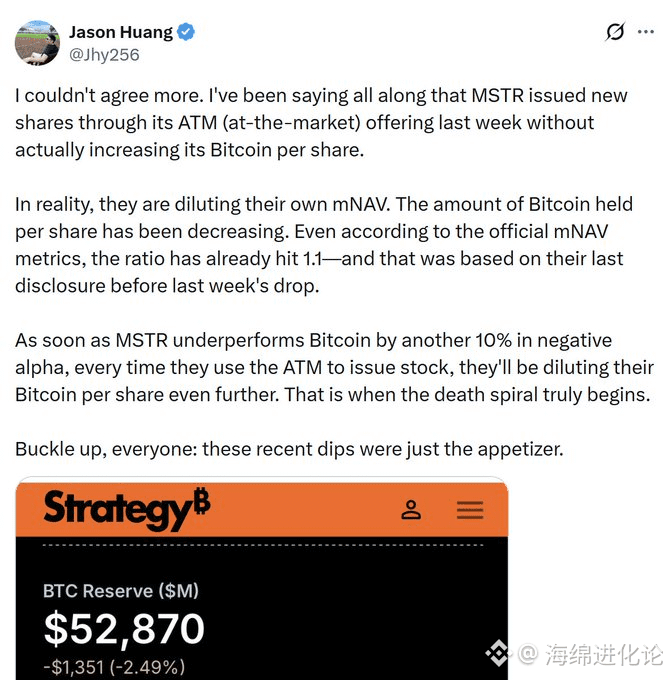
MSTRの増資による1株当たりのビットコイン保有の希薄化。もし継続すれば「デス・スパイラル」を引き起こすのか?
現在のmNAV 1.05xに加え、増資は主に現金を補うためであり、直ちにBTCを買うわけではないという現実が、「1株当たりBTCの希薄化 → デス・スパイラル」という状況を、実在する、かつ終盤に近づくテールリスクとして成立させています
しかし、それは「必然」ではありません。これはむしろ条件付きの引き金のようなものです。BTCが力強く上昇し続ければ → mNAVが回復し、希薄化リスクが緩和され得ます
一方で、BTCが横ばい/下落し、さらに低いプレミアムで増資が続くなら → 螺旋(スパイラル)の確率は大きく上昇します。特に優先株の配当支払いによる圧力が重なる場合は顕著です
これは、ビットコイン・エコシステムにおける最大かつ最もレバレッジの効いた単一主体が直面する重要なストレステストです。リスクは確かに現実に存在しますが、最終的には、ビットコインそのものの値動きと経営陣の資本配分の規律に大きく依存します
現在のmNAV 1.05xに加え、増資は主に現金を補うためであり、直ちにBTCを買うわけではないという現実が、「1株当たりBTCの希薄化 → デス・スパイラル」という状況を、実在する、かつ終盤に近づくテールリスクとして成立させています
しかし、それは「必然」ではありません。これはむしろ条件付きの引き金のようなものです。BTCが力強く上昇し続ければ → mNAVが回復し、希薄化リスクが緩和され得ます
一方で、BTCが横ばい/下落し、さらに低いプレミアムで増資が続くなら → 螺旋(スパイラル)の確率は大きく上昇します。特に優先株の配当支払いによる圧力が重なる場合は顕著です
これは、ビットコイン・エコシステムにおける最大かつ最もレバレッジの効いた単一主体が直面する重要なストレステストです。リスクは確かに現実に存在しますが、最終的には、ビットコインそのものの値動きと経営陣の資本配分の規律に大きく依存します