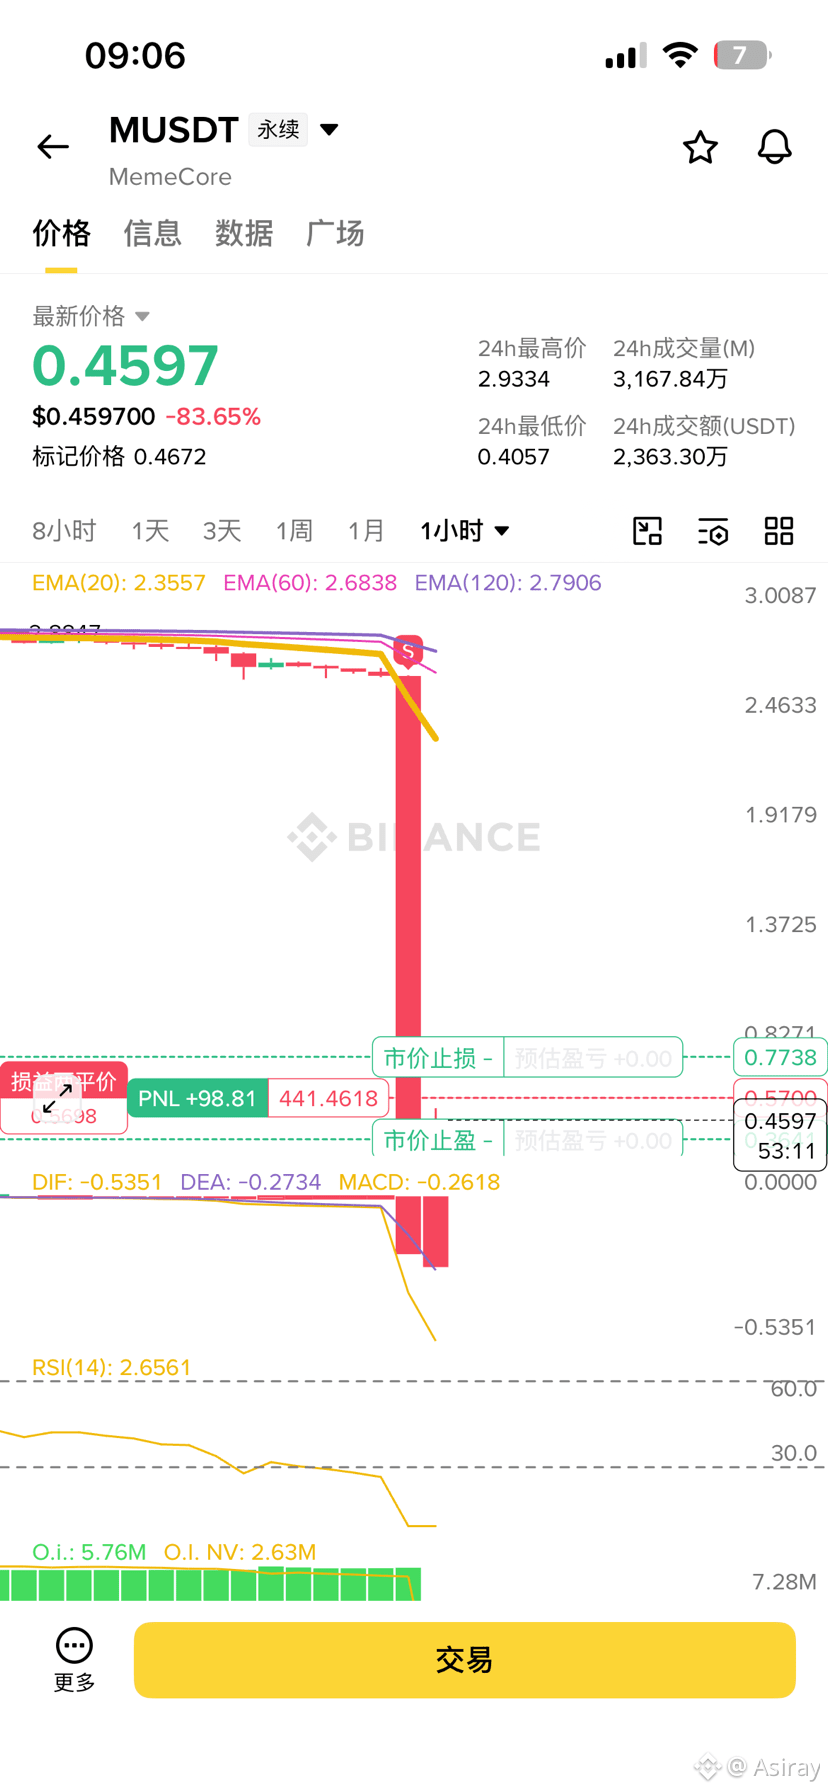
M 暴跌 83%:これは買いのチャンスではなく、「デス・スパイラル」の全面的な爆発だ #MUSDT
一、 「流動性枯渇」は既に確定
83% の下落は、個人投資家のパニック売りによるものではなく、オンチェーンの流動性プール(Liquidity Pool)の構造的な不均衡によるものだ。
マーケットメイカー撤退: 現代トークンの価格が重要な閾値を下回ると、マーケットメイカーは逆損失やプロトコル上のリスクを回避するため、流動性を迅速に引き揚げる。流動性の引き揚げは、さらに売り圧力の衝撃を増幅させ、結果として価格は断崖のように急落する。
スリッページ地獄: いまの M はすでに「極端に深いディープ・トラップ」に入っている。たとえ中規模の買い注文であっても、現在の取引環境では巨大なスリッページに遭遇する。つまり、表示価格よりはるかに高いコストで買うことになる。これにより、価格を押し上げるために買いで対抗しようとする行為は、経済的には自滅に等しい。
二、 投資調査の核心:ファンダメンタルズと「負のフィードバック機構」
M の今回の暴落は、本質的にはプロジェクトの基盤ロジックの機能不全だ:
レバレッジ調整(デレバレッジ)の連鎖反応: このような規模の下落は、通常、オンチェーンの担保(Lending Protocols)の清算を伴う。担保資産の価値が目減りすると、貸借プロトコルが自動的に清算をトリガーし、**「売却 → 価格下落 → さらに清算 → 追加の売却」**というデス・スパイラルが形成される。
信仰の崩壊と塊で固定された持ち分: 下落が 80% を超えるということは、初期の参加者がすでに深い含み損に入っていることを意味する。このレベルの持ち分破壊(Capitulation)は、消化に非常に長い時間がかかる。個人投資家の「下支え」は、機関投資家による清算の波面の前では極めて脆い。
三、 市場心理:「超割安反発」に惑わされるな
多くのトレーダーは「アンカリング効果」(つまり、$1 の価格が $0.17 まで下がったのだから、もうとても安いと考えること)に陥りがちだ。しかし投資調査の見解では、価値を測るのは絶対価格ではなく、その資本の利用効率(Capital Efficiency)だ。