
世界のテック株は、久しぶりの恐慌を経験しました。
韓国のKOSPIは一時8%超の急落となり、サーキットブレーカーが発動しました。
SKハイニックスが1日で12%超、サムスン電子が10%超下落しました。
米国株の取引前、マイクロン、サンディスク、インテル、マーベル(マイウィール)がそろって大幅に下げ、ナスダック先物は一時800ポイント近く急落しました。
多くの人がこう聞き始めています:
HBMの論理はもう終わったのですか?
メモリのサイクルはすでに天井を迎えたのでしょうか?
私はニュース面、資金面、産業チェーンのデータをすべて改めて見直しました。
私の結論は一言だけです:
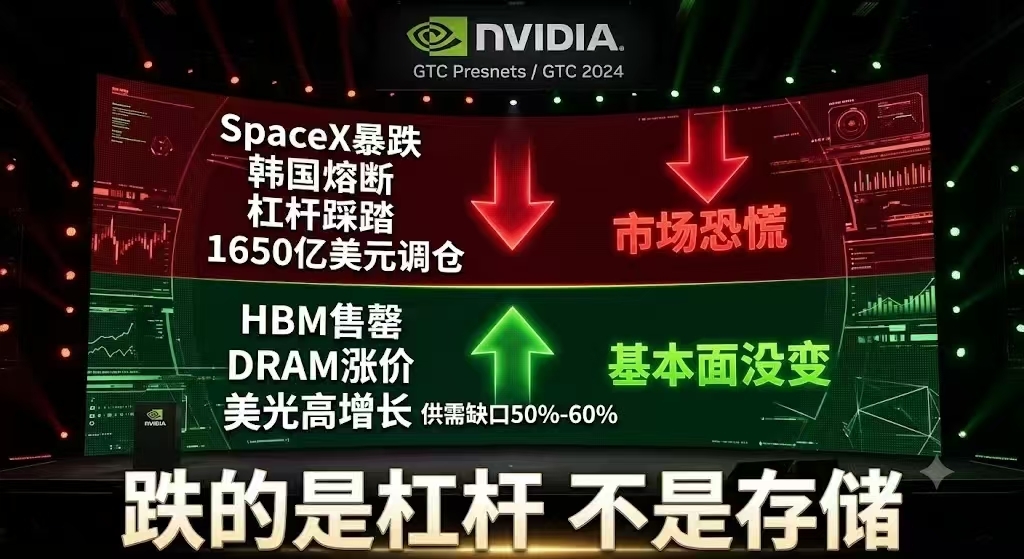
下落しているのは感情とレバレッジであって、ファンダメンタルズではありません。
1つ目:まずは引き金を見る。今回の暴落は、本質的にはメモリから始まったわけではない
今日、本当に世界のテックのセンチメントを引き金にしたのは、実は2つある。
① SpaceX が急落
直近3日間、SpaceXは225ドルから154.6ドルまで下がった。
市場の見積もりでは、3日で時価総額が6000億ドル以上蒸発。
同時に、企業は200億ドルの債券発行を発表した。
市場が心配し始めた:
上場直後に資金調達?
バリュエーションは高すぎないか?
さらにオプションのツールが上場すると、ついに売り方(ベア)が空売りの手段を手にした。
それで、高バリュエーションのテック成長株のセンチメントがいち早く崩れた。
② 韓国のレバレッジETFが踏み倒される(踏み上げ)。
韓国の規制当局が公開して明言:
三星電子、SKハイニックスのレバレッジETFを承認したことを後悔している。
本来は市場を安定させるはずだった。
しかし結果として恐慌を引き起こした。
保有者が先を争って逃げ始める。
ETFがやむを得ず減らされる。
減らしたせいで(現物の)元株が下落する。
元株の下落がさらに追証(強制決済)を引き起こす。
負のフィードバック(悪循環)が形成されること。
最終的に:
SKハイニックスが急落。
三星電子が急落。
KOSPI のサーキットブレーカー。
本質的にはレバレッジの清算(出清)の一連だ。
そしてHBMを売る/売れないの話とは関係ない。
二、四半期末、小作文(煽り記事)と本当の投げ売りが同時に出る
今日は、もっと多くの人が見落としている変数がもう1つある。
つまり四半期末。
ここ数日:
バンク・オブ・アメリカのHartnettがテック・バブルを警告。
モルガン・スタンレーのWilsonが、市場リスクを注意喚起。
いろんな「小作文」が飛び交う。
ただし本当に注目すべきは、見解ではなくて、
ではなく、お金だ。
JPモルガンの試算:
四半期末のリバランスは、1650億ドル規模の株の売り圧力につながり得る。
その中で:
日本のGPIF:約600億ドル;
米国の年金は約550億ドル;
それ以外は各種機関の資金によるもの。
上がりすぎたので、リバランス(持ち直し)する。
四半期末、提出物(宿題)を出す。
そこで:
センチメント + リバランス + レバレッジの踏み上げ。
3つのことが同時に起きた。
ロジックが崩れたように見える。
実際には資金の清算(ポジション調整)だけ。
③ 真の問題はここから:
ストレージのファンダメンタルズは変わったのか?
私の答え:
ない。
さらに3つの核心データは、1つも変わっていない。
① SKハイニックス
HBM の生産能力はすでに2026年まで売れている。
業界の需給ギャップは依然として50%〜60%のまま。
高コスト側のHBMは引き続き供給不足。
値上げのロジックは変わっていない。
② マイクロン
市場の見通し:
売上高は前年同期比で約270%増。
EPS 同比成長は900%超。
市場が本当に待っているのは決算の検証。
今日の株価ではない。
③ 業界全体
AIサーバーが引き続き拡張。
HBM の需要は引き続き増加。
供給は依然として不足。
在庫の積み上がりは起きていない。
需要が消えることは起きていない。
価格が崩壊することは起きていない。
過去1週間はこうだった。
今日はまだ同じ。
④ 多くの人が1つのミスを犯している
「構造的な踏み倒し(sell-offの連鎖)」
それを
「ファンダメンタルズ崩壊」。
これはまったく別の2つのことだ。
下がっているのは:
SpaceX のセンチメント;
韓国のレバレッジETF;
四半期末にリバランス;
パニック売り。
下がっていないのは:
HBM の需要;
AIの設備投資(キャピタル・エクスぺンディチャー);
需給ギャップ;
主力(リーディング)企業の収益力。
つまり:
今日下がっているのは株価。
需要ではない。
下がっているのはレバレッジ。
HBM ではない。
⑤ なぜ私は、かえって恐慌する必要がないと思うのか?
市場がいちばん犯しやすいミスは、短期の値動きを成長ロジックの変化だと捉えてしまうことだ。
2018年もそうだった。
2020年もそうだった。
2022年も同じだった。
本当の大チャンスは、多くの場合次のところに現れる:
市場はセンチメントでバリュエーションを殺し、
しかもファンダメンタルズが根本的に変わっていないとき。
もし需要が変わっていないなら、
受注は変わっていない。
利益は変わらず、
では、価格の大きな変動は、
多くの場合、それは持ち分(ポジション)の付け替え(資金の再配分)にすぎない。
⑥ 私自身にとっては
50万から100万。
毎日指数を当てる必要はない。
毎回の暴落で人生を疑う必要はない。
私がより気にしているのは:
誰が儲けている?
誰が価格決定権を持っているのか?
誰の需給ギャップがまだ拡大している?
誰の利益がこれからも伸び続ける?
他人が見ているのは大暴落。
私が見ているのは:
レバレッジが清算されている。
センチメントが放出されている。
そして保存(保持)ロジックは、
依然として変わっていない。
だから。
今日は下がっているのは市場。
HBM ではない。
下がっているのは株価。
需要ではない。
下がっているのはレバレッジ。
未来ではない。
Buy the moat, ride the bull — 壕(競争優位)を買って、強気相場に乗る。