

従来の金融モデルは市場を予測可能な機械だと見なします。資産価格は整然とした線形の動きをすると想定し、入力が$1なら比例した出力が期待されます。
現実はそうはなりません。現代の市場は非常に複雑で、非線形の適応システムです。フィードバックループによって駆動され、初期条件への極端な感受性があり、量子力学の原理を映すような構造的な転換が起こります。
暗号資産と既存データに対して非線形ダイナミクスと量子相転移を適用すると、小さく局所的な取引が、どのようにしてグローバルでシステミックな市場崩壊を引き起こすのかを、正確に確認できます。
1. 線形システムの崩壊(パワーロー)
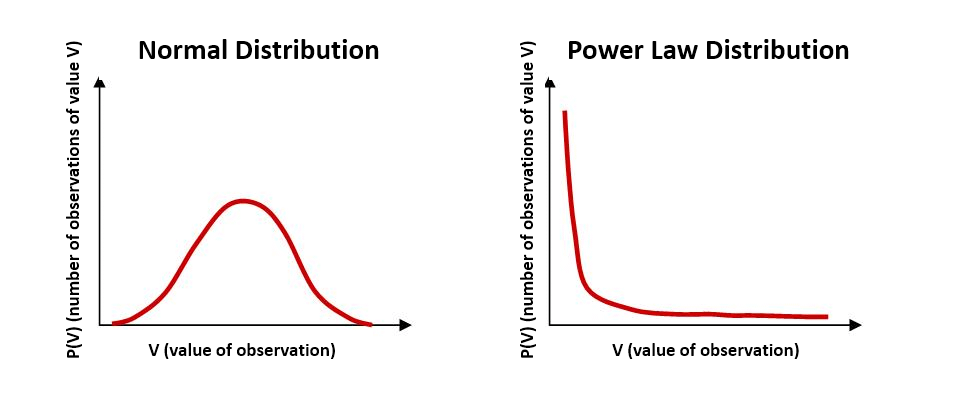
線形ファイナンスはベルカーブ(正規分布)に大きく依存します。このモデルでは、極端な市場変動はあまりに稀で、実質的に起こりえないと示唆されます。
たとえば「5シグマ」イベント(平均から標準偏差5つ分の移動)なら、4,776年に1回程度しか起きないはずです。しかし、非線形の金融市場では、このような巨大な下落や急騰が数年ごとに起こります。
非線形システムはパワーロー(べき法則)によって支配され、次のように表されます:
P(X > x) = x^(-alpha)
どこで:
P = イベントが起こる確率
x = 価格変動の大きさ
alpha = テール指数(通常、暗号資産および金融市場では2.0〜4.0の範囲)
このパワーロー分布のため、10%の下落は5%の下落の「2倍だけ」珍しいわけではありません。従来のモデルが予測するよりも、指数関数的に起こりやすくなります。だからこそ、単純な線形平均に基づくリスクモデルは、システミックな清算危機の際に一貫して失敗します。
2. 蝶の効果と感度の高い依存関係
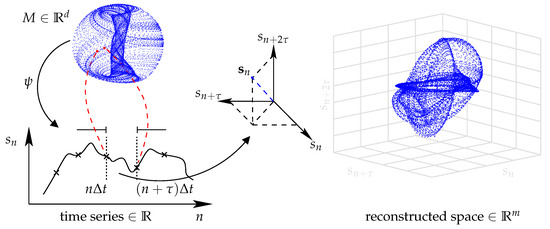
線形システムでは、入力エラー0.1%のような小さな誤差が、出力エラーも約0.1%のような小さな誤差として現れます。非線形システムでは、その微小な誤差が時間とともに指数関数的に増幅します。これは初期条件への感度の高い依存関係、つまり蝶の効果として知られています。
この乖離をリアプノフ指数(L)で測定します。ほぼ同一の2つの市場状態の間の距離が、時間(t)の経過とともにどのように変化するかを、次のように計算します。
Delta(t) = Delta_0 e^(L t)
ここでDelta_0は、市場環境における最初の微視的な差(たとえば、ある1つの軽微な取引アルゴリズムのミス)です。
Lが0より大きい場合、システムはカオス的です。たとえば、14:00:00.001に注文板へ入る単一の$10,000の自動売り注文が、14:00:00.002ではなく14:00:00.001だったというような、微小な変化があるだけで、同一の2つの市場軌道が大きく分岐してしまうことがあります。数分のうちに、一方の経路は安定して取引される一方、もう一方の経路は$500,000,000のフラッシュクラッシュを引き起こします。
3. フィナンシャルにおける量子相転移
物理学では、量子相転移(QPT)は絶対零度で発生します。熱ではなく、量子ゆらぎによって駆動される物質の基本的な状態の急な変化を表します。
定量ファイナンスに適用すると、市場は「量子」システムのように振る舞います。ここで温度に相当するのは市場流動性であり、変動は深刻なオーダーフローの偏りによって駆動されます。
[ 通常レジーム ] ---> ( 臨界分岐点 ) ---> [ 清算レジーム ]
流動性が高い 流動性がゼロになる ボラティリティが急騰する
ビッド/アスク スプレッド $0.01 注文板が空になる ビッド/アスク スプレッド $5.00
市場が臨界的な分岐点に近づくと、突然の相転移が起こります。
リキッド・ステート(通常レジーム):市場には深い流動性があります。主要な資産のビッド/アスク スプレッドは狭い(例:$0.01)。価格変化は小さく、局所的で、連続的です。
ソリダイフド・ステート(リキュイデーテッド・レジーム):システムは臨界閾値を超えます。流動性が瞬時にゼロまで落ちます。ビッド/アスク スプレッドは、$0.01から$5.00へ、ミリ秒単位で拡大します。
この相転移の間、資産価格はもはや一直線上を連続的に動きません。代わりに、「量子ジャンプ」として、ある価格水準から別の価格水準へ直接跳び、途中のすべての価格を完全にスキップします。これによりトレーダーは、標準的なストップロス注文を実行できなくなってしまいます。
4. カオスを定量化する:ハースト指数
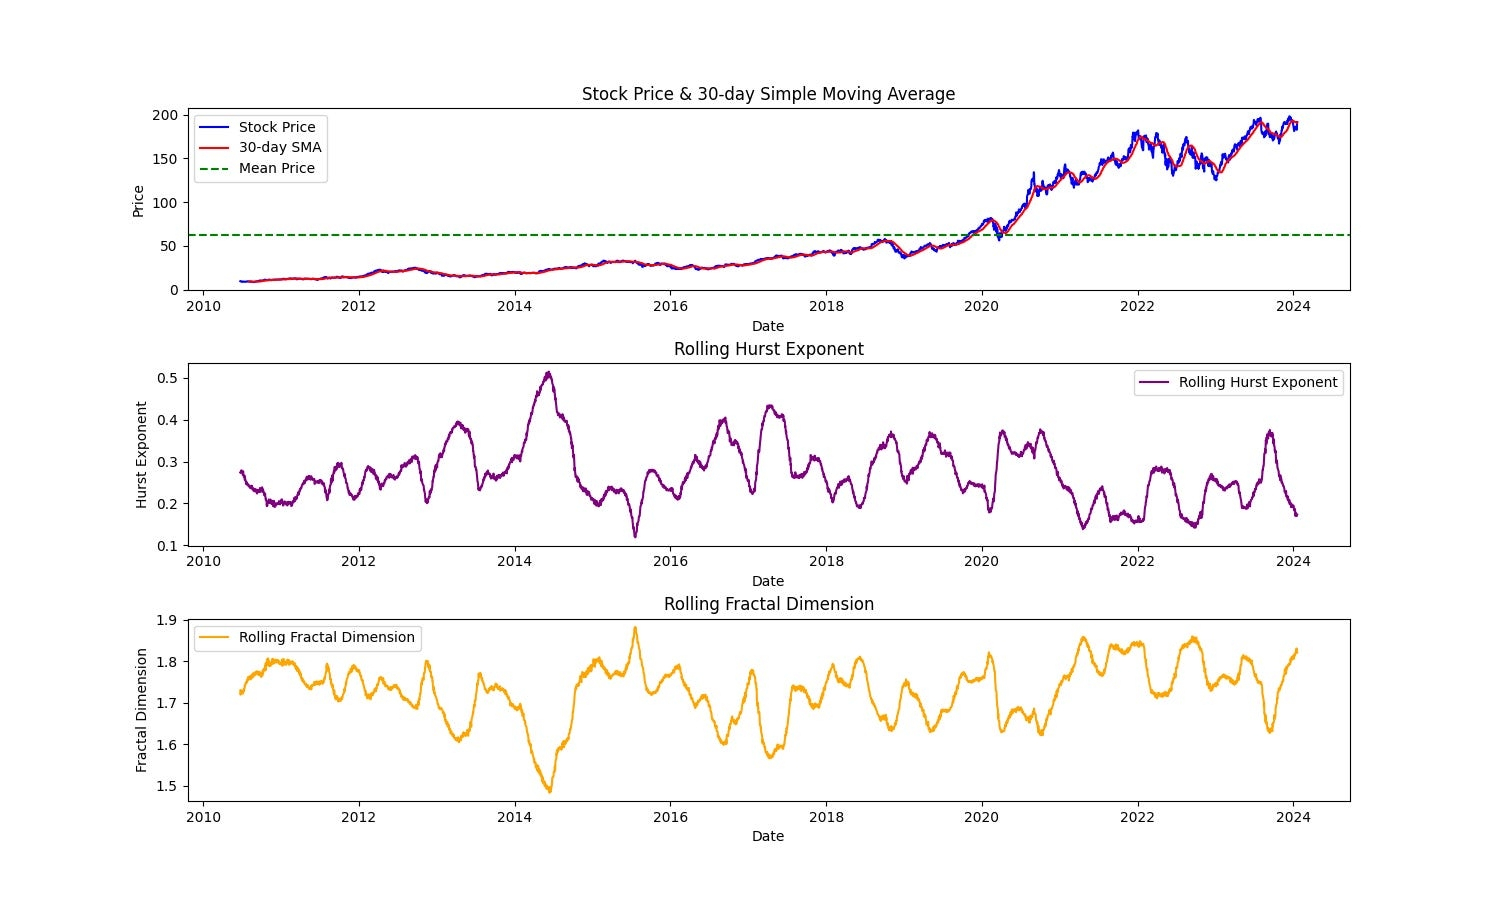
市場が本当にランダムなのか、線形なのか、それとも強く非線形なのかを判断するために、定量アナリストはハースト指数(H)を使います。この値は、金融時系列の長期記憶を測ります。
H = 0.5:市場は真のランダムウォークです。過去の価格変動は、将来の変動にまったく影響を与えません。
0 < H < 0.5:市場は平均回帰的です。価格が上がれば、次に高い確率で反転して下がる可能性が高くなります。
0.5 < H < 1.0:市場は持続的(トレンド型)です。過去の価格上昇が、将来の価格上昇を強く左右します。
多くの流動性が非常に高い市場では、静かな局面のあいだハースト指数が0.45〜0.55の間で変動します。ですが、大きな構造的な相転移や市場クラッシュの直前には、ハースト指数が急速に0.65以上へシフトすることがよくあります。この数学的シグネチャは、「カオスエンジン」が同期しており、大規模な非線形のブレイクアウトが差し迫っていることを示しています。
5. カオスエンジンにおけるリスク管理
市場は非線形のエンジンとして機能するため、相関係数のような伝統的な分散指標は非常に危険になります。静かな市場では、資産Aと資産Bの相関が0.1(完全に独立)かもしれません。しかし、量子相転移の最中には、相関が非線形にスナップして1.0になります。すべてが同時にクラッシュします。
カオスエンジンを生き残るには、リスク管理者は戦略を切り替えなければなりません:
テールを取引する:標準的なリスクモデルを捨てる。テール指数alphaが3.0以下で計算されたExpected Shortfall(ES)モデルを利用します。
相のジャンプを想定する:ストップロス注文は、狙った目標価格どおりには約定しないと考えてください。テールリスクのシナリオでは、少なくとも5%〜10%のスリッページ許容を織り込んでください。
動的なハースト変化を監視する:流動性の崩壊が引き起こされる前に、構造的な同期を見抜くため、異なる時間軸(1分、5分、15分チャート)で、リアルタイムにハースト指数の変化を追跡します。
線形的な予測可能性という錯覚を通り抜けることで、トレーダーは市場のボラティリティと戦うのをやめ、代わりに、カオスの奥深くに隠された数学的構造を活用できます。