

米株 $NOK ノキアは最近、かなり激しく洗ってる!
先週の水曜日、巫日もまたオプションを使って洗浄している!
この週末、ノキアは大きなニュースを連続で2本出した。
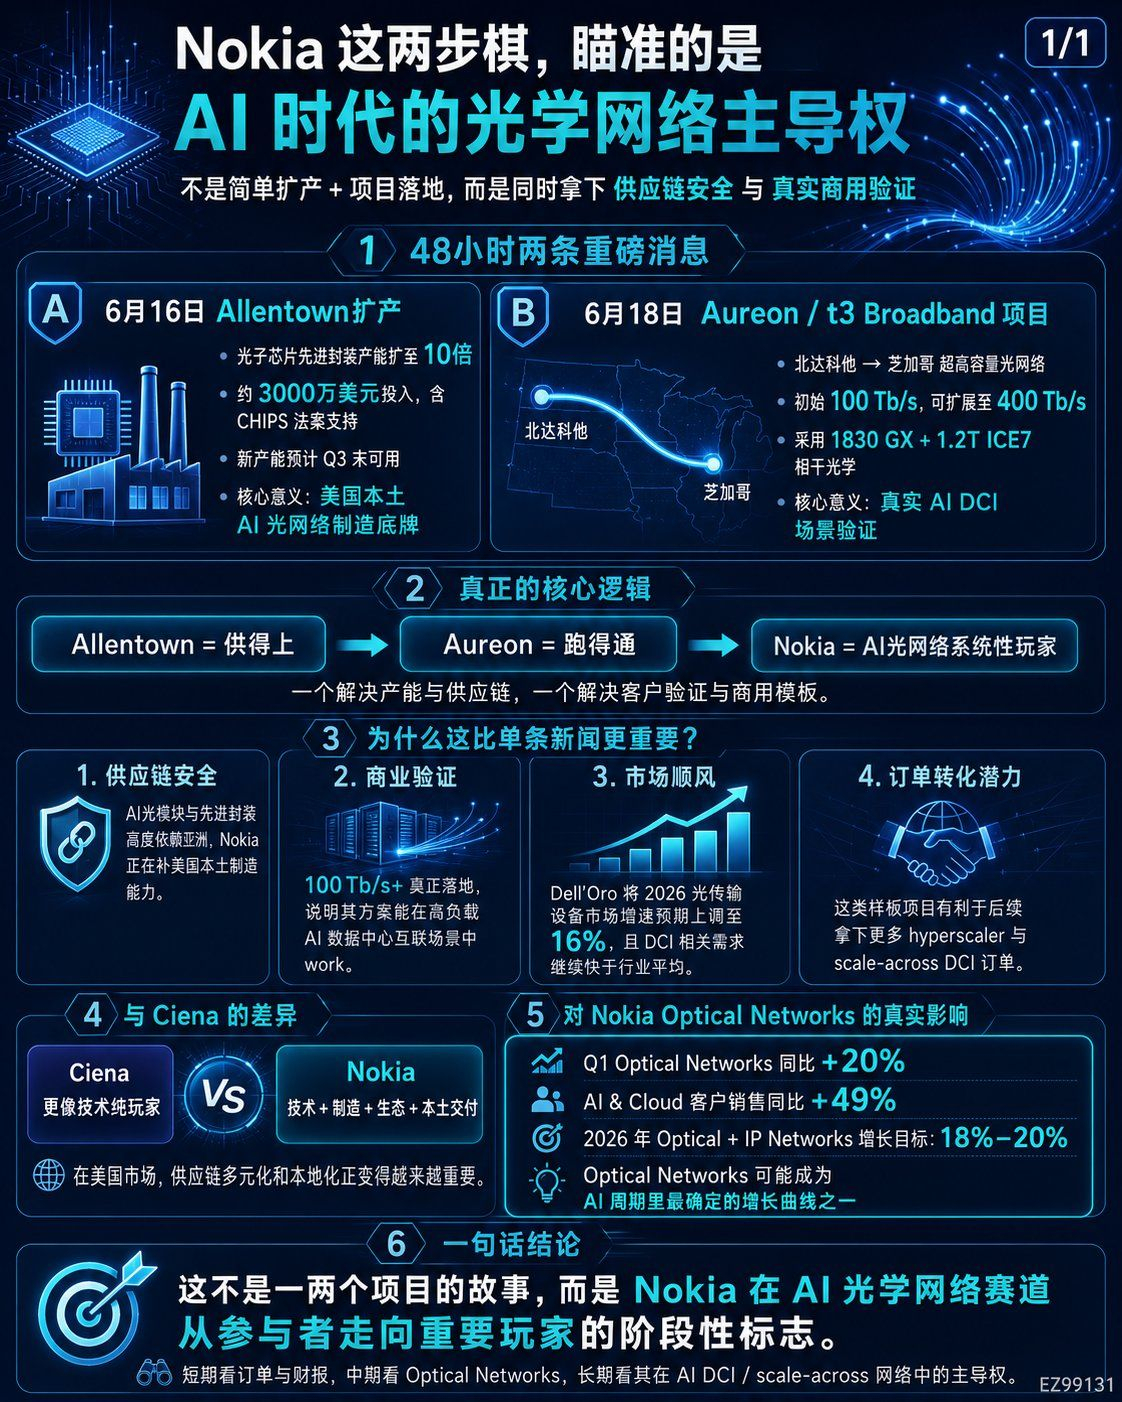
1本目、Allentownのフォトニックチップの先進パッケージング生産能力を、従来の10倍に拡大。
2本目は、t3 Broadband、Aureonと協業し、ノースダコタからシカゴまでの間にAI-readyの光伝送ネットワークを1本構築。初期容量は100Tb/sで、将来的には400Tb/sまで拡張可能。
单独看的话,这两条新闻都不算特別复杂。
もう1本は増産。
もう1本はプロジェクトの実装。
でも一緒に見ると、味わいが違ってくる。
ノキアのこの二つの戦略が本当に狙っているのは、短期的に受注をいくつか増やすことではなく、AI時代の光ネットワークを主導することだと思います。
現在のAIデータセンター最大の問題は、GPU不足だけでも、電力という単一の要因でもありません。
より大きな問題は、データをどう運ぶかです。
GPUクラスターはますます大規模になり、モデルも大きくなっています。学習と推論には、サーバー、ラック、キャンパス、データセンターの間を大量のデータが行き来する必要があります。
つまり、光ネットワークは従来の「通信インフラ」から、AI工場の「血管システム」へと変わりつつあります。
だからこそ、今回のノキアの動きは重要だと思います。
Allentownは供給の問題を解決します。
Aureonは実証の問題を解決します。
一つ目の問いは、将来、米国市場でAI光ネットワーク機器が大量に必要になったとき、十分に供給できるかどうかです。
もう一つの問いは、実際のAIデータセンター接続の現場で、自社の技術が機能するかどうかです。
この二つが同時に起きていることの意味は、個々のニュースをはるかに上回ります。
まずはAllentownから見てみましょう。
今回ノキアが拡大するのは、米国内のadvanced test and packaging、つまり先端試験・パッケージング能力です。
重要なのは投資額ではありません。米国で光子チップを光モジュールにパッケージングできる数少ない拠点の一つで、生産能力を一気に10倍に拡大することです。
今の状況を考えると、これは非常にデリケートな問題です。
AIデータセンター向けの光モジュール、コヒーレント光学、低消費電力伝送への需要は急増していますが、世界のパッケージングや光部品のサプライチェーンは依然としてアジアに大きく依存しています。
米国のhyperscalerが今後もAIデータセンターを大規模に建設するなら、サプライチェーンの安全性、国内製造、関税、地政学リスクを完全に無視することはできません。
Allentownへの投資強化は、本質的に、米国のAI光ネットワークを支える国内基盤を整える動きです。
単なる増産ではありません。
これは顧客にこう伝えるものです。
技術を提供できるだけでなく、重要な光学部品を米国内で供給することもできます。
これは今後、hyperscaler、通信事業者、政府機関、そして高いセキュリティ要件を持つ顧客を獲得するうえで、ますます重要になる可能性があります。
次に、Aureonのルートを見てみましょう。
ノースダコタ州からシカゴまで、初期容量は100 Tb/sで、将来的には400 Tb/sまで拡張できます。
ノキアの1830 GXプラットフォーム、Super C/L-band光回線システム、1.2T ICE7コヒーレント光学を採用しています。
このプロジェクトの価値は、容量の大きさだけではありません。
本当に重要なのは、ノキアの最新世代の光伝送ソリューションを、AIデータセンター接続の実際の現場に投入したことです。
AI時代のDCIは、都市圏に光ファイバーを何本か追加するだけの話ではありません。
今後、ますます多くの需要は次のようなものになります。
より長距離。
ファイバー1本あたりの容量をさらに高めること。
より低い消費電力。
地域のデータセンターを中核となるクラウドノードに、より効率よく接続すること。
ノースダコタ州からシカゴまでのようなルートは、この流れを象徴しています。
AIインフラを見る多くの人は、GPU、HBM、ASIC、光モジュールばかりに注目しています。
しかし、AI工場が分散型に拡大し始めれば、地域をまたぐデータセンター接続は間違いなく不可欠になります。
ここに、ノキアのOptical Networksの大きな可能性があります。
さらに興味深いのは、業界データもこの見方を裏付けていることです。
Dell’Oroによると、2025年の世界の光伝送機器市場は10%成長し、市場規模は約160億ドルに達しました。DCI関連のWDM直接調達収入は40%近く増加しました。
最新の予測はさらに強気です。
2026年の光伝送機器市場の成長率見通しを10%から16%に引き上げ、市場売上高は180億ドルを超えると予想しています。
理由は明快です。
AIデータセンターがDCI需要を押し上げ、多くのサプライヤーですでに受注残の増加や納期の長期化が見られます。
この言葉は実はとても重要です。
光ネットワークはニッチな周辺分野ではなく、AIインフラで供給が逼迫しつつあるサプライチェーンの一角だということを示しています。
需要がないわけではありません。
むしろ今の問題は、誰が納入できるかです。
ここで再び、ノキアの二つの戦略に話が戻ります。
Allentownは生産能力です。
Aureonは実例です。
前者は、供給能力があると顧客に信頼してもらうためのものです。
後者は、実際に稼働できると顧客に信頼してもらうためのものです。
この二つが組み合わさることで、ノキアは単に「当社にも光ネットワーク製品があります」と言うだけでなく、より完全な商業的な循環を構築できます。
Cienaと比べると、ノキアはこれまでDCI分野に特化したプレイヤーではありませんでした。
Cienaは長年、光伝送分野で強い存在感を持ち、WaveLogicもhyperscalerの間で広く採用されています。
しかし、ノキアがInfineraを買収してから状況は変わりました。
コヒーレントエンジン、光伝送システム、垂直統合能力を補強しました。
ここに米国内のATP増産と、北米で実際に進むAI DCIプロジェクトが加わることで、ノキアの持ち札はより充実します。
Cienaは、非常に高い専門性を持つ光学技術企業といった存在です。
ノキアは今、別の戦略を取っています。
光学技術。
IPネットワーク。
国内製造。
システムの納入。
通信事業者との関係。
hyperscalerとAI cloudのビジネス機会。
これは一点突破ではなく、複合的な戦略です。
短期的には、Cienaが簡単にシェアを譲ることはないでしょう。
多くのhyperscaler案件では、今なおCienaのほうが従来からの優位性を持っています。
ただ、2026年から2028年の期間を見ると、顧客が重視する要素は増えていくかもしれません。
性能だけではありません。
サプライチェーンの多様化もあります。
米国内での供給能力。
供給能力の確実性。
システムレベルのソリューション。
この点で、ノキアは最も重要なピースを補おうとしています。
だからこそ、ノキアを単なる「昔ながらの通信機器株」として見るべきではないと思います。
第1四半期のデータには、すでに変化が表れ始めています。
AI & Cloud顧客向け売上高は49%増加しました。
Optical Networksは20%成長しました。
同社はOptical + IP Networksの2026年成長目標を18~20%に引き上げました。
これは、光ネットワークがノキアの物語の片隅にある存在ではなく、Network Infrastructureの中でAIサイクルを最もよく象徴する成長曲線になったことを示しています。
Allentownの増産によって、供給できるかどうかが解決します。
Aureonのプロジェクトは、顧客が実際に買ってくれるかという問題を解決します。
第1四半期の受注と成長データが示すのは、この事業がすでに成果を出し始めているかどうかです。
この三つを合わせて考えることが、私がノキアに再び注目する理由です。
もちろん、リスクについても触れておく必要があります。
第一に、競争は非常に激しいです。
Ciena、Huawei、ZTE、Cisco Acacia、Marvellなどの企業が、それぞれ異なるレイヤーで光ネットワーク市場の足場を築いています。
第二に、hyperscalerは引き続きプラガブル光モジュールやIPoDWDMを推進するため、価値の一部がシステム機器からモジュールやチップへ移る可能性があります。
第三に、Infineraの統合後、粗利益率と納入効率が本当に改善することをノキアは証明する必要があります。
第四に、短期的に株価がAI光ネットワークへの期待を先取りしているなら、決算での裏付けがより重要になります。
だから、ノキアをリスクのない割安な優良株だとは言いません。
より正確に言えば、AI光ネットワークのサイクルによって再評価されつつある、老舗のインフラ企業です。
値動きの大きさは、$MRVL、$LITE、$COHRのような、より上流の光インターコネクト銘柄に及ばないかもしれません。
一方、ノキアの強みはよりシステム全体に関わる立ち位置と低いバリュエーションにあり、事業の見られ方も「通信機器」から「AIデータセンター接続インフラ」へと変わりつつあります。
ノキアのこの二つの戦略を、私はこう捉えています。
Allentownはサプライチェーン面の材料です。
Aureonは顧客による実証の材料です。
第1四半期の光ネットワーク成長は、ファンダメンタルズ面の材料です。
今後ノキアが北米で同様のDCIプロジェクトを継続して獲得し、Infineraの能力を十分に取り込めれば、Optical Networksは今後2~3年で最も重要な成長曲線になる可能性が高いです。
これは一つのプロジェクトだけの話ではありません。
単なる生産能力の拡大でもありません。
これは、AI時代におけるノキアの新たな立ち位置を見つける動きです。
かつてノキアといえば、誰もが携帯電話を思い浮かべました。
その後、ノキアは5G機器メーカーと見なされるようになりました。
しかし今では、AIデータセンター間の「見えない光の道」を担う重要なプレイヤーになりつつあります。
今のNokiaに対する私の見方はシンプルです。
短期的には受注と決算に注目です。
中期的には、Optical Networksの成長がグループ平均を上回り続けられるかに注目です。
長期的には、AI DCIやscale-acrossネットワークにおいて、単なる参加者から中核サプライヤーの一社へと成長できるかが重要です。
この事業が軌道に乗れば、ノキアの再評価はまだ始まったばかりかもしれません。
記事を、より個人的な見解を感じさせる長文投稿に書き直しました。事実関係もあわせて確認しています。Allentownの増産は6月16日のノキアの発表で、米国内のATP生産能力を最大10倍に拡大するのが中心です。新生産能力は第3四半期末までに商用化される見込みで、ノキアが米国で進めるAIネットワーク接続向け40億ドルの複数年投資計画の一環です。(markets.businessinsider.com) Aureonのプロジェクトは6月18日のノキアの発表で、初期容量は100 Tb/s、最大400 Tb/sまで拡張可能です。ノースダコタ州のデータセンターとシカゴを結び、1830 GX、Super C/L-band、1.2T ICE7を採用します。(Nokia Corporation | Nokia) 市場については、Dell’Oroの最新予測で、2026年の光伝送機器市場の成長率見通しが10%から16%に引き上げられ、DCIの直接調達収入は第1四半期も約40%成長したとされています。(Dell'Oro Group) ノキアの第1四半期決算でも、AI & Cloud顧客向け売上高は49%、Optical Networksは20%増加し、2026年のOptical + IP Networksの成長目標は18~20%に引き上げられました。(Nokia Corporation | Nokia)
最近ノキアを見ていて、単なる通信機器株の反発を語っているのではないと、ますます感じています。
AIインフラの中核を成すバリューチェーンに、静かに自らを再び位置づけようとしているように見えます。
6月中旬、ノキアは相次いで二つの発表を行いました。
一つ目は、Allentownで光子チップの先端パッケージング能力を従来の10倍に拡大することです。
二つ目は、t3 Broadband、Aureonと協力し、ノースダコタ州からシカゴまでAI対応の光伝送ネットワークを構築することです。初期容量は100 Tb/sで、将来的には400 Tb/sまで拡張できます。
この二つのニュースは、それぞれ単独で見れば、特に複雑な話ではありません。
一つは増産です。
一つは、プロジェクトの実現です。
しかし、二つを合わせて見ると、意味合いが変わってきます。
ノキアのこの二つの戦略が本当に狙っているのは、短期的に受注をいくつか増やすことではなく、AI時代の光ネットワークを主導することだと思います。
現在のAIデータセンター最大の問題は、GPU不足だけでも、電力という単一の要因でもありません。
より大きな問題は、データをどう運ぶかです。
GPUクラスターはますます大規模になり、モデルも大きくなっています。学習と推論には、サーバー、ラック、キャンパス、データセンターの間を大量のデータが行き来する必要があります。
つまり、光ネットワークは従来の「通信インフラ」から、AI工場の「血管システム」へと変わりつつあります。
だからこそ、今回のノキアの動きは重要だと思います。
Allentownは供給の問題を解決します。
Aureonは実証の問題を解決します。
一つ目の問いは、将来、米国市場でAI光ネットワーク機器が大量に必要になったとき、十分に供給できるかどうかです。
もう一つの問いは、実際のAIデータセンター接続の現場で、自社の技術が機能するかどうかです。
この二つが同時に起きていることの意味は、個々のニュースをはるかに上回ります。
まずはAllentownから見てみましょう。
今回ノキアが拡大するのは、米国内のadvanced test and packaging、つまり先端試験・パッケージング能力です。
重要なのは投資額ではありません。米国で光子チップを光モジュールにパッケージングできる数少ない拠点の一つで、生産能力を一気に10倍に拡大することです。
今の状況を考えると、これは非常にデリケートな問題です。
AIデータセンター向けの光モジュール、コヒーレント光学、低消費電力伝送への需要は急増していますが、世界のパッケージングや光部品のサプライチェーンは依然としてアジアに大きく依存しています。
米国のhyperscalerが今後もAIデータセンターを大規模に建設するなら、サプライチェーンの安全性、国内製造、関税、地政学リスクを完全に無視することはできません。
Allentownへの投資強化は、本質的に、米国のAI光ネットワークを支える国内基盤を整える動きです。
単なる増産ではありません。
これは顧客にこう伝えるものです。
技術を提供できるだけでなく、重要な光学部品を米国内で供給することもできます。
これは今後、hyperscaler、通信事業者、政府機関、そして高いセキュリティ要件を持つ顧客を獲得するうえで、ますます重要になる可能性があります。
次に、Aureonのルートを見てみましょう。
ノースダコタ州からシカゴまで、初期容量は100 Tb/sで、将来的には400 Tb/sまで拡張できます。
ノキアの1830 GXプラットフォーム、Super C/L-band光回線システム、1.2T ICE7コヒーレント光学を採用しています。
このプロジェクトの価値は、容量の大きさだけではありません。
本当に重要なのは、ノキアの最新世代の光伝送ソリューションを、AIデータセンター接続の実際の現場に投入したことです。
AI時代のDCIは、都市圏に光ファイバーを何本か追加するだけの話ではありません。
今後、ますます多くの需要は次のようなものになります。
より長距離。
ファイバー1本あたりの容量をさらに高めること。
より低い消費電力。
地域のデータセンターを中核となるクラウドノードに、より効率よく接続すること。
ノースダコタ州からシカゴまでのようなルートは、この流れを象徴しています。
AIインフラを見る多くの人は、GPU、HBM、ASIC、光モジュールばかりに注目しています。
しかし、AI工場が分散型に拡大し始めれば、地域をまたぐデータセンター接続は間違いなく不可欠になります。
ここに、ノキアのOptical Networksの大きな可能性があります。
さらに興味深いのは、業界データもこの見方を裏付けていることです。
Dell’Oroによると、2025年の世界の光伝送機器市場は10%成長し、市場規模は約160億ドルに達しました。DCI関連のWDM直接調達収入は40%近く増加しました。
最新の予測はさらに強気です。
2026年の光伝送機器市場の成長率見通しを10%から16%に引き上げ、市場売上高は180億ドルを超えると予想しています。
理由は明快です。
AIデータセンターがDCI需要を押し上げ、多くのサプライヤーですでに受注残の増加や納期の長期化が見られます。
この言葉は実はとても重要です。
光ネットワークはニッチな周辺分野ではなく、AIインフラで供給が逼迫しつつあるサプライチェーンの一角だということを示しています。
需要がないわけではありません。
むしろ今の問題は、誰が納入できるかです。
ここで再び、ノキアの二つの戦略に話が戻ります。
Allentownは生産能力です。
Aureonは実例です。
前者は、供給能力があると顧客に信頼してもらうためのものです。
後者は、実際に稼働できると顧客に信頼してもらうためのものです。
この二つが組み合わさることで、ノキアは単に「当社にも光ネットワーク製品があります」と言うだけでなく、より完全な商業的な循環を構築できます。
Cienaと比べると、ノキアはこれまでDCI分野に特化したプレイヤーではありませんでした。
Cienaは長年、光伝送分野で強い存在感を持ち、WaveLogicもhyperscalerの間で広く採用されています。
しかし、ノキアがInfineraを買収してから状況は変わりました。
コヒーレントエンジン、光伝送システム、垂直統合能力を補強しました。
ここに米国内のATP増産と、北米で実際に進むAI DCIプロジェクトが加わることで、ノキアの持ち札はより充実します。
Cienaは、非常に高い専門性を持つ光学技術企業といった存在です。
ノキアは今、別の戦略を取っています。
光学技術。
IPネットワーク。
国内製造。
システムの納入。
通信事業者との関係。
hyperscalerとAI cloudのビジネス機会。
これは一点突破ではなく、複合的な戦略です。
短期的には、Cienaが簡単にシェアを譲ることはないでしょう。
多くのhyperscaler案件では、今なおCienaのほうが従来からの優位性を持っています。
ただ、2026年から2028年の期間を見ると、顧客が重視する要素は増えていくかもしれません。
性能だけではありません。
サプライチェーンの多様化もあります。
米国内での供給能力。
供給能力の確実性。
システムレベルのソリューション。
この点で、ノキアは最も重要なピースを補おうとしています。
だからこそ、ノキアを単なる「昔ながらの通信機器株」として見るべきではないと思います。
第1四半期のデータには、すでに変化が表れ始めています。
AI & Cloud顧客向け売上高は49%増加しました。
Optical Networksは20%成長しました。
同社はOptical + IP Networksの2026年成長目標を18~20%に引き上げました。
これは、光ネットワークがノキアの物語の片隅にある存在ではなく、Network Infrastructureの中でAIサイクルを最もよく象徴する成長曲線になったことを示しています。
Allentownの増産によって、供給できるかどうかが解決します。
Aureonのプロジェクトは、顧客が実際に買ってくれるかという問題を解決します。
第1四半期の受注と成長データが示すのは、この事業がすでに成果を出し始めているかどうかです。
この三つを合わせて考えることが、私がノキアに再び注目する理由です。
もちろん、リスクについても触れておく必要があります。
第一に、競争は非常に激しいです。
Ciena、Huawei、ZTE、Cisco Acacia、Marvellなどの企業が、それぞれ異なるレイヤーで光ネットワーク市場の足場を築いています。
第二に、hyperscalerは引き続きプラガブル光モジュールやIPoDWDMを推進するため、価値の一部がシステム機器からモジュールやチップへ移る可能性があります。
第三に、Infineraの統合後、粗利益率と納入効率が本当に改善することをノキアは証明する必要があります。
第四に、短期的に株価がAI光ネットワークへの期待を先取りしているなら、決算での裏付けがより重要になります。
だから、ノキアをリスクのない割安な優良株だとは言いません。
より正確に言えば、AI光ネットワークのサイクルによって再評価されつつある、老舗のインフラ企業です。
値動きの大きさは、MRVL、LITE、COHRのような、より上流の光インターコネクト銘柄に及ばないかもしれません。
一方、ノキアの強みはよりシステム全体に関わる立ち位置と低いバリュエーションにあり、事業の見られ方も「通信機器」から「AIデータセンター接続インフラ」へと変わりつつあります。
ノキアのこの二つの戦略を、私はこう捉えています。
Allentownはサプライチェーン面の材料です。
Aureonは顧客による実証の材料です。
第1四半期の光ネットワーク成長は、ファンダメンタルズ面の材料です。
今後ノキアが北米で同様のDCIプロジェクトを継続して獲得し、Infineraの能力を十分に取り込めれば、Optical Networksは今後2~3年で最も重要な成長曲線になる可能性が高いです。
これは一つのプロジェクトだけの話ではありません。
単なる生産能力の拡大でもありません。
これは、AI時代におけるノキアの新たな立ち位置を見つける動きです。
かつてノキアといえば、誰もが携帯電話を思い浮かべました。
その後、ノキアは5G機器メーカーと見なされるようになりました。
しかし今では、AIデータセンター間の「見えない光の道」を担う重要なプレイヤーになりつつあります。
今のNokiaに対する私の見方はシンプルです。
短期的には受注と決算に注目です。
中期的には、Optical Networksの成長がグループ平均を上回り続けられるかに注目です。
長期的には、AI DCIやscale-acrossネットワークにおいて、単なる参加者から中核サプライヤーの一社へと成長できるかが重要です。
この事業が軌道に乗れば、ノキアの再評価はまだ始まったばかりかもしれません。
記事を、より個人的な見解を感じさせる長文投稿に書き直しました。事実関係もあわせて確認しています。Allentownの増産は6月16日のノキアの発表で、米国内のATP生産能力を最大10倍に拡大するのが中心です。新生産能力は第3四半期末までに商用化される見込みで、ノキアが米国で進めるAIネットワーク接続向け40億ドルの複数年投資計画の一環です。(markets.businessinsider.com) Aureonのプロジェクトは6月18日のノキアの発表で、初期容量は100 Tb/s、最大400 Tb/sまで拡張可能です。ノースダコタ州のデータセンターとシカゴを結び、1830 GX、Super C/L-band、1.2T ICE7を採用します。(Nokia Corporation | Nokia) 市場については、Dell’Oroの最新予測で、2026年の光伝送機器市場の成長率見通しが10%から16%に引き上げられ、DCIの直接調達収入は第1四半期も約40%成長したとされています。(Dell'Oro Group) ノキアの第1四半期決算でも、AI & Cloud顧客向け売上高は49%、Optical Networksは20%増加し、2026年のOptical + IP Networksの成長目標は18~20%に引き上げられました。(Nokia Corporation | Nokia)
最近ノキアを見ていて、単なる通信機器株の反発を語っているのではないと、ますます感じています。
AIインフラの中核を成すバリューチェーンに、静かに自らを再び位置づけようとしているように見えます。
6月中旬、ノキアは相次いで二つの発表を行いました。
一つ目は、Allentownで光子チップの先端パッケージング能力を従来の10倍に拡大することです。
二つ目は、t3 Broadband、Aureonと協力し、ノースダコタ州からシカゴまでAI対応の光伝送ネットワークを構築することです。初期容量は100 Tb/sで、将来的には400 Tb/sまで拡張できます。
この二つのニュースは、それぞれ単独で見れば、特に複雑な話ではありません。
一つは増産です。
一つは、プロジェクトの実現です。
しかし、二つを合わせて見ると、意味合いが変わってきます。
ノキアのこの二つの戦略が本当に狙っているのは、短期的に受注をいくつか増やすことではなく、AI時代の光ネットワークを主導することだと思います。
現在のAIデータセンター最大の問題は、GPU不足だけでも、電力という単一の要因でもありません。
より大きな問題は、データをどう運ぶかです。
GPUクラスターはますます大規模になり、モデルも大きくなっています。学習と推論には、サーバー、ラック、キャンパス、データセンターの間を大量のデータが行き来する必要があります。
つまり、光ネットワークは従来の「通信インフラ」から、AI工場の「血管システム」へと変わりつつあります。
だからこそ、今回のノキアの動きは重要だと思います。
Allentownは供給の問題を解決します。
Aureonは実証の問題を解決します。
一つ目の問いは、将来、米国市場でAI光ネットワーク機器が大量に必要になったとき、十分に供給できるかどうかです。
もう一つの問いは、実際のAIデータセンター接続の現場で、自社の技術が機能するかどうかです。
この二つが同時に起きていることの意味は、個々のニュースをはるかに上回ります。
まずはAllentownから見てみましょう。
今回ノキアが拡大するのは、米国内のadvanced test and packaging、つまり先端試験・パッケージング能力です。
重要なのは投資額ではありません。米国で光子チップを光モジュールにパッケージングできる数少ない拠点の一つで、生産能力を一気に10倍に拡大することです。
今の状況を考えると、これは非常にデリケートな問題です。
AIデータセンター向けの光モジュール、コヒーレント光学、低消費電力伝送への需要は急増していますが、世界のパッケージングや光部品のサプライチェーンは依然としてアジアに大きく依存しています。
米国のhyperscalerが今後もAIデータセンターを大規模に建設するなら、サプライチェーンの安全性、国内製造、関税、地政学リスクを完全に無視することはできません。
Allentownへの投資強化は、本質的に、米国のAI光ネットワークを支える国内基盤を整える動きです。
単なる増産ではありません。
これは顧客にこう伝えるものです。
技術を提供できるだけでなく、重要な光学部品を米国内で供給することもできます。
これは今後、hyperscaler、通信事業者、政府機関、そして高いセキュリティ要件を持つ顧客を獲得するうえで、ますます重要になる可能性があります。
次に、Aureonのルートを見てみましょう。
ノースダコタ州からシカゴまで、初期容量は100 Tb/sで、将来的には400 Tb/sまで拡張できます。
ノキアの1830 GXプラットフォーム、Super C/L-band光回線システム、1.2T ICE7コヒーレント光学を採用しています。
このプロジェクトの価値は、容量の大きさだけではありません。
本当に重要なのは、ノキアの最新世代の光伝送ソリューションを、AIデータセンター接続の実際の現場に投入したことです。
AI時代のDCIは、都市圏に光ファイバーを何本か追加するだけの話ではありません。
今後、ますます多くの需要は次のようなものになります。
より長距離。
ファイバー1本あたりの容量をさらに高めること。
より低い消費電力。
地域のデータセンターを中核となるクラウドノードに、より効率よく接続すること。
ノースダコタ州からシカゴまでのようなルートは、この流れを象徴しています。
AIインフラを見る多くの人は、GPU、HBM、ASIC、光モジュールばかりに注目しています。
しかし、AI工場が分散型に拡大し始めれば、地域をまたぐデータセンター接続は間違いなく不可欠になります。
ここに、ノキアのOptical Networksの大きな可能性があります。
さらに興味深いのは、業界データもこの見方を裏付けていることです。
Dell’Oroによると、2025年の世界の光伝送機器市場は10%成長し、市場規模は約160億ドルに達しました。DCI関連のWDM直接調達収入は40%近く増加しました。
最新の予測はさらに強気です。
2026年の光伝送機器市場の成長率見通しを10%から16%に引き上げ、市場売上高は180億ドルを超えると予想しています。
理由は明快です。
AIデータセンターがDCI需要を押し上げ、多くのサプライヤーですでに受注残の増加や納期の長期化が見られます。
この言葉は実はとても重要です。
光ネットワークはニッチな周辺分野ではなく、AIインフラで供給が逼迫しつつあるサプライチェーンの一角だということを示しています。
需要がないわけではありません。
むしろ今の問題は、誰が納入できるかです。
ここで再び、ノキアの二つの戦略に話が戻ります。
Allentownは生産能力です。
Aureonは実例です。
前者は、供給能力があると顧客に信頼してもらうためのものです。
後者は、実際に稼働できると顧客に信頼してもらうためのものです。
この二つが組み合わさることで、ノキアは単に「当社にも光ネットワーク製品があります」と言うだけでなく、より完全な商業的な循環を構築できます。
Cienaと比べると、ノキアはこれまでDCI分野に特化したプレイヤーではありませんでした。
Cienaは長年、光伝送分野で強い存在感を持ち、WaveLogicもhyperscalerの間で広く採用されています。
しかし、ノキアがInfineraを買収してから状況は変わりました。
コヒーレントエンジン、光伝送システム、垂直統合能力を補強しました。
ここに米国内のATP増産と、北米で実際に進むAI DCIプロジェクトが加わることで、ノキアの持ち札はより充実します。
Cienaは、非常に高い専門性を持つ光学技術企業といった存在です。
ノキアは今、別の戦略を取っています。
光学技術。
IPネットワーク。
国内製造。
システムの納入。
通信事業者との関係。
hyperscalerとAI cloudのビジネス機会。
これは一点突破ではなく、複合的な戦略です。
短期的には、Cienaが簡単にシェアを譲ることはないでしょう。
多くのhyperscaler案件では、今なおCienaのほうが従来からの優位性を持っています。
ただ、2026年から2028年の期間を見ると、顧客が重視する要素は増えていくかもしれません。
性能だけではありません。
サプライチェーンの多様化もあります。
米国内での供給能力。
供給能力の確実性。
システムレベルのソリューション。
この点で、ノキアは最も重要なピースを補おうとしています。
だからこそ、ノキアを単なる「昔ながらの通信機器株」として見るべきではないと思います。
第1四半期のデータには、すでに変化が表れ始めています。
AI & Cloud顧客向け売上高は49%増加しました。
Optical Networksは20%成長しました。
同社はOptical + IP Networksの2026年成長目標を18~20%に引き上げました。
これは、光ネットワークがノキアの物語の片隅にある存在ではなく、Network Infrastructureの中でAIサイクルを最もよく象徴する成長曲線になったことを示しています。
Allentownの増産によって、供給できるかどうかが解決します。
Aureonのプロジェクトは、顧客が実際に買ってくれるかという問題を解決します。
第1四半期の受注と成長データが示すのは、この事業がすでに成果を出し始めているかどうかです。
この三つを合わせて考えることが、私がノキアに再び注目する理由です。
もちろん、リスクについても触れておく必要があります。
第一に、競争は非常に激しいです。
Ciena、Huawei、ZTE、Cisco Acacia、Marvellなどの企業が、それぞれ異なるレイヤーで光ネットワーク市場の足場を築いています。
第二に、hyperscalerは引き続きプラガブル光モジュールやIPoDWDMを推進するため、価値の一部がシステム機器からモジュールやチップへ移る可能性があります。
第三に、Infineraの統合後、粗利益率と納入効率が本当に改善することをノキアは証明する必要があります。
第四に、短期的に株価がAI光ネットワークへの期待を先取りしているなら、決算での裏付けがより重要になります。
だから、ノキアをリスクのない割安な優良株だとは言いません。
より正確に言えば、AI光ネットワークのサイクルによって再評価されつつある、老舗のインフラ企業です。
値動きの大きさは、MRVL、LITE、COHRのような、より上流の光インターコネクト銘柄に及ばないかもしれません。
一方、ノキアの強みはよりシステム全体に関わる立ち位置と低いバリュエーションにあり、事業の見られ方も「通信機器」から「AIデータセンター接続インフラ」へと変わりつつあります。
ノキアのこの二つの戦略を、私はこう捉えています。
Allentownはサプライチェーン面の材料です。
Aureonは顧客による実証の材料です。
第1四半期の光ネットワーク成長は、ファンダメンタルズ面の材料です。
今後ノキアが北米で同様のDCIプロジェクトを継続して獲得し、Infineraの能力を十分に取り込めれば、Optical Networksは今後2~3年で最も重要な成長曲線になる可能性が高いです。
これは一つのプロジェクトだけの話ではありません。
単なる生産能力の拡大でもありません。
これは、AI時代におけるノキアの新たな立ち位置を見つける動きです。
かつてノキアといえば、誰もが携帯電話を思い浮かべました。
その後、ノキアは5G機器メーカーと見なされるようになりました。
しかし今では、AIデータセンター間の「見えない光の道」を担う重要なプレイヤーになりつつあります。
今のNokiaに対する私の見方はシンプルです。
短期的には受注と決算に注目です。
中期的には、Optical Networksの成長がグループ平均を上回り続けられるかに注目です。
長期的には、AI DCIやscale-acrossネットワークにおいて、単なる参加者から中核サプライヤーの一社へと成長できるかが重要です。
この事業が軌道に乗れば、ノキアの再評価はまだ始まったばかりかもしれません。