
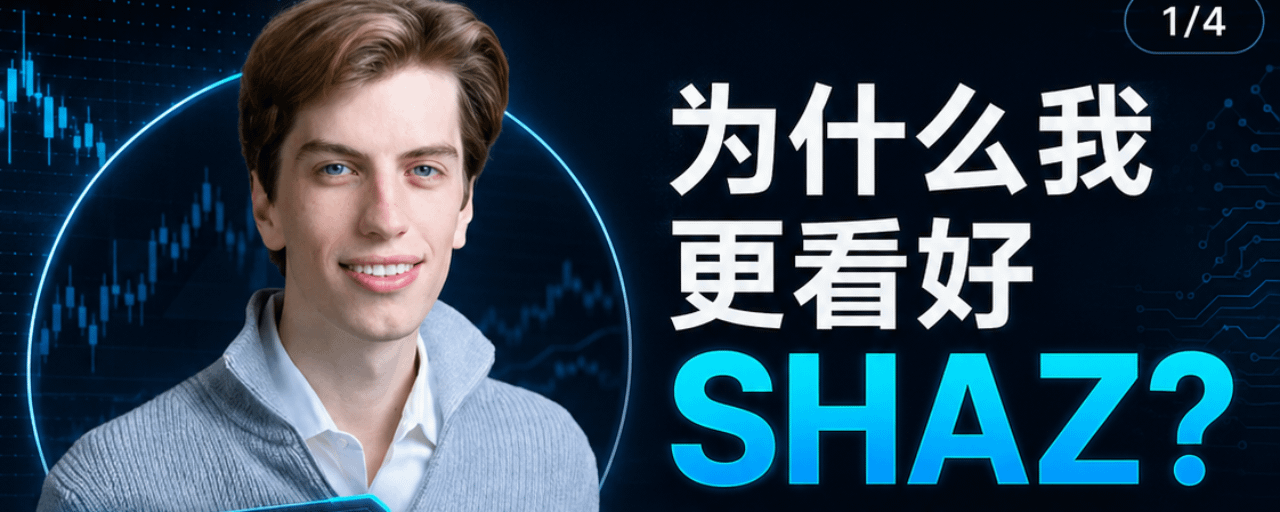

米国株のセクターでは、最近 $SHAZ を調べています。
私は、SHAZ が見過ごされている有望な宝くじ株だと分かりました!
そして最も重要なのは #英伟达 の裏付けがあり、さらにオーストラリアとも協定を結んでいることです!
それで私は底値で仕込んだんです!私の調査によると、#Leopold は 54 前後でも買っていました。
この会社は、単純に小型の AI 関連株として捉えるだけではだめだと思います。面白いのは、オーストラリア版の AI ネオクラウド・プラットフォームになりつつある可能性があるところです。
多くの人が AI のインフラを見たとき、最初に思い浮かべるのは $IREN、$CRWV、$NBIS、$APLD です。
しかし、SHAZ の物語はちょっと違うんです。
#IRENの本質は、マイニング企業からAIデータセンター企業への転換です。市場は同社がビットコインマイナーなのか、エネルギー株なのか、AIクラウドプラットフォームなのかで評価に迷うでしょう。
$SHAZのストーリーは、よりシンプルです。
同社が現在掲げているのは、オーストラリア国内のAIクラウド、主権AI、GPUコンピューティング基盤、そしてNVIDIA Cloud Partnerです。
こうした要素が重なれば、アップサイドの大きさはまったく違ってきます。
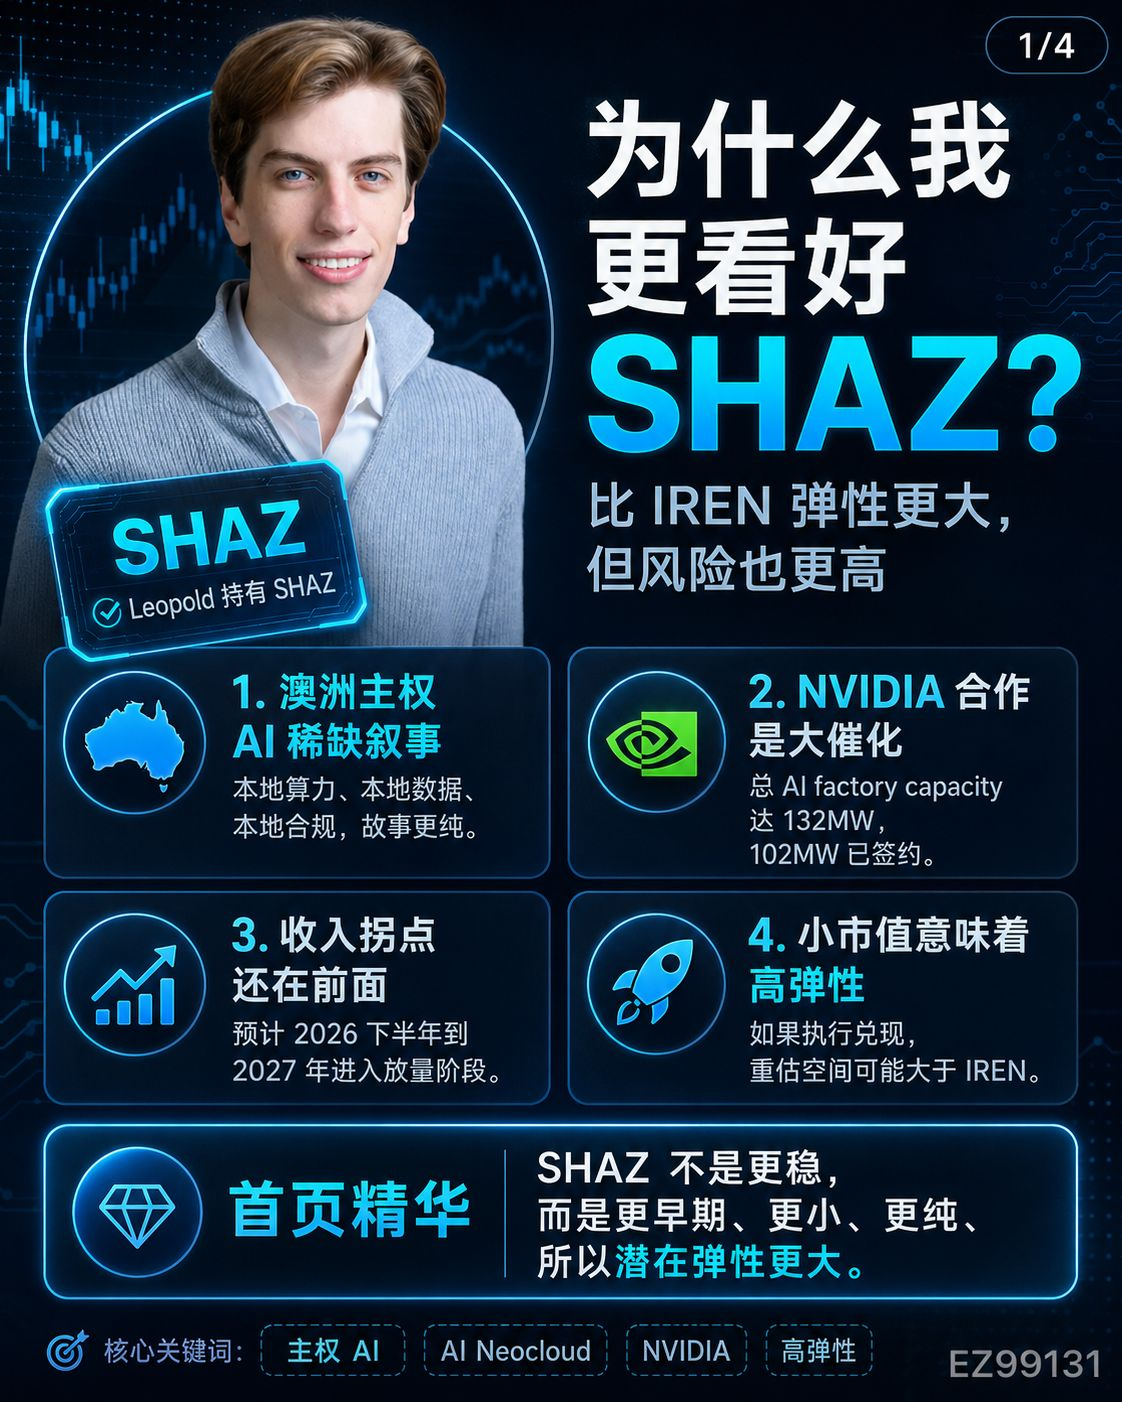
私が#SHAZに強気な最初の理由は、そのストーリーが非常に希少なことです。
AIに取り組む必要があるのは米国だけではありません。オーストラリア、アジア太平洋地域の政府、企業、大学、研究機関も、国内で利用できるAIコンピューティング能力を必要としています。
特にデータセキュリティ、コンプライアンス、主権AIが関わる場面では、すべての顧客がデータやトレーニング業務を海外のクラウドに置くことを望むわけではありません。
これがSHAZの位置づけです。
同社が販売しているのはソフトウェアでも一般的なデータセンターでもありません。GPU、ネットワーク、ストレージ、データセンター容量、運用サービスをまとめてAIファクトリーとして提供しているのです。
顧客はGPUを自分で購入したり、クラスターを構築したり、電力、冷却、ネットワーク、スケジューリングに対応したりする必要がありません。
顧客はコンピューティング能力を購入するだけで済みます。
これがネオクラウドの最も魅力的なところです。
第二の理由は、NVIDIAとのつながりです。
SHAZとNVIDIAの6年間にわたる戦略的コンピューティング提携では、Grace Blackwell GB300 GPUを最大40,000基導入する計画です。
提携後、同社のAIファクトリーの総容量は132MWに拡大し、そのうち102MWはすでにエンドユーザーと契約済みです。2027年半ばまでにNVIDIA GPUを55,000基以上導入することを目指しています。
小型株企業にとって、これは普通のニュースではありません。
つまり市場は突然、SHAZがプレゼン資料で語っているだけではなく、実際に上流のリソースを確保し、設備能力の拡大を進めていることに気づいたということです。
もちろん、NVIDIAとの提携はNVIDIAが直接資金を提供することを意味せず、株価上昇を保証するものでもありません。
しかしAIインフラ分野では、NVIDIAのGPUを確保し、NVIDIAのエコシステムに参入し、顧客との契約とGPUの供給を結びつけられること自体が、希少なリソースです。
第三の理由は、収益の転換点がまだ市場に完全には織り込まれていない可能性があることです。
現時点でSHAZの過去の売上はごく小さいため、従来型のPERで評価しても意味がありません。
実際の評価方法は、将来の契約容量を収益に転換できるかどうかを見ることです。
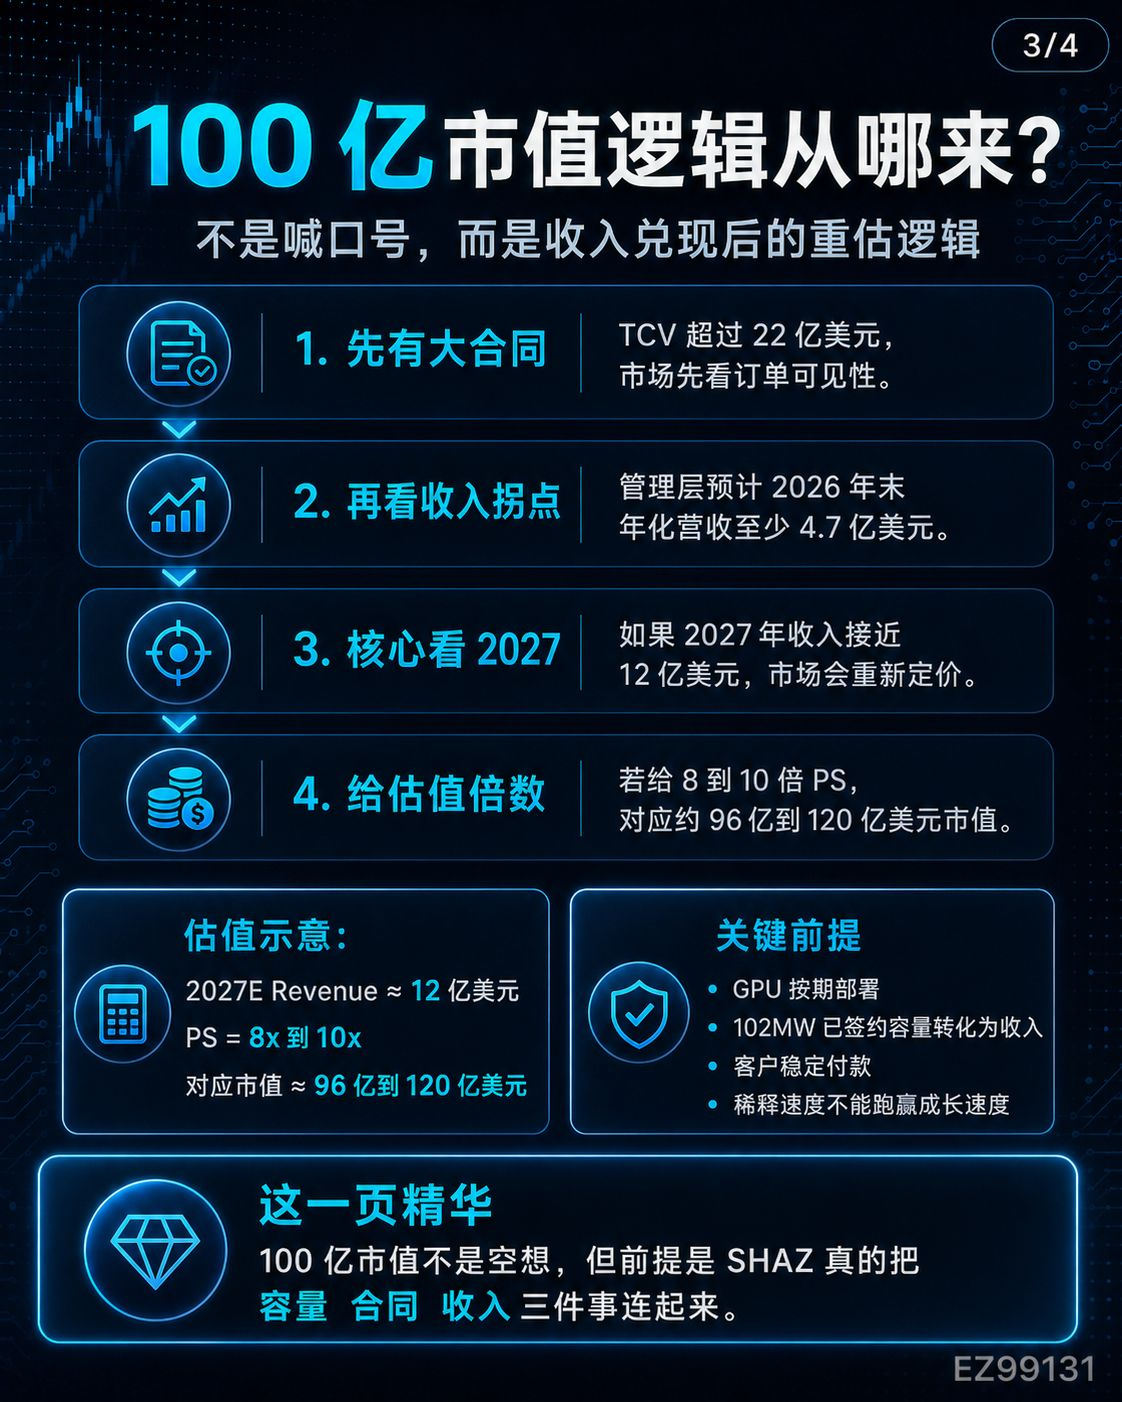
2026年下半期に契約収入の計上が始まり、2027年も売上高が伸び続ければ、市場は同社を「小型AI関連株」から「オーストラリアのAIインフラプラットフォーム」へと再評価するかもしれません。
だからこそ、時価総額100億ドルという声が上がっているのです。
この目標が必ず達成されるとは思いませんが、その論理はまったく根拠のないものではないと思います。
同社が将来、年間売上高10億ドル以上を達成し、市場が売上高の8~10倍のPSRを付ければ、時価総額100億ドルも議論の余地があります。
重要なのはスローガンではなく、収益化のスピードです。
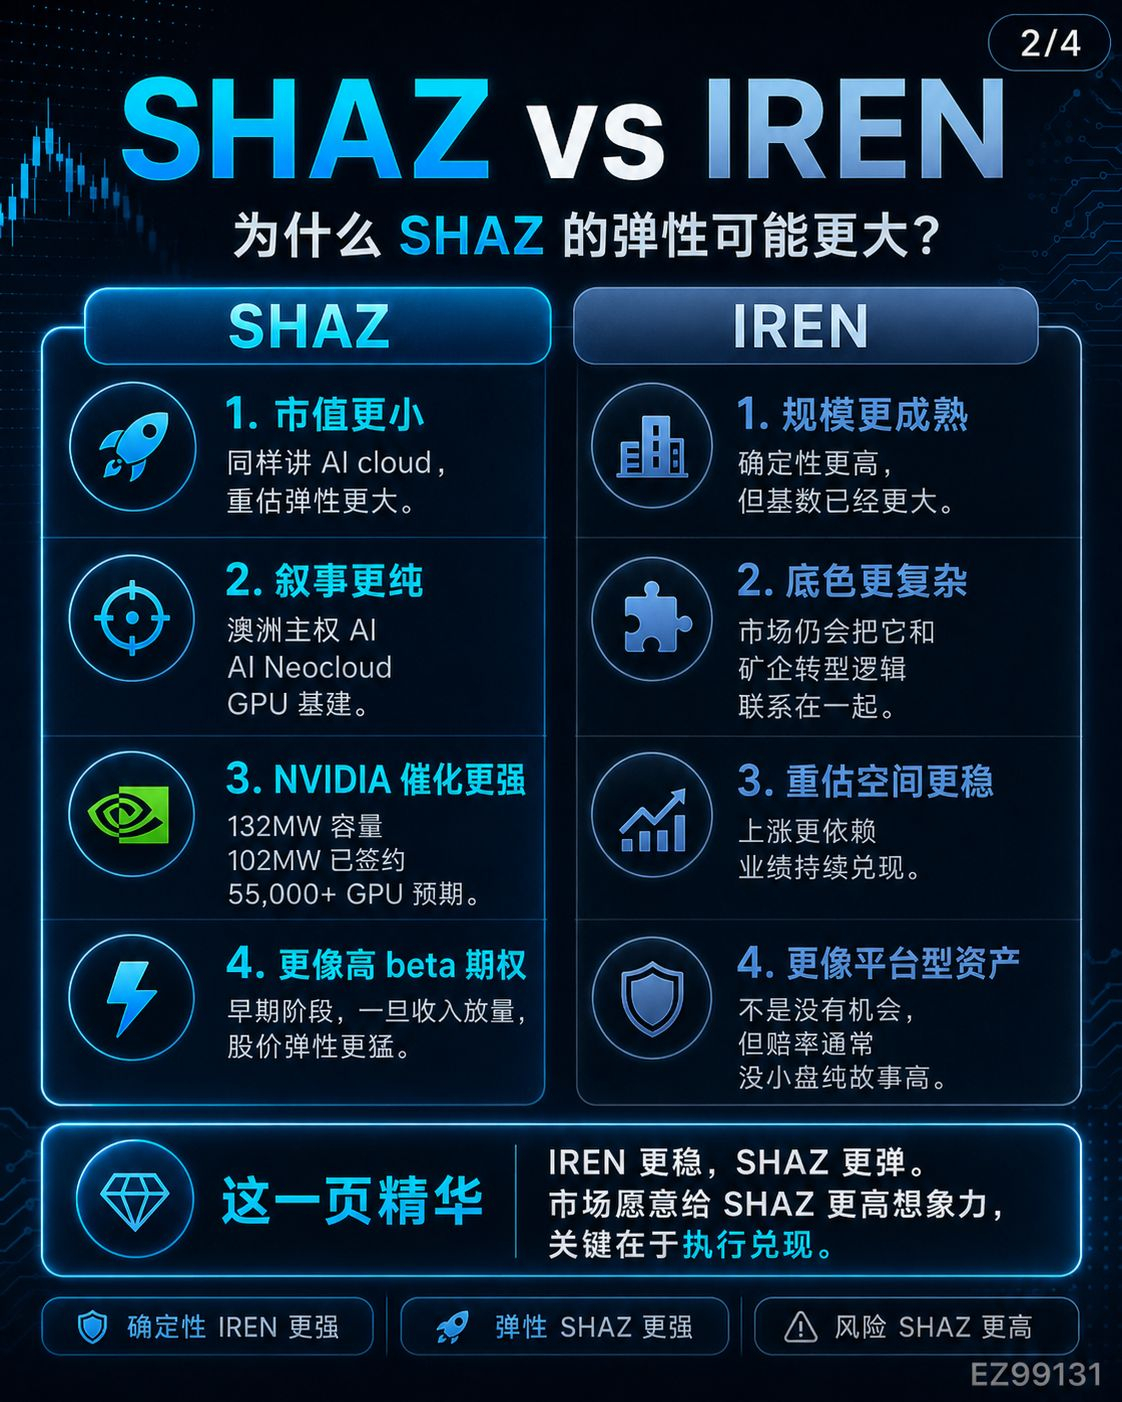
第四の理由は、SHAZのほうがIRENよりアップサイドが大きいことです。
IRENは確実性が高く、規模も大きいですが、時価総額はすでにかなり大きくなっています。
SHAZの強みは、まだ初期段階で規模が小さく、ストーリーが純粋で、市場の認識もまだ完全には固まっていないことです。
小型企業は「生き残れるか」から「大きく成長できるか」へと移ると、バリュエーションの上昇余地が非常に大きくなります。
これが小型成長株の最も魅力的なところです。
しかし、ここが最も大きなリスクでもあります。
SHAZの最大の問題は、ストーリーの規模が足りないことではなく、あまりに大きく、実行が難しいことです。
これだけのGPUを買うには資金が必要です。
これだけ多くのAIファクトリーを導入するには、資金が必要です。
これほど急速に拡大するにも、資金が必要です。
だからこそ、希薄化リスクは必ず正面から議論すべきです。
同社はつい先日、16億ドルの資金調達を実施しました。その一部は株式とプレファンド型ワラント、一部は転換社債です。
これは事業のファンダメンタルズにとっては燃料ですが、既存株主にとっては希薄化です。
今後、収益化が早く進めば、市場はこれを成長資金の調達と捉えるでしょう。
収益化が遅れれば、市場はこれをさらなる株式希薄化と見るでしょう。
したがって、SHAZは低リスク資産ではありません。
MRVLでもNokiaでもありません。
MRVLはAIインターコネクトとASICの中核銘柄で、Nokiaは割安なAIネットワーク銘柄として再評価される余地があります。
SHAZは公開市場に上場するVC案件のようなものです。
成功すれば、小型のAIクラウド企業から、地域規模の主権AIインフラプラットフォームへと再評価される可能性があります。
失敗すれば、高い設備投資、高い希薄化、大きな値動きを伴う小型のストーリー株になる可能性もあります。
今、私がSHAZを見るうえで注目しているのは、次の4点です。
第一に、NVIDIAとの提携におけるGPU導入のスピードです。
第二に、契約済み容量102MWがいつから安定した収益に貢献し始めるか。
第三に、粗利益率とキャッシュフローによって、規模拡大のために資金を燃やしているだけではないと証明できるか。
第四に、今後さらに大規模な増資や債務負担があるかどうか。
SHAZの潜在力がIRENを上回るのは、より安定しているからではなく、より初期段階で規模が小さく、希少性が高く、ストーリーがより純粋だからです。
IRENは、確実性の高いAIデータセンタープラットフォームです。
SHAZは、アップサイドの大きいオーストラリアの主権AIクラウドへのオプションです。
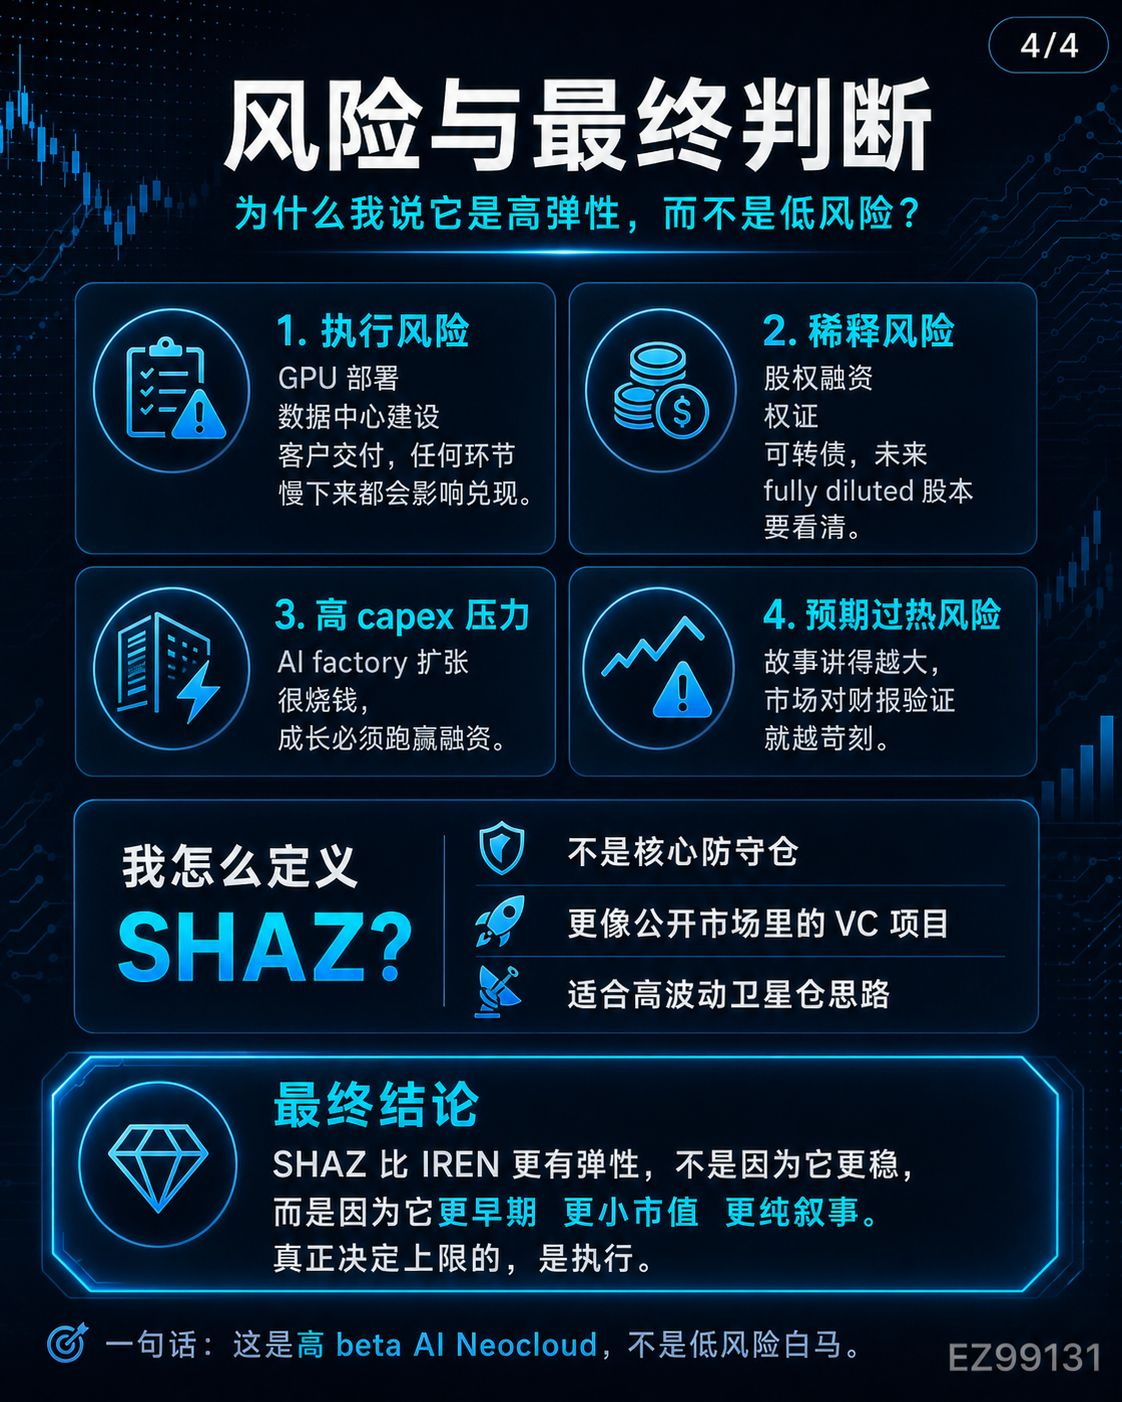
この銘柄に大きく賭けて信じ込むべきではありませんし、何も考えずに高値を追うのはなおさら危険です。
しかし、#NVIDIAとの提携、AIファクトリーの容量、顧客との契約、収益の転換点をすべて実現できれば、現在の市場評価はまだ第一段階にすぎない可能性があります。
私はこれを値動きの大きいサテライト枠として見ています。
買い煽りではなく、深掘りする価値があると私が考える小型AIインフラ銘柄の機会を記録しているだけです。
#DYOR