

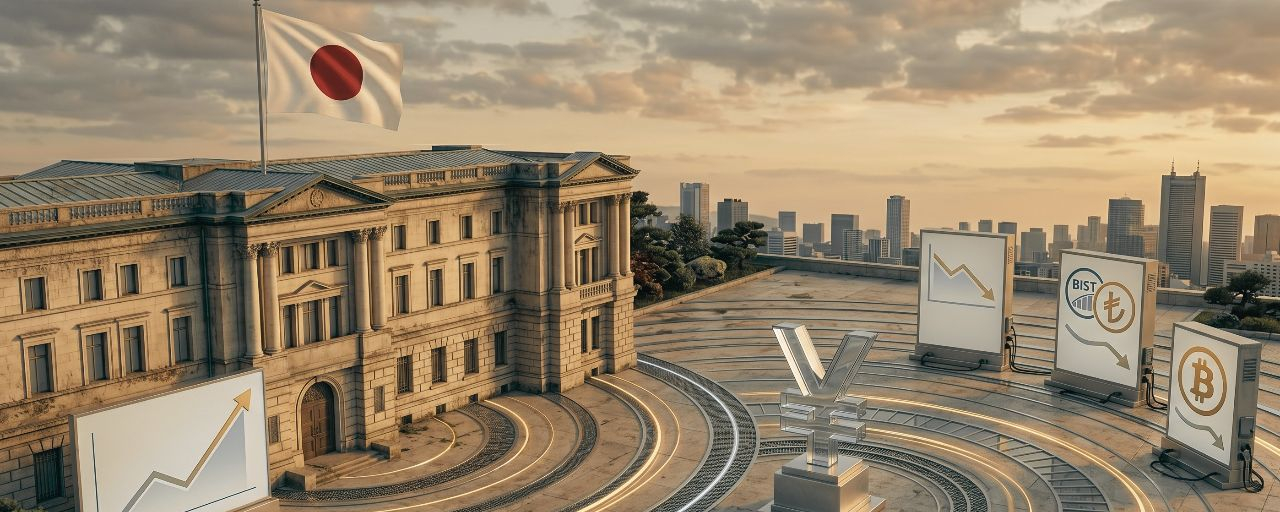
ウォール街で新しいFRB議長、正確にはケビン・ウォーシュの6月17日の初記者会見に注目が集まっている中、実際にグローバル市場の運命を決定づける決定は全く異なる首都、東京で起草されていると私は信じています。
日本銀行(BOJ)は、6月15-16日の会合で政策金利を0.75%から1.0%に引き上げると予想されています。市場はこの動きを97%の確率で織り込んでいます。25ベーシスポイントの引き上げは一見、取るに足らないように見えるかもしれませんが、文脈がすべてを変えます:日本は1995年以来このレベルを見ていません。それは31年です。まるごと1世代。
キャリートレードの静かな力
遠くの東京の理事会で決定されたことが、イスタンブール、ニューヨーク、フランクフルトの株式市場に衝撃を与える理由を理解するためには、「円キャリートレード」について話す必要があります。
安い金のメカニズム。30年間、日本は世界で最も安い資本の源として機能してきました。ゼロに近い金利は、世界の投資家にシンプルな数学的方程式を提供しました: 日本から円を借りて、他の高利回り資産に投資し、その差額をポケットに入れる。
トレードの規模。このシステムの規模は、バンク・オブ・アメリカの計算によって明確に示されています。日本は現在、米国債の最大の外国保有者であり、約1.24兆ドルを保有しており、2022年2月以来の最高水準です。過去14ヶ月のうち13ヶ月で米国債を購入し続けていることから、キャリートレードは現在も非常に活発で、膨大で、グローバル流動性の背骨として機能していることが明らかです。
歴史は繰り返されるのか?
キャリートレードの解消は、ウォール街では新しい概念ではありません。2024年8月のBOJのサプライズ金利引き上げに続いて、日経225は1日で12%急落し、S&P500はすぐに6%を失いました。ビットコインは大きな打撃を受け、$64,000から$49,000に1週間で25%下落しました。
修正のパターン。後続の例は非常に似た道をたどっています:
2024年3月のBOJの金利引き上げ後、ビットコインは23%下落しました。
2024年7月の引き上げの後、25%下落しました。
2025年1月の引き上げ後、30%の減少を見ました。
そして、2025年12月の最新の引き上げ後、ビットコインは$86,000に退却しました。
BCAリサーチがこの構造を「時限爆弾」と表現するのも無理はありません。システムが大きくなるほど、その解消はより激しくなります。
今回はなぜ違うのか?
いくつかの重要な変数が現在の状況にまったく新しいダイナミクスを加えています。
インフレと成長のジレンマ。まず、日本のインフレ見通しが変わりました。BOJは2026年度のコアインフレ予測を2.8%に修正し、政策の正常化が絶対的な必要性となりました。同時に、成長予測は0.5%に引き下げられました。これにより、理事会はインフレと成長支援という中央銀行の古典的なジレンマに直面しています。
地政学的変化とエネルギー。次に、地政学的文脈が変化しました。イランの紛争の間、エネルギー価格が日本の輸入インフレを押し上げました。しかし、トランプが6月14日に発表した和平合意は、6月19日にスイスで署名される予定で、ホルムズ海峡を再開します。原油価格はすでに後退していますが、BOJの今後の決定はこの新たな均衡にまだ織り込まれていません。
リーダーシップの不確実性。第三に、そしておそらく最も重要なこととして、BOJの総裁である上田和夫氏が会議の直前に入院しました。ブルームバーグが指摘するように、この出来事は中央銀行がそのメッセージを伝える能力に対する市場の不安を引き起こしました。この金利決定が発表される方法さえ、今や非常に重要な重みを持っています。
これは新興市場とトルコにとって何を意味するのか?
一見すると、BOJの決定は遠い出来事のように思えるかもしれません。しかし、地元市場を読み解くことは、グローバル流動性の流れを理解しない限り不可能になっています。私は、キャリートレードの解消が私たちの市場に流れ込むのを、主に2つのチャネルを通じて注意深く監視しています:
直接チャネル。円が強くなると、新興市場資産からの資本流出が加速します。ボルサ・イスタンブールは外国投資家の流出を経験し、トルコリラに圧力をかけています。過去のデータによると、過去3回のBOJの金利引き上げの際、BISTは平均で4%から7%下落しました。
間接チャネル。世界的なリスク志向が減少すると、新興市場の借入コストが急騰します。財務省の外部借入マージンは拡大し、企業のユーロボンド市場は深刻な収縮に直面する可能性があります。
時限爆弾か、それとも通り過ぎる波か?
現在、2つの異なる考え方が対立しています。
システミックリスクキャンプ。最初のキャンプにはBCAリサーチ、バンク・オブ・アメリカ、そして数名の米国ベースのアナリストが参加しており、キャリートレードの規模がシステミックリスクをもたらすと主張しています。ゴールドマン・サックスのアナリスト、ジェフリー・ケンドリックはこう言っています: "今回は違うかもしれません。国内の債券利回りが日本の投資家にとって競争力を持ち始めています。"
正常化キャンプ。アドバイザーパースペクティブやロンドンクリプトクラブなどのプラットフォームに支持される反対側は、この決定が単なる「正常化」であり、終末的なシナリオは過大評価されていると主張しています。彼らは、日本の機関投資家のポートフォリオの行動は一夜にして変わることはなく、キャリートレードの緩やかな解消は市場が容易に吸収できるプロセスであると主張しています。
結論: 無視できないアクター
今後数週間でどちらの側が正しいかがわかります。しかし、確かなことは一つです: BOJの決定は、FEDの決定のたった1日前に行われます。この順序は偶然ではありません。東京はもはやウォール街の後を追うだけではなく、グローバル金融政策における独立したプレイヤーであることを示したいのです。
投資家にとって、東京の金利決定を解読することはもはや単なる学問的な演習ではありません。グローバル資本の流れが方向転換する時代において、ポートフォリオ管理の中心的な質問は次のようになります: リスクオフの波が押し寄せるとき、新興市場からのエグジットはどれほど迅速に行われるのか?
正確な答えを持っている人はいません。しかし、私たちはその質問をする義務があります。なぜなら、過去30年間の資本主義の流動性アーキテクチャが静かに、しかし確実に再構築されており、その主な設計者が今、東京に座っているからです。
参考文献
(バンク・オブ・アメリカグローバルリサーチ, 2026, BOJ金利シフトのグローバルインパクト)
(BCAリサーチ, 2026, キャリートレード分析)
(ブルームバーグ, 2026, BOJ上田入院)
(コインデスク, 2026, BOJ4月会議議事録, )
(BeInCrypto, 2026, BOJ金利引き上げ分析)
(アドバイザーパースペクティブ, 2026, 日本の正常化)
(OFX, 2026, 日本の金利シフトのグローバルインパクト)
(Bitcoin.com, 2026, トランプイラン合意)