
上半年四大币种 SOL、ETH、BNB、OKB 深度研究报告
执行摘要
如果只看上半年公开、可核验、且对中长期最有解释力的数据,我的排序是:ETH 仍然最适合做“核心仓”的基础资产,SOL 是弹性最大但也最需要风控的“成长仓”,BNB 属于“业绩型平台币/链币混合体”,而 OKB 更像“交易所生态景气度的高波动映射”,不宜与前三者等量齐观。 这个排序背后的核心依据分别是:以太坊仍然拥有最强的 ETF 资金承接、最清晰的官方扩容路线和最深的机构研究覆盖;Solana 在 RWA、稳定币、Perps、ETF 叙事和协议升级预期上同时发力,是上半年“基本面最热”的高 beta 标的;BNB Chain 在性能升级、通缩和链上活跃度上都交出不错成绩,但它对 Binance/BNB Chain 生态与监管环境的依赖仍然显著;OKB 在 2025 年完成一次性大额销毁并把总量固定为 2100 万枚后,2026 年上半年没有新的销毁报告,叙事已从“持续回购销毁”切换成“X Layer 原生 gas 资产”,外部研究覆盖也明显弱于前三者。
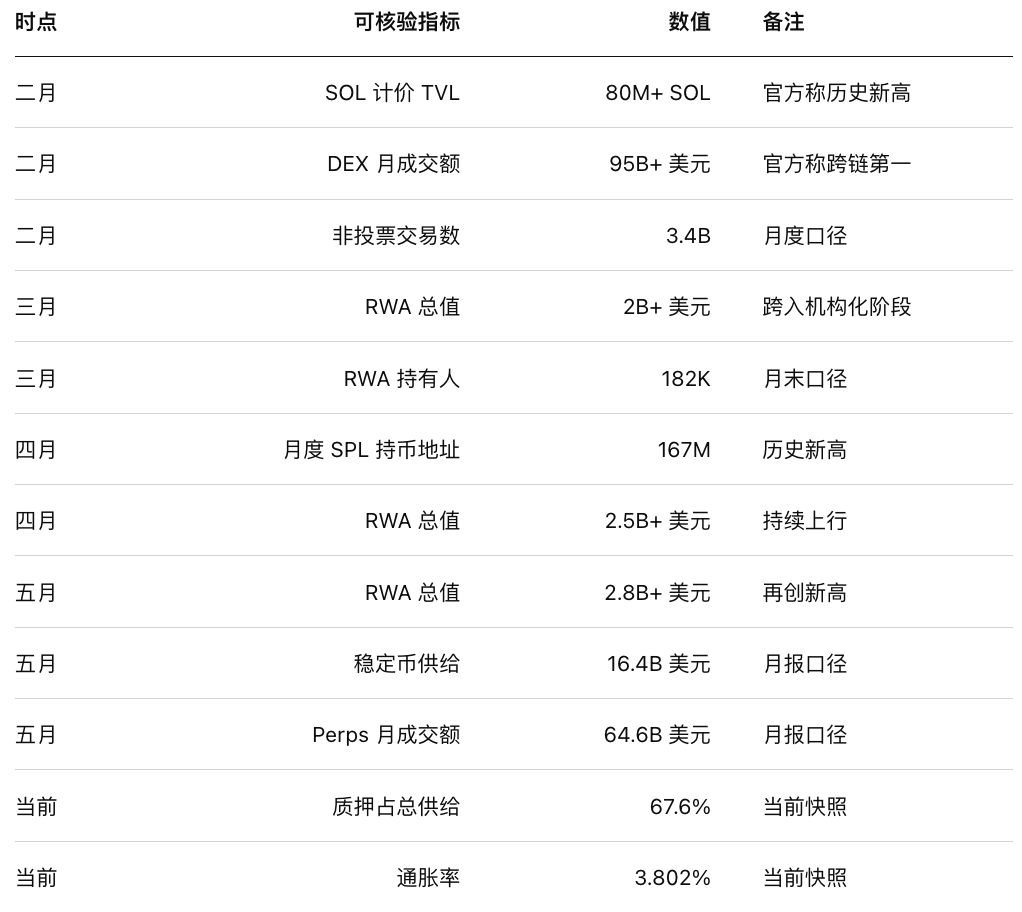
从链上基本面看,SOL 的公开月度检查点最亮眼:二月 SOL 计价 TVL 创下 8000 万枚 SOL 以上新高、DEX 月成交额突破 950 亿美元、非投票交易数达到 34 亿笔;三月 Solana 的 RWA 总值突破 20 亿美元、RWA 持有人增至 18.2 万;四月月度 SPL Token Holder 地址达到 1.67 亿历史高位;五月 RWA 超过 28 亿美元、稳定币供给达到 164 亿美元、永续成交额 646 亿美元、美国现货 Solana ETF 单月净流入达到 1.153 亿美元。ETH 方面,年内官方路线图重点已切换到 Glamsterdam/Hegotá、gas limit 与 blob 扩容,但链上活跃同样不弱:一月中旬活跃地址一度超过 100 万,日交易创下 280 万笔高位;Etherscan 记录四月二十八日日交易数达到 362.7 万笔历史新高。BNB Chain 则在 Q1 报告中给出了日活地址均值 271 万的季度新高,且三月在 ERC-8004 AI 代理部署量上位列全网第一,RWA 规模也在三月底达到约 34 亿美元。OKB 的问题不是“数据差”,而是公开的链上经营数据口径太少:最有确定性的公开结论是,2025 年八月 OKB 完成一次性历史回购储备销毁后,总量固定为 2100 万枚,2026 年上半年没有新的 OKB Burn Report 发布。
从价格与资金流向看,ETH 和 SOL 有最清晰的“机构资金可跟踪入口”。ETH 在四月上旬迎来 2026 年以来最强的一周 ETF 流入,周度净流入达 1.87 亿美元;到六月初,虽经历连续 17 个交易日赎回后才止跌,但美国现货 ETH ETF 资产规模仍约 97.8 亿美元,占流通市值约 4.57%,累计净流入约 112.1 亿美元。SOL 则在五月的官方生态月报里披露,美国现货 Solana ETF 单月净流入达到 1.153 亿美元,AUM 超过 10 亿美元。BNB 暂时还停留在 ETF 申请预期阶段,CoinDesk 在一月报道中提到灰度提交了 BNB ETF 申请,但没有形成现货 ETF 的持续资金流跟踪口径。OKB 则没有可比的 ETF/ETP 主线,因此其价格更依赖 OKX/X Layer 生态热度、流动性和市场风险偏好。
结论上,如果未来三到十二个月用“核心—成长—观察”的研究框架看:ETH 适合核心仓,SOL 适合成长卫星仓,BNB 适合中高风险增强仓,OKB 更适合小仓观察/事件驱动仓。 真正需要盯住的,不是谁故事讲得更大,而是谁能把协议升级、机构资金、真实链上需求和风险控制同时维持住。ETH 在这四项里最均衡;SOL 在需求与预期上最强、但波动和执行风险也最大;BNB 的性能升级和通缩逻辑没问题,但监管与平台集中度是天然折价;OKB 的外部可验证数据最少,因此研究置信度也最低。
方法与口径
本报告优先采用官方/链上原始来源与一线研究来源:Solana Foundation、Anza、BNB Chain、BscScan、OKX、Etherscan、CoinGecko、SoSoValue、CoinDesk、Reuters、Binance Research、Glassnode。凡是能直接用官方或区块浏览器确认的,我优先不用二手媒体转述。对价格,我尽量使用 CoinGecko 历史页与实时行情页;对链上数据,我优先用官方月报、Etherscan/BscScan/链上分析页;对 ETF/ETP,我优先用项目官方月报、SoSoValue 与主流媒体;对官方路线图,用基金会/协议开发团队原文。
需要特别说明的是,四个币种在“月度链上指标的公开一致性”上差异非常大。SOL 有较完整的官方月报,因此二月至五月的月度检查点最完整;ETH 有官方路线图和 Etherscan 链上统计,但“1–6 月连续月度销毁/质押率”公开口径分散;BNB Chain 有路线图、BscScan 当前统计和季度持有人报告,但连续月度“交易所净流入/流出”和“质押率”公开口径不整齐;OKB 则是四者里最难做“标准化月度链上追踪”的,因为它更多是 OKX/X Layer 生态代币,公开连续链上经营指标明显少于公链原生资产。凡无法稳定取得的连续序列,我统一标注“未找到/未公开”,不做主观补数。
Solana
Solana 上半年最强的地方,不是单一指标,而是“协议升级预期 + 机构化采用 + 链上真实需求”三条线同时强化。官方升级页在二月明确列出 Alpenglow、100M CUs、SIMD-123、XDP、Larger Transaction Size 等关键升级;Anza 在一月路线图中把 Alpenglow 设为 2026 年主线,目标是在 Q3 把它从开发/测试集群推进到主网;三月 Anza 又公开了 Constellation 的多并发 proposer 设计,把“排序公平性/抗审查”明确纳入通向 Alpenglow 的技术路径;五月 Accelerate USA 回顾进一步给出两个很关键的信号:Firedancer 1.0 已在主网上线,Alpenglow 最早可能下季度落地。 这意味着 Solana 的上半年不是“讲性能故事”,而是把性能改进真正推进到了工程交付阶段。
媒体与研究机构对 SOL 的看法,整体集中在两件事上:第一,Solana 已经从“高性能公链”转向“互联网资本市场底层”;第二,资金开始给这个叙事估值。Solana 官方二月生态报告把高盛披露的 SOL 持仓、BlackRock BUIDL 在链上清算、花旗在 Solana 上完成贸易融资全流程等事件纳入同一框架;Binance Research 在五月月报里提到 SOL 被纳入 GSR 的 Core3 ETF;Solana 官方五月月报更直接给出“五月美国现货 Solana ETF 净流入 1.153 亿美元、AUM 超过 10 亿美元”的结论。这种叙事的优势是想象空间大,弱点是也更容易在风险偏好收缩时被快速杀估值。
就链上关键指标而言,SOL 的公开月度数据在四者中最完整。二月,官方报告给出三项非常硬的数字:SOL 计价 TVL 超过 8000 万枚 SOL 创历史新高,DEX 月成交额突破 950 亿美元排名链上第一,非投票交易数达到 34 亿笔;三月,Solana 的 RWA 总值跨过 20 亿美元,RWA 持有人增至 18.2 万,RWA Lending Deposits 达到 12 亿美元,并结算了约 94% 的历史全部链上 tokenized equity 现货成交;四月,月度 SPL token-holder 地址达到约 1.67 亿历史高位,RWA 超过 25 亿美元;五月又进一步把 RWA 推升到 28 亿美元以上,稳定币供给达到 164 亿美元,永续成交额录得 646 亿美元的月度新高,RWA 持有人超过 23 万。与此同时,Solana Compass 显示当前总供应约 6.2817 亿枚 SOL,流通约 5.7971 亿枚,当前通胀率约 3.802%,总质押量约 4.2486 亿枚,占总供应约 67.6%;手续费规则仍是50% 原生费用销毁、50% 归验证者。
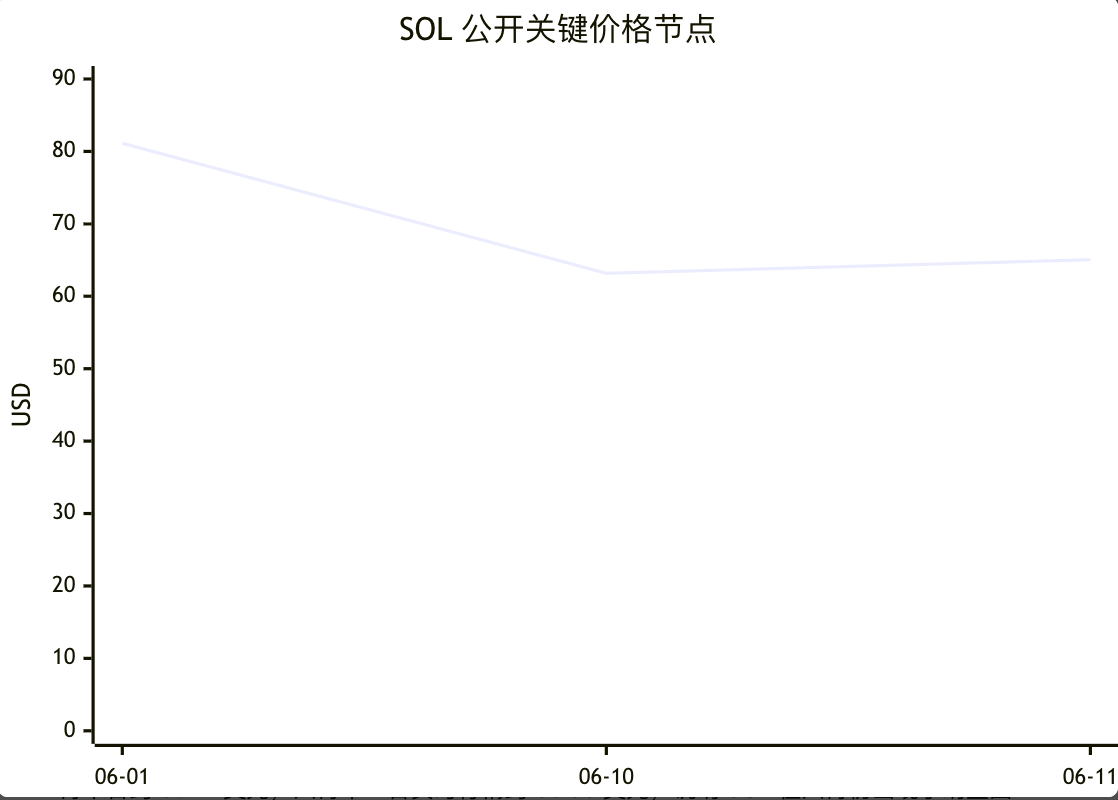
上图只使用了公开可核验的关键节点而非完整日 K:六月一日 CoinGecko 收盘约 81.13 美元,六月十日约 63.17 美元,六月十一日实时行情约 65.05 美元,说明 SOL 在六月初出现了明显回撤。资金面上,最值得看的不是普通交易所现货流,而是 ETF/ETP:官方五月月报给出美国现货 Solana ETF 单月净流入 1.153 亿美元、AUM 超过 10 亿美元;SoSoValue 六月的单日更新仍显示美国 SOL 现货 ETF 维持净流入。公开可核验的连续“交易所净流入/净流出”序列未找到,因此我不把它写进定量结论。
对未来三到十二个月,我对 SOL 的判断是偏多,但必须接受它是四者里波动最大的一档。机会在于:Alpenglow/Firedancer/Constellation 把“更快更公平的执行层”从 PPT 推到了工程化落地;RWA、稳定币、tokenized equities 和 ETF 资金开始形成互相增强;高质押率也给卖压提供了一定缓冲。风险在于:四月的 Solana 相关安全事件证明,高活跃度并不自动等于高安全性;此外,Solana 的估值对风险偏好非常敏感,一旦宏观、AI 股或加密 beta 同时走弱,SOL 往往跌得更快。研究型配置建议是:如果把 ETH 当核心仓,SOL 更适合作为进攻性卫星仓,而不是替代 ETH 的唯一重仓。
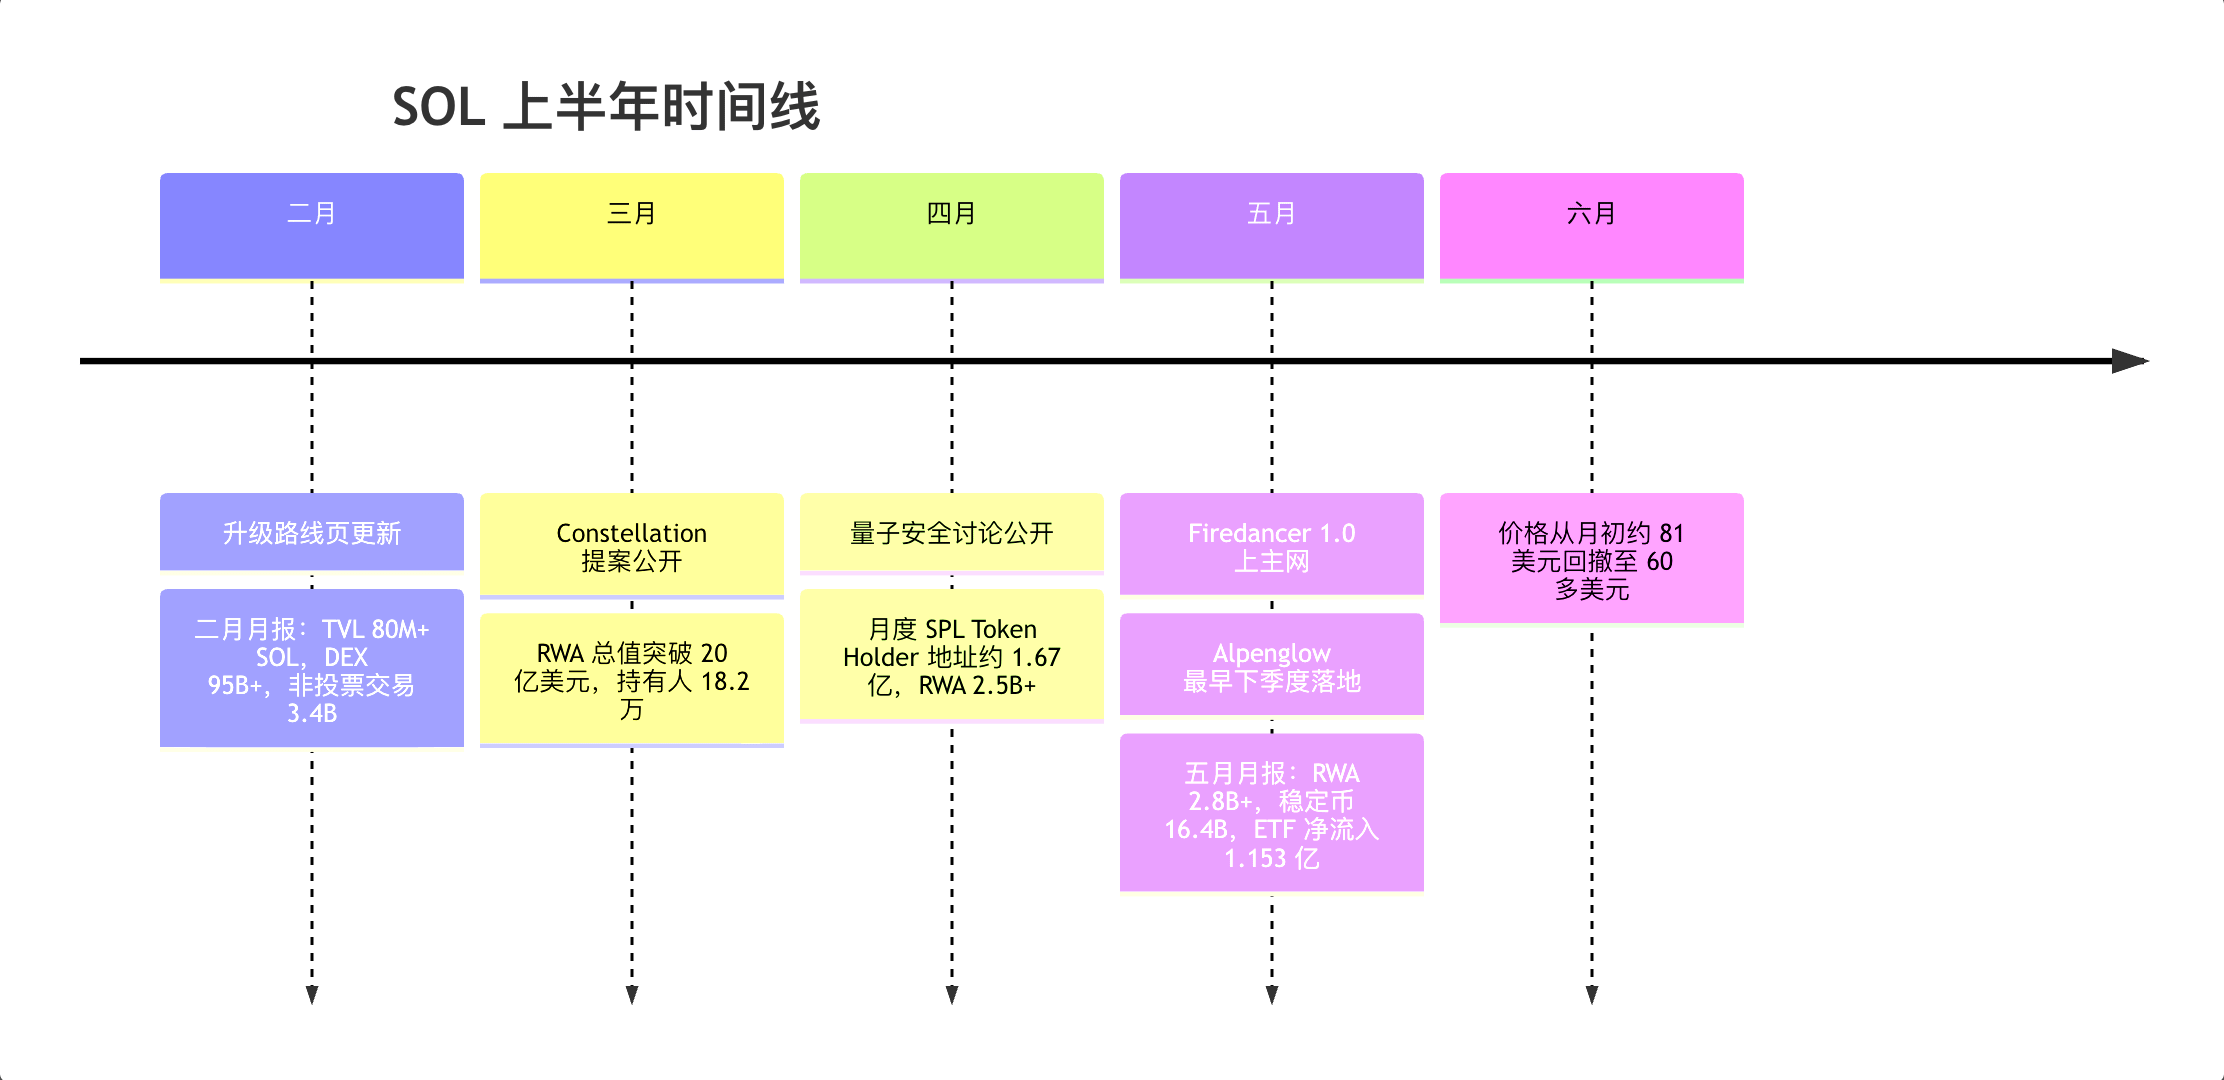
时间线事件分别来自 Solana 官方升级页、Anza 博文、Solana 官方月报与六月公开价格节点。
BNB
BNB 的上半年主线很清楚:性能升级继续推进,通缩机制继续执行,但价格表现更像“业绩兑现后进入估值整理”。 官方路线图在 2025 年底就把 2026 年目标写得非常激进:BSC 要继续维持双客户端策略,目标 20,000 TPS、亚秒级最终确认、进一步压低 gas,并开始搭建 AI Agent Framework;更远的 2026–2028 愿景甚至把下一代交易链的目标写到约 100 万 TPS、最佳情况下 150ms 确认。落到上半年的已执行事项上,Fermi 硬分叉在 1 月 14 日把 BSC 出块时间从 0.75 秒进一步压到 0.45 秒;四月二十八日的 Osaka/Mendel 硬分叉则不再一味追求更短 block time,而是转向执行稳定性、gas 预测性与更可靠的 fast finality。这套节奏说明 BNB Chain 不是只会“喊快”,而是在往“高负载下也能稳定快”上修。
媒体与研究机构对 BNB 的观点更偏“交易链/平台币”的框架。CoinDesk 在一月的报道同时提到两件会影响估值的事:Fermi 升级改善了吞吐和最终确认,而灰度提交了 BNB ETF 申请;Binance Research 在四月关于 AI 代理基础设施的研究中指出,三月 BNB Chain 在 ERC-8004 AI 代理注册量上以 54,467 个、33.5% 占比位列各网络第一。换句话说,市场给 BNB 的看法不再只是“Binance 交易所概念币”,而是“高性能 EVM 交易/代理/稳定币/RWA 链的原生资产”。但这套叙事的折价也很明确:只要监管或 Binance 相关风险升温,BNB 的估值切换速度通常也会更快。
链上指标方面,BNB 的数据公开程度不如 SOL 规整,但也足够说明问题。官方 Q1 Token Holder Report 给出的核心数据是:Q1 日活地址均值达到 271 万,创季度新高。Binance Research 的四月研究则给出三月底 BNB Chain RWA 总值约 34 亿美元、环比增长 35.8%,其中美国国债占比超过 92%;同一研究还显示,AI 代理从二月初几乎没有,到三月四日 ERC-8004 正式启用后快速增至 54,467 个。BscScan 当前快照显示,全网总地址约 8.537 亿、总交易约 132.33 亿笔、最近 24 小时交易约 1977.84 万笔、24 小时总手续费约 558.04 枚 BNB,投票权规模约 2565.77 万枚 BNB。缺口在于:公开、可稳定抓取的“月度质押率”“连续净流入/净流出”口径仍不统一,因此这两项我不做强量化延伸。
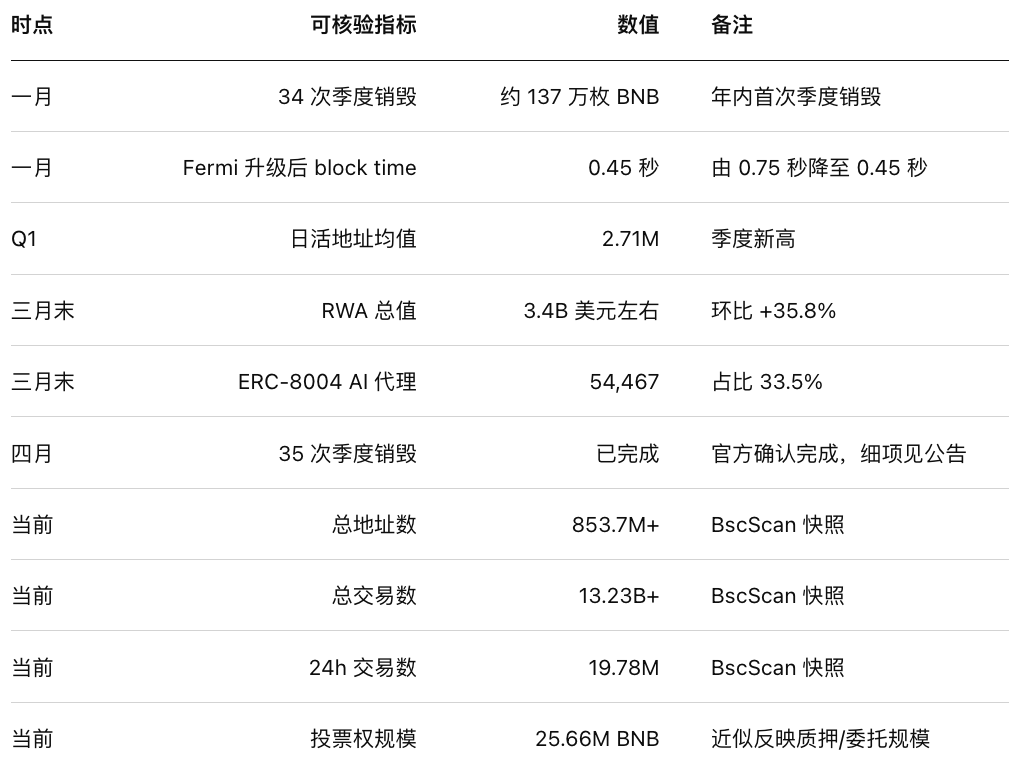
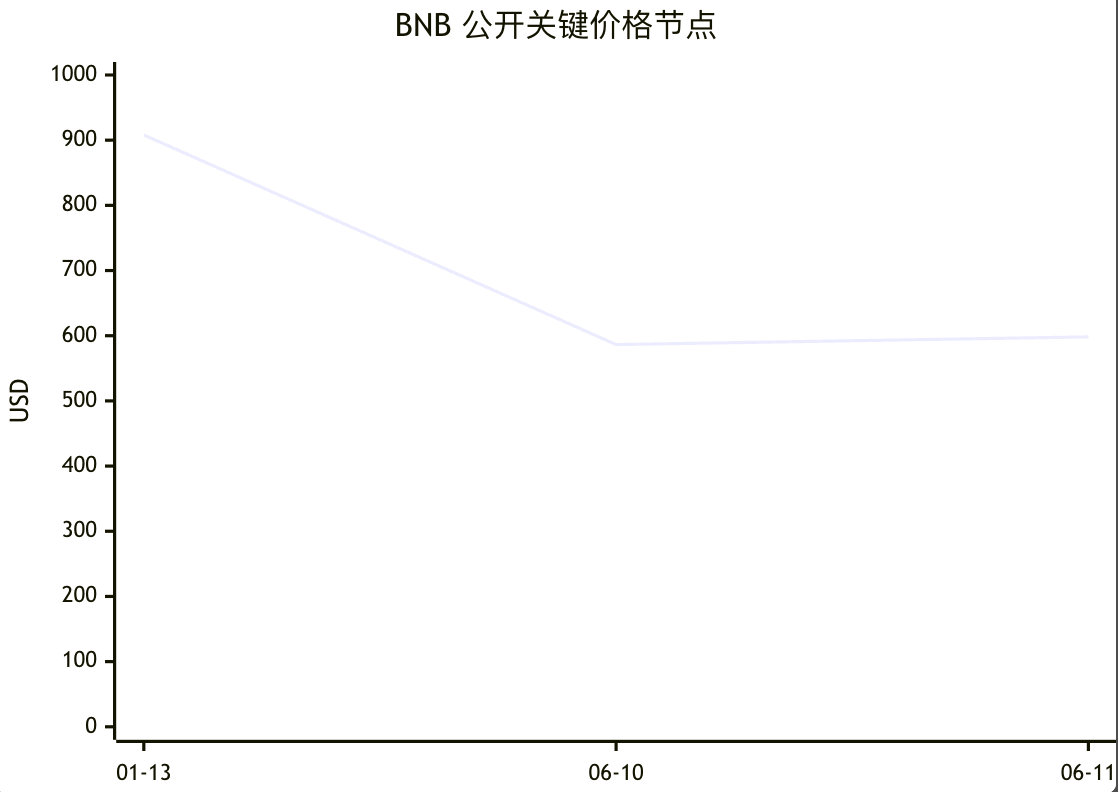
价格上,BNB 很像“上半年先高位整理、后跟随市场回撤”的典型:一月十三日 CoinDesk 报道时 BNB 仍在 908 美元附近;CoinGecko 历史页显示六月十日约 586.41 美元;六月十一日实时行情约 598.19 美元。资金流上,BNB 的变量不是“已经有多大 ETF 流入”,而是ETF 预期能否从申请转成落地。目前能确认的是灰度提交过 BNB ETF 申请,但没有形成像 ETH、SOL 那样清晰可跟踪的现货 ETF 资金序列。对价格而言,这意味着 BNB 更依赖链上活跃、销毁与平台生态预期,而不是机构被动资金的持续承接。
未来三到十二个月,我对 BNB 的判断是中性偏多,但估值上限受监管与平台集中度约束。机会在于:性能升级确实持续兑现,gas 低、确认快、AI agent 与 RWA 主题都找到真实用例,季度销毁也维持了通缩叙事;风险在于:BNB 与 Binance/BNB Chain 的品牌、合规与流量高度耦合,这种耦合在牛市里是放大器,在监管风波里就是折价器。研究型配置建议是:如果你想在 ETH/SOL 之外找一个“现金流/使用量更直接映射到代币”的增强项,BNB 可以纳入,但更适合做组合增强,而不是替代 ETH 的底仓。
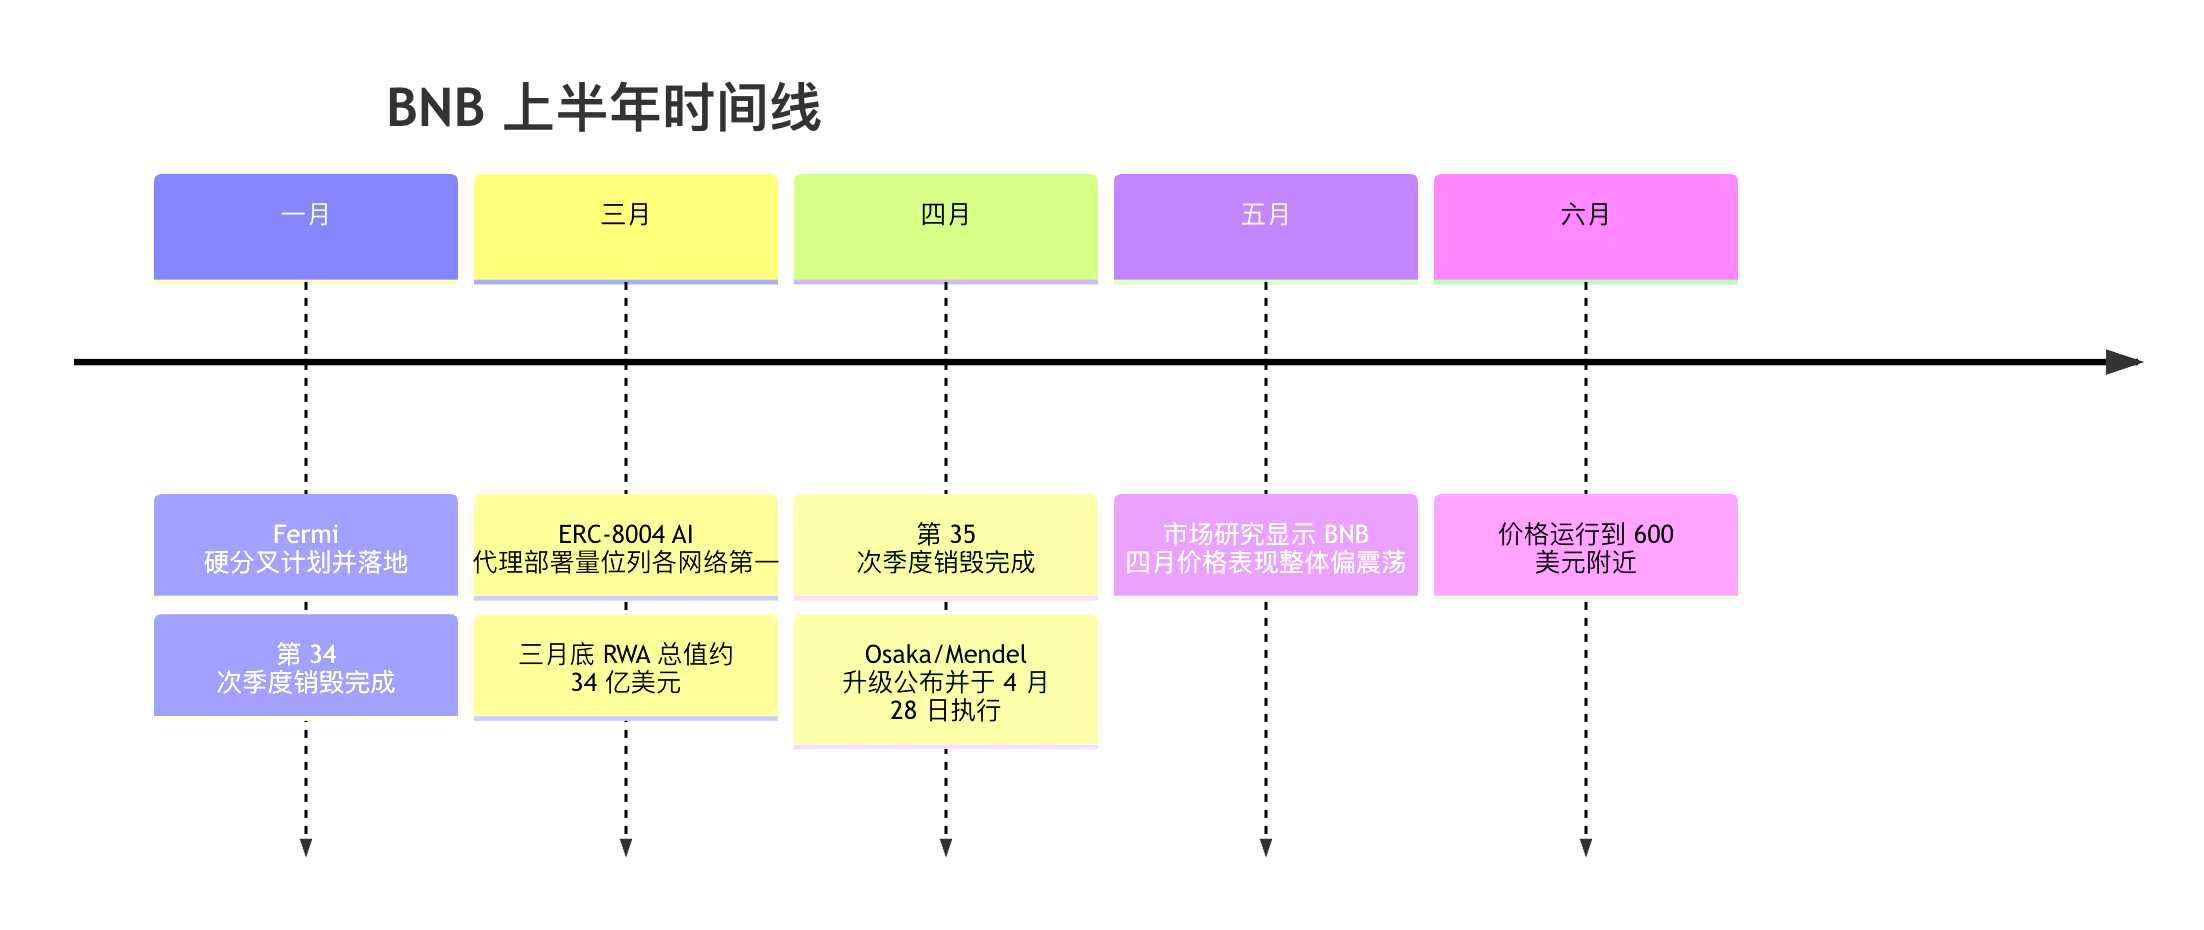
时间线事件分别对应 BNB Chain 官方升级公告、销毁公告、Binance Research 与公开价格数据。
OKB
OKB 是四个标的里最容易被误判的。它上半年的核心变化不是“又烧了多少”,而是“过去靠持续回购销毁驱动的 tokenomics,已经在 2025 年完成终局化处理;2026 年上半年要看的变成了 X Layer 真实采用”。OKX 在更新至 2026 年五月底的 FAQ 中明确写到:2025 年八月十五日将历史回购与储备的 OKB 一次性销毁 65,256,712.097 枚;八月十八日升级 OKB 智能合约,移除了 mint 与 burn 功能;此后总量固定为 2100 万枚。FAQ 还明确指出,OKB 现在是 X Layer 的原生 gas token,不能用于抵扣交易所现货手续费,持有 OKB 也不再影响费率等级。这个信息非常关键,因为它意味着 OKB 的投资逻辑已经从“交易所返佣/回购型平台币”明显转到了“公链 gas 资产 + OKX 生态景气度”的新框架。
这也解释了为什么 2026 年上半年 OKB 的外部研究覆盖明显偏弱。OKX 官方的 OKB Burn 公告专区显示,最新一篇 Burn Report 仍是 2025 年六月发布的 2025.03.01–2025.05.31 报告;到 2026 年上半年,这个专区没有新的 burn 报告。换句话说,OKB 已经不是“季度看 burn 数字”的资产了。市场端能稳定拿到的,更多只是价格、成交量与总市值,而不是像 ETH、SOL 那样可以持续追踪 ETF 流、升级节奏和丰富的第三方链上研究。
链上/市场数据方面,当前最有确定性的公开信息有三类。第一,供给侧:CoinMarketCap 与 CoinGecko 均显示 OKB 当前流通/最大供给为 2100 万枚。第二,成交与价格:CoinGecko 历史页显示六月一日 OKB 收于约 89.35 美元、成交额约 4042.66 万美元,六月十日约 70.33 美元、成交额约 1614.41 万美元;当前市值大致在 14.8 亿到 15.0 亿美元区间。第三,交易可得性:Binance 的官方购买说明页提示,OKB 并未在 Binance 中心化交易所上线,只能通过 Binance Web3 Wallet 与 DEX 获取,这反映了它的流动性和可接入性更依赖 OKX 自身与少数中心化平台。至于“一至六月连续活跃地址”“主要大户持仓变化”“持续销毁量”“质押率”,我没有找到稳定且一致的公开序列,因此只能标注为未公开/未找到。
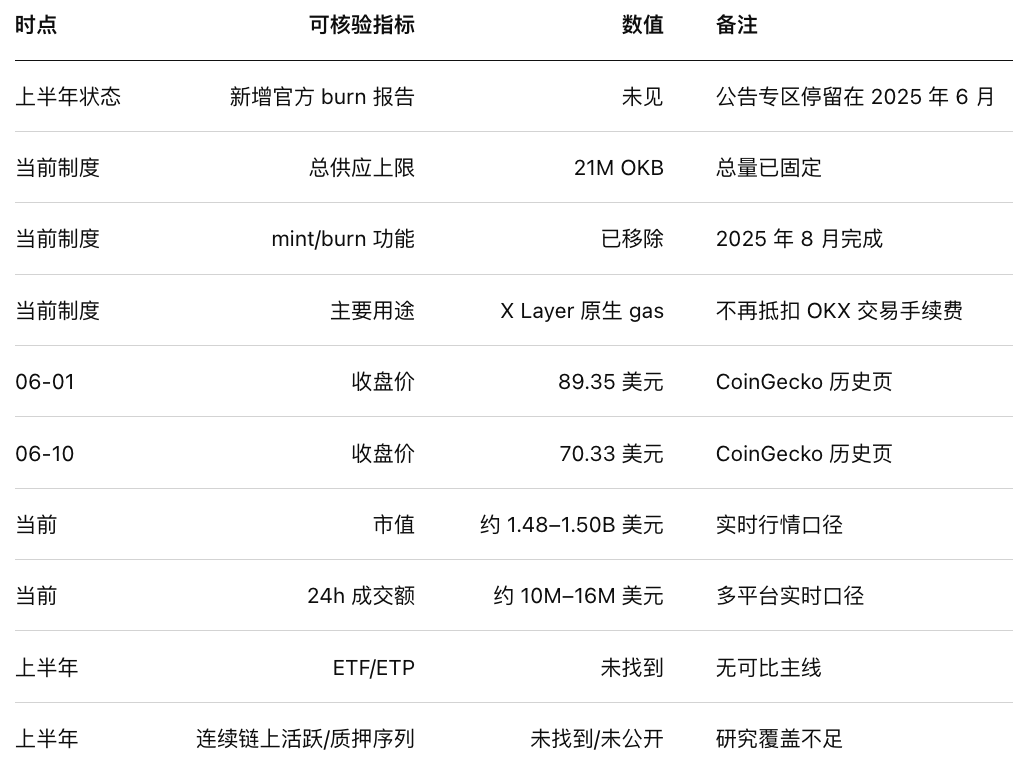
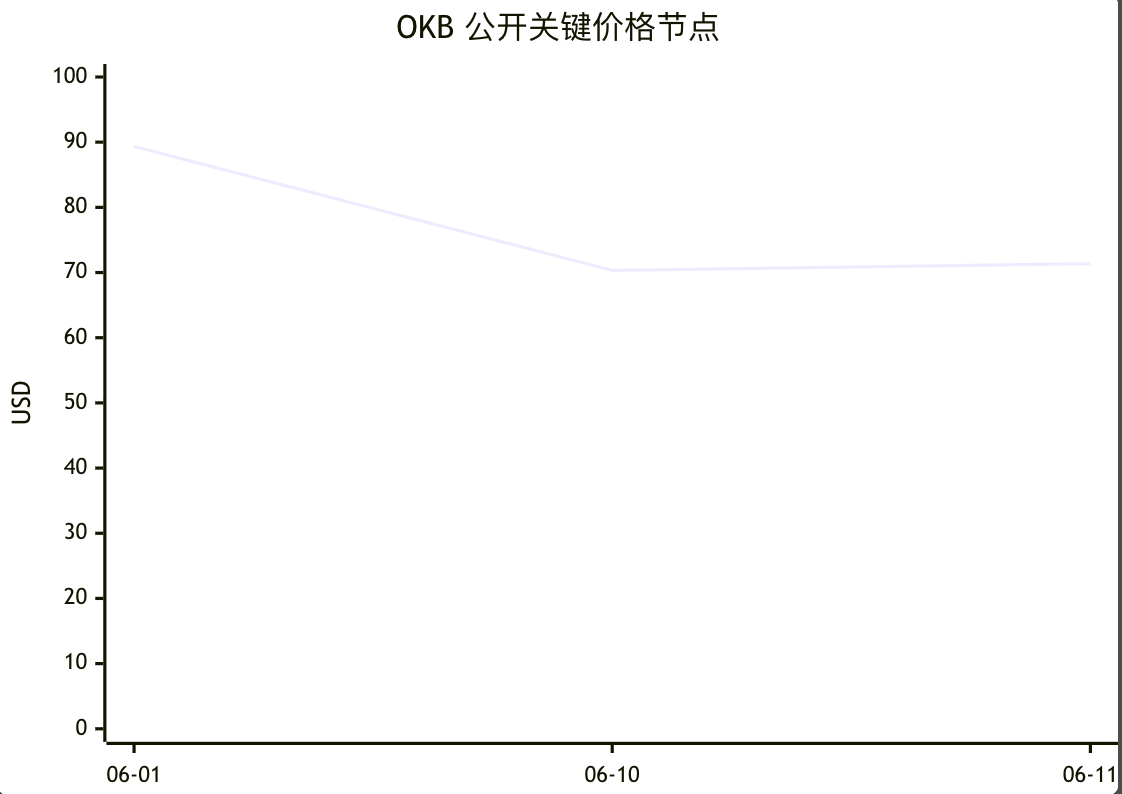
价格上,OKB 在六月初的回撤非常直观:从六月一日约 89.35 美元回落到六月十日约 70.33 美元,当前价格在 71 美元附近。与 ETH/SOL 相比,OKB 没有 ETF/ETP 资金承接,也没有连续披露的 burn 增量,因此价格更多反映的是 OKX/X Layer 生态热度与整体市场风险偏好。公开可核验的连续“交易所净流入/净流出”序列同样未找到。citeturn19view2turn21search7
未来三到十二个月,我对 OKB 的判断是中性偏谨慎。它最重要的正面变化,是供给端已经被一次性理顺,2100 万固定总量让 tokenomics 更清晰;最大的负面变化,是“持续 burn”这一最容易被市场理解和定价的催化剂已经弱化,换成了更难量化的“X Layer 用量、OKX 生态景气度和链上 gas 需求”。这使得 OKB 的研究难度和不确定性都上升。研究型配置建议是:OKB 更适合小仓位、事件驱动、生态观察仓,而不是拿来和 ETH 或 SOL 竞争核心配置权重。
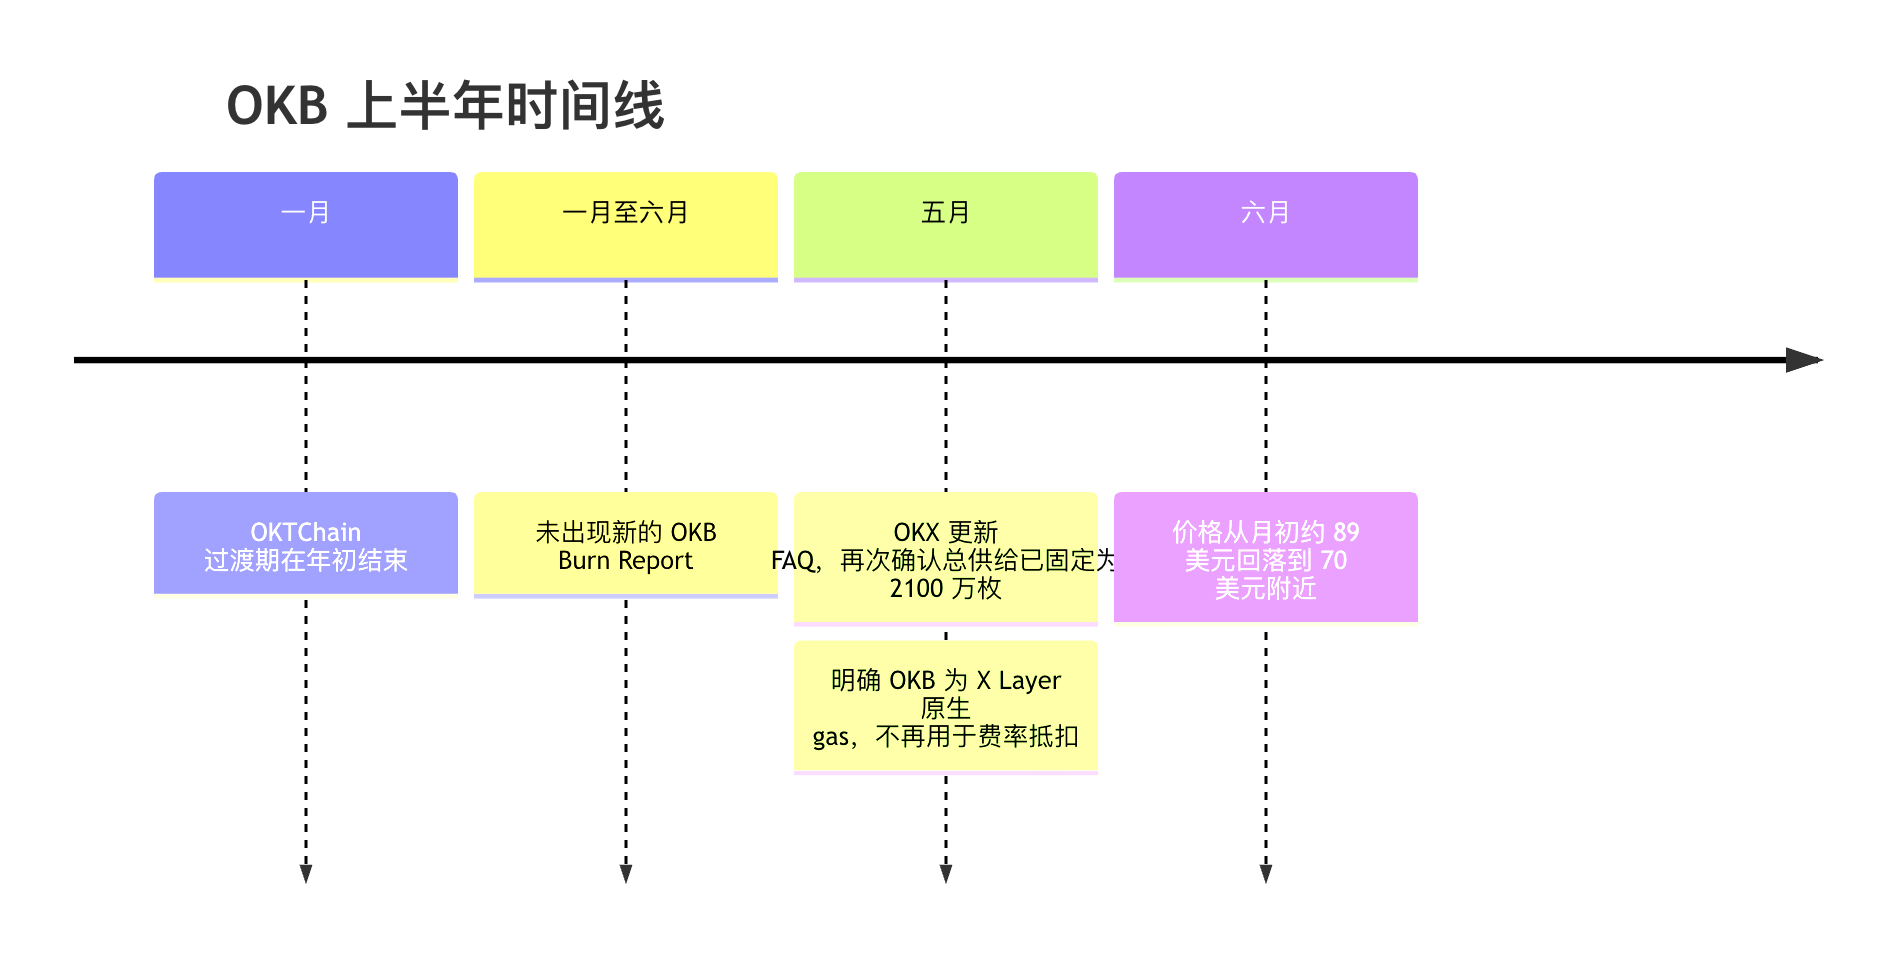
时间线里最关键的不是“上半年新增事件很多”,恰恰是没有新的 burn 报告,这本身就在说明 OKB 的叙事重心已经改变。
Ethereum
ETH 上半年的关键词不是“革命性新故事”,而是机构承接仍最强、官方路线图最清楚、但协议升级节奏比市场乐观预期更慢。以太坊基金会在二月发布的《Protocol Priorities Update for 2026》已经把 2026 年工作重心重新组织为三个方向:Scale、Improve UX、Harden the L1,并明确提出继续把 gas limit 往 100M 以上推、推进 Glamsterdam 的 ePBS 和进一步 blob 参数调整、让 zkEVM attester 从原型走向生产可用,同时在状态扩展上推进 repricing 与 history expiry。四月的 Checkpoint #9 更进一步说明:Glamsterdam 正在实现中,但进度比市场早先期待的更慢,Q2 落地并不乐观;Hegotá 则已经确定把 FOCIL 作为共识层 headline feature。 这组官方表态的含义是:ETH 的路线没有乱,但“更快地升级”并不等于“很快就能升级”。
媒体与研究机构对 ETH 的分歧,也正好围绕这点展开。偏积极的一边看的是资金与制度化承接:CoinDesk 在四月中旬报道,美国现货 ETH ETF 在截至四月十日的一周净流入达到 1.87 亿美元,为 2026 年最强周度表现,累计净流入创下 116.8 亿美元新高;六月初,CoinDesk 又报道在经历连续 17 个交易日净流出后,ETH ETF 终于恢复单日 1930 万美元净流入,虽然 ETF 总资产较年内高点回撤,但规模仍约 97.8 亿美元,占 ETH 流通市值约 4.57%,累计净流入约 112.1 亿美元。偏谨慎的一边则看宏观和监管兑现速度:Reuters 引述花旗在三月把 ETH 的 12 个月目标价从 4304 美元下调到 3175 美元,理由是美国加密立法推进不顺、制度性资金催化放慢。
链上方面,ETH 在上半年并不弱。Glassnode/Cointelegraph 在一月中旬指出,以太坊活跃地址较上一年同期翻倍至 100 万以上,单日交易量达到 280 万笔历史高点;Etherscan 的链上统计页在六月显示当前总地址约 4.15 亿、最近 24 小时交易约 204.82 万笔、24 小时销毁费用约 56.60 枚 ETH、七日口径的日均销毁规模约 594.73 枚 ETH;而 Etherscan 的交易图又给出一个很重要的 H1 节点:2026 年四月二十八日,以太坊主网单日交易数达到 3,627,491 笔历史新高。 此外,Binance Research 五月月报指出 ETH 在四月上涨约 7.8%,并提到 Bitmine 在四月增持约 24.4 万枚 ETH,单月末持仓已约占总供应 4.21%,说明机构和类 treasury 资金仍在做中期配置。至于你特别关心的“月度销毁量、质押率、主要大户持仓连续变化”,我能稳定确认的只有当前烧毁快照、交易高点、ETF 流;完整的 1–6 月月度统一口径质押与大户净变化,在公开免费来源里并不完整。
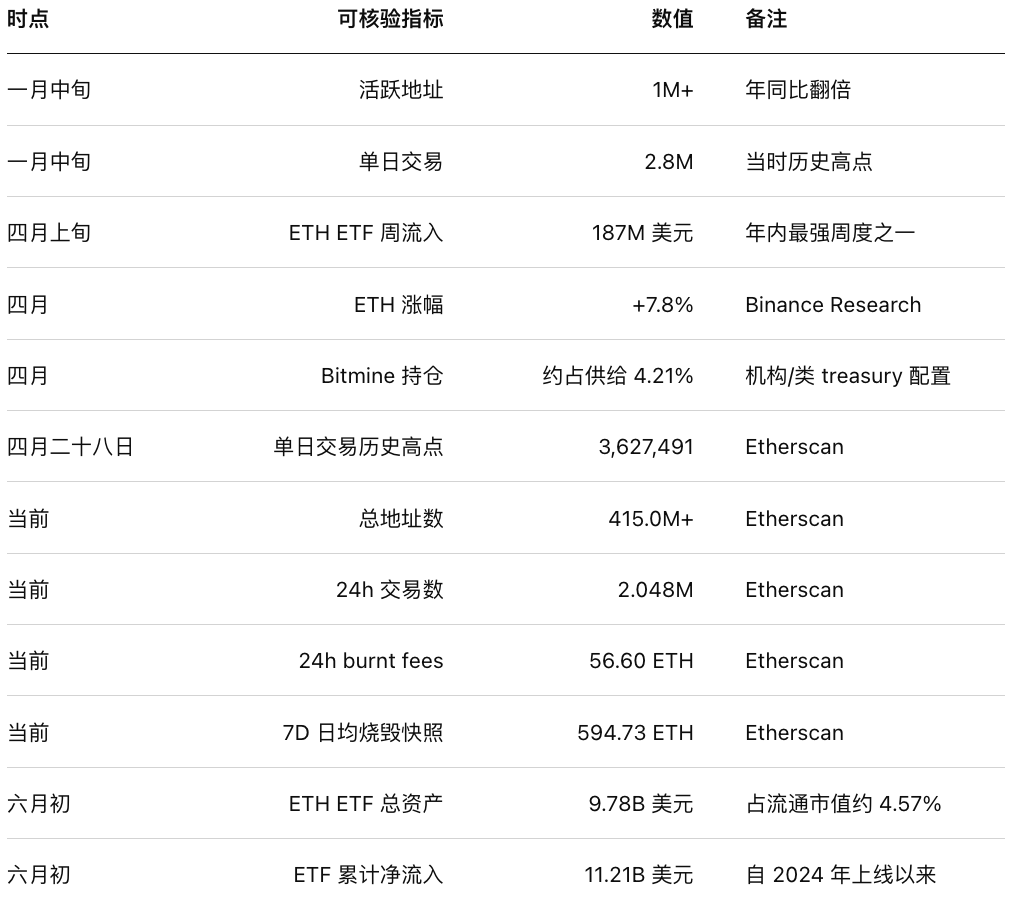
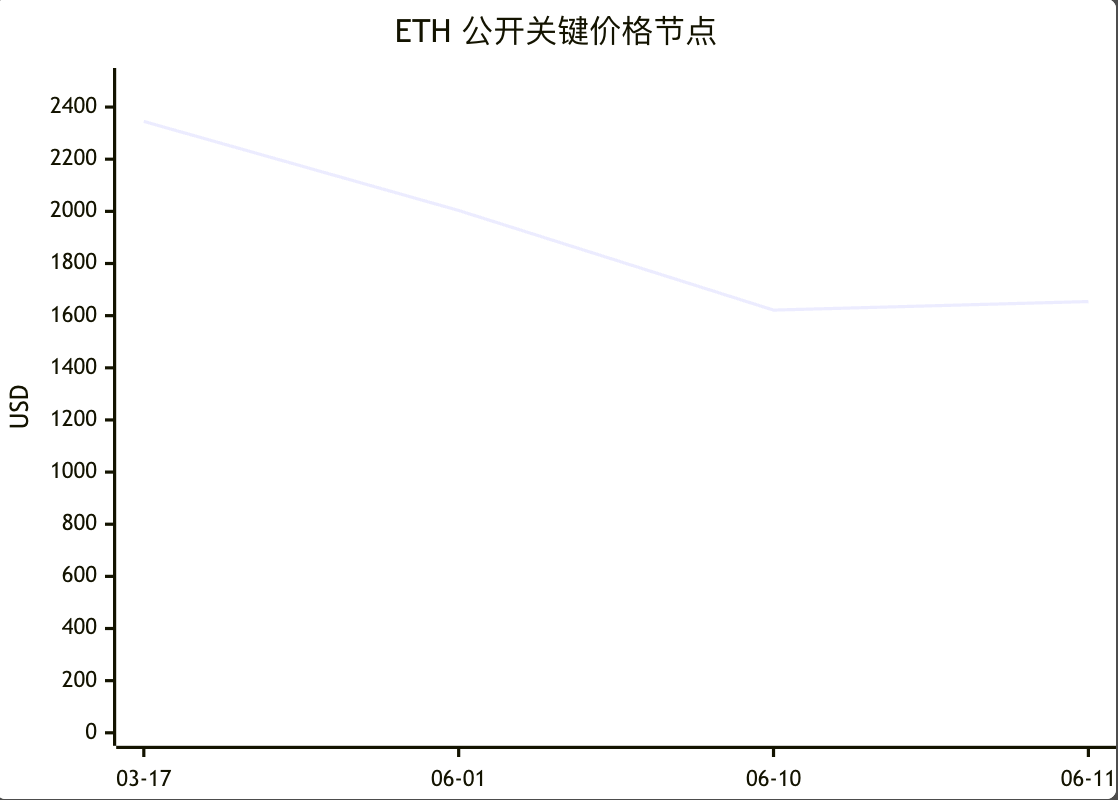
价格上,ETH 的 H1 走势很能说明“基本面和价格可以脱钩”:三月 Reuters 报道时 ETH 在 2345 美元附近,六月一日 CoinGecko 仍有 2003.37 美元,但到六月十日已降到约 1621.30 美元,六月十一日实时价格约 1654.08 美元。也就是说,即便 ETF 资金承接和链上交易活跃度都不弱,ETH 仍然会被宏观、监管与风险偏好压制。好消息是,它的下跌不是“没人接”,而更像“有人接,但还不足以让价格脱离宏观变量”。
未来三到十二个月,我对 ETH 的判断是中性偏多,而且仍是四者里最适合做核心仓的一个。机会在于:制度性入口最强、官方路线最完整、链上活跃并未失真、ETF 资金承接最具持续性;风险在于:Glamsterdam 等升级进度慢于高预期、L2 分流导致 L1 对“费用—销毁—价格”这条路径的捕获不再线性、监管落地节奏会反复扰动估值。研究型配置建议是:如果未来一年你只能在这四个里选一个做“底仓”,ETH 的胜率依然最高;如果你愿意为了更高弹性承担更高波动,再用 SOL 做进攻,而不是反过来。
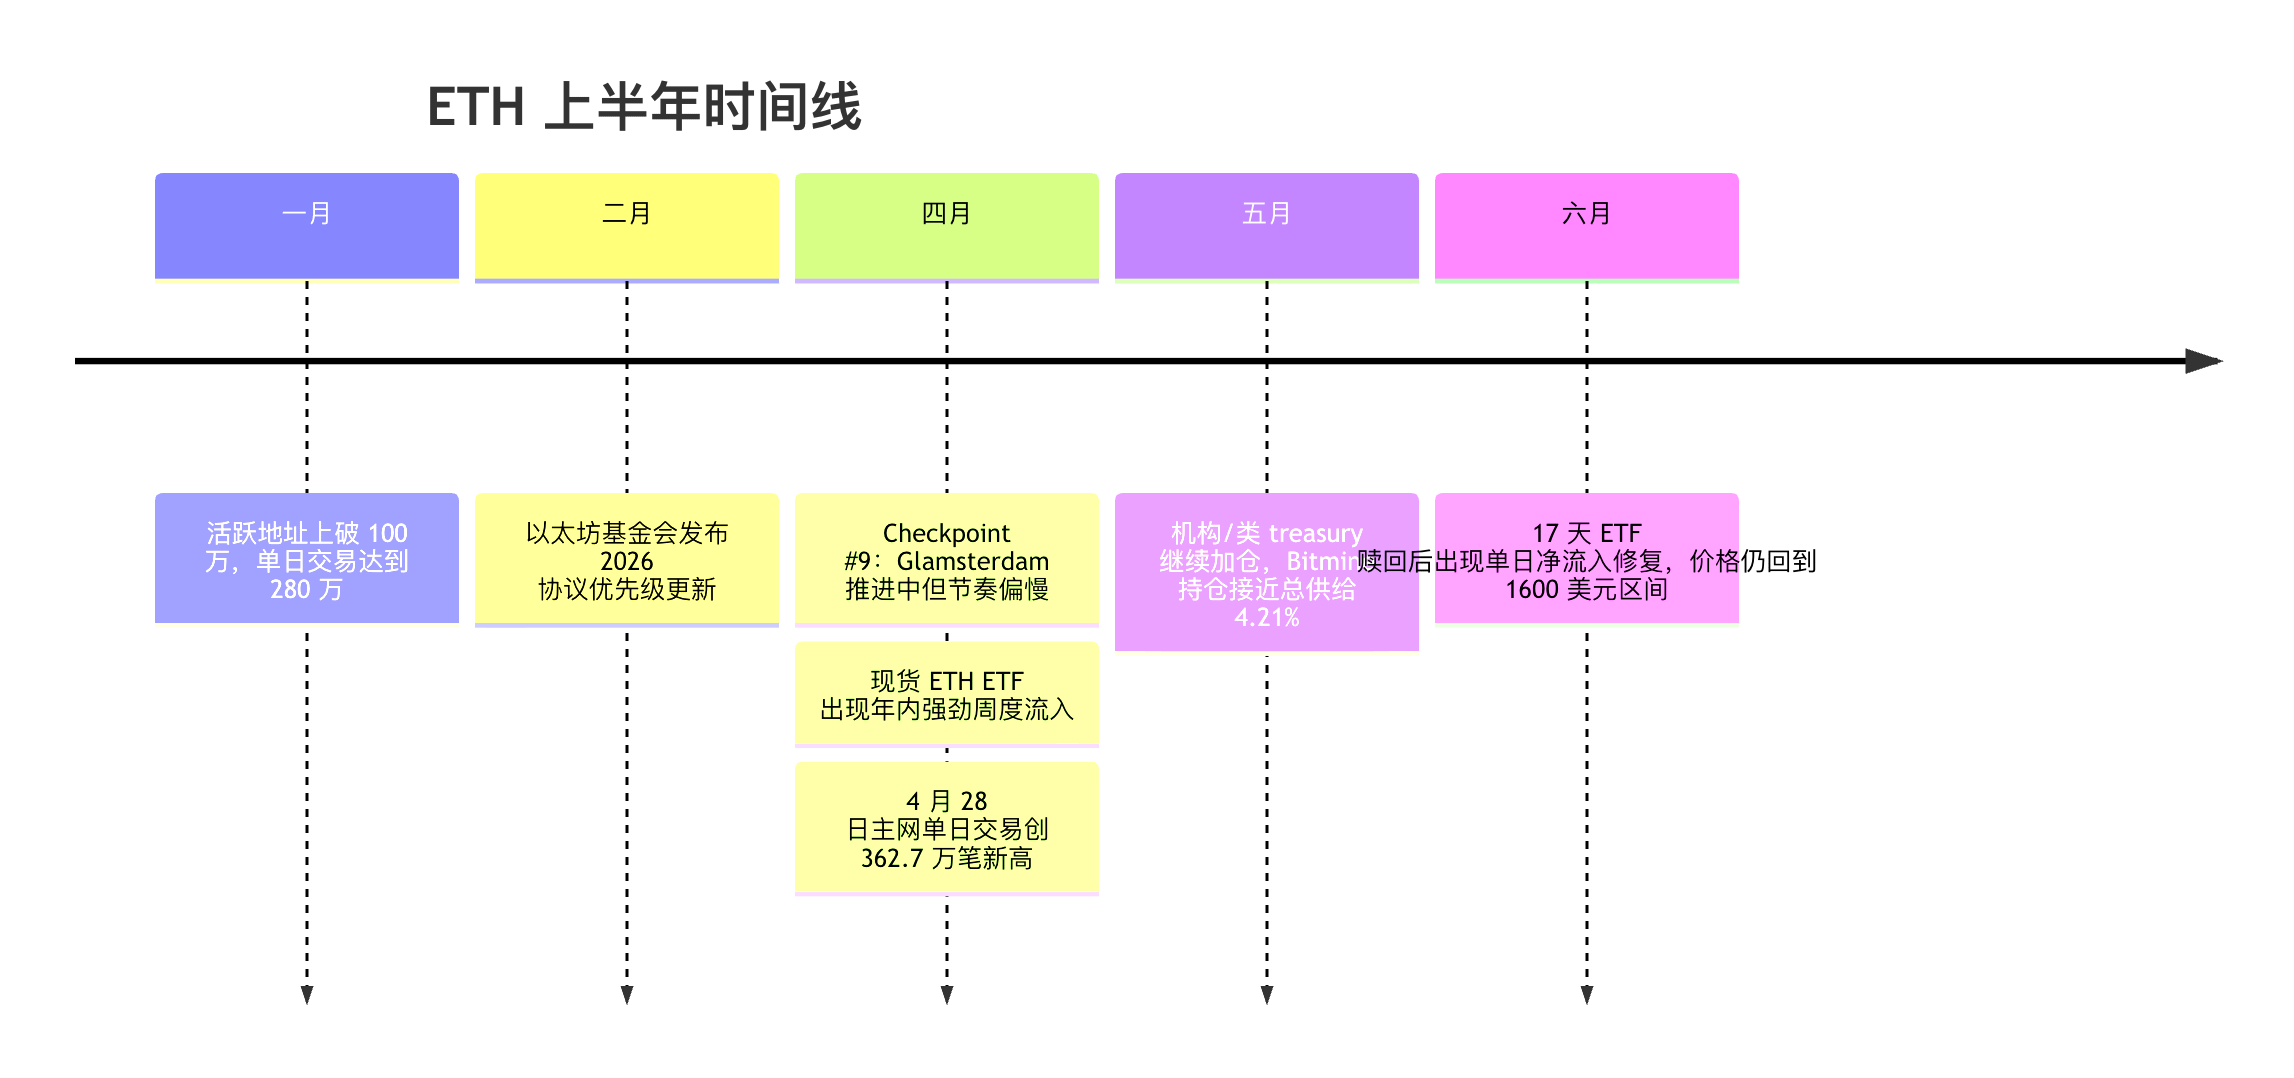
时间线引用了基金会路线图、CoinDesk ETF 资金报道、Reuters 与 Etherscan 的公开节点。
横向比较与结论
先看横向对比。如果你的目标是“高置信度、能被连续跟踪、能承接机构资金”,ETH 仍然领先;如果你的目标是“基本面变化最快、预期差最大、弹性最大”,SOL 明显更强;如果你想找“链上使用量、性能升级、通缩机制”更直接映射代币的增强项,BNB 有其位置;如果你要的是“交易所生态高弹性衍生品”,OKB 才是那个角色。真正的差别不只是价格,而是谁的变量更可验证:ETH 和 SOL 最容易持续跟踪,BNB 次之,OKB 最弱。
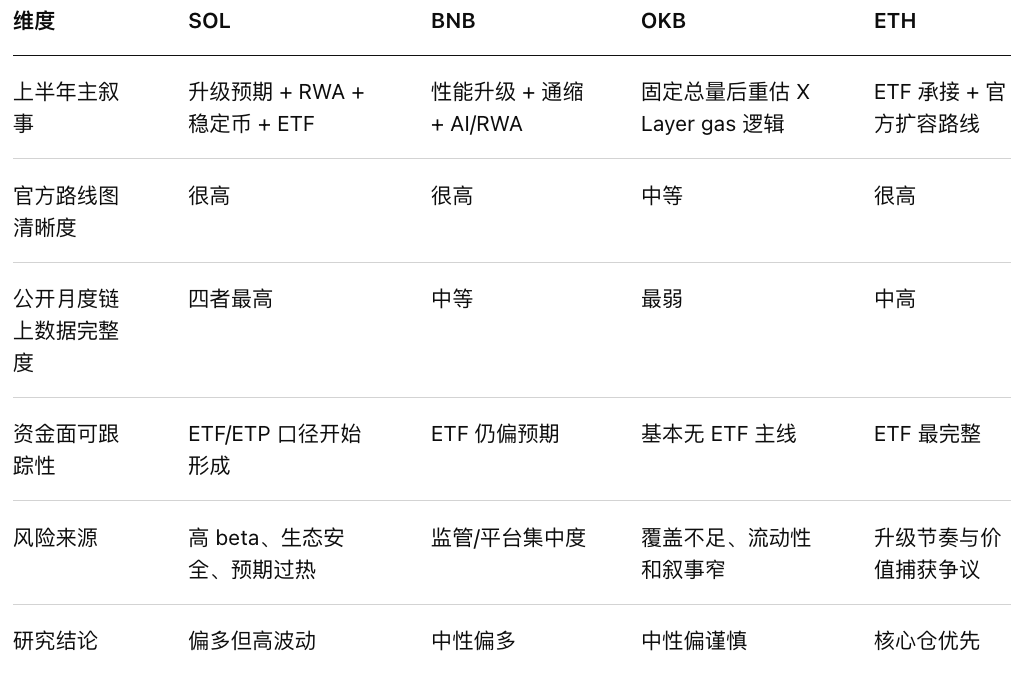
把结论再压缩成一句话:ETH 像“制度化核心资产”,SOL 像“高成长、高波动科技股”,BNB 像“有现金流逻辑的平台/链混合资产”,OKB 像“生态事件驱动资产”。 如果未来三到十二个月只做研究型、非梭哈式配置框架,我会更倾向于:ETH 做核心,SOL 做成长卫星,BNB 做增强,OKB 做观察。 这不是因为 OKB 一定最差,而是因为它的可验证信息最少,研究置信度自然也最低。相反,ETH 和 SOL 的很多变化都能被官方公告、链上数据和 ETF 资金同时验证。
本报告的开放问题与局限主要有三点。第一,四个标的在公开数据口径上不一致,特别是“交易所净流入/流出”“主要大户持仓变化”“连续月度质押率”并不能在同一免费、公开、可审计口径下完整拉出,因此我宁可标注“未找到/未公开”,也不做拼接估算。第二,OKB 的外部研究覆盖显著少于其余三者,因此对 OKB 的判断置信度天然更低。第三,价格与资金流具有高度时效性,六月之后如果 ETF、监管或宏观环境变化,结论需要更新。
最终研究结论:
在这四个币里,ETH 是最适合做“确定性仓位”的;SOL 是最值得跟踪的“高弹性增长项”;BNB 是“可做但要接受监管折价”的增强项;OKB 是“只适合小仓位观察、不能给过高置信度”的事件驱动项。 只要你的目标是长期复利而不是单次押注,排序应该优先考虑信息透明度、机构承接能力和升级兑现概率,而不是仅看短期反弹弹性。