



原文作者:Ada,深潮 TechFlow
Xで話題の「新株神」Serenityが最近、台湾のAI産業チェーンに対する体系的な見解を発表しました。彼が指摘したのは、CPO(共封装光学)、ASIC(専用集成回路)、化合物半導体の3つのメインラインに関連する9つの台湾株です。その中でCPOは「次のステージの最大の産業テーマ」と位置づけられています。ゴールドマン・サックスは、2026年の150億ドルから2028年には1540億ドルに達するグローバルなOptical TAMを予測しており、その中でCPOのシェアは1.64億ドルから910億ドルに増加すると見込んでいます。彼は同時に、台湾株のAI産業チェーンにはバブルは存在しないと明言し、真のリスクは両岸ではなく、超大規模クラウドサービスプロバイダーの資本支出にあるとしています。
TSMC COUPE 2026年量産カウントダウン、5つの台湾株がそれぞれ1つの環を占めています。
SerenityのCPO主軸の判断を支える硬い時間のマーカーは、TSMCのCOUPE(Compact Universal Photonic Engine)プラットフォームが2026年に量産に入ることです。
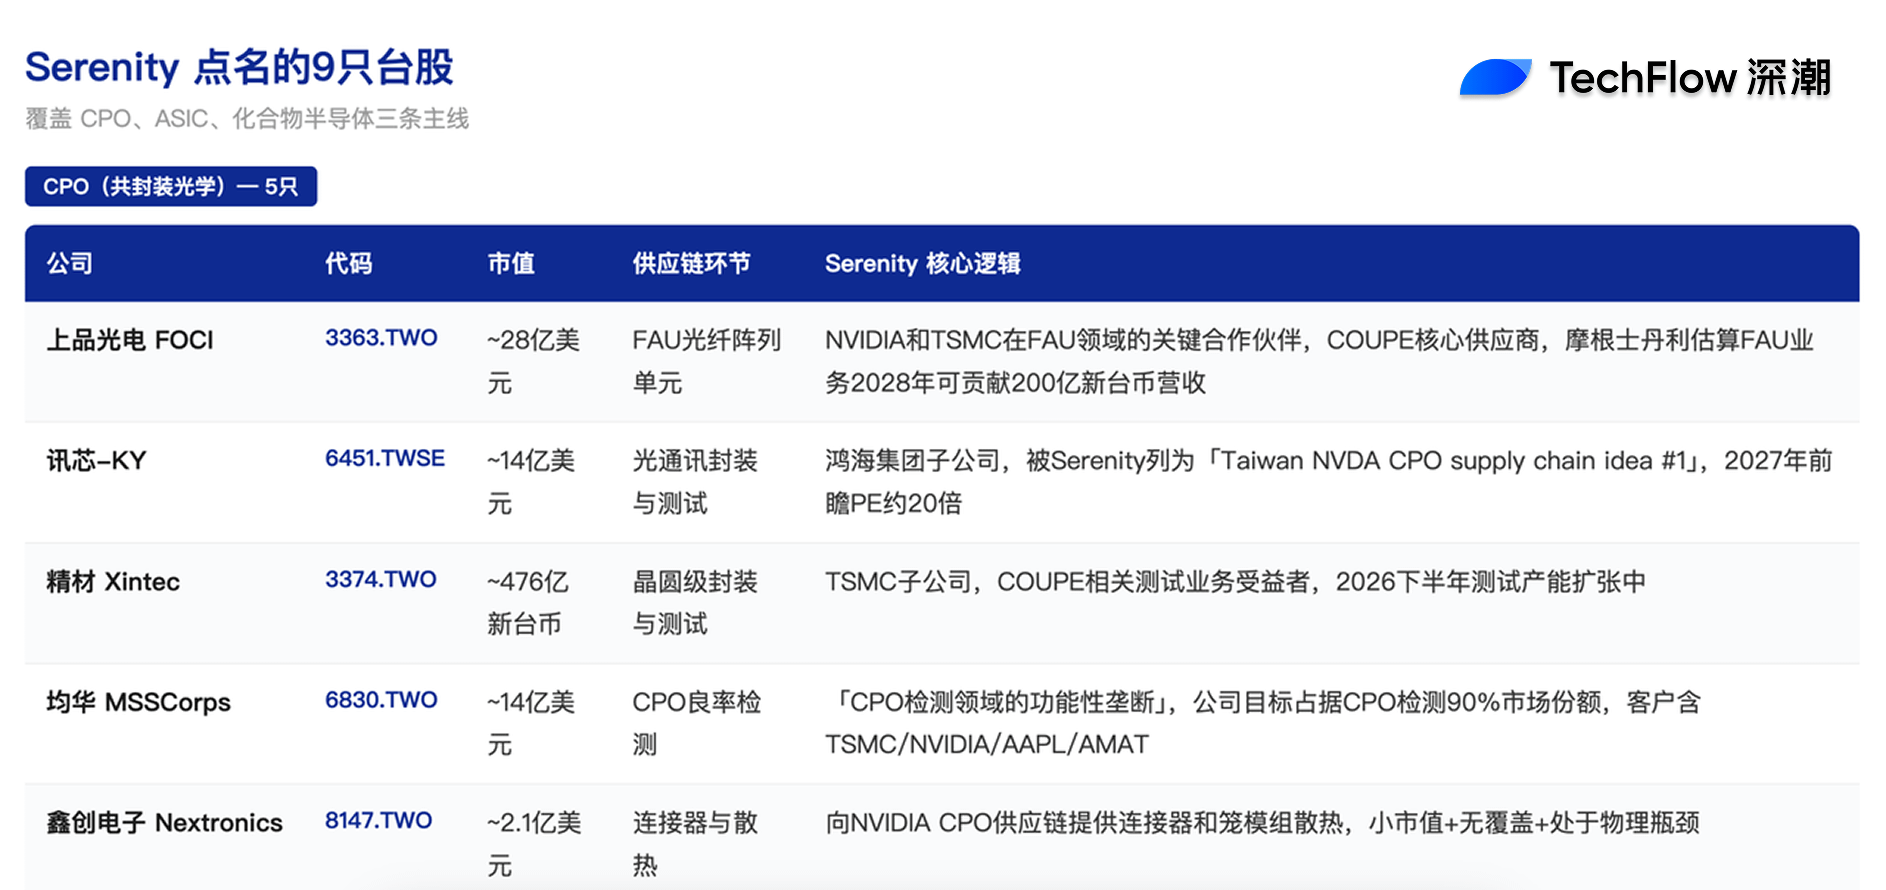
TrendForceが4月1日にTSMCの先進パッケージング統合部長、侯尚禹氏のコメントを引用したところによると、COUPEはSoIC技術に基づいて電子集積回路と光子集積回路の異種統合を行い、2026年に計画通り量産に入るとのことです。侯氏はまた、CPOのスケールアップにおける3つのボトルネック、ウエハーレベルのテスト、光ファイバーアレイユニット(FAU)統合、そして高速光パッケージングアセンブリを指摘しました。Serenityが名指しした5つのCPO台湾株は、ちょうどこの3つのボトルネックセグメントおよびその周辺のサポートに対応しています。
第一に挙げるのはFOCI(上品光電、3363.TWO)で、市場価値は約28億ドルです。FOCIはNVIDIAとTSMCがFAU分野での重要な協力パートナーであり、COUPEアーキテクチャ内の核心サプライヤーです。SerenityはX上でFOCIの約28億ドルの現在の市場価値が「産業チェーンにおける戦略的地位を十分に反映していない」と述べています。モルガン・スタンレーはFOCIのFAUビジネスが2028年までに単一ビジネスラインで約200億新台湾ドルの収益を貢献すると推定していますが、現在はほぼゼロです。Hunterbrook MediaとCitrini Researchは、3月にFOCI、Himax、TSMCの4つの特許を交差比対照し、22チャネルFAUにおける「フィンガープリンティング」の対応関係を確認しました。これはFOCIがCOUPEの核心サプライチェーンに入るための最強の外部証拠です。
次に挙げるのは、訊芯-KY(Shunsin Technology、6451.TWSE)で、市場価値は約14億ドルです。訊芯は、ホンハイグループの光通信パッケージングとテストの子会社です。SerenityはX上で訊芯を「台湾のNVDA CPOサプライチェーンアイデア#1」として位置付け、その理由は「ホンハイがNVIDIAのODMであり、CelestialがMRVLにタダ乗りして上場したのと同様」としています。彼が示した個人的な見積もりは、訊芯の2027年のフォワードPERが約20倍であるというものです。
3番目に挙げるのは精材(Xintec、3374.TWO)で、市場価値は約476億新台湾ドルです。精材はTSMCのウエハーレベルパッケージングおよびテストの子会社で、会長はCH Chenで、主にウエハーレベルのチップサイズパッケージングとウエハーテストを行っています。DIGITIMESの2026年5月29日の報道によれば、精材は2026年下半期のテスト業務拡張に向けて生産能力を準備しています。Serenityは最近のインタビューで精材を「COUPE関連のテスト業務の受益者」に位置付けました。
4番目に挙げるのは均華(MSSCorps、6830.TW)で、市場価値は約14億ドルです。SerenityはX上で均華に投資することを明言し、強い判断を示しました。「これはCPOテスト分野の機能的独占のように見えます。市場はこれをMA-tekやiSTの材料/故障分析の寡占と混同している可能性があります」。彼は均華自身の発言「会社の目標はCPOテストの90%の市場シェアを占有することです」を引用し、これを裏付けました。均華の顧客にはTSMC、NVIDIA、AAPL、AMATなどが含まれています。TSMCが指摘した3つのCPOボトルネックの中で、「ウエハーレベルのテスト」は均華が直接位置しているセグメントです。
5番目に挙げるのは、鑫創電子(Nextronics、8147.TWO)で、市場価値は約2.1億ドルです。Serenityが鑫創に投資した理由は、NVIDIAのCPOサプライチェーンに「CPOコネクターおよびケージサーマルモジュール(ケージモジュールの冷却)」を提供しているからです。鑫創は5つのCPO台株の中で最も小さな市場価値を持ち、Serenityの一貫した「小型株+カバレッジなし+物理的ボトルネックにある」という選定基準に合致しています。
5つの台湾株は供給チェーンの段階に応じて大まかに順序付けられています。FAU接続(FOCI)、光通信パッケージングテスト(訊芯-KY、精材)、良率検査(均華)、コネクターと冷却(鑫創)。全体のリンクに対応する下流顧客は、NVIDIAとTSMCの2社に高度に集中しています。
3社のASIC台工場は、それぞれ3大Hyperscalerの自社開発チップと結びついています。
NVIDIAのGPUの他に、AWS Trainium、Google TPU、Microsoft Maiaなどの超大規模クラウドサービスプロバイダーの自社開発ASICの継続的な供給は、Serenityの台湾株リストの第二の主軸を成しています。
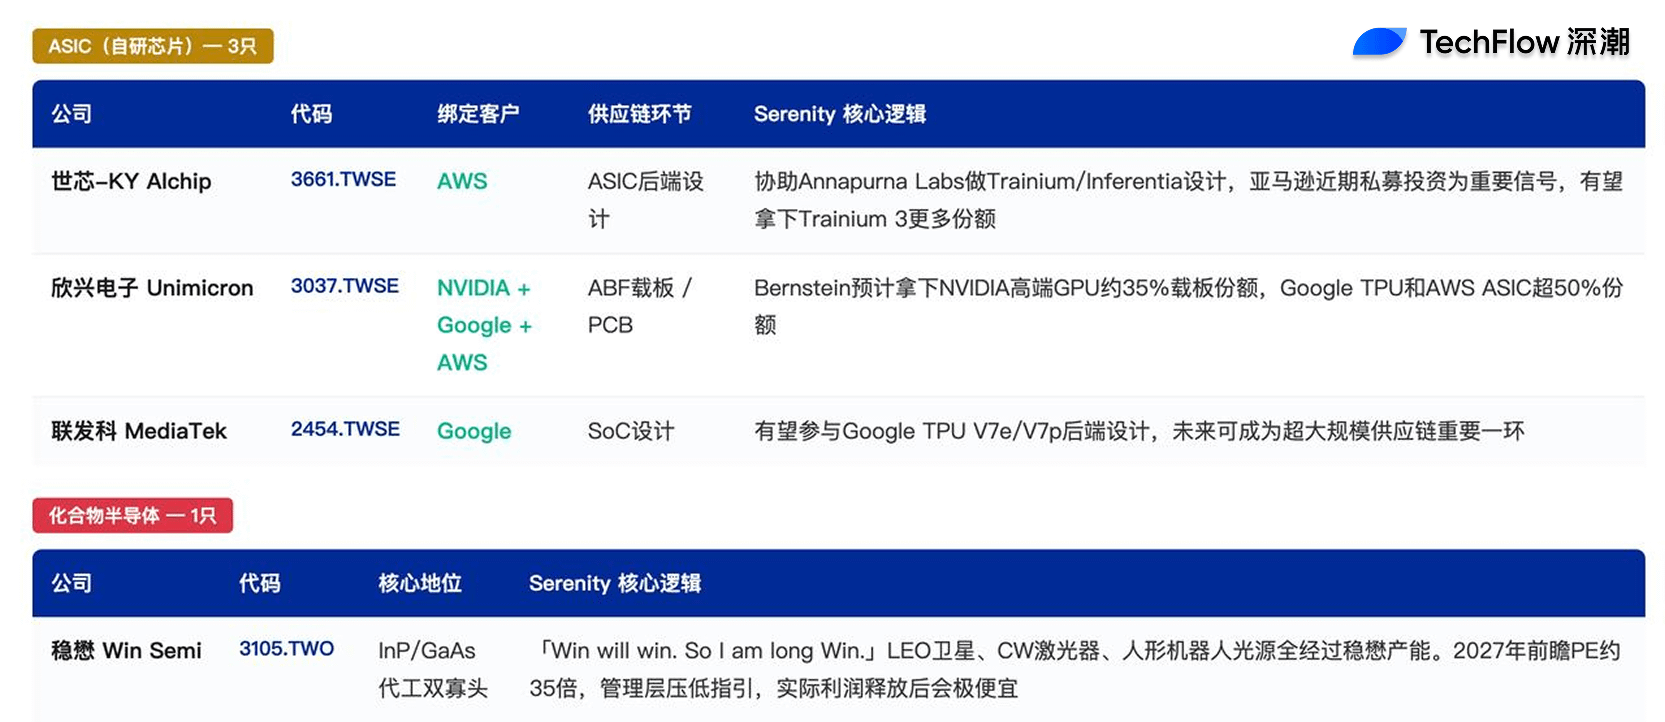
世芯-KY(Alchip、3661.TWSE)はこの線上で最も代表的な対象です。世芯は2003年に設立され、台北に本社を置き、先進CMOS ASICの設計と製造に特化しています。Global Tech Researchがまとめた産業チェーンデータによれば、世芯は主にAmazon傘下のAnnapurna LabsがAWS TrainiumとInferentiaシリーズチップの後端設計を担当するのを支援しており、現在のプロジェクトにはTrainium 1とInferentia 2が含まれています。Serenityは最近、世芯がAWS Trainium 3の設計シェアをさらに獲得する可能性があると述べており、特にAmazonが最近世芯に対するプライベート投資を行ったことは市場にとって重要なシグナルと解釈されています。世芯がAyar LabsとCPO分野で協力していることも、その潜在的な市場スペースのさらなる拡大を示しています。
欣興電子(Unimicron、3037.TWSE)は、ABF基板とPCBの観点からASICの受益者として参入しています。Gotrade Newsが引用したバークシャーの5月4日の研究報告によれば、欣興はNVIDIAの高性能GPUの約35%のABF基板シェアを取得し、Google TPUやAWS TrainiumなどのASICチップに対しては50%以上のシェアを超えると予測されています。バークシャーはTSMCと欣興電子を「アジア市場のAI Capexサイクルで最も代表的な2つの台湾株」としています。欣興は2026年第1四半期の収益が前期比で8%増加し、粗利率は18%です。
聯発科(MediaTek、2454.TWSE)のGoogle TPUとの協力に関するニュースは市場で広く流布しています。Global Tech Researchの分析によれば、聯発科は今後Google TPU V7e/V7pの後端設計支援に関与する可能性があります。Serenityは最近、これらの利点が株価に一部反映されているとはいえ、聯発科の今後のASICビジネスの成長に関しては引き続き注目に値すると述べています。今後数年間、聯発科は米国の大型クラウドプロバイダーの超大規模サプライチェーンの中で非常に重要な役割を果たす機会があります。
3社の台湾工場は、設計サービス、基板パッケージング、SoC設計の3つの異なる次元から、超大規模クラウドサービスプロバイダーの自社開発チップの核心セグメントに結びついています。
稳懋:市場によって過小評価されたInP/GaAsの二大寡占企業。
Serenityが台湾株で最も確固たる、かつ最も直接的に表現したポジションは稳懋(Win Semiconductor、3105.TW)です。
稳懋は、世界的に有力な化合物半導体ウエハー受託生産企業の一つで、GlobalFoundriesと並んでInP(リン化インジウム)とGaAs(ヒ素化ガリウム)の受託製造における二大寡占企業です。市場は、稳懋に対する従来の印象をSpaceXのStarlinkやBroadcom(AVGO)サプライチェーンとの関係から得ています。
Serenityが最近X上で表明したのは「Win will win. So I am long Win.」です。Serenityの核心的な判断は、稳懋がInPとGaAsの二大寡占企業の一つで、今後LEO(低軌道)衛星のSpaceX Starlink、連続波レーザー(CWレーザー)、人型ロボットの視覚およびレーダー光源は、すべて稳懋の受託生産能力を通じて流れることになるというものです。
彼が示した評価は、稳懋の2027年のフォワードPERが約35倍であるというものです。見た目には高いように見えますが、彼は「経営陣が業績指針を低く設定し、将来の実際の利益が解放されるとPERが非常に安く見えるだろう」と考えています。稳懋がシリコンフォトニクス企業のレーザー量産能力拡張を支援する事業は、Serenityが見込む未来の核心成長エンジンであり、この部分は市場によって十分には価格付けされていません。
InPは、Serenityが米株で最初にポジションを取った「ホルムズ海峡」型の対象、AXTIが関与するセグメントであり、InP基板は「未来のAI光通信時代の石油」に例えられています。稳懋は、台湾株式におけるこの産業チェーンの下流の受託生産ノードです。
Serenityは言及していませんが、全体像に必要な要素:上流の材料、エネルギー、液冷。
Serenityが名指しした9つの台湾株は、CPOとASICの中流セグメントに集中しており、台湾株のAI産業チェーン全体にとって、上流の材料と下流のエネルギー/液冷セグメントも同様に不可欠です。この部分の内容はSerenityの公の発言において直接的にカバーされていませんが、台湾株のAI産業チェーンを完全に理解する上で省略することはできません。
上流の材料面では、TSMC自体(台積電、2330.TWSE)が全体の中心ノードです。バークシャーが予測するところによれば、TSMCは2026年に約40%の利益成長を見込み、2027〜2028年の複合成長率は約20%になると言われています。会社は2026年の資本支出指針を520〜560億ドルの高い範囲に固定しました。AI Capexの上流伝導チェーンにおいて、TSMCはアンプでもあり、バルブでもあります。彼の資本支出の動向は、下流のパッケージング、基板、検査、コネクターなど、すべての台湾株の注文リズムを直接決定します。
エネルギーと液冷の面では、台湾のAIデータセンターは実質的な電力供給の圧力に直面しています。Reccessaryが2025年12月にTaipowerシステム計画部長の易序権の発言を引用したところによると、世界の重要な電力網設備、例えば変圧器やガスタービンはすべて不足しており、ガスタービンの納期は2〜3年から7〜8年に延長され、価格は倍増しており、「電力網の構築速度は全く追いついていない」とのことです。この供給側のボトルネックは、3つの重要な台湾株に構造的な機会を生み出しました。
まず、台達電(Delta Electronics、2308.TWSE)は電源管理および液冷統合ソリューションのリーダーとして、AIデータセンターのホワイトゾーン(IT運算)とグレーゾーン(電力冷却)の両方のシーンに浸透しています。次に、奇鋐(AVC、3017.TWSE)は世界の冷却ソリューションのリーダーであり、冷却板式液冷と浸漬式液冷の全スタック技術をカバーしています。最後に、双鸿(Auras Technology、3324.TWSE)は液冷モジュール製造に特化しており、NVIDIAの一次サプライヤーです。ゴールドマン・サックスの予測によれば、2025〜2027年の間に世界のサーバー冷却市場の総規模はそれぞれ111%、77%、26%増加し、2027年には176億ドルに達するとされています。この成長曲線は、CPOの成長曲線とAI資本支出サイクルの中で同期しています。
本当のリスクは両岸にあるのではなく、超大規模クラウドサービスプロバイダーの資本支出にあります。
Serenityは、台湾のAI産業チェーン全体のリスク判断が市場の主流なナarrativeとは逆行していると述べています。
彼は最近、台湾のAIサプライチェーンには現在バブルが存在しないと述べ、多くの台湾企業の評価が米国ナスダックの同類企業に比べて依然として低いと指摘しています。地政学的リスクは市場によって過大評価されており、台湾はすでに世界のテクノロジーサプライチェーンの不可欠な部分であるため、「どの国もゼロサムゲーム式の大規模サプライチェーンの破壊を選ぶことはない」と述べています。7〜10年の長期的な視点で見ると、米国はインテルなどの企業を通じて国内サプライチェーンを構築しているが、今後2〜3年以内には特に大きなシステミックリスクは存在しないとされています。
彼は、本当に追跡する価値のあるリスクは超大規模クラウドサービスプロバイダーの資本支出であり、Microsoft、Amazon、Google、Meta、Oracleなどの大型クラウドプロバイダーが引き続き投資を拡大することが現在のAI産業の繁栄の核心的な推進力であると指摘しています。「これらの企業がAIインフラ構築を増やし続ける限り、台湾のサプライチェーンは継続的に恩恵を受けるが、もし超大規模クラウドサービスプロバイダーが資本支出を削減し始めると、台湾のAIサプライチェーンには大幅な評価調整が生じる可能性がある」と述べています。
この判断の「ストレステスト」が初期の兆候を示し始めています。
市場に現れたばかりの限界的変化は追跡の手がかりとして挙げる価値があります。6月3日、日立通は2026会計年度第2四半期の業績を発表し、2026年度第3四半期のAIチップ収入の指針は160億ドルで、LSEGの売り手の合意予想172億ドルを約12億ドル下回りました。博通のCEO、陳福陽は同時に全体のAI半導体収入560億ドルの指針を変えず、上方修正しませんでした。「上方修正しない」という解釈はネガティブと見なされ、6月5日にはフィラデルフィア半導体指数(SOX)が1日で10.26%暴落し、2020年3月以来の最大の1日下落幅を記録しました。同時に日本と韓国のKOSPIは5.54%下落し、6月8日にはKOSPIが8.37%下落し、サーキットブレーカーが発動しました。
しかし、現在観察される重要な参照として、TSMCの2026年の資本支出が520〜560億ドルの高い範囲に固定されており、実質的な下方修正はまだ発生していません。超大規模クラウドサービスプロバイダー自身の資本支出指針も引き続き上方修正の道をたどっています。Serenityが判断する「本当のリスク」が発生するかどうかは、今後のMicrosoft、Amazon、Google、Meta、Oracleの5社が2026年第2四半期、第3四半期の決算での資本支出指針にかかっています。これはSerenityの台湾株リストが成り立つ核心的な前提であり、今後の1四半期で最も追跡すべき限界変数でもあります。