


Soberオプションスタジオ × Derive.XYZ 共同制作
執筆者:Soberオプションスタジオアナリスト Jenna @Jenna_w5
一、マクロ経済の風向計:利下げの確実性が高まり、中米が回復し年末の不確実性
先週、市場のコアテーマは利下げ期待が「揺れ動く」から「ほぼ確実」への変化でした。この確実性の高まりに加え、中米貿易関係の前向きなシグナルが市場の穏やかな回復を促しました。しかし、12月の年末流動性の収縮と政策判決リスクに直面して、市場は依然として慎重である必要があります。
利下げの確実性が高まる:不確実性の衝撃から市場の回復へ
先週、市場は利下げの不確実性によるボラティリティから、期待が明確になった後の安定回復を経験しました。
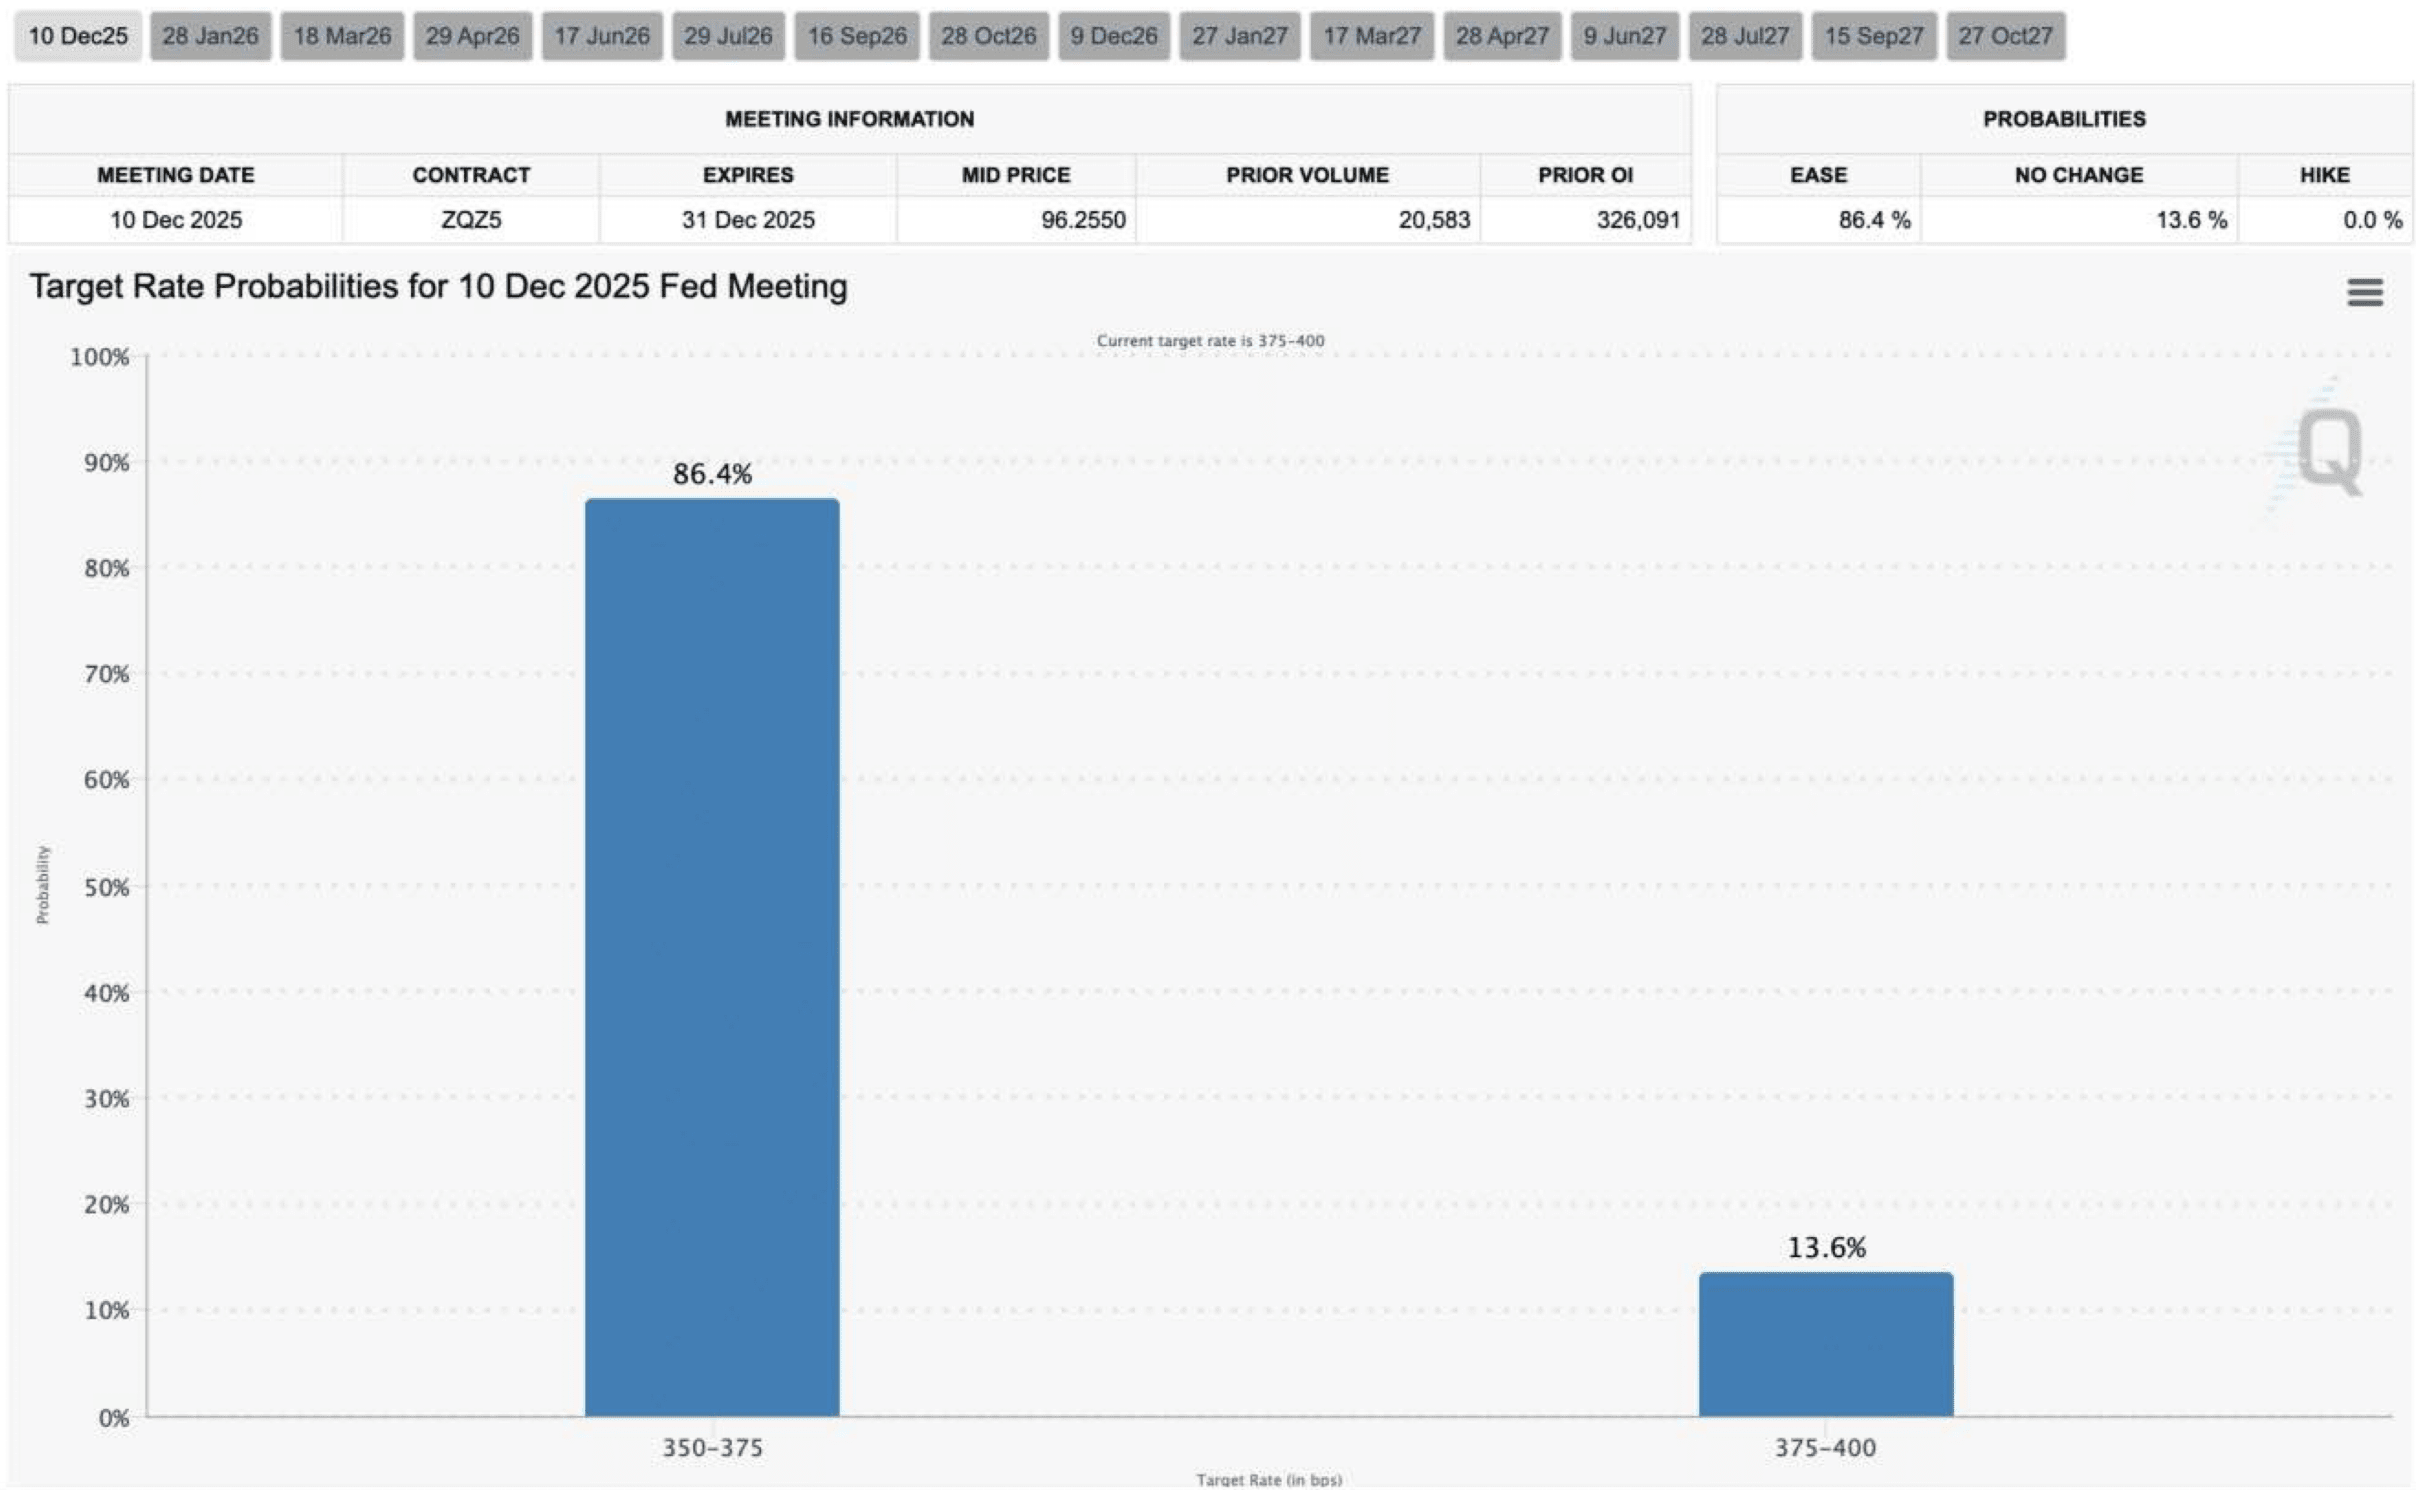
背景レビュー:これまでのところ、米連邦準備制度は二度の利下げを実施しましたが、市場は「年内に三度目の利下げがあるかどうか」の予想確率が50%から70%の間で揺れ動いており、米国政府の閉鎖により「データの霧」に陥っています。この不確実性は短期的リスクプレミアムを押し上げ、市場のボラティリティを悪化させました。先週のCMEグループFedWatchの先物データによると、市場は12月10日に再度利下げが行われる確率が86%に大幅に上昇し、前週から15ポイントの上昇を示しており、利下げの期待はかなり一致してきています。
市場への影響:利下げ期待の安定は前向きな効果をもたらします。政策の道筋が徐々に明確になるにつれて、短期的な不確実性プレミアムが急速に低下し、市場のリスク嗜好が回復し、暗号通貨などの資産価格も徐々に安定して反発しています。確実性の向上は、短期的な回復の基盤を市場に提供しました。
中米関係の回復が続いている:リスクプレミアムの消退
中米貿易関係の前向きな進展は、今週のリスク資産の回復の重要な支柱となっています。
政策の動向:11月26日、中米首脳の通話を受けて、アメリカ貿易代表事務所は中国の技術移転と知的財産に関連する「301条項」の関税免除期限を2026年11月10日まで延長することを発表しました。
市場の意義:関税免除の延長は、世界的な貿易摩擦がさらに悪化するリスクを実質的に低下させ、マクロシステミックリスクプレミアムの低下を促進します。この措置は、世界のリスク資産の評価支援を強化するだけでなく、中長期オプション市場の隐含波動率を安定させる上でも前向きな役割を果たします。
年末の「暗礁」:流動性の制限と最高裁判所の判決
短期的な感情が回復しているにもかかわらず、年末前には2つの不確実要因に密接に注目する必要があります:
流動性が緊張してきています:毎年12月はクリスマスと新年の休暇の影響を受け、機関の取引活動が減少し、市場流動性は通常縮小します。取引の深さの低下は、突発的な事件が価格に与える影響を増大させる可能性があります。
最高裁判所が判決を下す予定:米国最高裁判所は12月に前大統領トランプによる大規模な対等関税の合法性についての判決を下す予定です。現在、保守派の判事が多数を占めており、一部の判事は以前に関税の合法性について疑問を呈しています。判決結果は今後の貿易政策の方向性に深い影響を与えるでしょう:
もし関税が不合法と判断されれば、市場の期待がさらに安定します;
もし既存の政策を支持すれば、中長期的な政策の不確実性が再び引き起こされ、関連リスクプレミアムを押し上げる可能性があります。
総じて、現在の市場回復は主に「利下げ期待が一致してきた」ことと「中米関係の段階的な緩和」の二重の短期的な好材料によるものです。しかし、年末流動性の自然な収縮と最高裁判所の未決の関税判決は、依然として潜在的な尾部リスクです。投資家には楽観的な姿勢を保ちながらも警戒を怠らず、防御的かつリスクをコントロールする戦略を採用することをお勧めします。
二、 BTC & ETHオプション市場データの深い分析
Amberdata & Derive.XYZが提供するグラフデータに基づいて、今週の市場の感情の顕著な変化は短期IVの低下と期限構造の正常化に現れ、これはマクロの利下げ期待の確実性のおかげです。しかし、Skew曲線が引き続き深い負とVRPの深負の構造は、下振れヘッジ需要が消えていないことを思い出させ、純売り戦略は依然として高いリスクを伴います。
偏度(Skew):負値の範囲が狭まり、感情の穏やかな改善を反映しています。
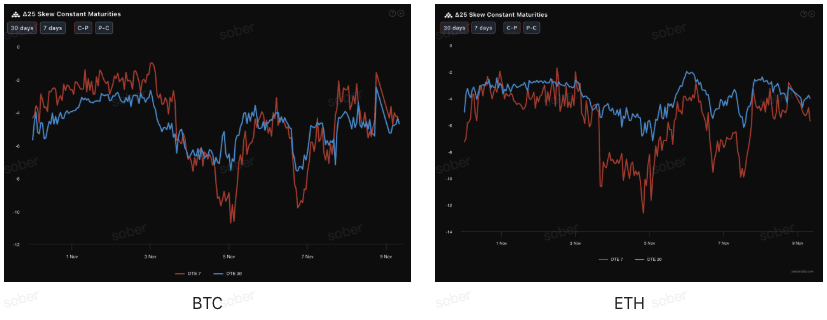
Delta 25 Skew(コールオプションの隐含波動率IV - プットオプションIV)を観察することで、この指標の負値幅は市場が下振れ尾部リスクに対するヘッジ需要を反映しています。
深い負値の常態化:BTCとETHの25Delta偏度は引き続き負値の範囲にあり、プットオプションの需要は依然としてコールオプションを上回っており、市場は尾部の下振れリスクを引き続き警戒しています。以前に比べて、偏度の負値幅は縮小しており、プットオプションのプレミアムが低下し、短期的な恐怖感が和らぎ、マクロの感情回復と一致しています。
期限構造:短期(7日)と中期(30日)の偏度はともに負値を維持しており、短期偏度の修復幅が大きいことを示しています。これは市場が近端リスクに対する懸念が和らいでいることを示していますが、全体的な構造は依然として防御的です。
期限構造(Term Structure):コブ形状を示し、FOMCイベントリスクに焦点を当てています。
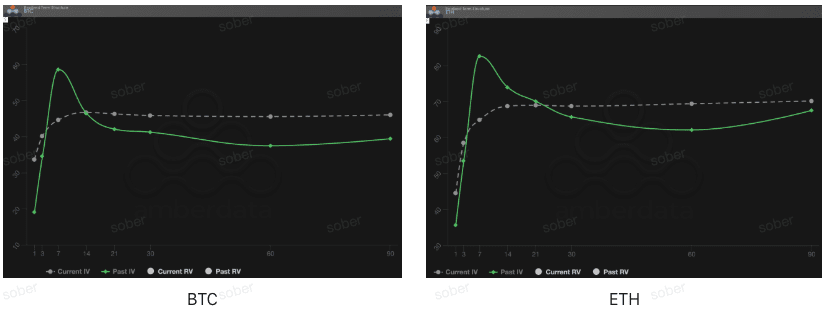
期限構造の観点から、先週BTCとETHの隐含波動率曲線は典型的なContango(近くが低く遠くが高い)形状ではなく、近端IVが明らかに上昇し、遠端が高位を維持する「コブ」状の構造が見られました。
曲線形態の異常:現在の隐含波動率曲線は標準的なContango形態ではなく、約7日間の位置で明確な「コブ」が現れ、市場が12月のFOMC会議の結果に集中して価格を付けていることを示しています。
イベント駆動のIVの急騰:現在のIVは短期的に過去のIV(緑の実線)を大きく上回っています。これは正常な市場状態ではなく、典型的な「イベント回避」モードです。市場は12月の金利会議前後の短期オプションを買いまくっており、近端IVが大幅に押し上げられています。この構造は、重大な不確実性イベントの前夜(この時の「データブラインドボックス」金利会議)に通常現れます。
ボラティリティリスクプレミアム(VRP):引き続き負で、売り手リスクは依然として高い
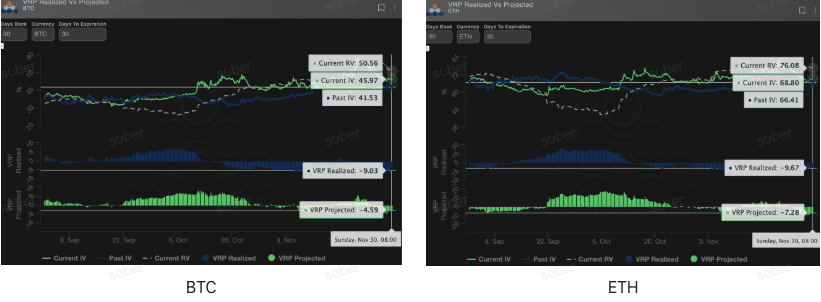
VRP(ボラティリティリスクプレミアム=隐含波動率IV - 実現波動率RV)はオプション価格が合理的かどうかを測る重要な指標です。現在市場は修正期にあります。IVは価格偏差を修正するために大幅に上昇しましたが、VRPデータの構造的な乖離は潜在的なリスクを示しています:過去の実際のボラティリティは予想を超えており、現在の高プレミアムは魅力的に見えますが、実際には将来の尾部リスクをカバーするには不十分である可能性があります。
実現VRP(Realized)が深い負に警告:実現波動率(RV)が引き続き隐含波動率(IV)を上回っており、VRPは深い負にあるため、オプション価格が実際の波動リスクを完全にカバーできていないことを示しています。
予想VRP(Projected)が正から負に転じる:予想VRPが正から負に転じることは、市場が今後30日間のボラティリティについても慎重になっていることを示しています。VRPが深い負の環境では、裸売りオプション戦略のリスクが著しく、潜在的なボラティリティに対処するために買い方またはリスクを制御できるスプレッド戦略を採用することをお勧めします。
三、オプション戦略の推奨:下振れリスクをロックするベアプットスプレッド(Bear Put Spread)
現在のマクロ不確実性が消退しているが年末の流動性リスクが依然として存在し、Skewが深く負であり、VRPが深く負の市場環境に基づいて、ベアプットスプレッド(Bear Put Spread)を使用して防御的な配置を行うことをお勧めします。
戦略目標:
年末流動性制限による潜在的な下振れリスクに対する防御。
リスクとコストを限定し、VRPの深い負の裸売りのリスクを回避します。
深い負のSkewがもたらすプットオプションの高プレミアムを十分に活用し、低コストでエントリーします。
戦略構築(BTC/ETHを例に):
行使価格が高く、軽度のアウトオブザマネー(Slightly OTM)のプットオプション(ロングプット)を1枚購入します。
行使価格が低く、同じ満期日のプットオプション(ショートプット)を1枚売却します。
満期日選択:
12月の最高裁判所の判決と年末流動性の収縮の影響を考慮し、DTE30日またはDTE60日の中期契約を選択することをお勧めします。これにより、不確実性のウィンドウ全体をカバーできます。
コア優位性:
低い行使価格のプットを売却してプレミアムを受け取り、プット購入のコストを大幅に削減し、最大損失をネットプレミアム支出にロックします。これは直接的なプットオプションの購入(ロングプット)よりもコスト効率が高いです。
現在のSkewは依然として深い負であり、プットを売却することで高いプレミアムを得て、スプレッドのリスク対報酬比をさらに最適化できます。
四、免責事項
本報告は公開市場データとオプション理論モデルに基づいており、投資家に市場情報と専門的な分析の視点を提供することを目的としています。すべての内容は参考および交流のためだけであり、いかなる形式の投資アドバイスを構成するものではありません。暗号通貨およびオプション取引は非常に高いボラティリティとリスクを伴い、元本の全損失を引き起こす可能性があります。いかなる取引戦略を採用する前に、投資家はオプション商品特性、リスク属性および自身のリスク耐性を十分に理解し、必ず専門の金融アドバイザーに相談する必要があります。本報告のアナリストは、本報告の内容を使用することによって生じた直接的または間接的な損失について責任を負いません。過去の市場パフォーマンスは未来の結果を示唆するものではありません。理性的な意思決定をしてください。
共同制作:Soberオプションスタジオ × Derive.XYZ