

ビットコインが50%急落し、企業の保有分は6,200億ドル分蒸発しました。MicroStrategyのような大手は百億ドル規模の損失に沈み、会計の新ルールでは未実現損失が利益計算書に直接計上されます。「永遠に積み増す」が「売って生き残る」に変わり、レバレッジと時価総額によって織り上げられた国庫の実験が、いま構造的な亀裂を露呈しているのです。
2026年6月の暗号資産の急落が、ビットコインを国庫資産として保有していた上場企業の総時価総額620億ドルを、いままさに帳消しにしてしまいました。
MicroStrategy、テスラ、Marathon Digitalが先導して打撃を受けました。今重要なのは、損失が回収できるかどうかではありません。こうした構造モデルを生み出した“その全体のモデル”が成立するのかどうかが問題なのです。
2020年8月にMicroStrategyが最初の2億5,000万ドルを投入して以来、企業のビットコイン保有は加速し、対ドル下落によるヘッジを明確に目的としていました。
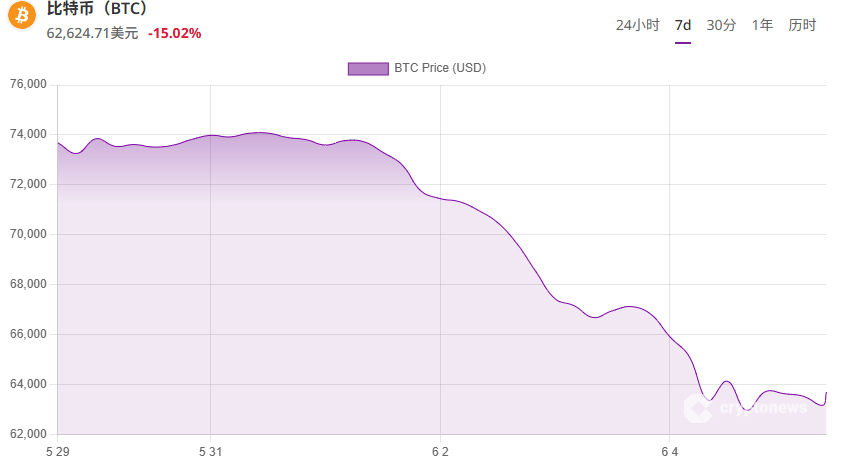
2025年末までに、上場企業200社超が合計約1,500億ドルのデジタル資産を保有しています。彼らはサイクルの高値近辺で株を買い付けました。その後、ビットコインはピークから約50%下落しました。この一連の流れの数学は複雑ではありません。
それは、周期的なストレステストであり、最も強い保有者が生き残るのか、それとも、市場が、レバレッジと時価総額に敏感な企業のビットコイン庫(国庫)が元々構造的に破綻していることを明らかにしているのか、です。本稿の残りでは、後者に近いと考えています。
MicroStrategyとビットコインの貸借対照表メカニズムにはリスクがある
マイクロストラテジーのブランド再編実体であるStrategyは、843,706 BTCを保有しており、平均取得コストは1枚あたり約75,599ドルです。
この期間にビットコインは6万ドルまで下落し、当該保有分には約110億ドルの未実現損失が計上されていました。BTCが1,000ドル動くたびに、戦略のペーパーポジションは7.135億ドル移動します。
2026年に適用されるFASBの公正価値会計ルールに基づき、これらの未実現損失はそのまま純利益を通じて流入し、その結果、四半期の申告における1株当たり利益(EPS)が大きくマイナスに振れます。
ビットコインの積み上げだけに完全に焦点を当てて投資家論を組み立てている企業にとって、数十億ドル規模の損失は四捨五入の誤差ではありません。それは、製品そのものです。
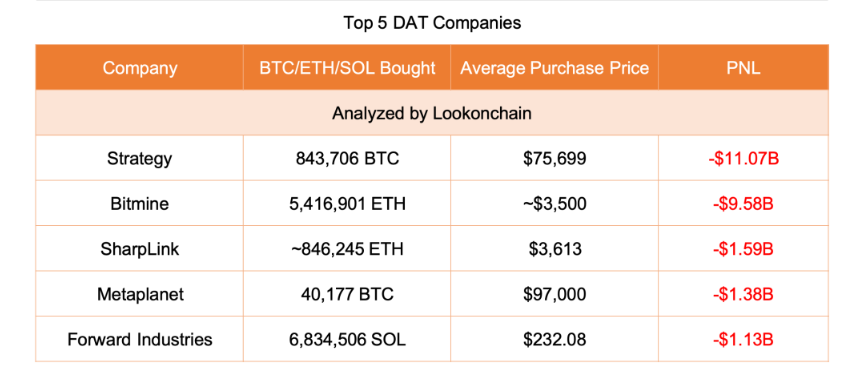
最大手の純ビットコイン国庫企業8社のうち、彼らは合計85万BTC超を管理しており、最新ラウンドの下落が始まる前から未実現損失はすでに100億ドルを超えていました。
Artemisの2026年2月のデータによると、その時点ですでに、企業の暗号資産投資ポートフォリオにおけるシステミックな未実現損失は200億ドル超に達しており、その時点では主要な企業保有者がビットコインで純利益を出していませんでした。
現在、この業界全体で観測されている時価総額の下落は、驚くに値しません。これは予見できることです。
投資家マイケル・バーリは、このダイナミクスを「自己強化的な解消(リフレクティブ・デレバレッジ)」と表現しています。ビットコイン価格の下落が株式プレミアムを圧縮し、発行ウィンドウを閉じ、モデルを「永遠に積み増す」から「売って生き残る」へと変えてしまうのです。
彼のシナリオ分析では、6万ドルを戦略領域における存在危機レベルとして扱っており、資本市場は実際にはすでに閉じていて、数十億ドルの損失は理論化されるのではなく固定されてしまっています。