

BitMineは、9.5%の配当を出す優先株で3億ドルを調達し、その資金をETHステーキングのエコシステムへ投入する。この転換は、マイナーを高コストな計算能力の競争から、ステーキング収益モデルへ移すものだが、ステーキング利回り5%で配当を賄えるのだろうか。スタンダード・チャータード銀行はETHの国庫モデルがビットコインより優れていると見ているものの、ボラティリティは依然として懸念だ——ある会社が流通しているETHの5%をコントロールしているなら、価格リスクも収益機会も同様に大きい。"
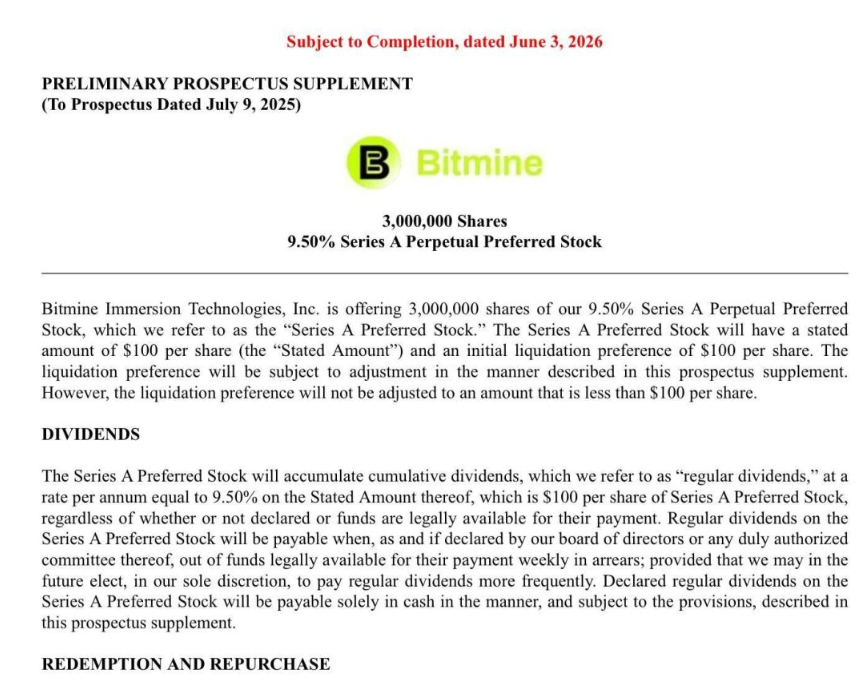
イーサリアム・ニュースで、BitMine Immersion Technologiesは水曜にSECへ申請し、Aラウンドの永続優先株の発行を開始した。300万株、1株100ドル。年の累計配当利回りは9.5%。調達資金は、イーサリアム買収、ETHステーキングのインフラ拡張、そしてエコシステム投資に専用で充てられる。
この発行方式は、Strategyがビットコインの国庫会社で開拓した構造と似ているが、ビットコインでは再現できない仕組みを採用している。それがステーキングだ。
市場が今問うているのは、BitMineの動きが一過性の資本増強なのか、より広範なマイナーのローテーションにおける明確な“端”なのか、という点だ。計算能力に依存する収入から、機関化されたETHステーキング収益をビジネスモデルとする方向へ。
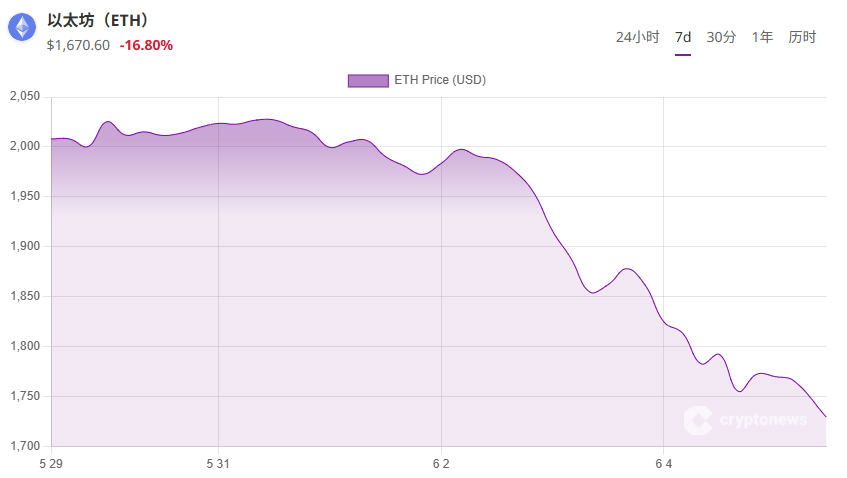
イーサリアム・ニュース:マイニング戦略とステーキング手法——なぜ国庫転換が財務的に合理的で、どこが不合理なのか
この転換の中核的な理由は、構造上の性質にある。ビットコインのマイニングはブロック報酬と取引手数料で収入を得るが、ハードウェア、エネルギー契約、冷却インフラといった継続的な資本投入が必要だ。
各半減期ごとに利益率は圧縮される。これに対して、ETHのステーキングは貸借対照表の資産側に利回りを生み、現在の年率は3%から5%の範囲で、運営コストも大きくない。
BitMineの優先株の構造は、この主張をさらに深めている。Strategyは今年の早い時期にBTCを32個売却した。2022年以来の初めてのビットコイン売却で、STRCの優先株の配当を支払うために充てられた。年率の同株配当は11.5%だ。
その投げ売りは一時的にビットコインを62,000ドル未満へ押し下げ、より広範な市場のリスク回避行動を引き起こした。BitMineの対立する立場は明確だ。大量のETH備蓄を持つ会社なら、担保対象資産を清算するのではなく、ステーキング収益で配当義務を支払える。これは実質的に異なる資本構造だ。
BitMineの取締役会長Thomas LeeはフランスのProof of Talk大会でこの点を強調し、ETHデジタル資産の国庫はステーキング収益を活用してイーサリアム・エコシステムに資金を提供でき、収益の生成を金融・ガバナンスのためのフライホイールに変えることができると考えている。
同社は、MAVANという自社のステーキング計画を通じて検証者インフラを拡張することを明確に示している。これは単なる口先の説明ではなく、運用計画であることを示している。
スタンダード・チャータード銀行のデジタル資産調査責任者Geoffrey Kendrickは、この構造的な優位性——ステーキングを用いた資金調達と強制的なコイン売却——が、ETH国庫会社がビットコイン等価の機関より長期でより良いパフォーマンスを示す可能性が高いという、核心的な理由だと考えている。
強気相場の見方が見落としているのは、ステーキング収益は固定ではないという点だ。移行コストは現実に存在する。
「ステーキング収益=配当」という論点は、イーサリアムのステーキング収益が優先株の義務を十分にカバーできるほど安定している場合に限って成り立つ。
それらは固定ではない。ETHのステーキングの年利回りは、ネットワークの参加率、MEVの条件、プロトコル層での変化に応じて変動する。
優先配当は9.5%。3%から5%のステーキング利回りによって賄うが、追加のETH蓄積や追加収入がなければ自己維持できない。これがBitMineのニュースリリースで、追加ETHの取得を収益の主要用途として挙げた理由だ。
マイニング企業は、純粋な金融会社にはない伝統的な運営構造も担っている。債務契約、実体のインフラコスト、そしてマイニング経済学に基づいて形成される株主の期待は、一朝一夕には固まらない。
マイニング戦略からステーキングの金庫への転換は、貸借対照表の再分類ではない。これはビジネスモデルの全面的な改造であり、各段階に実行リスクが存在する。
注目されるリスクが状況をさらに複雑にする。BitMineは、イーサリアムの総流通供給量の約5%を公開にコントロールしている。
分析师は、単一企業の保有者がこのような規模でETH価格のダイナミクスにおける重要な変数となり、時価総額の上昇と下落を増幅していると指摘する。
マイニング戦略の論点と、財務省(国庫)の論点は同じ論点ではない。その一つは運用効率に関するものだ。もう一つは市場構造に関するものだ。さらに、イーサリアムのエコシステム基盤インフラが改善しており、大規模なステーキング運用がより実行可能になっているが、それでも集中していてボラティリティが高い資産を、レバレッジのある資本構造の中に抱える際の貸借対照表リスクは取り除けていない。