

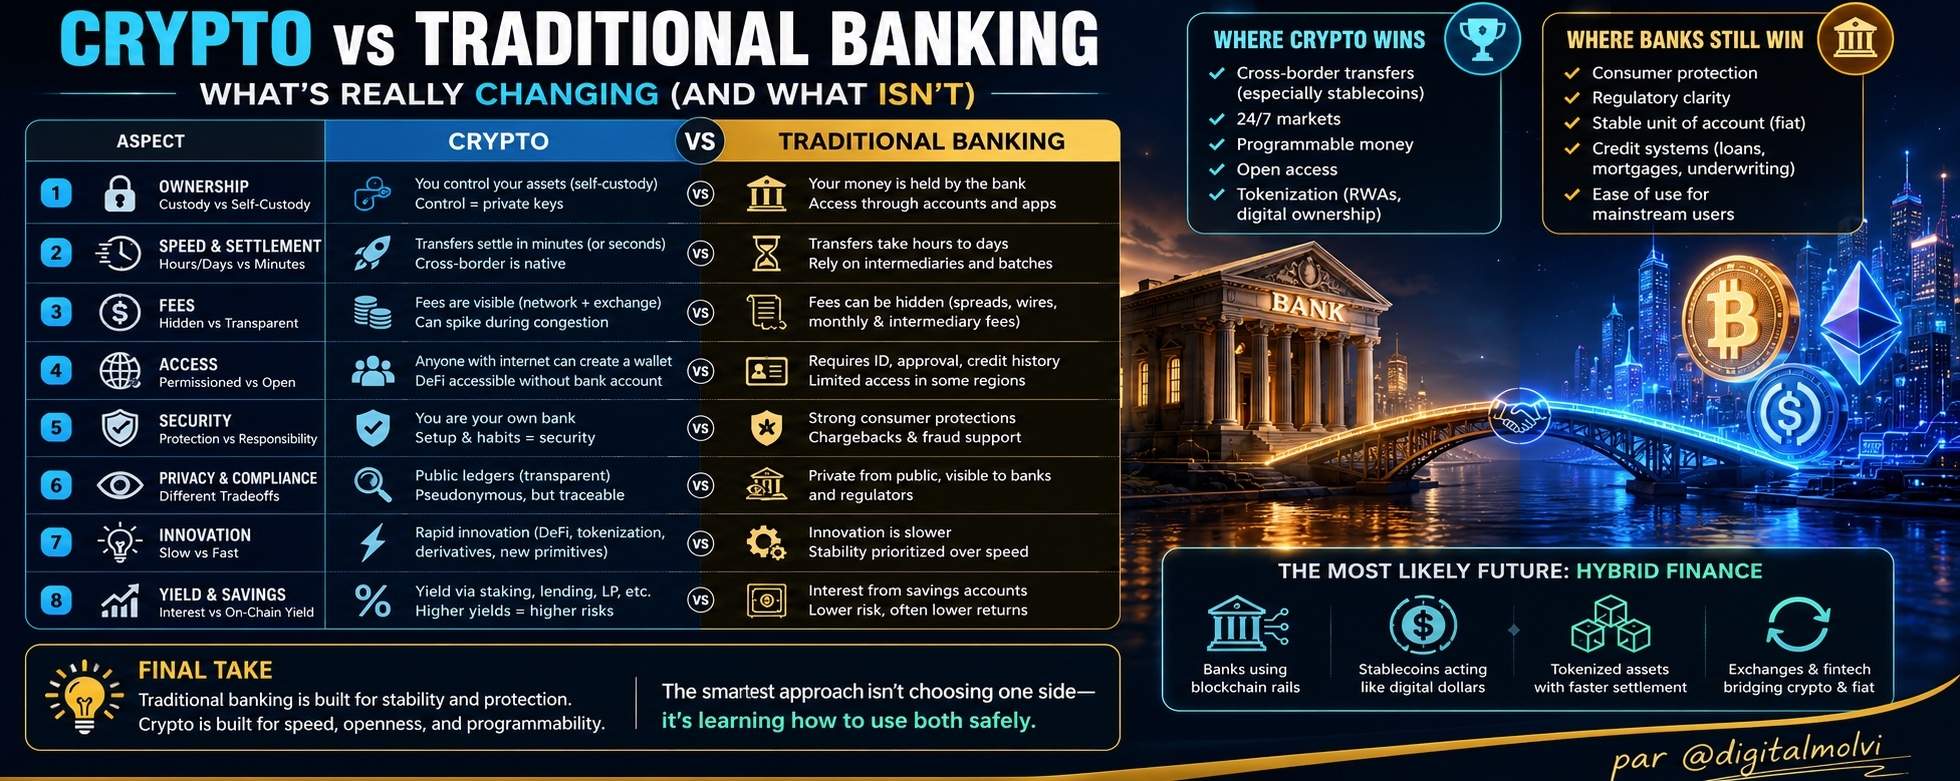
暗号通貨と従来の銀行はしばしば敵として描かれます:「銀行は古い、暗号は未来だ」と。しかし、現実はもっと複雑です。銀行は安定性とコンプライアンスに優れ、暗号はスピード、プログラマビリティ、オープンアクセスに優れています。次の10年は「暗号が銀行を置き換える」よりも、銀行と暗号のレールが統合されるように見えるでしょう。
ここでは、各々が勝つところ、苦労するところを理解するための明確な比較を示します。日常のユーザーがどのように利益を得られるかについても触れています。
1) 所有権:カストディ vs セルフカストディ
伝統的な銀行業
あなたのお金は銀行に保管されています。
アカウント、カード、アプリを通じてアクセスします。
銀行は法的/コンプライアンスのルールに基づいて口座を凍結できます。
暗号
自分で資産を保有することも(セルフカストディ)できれば、取引所やカストディアンを利用することもできます。
制御はプライベートキーを保持している人に依存します。
セルフカストディは制御を与えますが、完全な責任も伴います。
重要なポイント:暗号は真の所有権を提供しますが、現実の責任も伴います。鍵を失えば、アクセスを失います。
2) 速度と清算:数時間/数日 vs 数分
伝統的な銀行業
送金には数時間から数日かかることがあります(特に国境を越える場合)。
清算は多くの場合、バッチで行われ、中間業者を通じて行われます。
暗号
送金は数分で清算されることがあります(ネットワークによっては数秒で)。
国境を越えることはネイティブであり、コレスポンデントバンクは不要です。
なぜそれが重要か:グローバルな支払いと送金において、暗号のレールは大幅に速く、安価になる可能性があります—特にステーブルコインを使用する場合。
3) 手数料:隠れたコスト vs 透明(ただし変動あり)
伝統的な銀行業
手数料は隠れている場合があります:FXスプレッド、送金手数料、月額料金、中間業者手数料。
一部のサービスは「無料」ですが、スプレッドや制限を通じて支払われます。
暗号
手数料は通常、見える(ネットワーク手数料 + 取引所手数料)。
ネットワーク手数料は混雑時に急上昇する可能性があります(例:忙しいチェーン)。
現実チェック:暗号は安くなることがありますが、常にそうとは限りません。最良の選択肢はチェーン、タイミング、方法によります。
4) アクセス:許可された vs オープン
伝統的な銀行業
書類、クレジット履歴、承認が必要です。
一部の地域では銀行サービスへのアクセスが限られています。
暗号
インターネットがあれば誰でもウォレットを作成できます。
DeFiサービスは銀行口座なしでアクセスできます(ただし、規制は異なります)。
大きな利点:暗号は銀行口座のない人々にサービスを提供できますが、詐欺やユーザーのミスもオープンシステムでは一般的です。
5) セキュリティ:機関保護 vs 個人責任
伝統的な銀行業
多くの国で強力な消費者保護があります。
詐欺部門、チャージバック、規制された紛争プロセス。
暗号
セキュリティはあなたのセットアップに依存します:デバイスの安全性、シードフレーズの保管、フィッシングへの意識。
取引は通常、取り消し不可です。
結論:銀行は多くのミスからユーザーを保護します。暗号は良好なセキュリティ習慣を報いる一方で、不注意を罰します。
6) プライバシーとコンプライアンス:異なるトレードオフ
伝統的な銀行業
銀行は広範な個人データを収集します。
取引は一般からはプライベートですが、銀行や規制当局には見えています。
暗号
多くのブロックチェーンは透明です(パブリックレジャー)。
ウォレットアドレスは擬似匿名ですが、取引所や分析を通じて身元にリンクできます。
重要:暗号は「見えないお金」ではありません。人々が思うよりも追跡可能です。
7) イノベーション:遅くて規制された vs 速くて実験的
伝統的な銀行業
イノベーションは規制やレガシーシステムのために遅れています。
速度よりも安定性が優先されます。
暗号
急速なイノベーション:DeFi貸付、自動化マーケットメーカー、トークン化、オンチェーンデリバティブ。
より実験的であり、ハッキング、失敗、ボラティリティのリスクが高いです。
トレードオフ:暗号は迅速に動きますが、ユーザーは高いリスクを管理する必要があります。
8) 利回りと貯蓄:利息口座 vs オンチェーン利回り
伝統的な銀行業
貯蓄利回りは中央銀行の金利と銀行の方針に依存します。
一般的にリスクは低いですが、リターンは控えめな場合があります。
暗号
利回りはステーキング、貸付、流動性提供、または構造化商品から得ることができます。
高い利回りはしばしば高いリスクを意味します(スマートコントラクトリスク、清算リスク、トークン価格リスク)。
ルールオブサム:利回りが良すぎると感じたら、それは通常そうでないことが多いです。
暗号が今日勝っている場所
国境を超えた送金(特にステーブルコイン)
24/7のマーケット(銀行の営業時間なし)
プログラム可能なお金(スマートコントラクト)
オープンアクセス(誰でも参加可能)
トークン化(RWAs、デジタル所有権、新しい金融の原則)
銀行がまだ勝っている場所
消費者保護
規制の明確さ
安定した会計単位(法定通貨)
クレジットシステム(ローン、住宅ローン、アンダーライティング)
一般ユーザーにとっての使いやすさ
最も可能性の高い未来:ハイブリッドファイナンス
「暗号 vs 銀行」ではなく、私たちは次の方向に進んでいます:
銀行は清算のためにブロックチェーンのレールを使用しています。
ステーブルコインはデジタルドルのような役割を果たします。
トークン化された資産(株式、債券、ファンド)がより速い清算で取引されます
暗号と法定通貨をスムーズに結びつける取引所やフィンテックアプリ
要するに:暗号は単なる代替手段ではなく、インフラになります。
最終的な見解
伝統的な銀行業は安定性と保護のために構築されています。暗号は速度、オープン性、プログラム可能性のために構築されています。ほとんどの人にとって最も賢いアプローチは、一方を選ぶことではなく、両方を安全に使う方法を学ぶことです。#digitalmolvi #BinanceSquare #cryptovsbanking #Banking #article


