

最近、多くの人が(国务院关于对外投资的规定)(国务院令第837号,2026年7月1日起施行)について話してるね。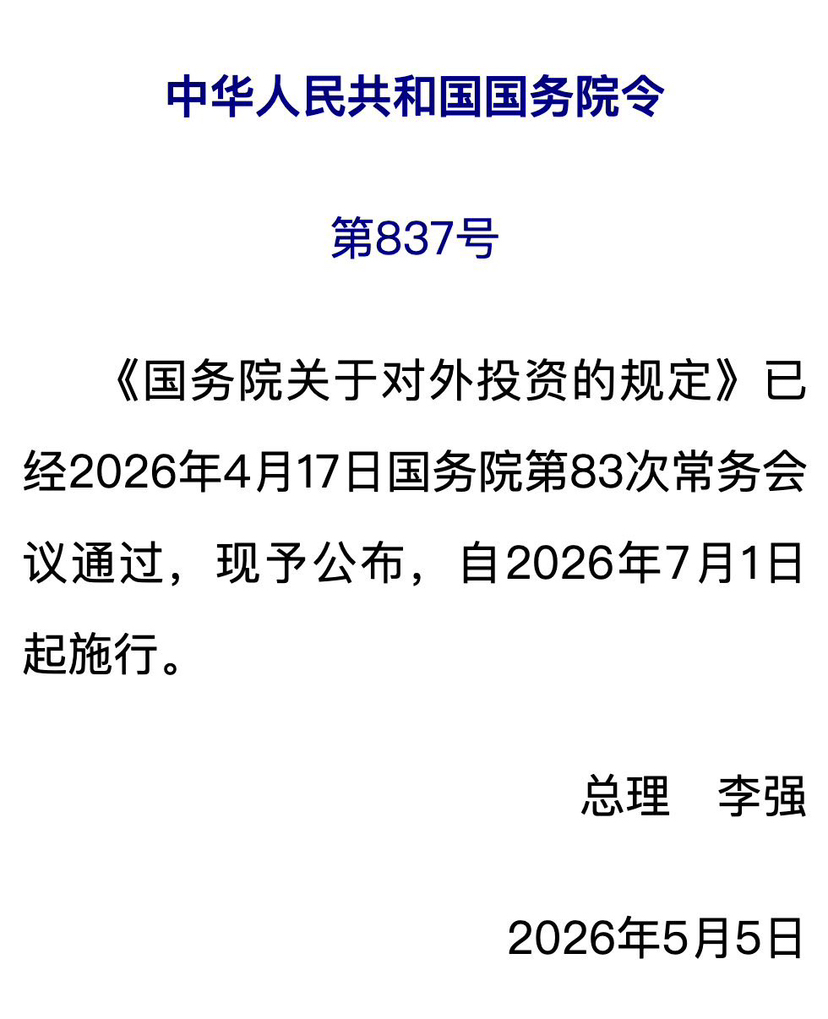
「この書類があるかどうか」を議論するより、むしろ注目すべきは:この書類が伝える規制のシグナルをどう正しく理解するかだと思うよ。
1. これは「海外投資を禁止する」ことを意味しているわけではない
「対外投資管理」「境外投资」「安全审查」などのキーワードを見たとき、多くの人が最初に反応するのは:
アメリカ株はもう買えない;
香港株ももう買えない;
ドル資産も配置できなくなった;
今後、資金が外に出せなくなる。
しかし、現時点で公開されている内容を見る限り、このような解釈は正確ではありません。この規定は、中国版ODI(対外直接投資)の統一的な監督枠組みを構築することに近く、主に次を対象としています:
企業の海外進出;
海外でのM&A(企業買収);
海外での工場建設;
海外企業の支配権の取得;
戦略資源への投資などの行為。
文書における「対外投資」の定義が強調しているのは、直接または間接により、他の国(地域)の企業、資産などの所有権、支配権、経営管理権、ならびにその他の関連する権益を取得することです。
ここでのキーワードは、所有権、支配権、経営管理権です。
その監督の重点は、一般投資家が証券を売買することとは、完全に同一のレベルにありません。
2. 国家安全が重要な監督の次元になる可能性
公開情報の中で最も注目すべき一文は、「国家安全に影響する、または影響し得る国外投資に対して安全審査を行うこと」です。
これは、今後の規制当局が注目する重点が「投資できるかどうか」ではなく、「どこに投資するのか、そして機微な領域が関係するかどうか」になり得ることを意味します。
例えば:
半導体とチップ;
人工知能;
軍需・宇宙;
衛星通信;
核技術;
レアアース資源;
データ基盤インフラ;
バイオテクノロジーなどの分野。
投資行為が技術移転、データのクロスボーダーな流動、重要資源の支配権などの問題を伴う場合、規制要件はより厳格になると見込まれます。
3. 富途、老虎などの規制上の出来事と同一の論理がある
ここ数年に起きたいくつかの一連の出来事をまとめて観察すると、その背後に比較的一致した監督の考え方があることが分かります。
例えば:
富途、老虎などのクロスボーダー証券業務の是正;
国外機関が国内で証券・投資信託業務のマーケティング活動を行うことの規範化;
今回(対外投資に関する規定)の公布。
これらの出来事は表面的には異なる分野に見えますが、いずれも同じ1つのトレンドを指しています。クロスボーダー資本の流れは、より一層規範化され、精緻化された規制段階に入ってきているのです。
規制の目的は単に制限することではなく、より明確なルール体系を構築することです。
4. 一般投資家への影響は限定的かもしれない
大多数の個人投資家にとっては、短期的に実際に直接的な影響を受ける確率は高くありません。
多くの人が関わっているのは:
ナスダック関連のプロダクト;
S&P500関連のプロダクト;
QDIIファンド;
香港・米国インターネットのテーマ型ファンド;
海外市場の株価指数への投資など。
本質的にはこれらは証券投資の行為に属します。一方で、文書が主に対象としているのは:
海外における支配権投資;
海外での法人投資;
海外における産業配置などの直接投資行為。
両者は同じ監督レベルには属しません。したがって、たとえば「7月1日から米国株は買えない」といった主張については、現時点では十分な根拠がありません。
5. より注目されるべきは、クロスボーダー資産の透明化のトレンド
「買えるかどうか」よりも、今後より注目に値する問題はおそらく:クロスボーダー資産が、より透明で追跡可能で、かつ規制可能な時代に入っていることです。
これには:
CRS(グローバルな税務情報交換);
マネーロンダリング対策の監督;
クロスボーダー資金のモニタリング;
実質的受益者の透過(特定);
国際税務コンプライアンス体制の構築など。
これらの傾向は中国独自のものではなく、世界の主要な経済主体が共通して推進している方向です。したがって、今後考えるべき問題は、(「どのように口座を開くか?」から)「どのように長期かつ合法・コンプライアンスに従って海外資産を保有するか?」へと徐々に変わっていく可能性があります。
私の理解
837号令と、ここ数年のクロスボーダー金融規制の変化を一緒に見ると、私には、そこから読み取れるシグナルは「海外投資が終わる」というものではなく、むしろ「クロスボーダー投資が、比較的粗放な発展段階から、ルール化・ライセンス化・透明化・そして規制可能な発展段階へと、段階的に移行している」ということだと考えます。
これまで、多くの人が情報格差やルート(通路)の優位性に頼っていました。今後、より重要になるのはおそらく:
コンプライアンス能力;
税務計画能力;
資産配分能力;
クロスボーダー口座システム構築能力;
長期保有能力。
要するに、過去10年は「ルート」によってチャンスを得る人が多かった。今後10年は、より「体系的な能力」が問われるのです。
これはおそらく、この文書の背後にある真に注目すべき長期的なトレンドなのです。