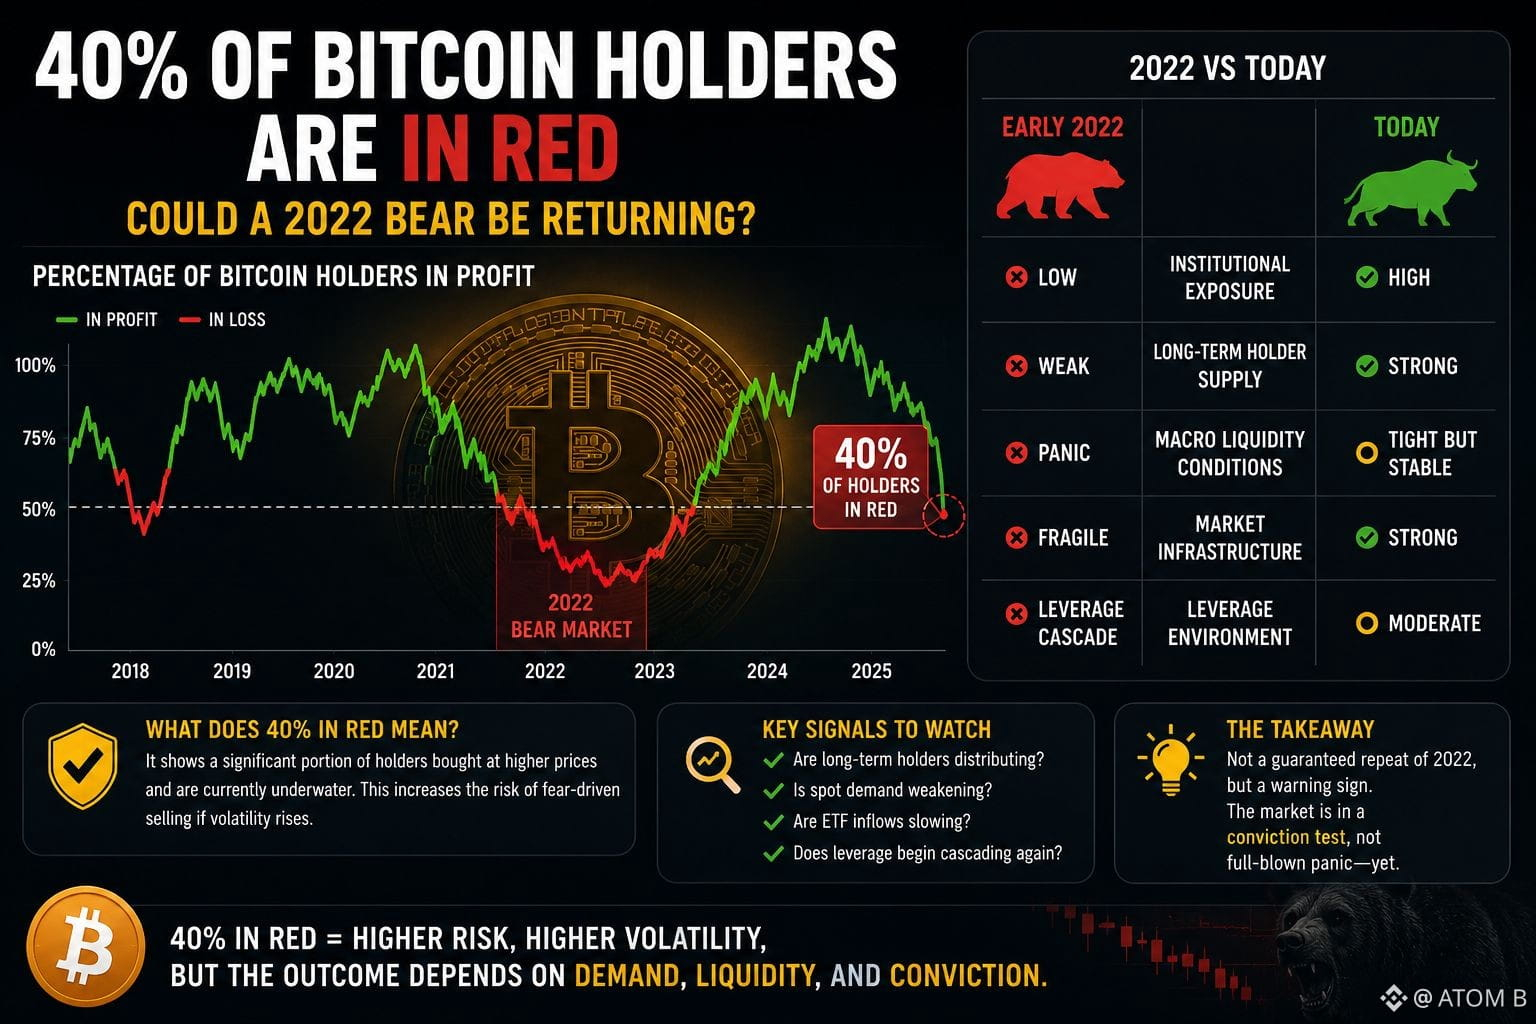
必ずしもそうではありませんが、市場環境がより脆くなってきていることを示しています。過去のサイクルでは、大部分の保有者が含み損に沈んだとき、短期参加者が投げ売り(キャピトレーション)を始めるため、恐怖が急速に加速しました。それが2022年を過酷にした理由です:流動性が消え、レバレッジが解消され、信頼が同時に崩れました。いまの違いは、$BTC の構造が2022年とはかなり異なって見える点です。ETFや企業の資金運用(コーポレート・トレジャリー)を通じた機関投資家のエクスポージャーは大きくなっています。長期保有者は依然として供給のかなりの割合を握っています。マクロの流動性はより逼迫していますが、まだ全面的なパニック状態には至っていません。ステーブルコインの流動性と市場インフラは、FTX/LUNA時代よりもはるかに強いです。懸念すべきはセンチメント(心理)です。保有者の約40%が含み損にある場合、弱い手(手放しやすい投資家)はボラティリティに対して極端に敏感になります。規制、景気後退懸念、ETFからの資金流出、地政学的ショックといった主要なネガティブ・カタリストが1つでも入れば、売りが加速しやすくなります。ただし歴史的には、保有者の大きな割合が赤字(含み損)にある局面は、多くの場合、初期の陶酔というより終盤の恐怖に近いことが多いのです。重要な問いは、パニックが増幅される前に需要が戻ってくるかどうかです。今の市場は「2022年の崩壊」というより、確信のためのストレステストのように感じられます。実際に見ておくべきシグナルは次の通りです:長期保有者は分配(売却)を始めているのか?現物の需要は弱まり始めているのか?ETFへの資金流入は実質的に鈍化しているのか?レバレッジは再び連鎖的に崩れていき始めているのか?これらが同時にネガティブに揃うなら、2022年との比較ははるかに妥当になります。