


 今週の振り返り
今週は5月18日から5月25日まで、氷砂糖オレンジの最高値が約$78200付近、最安値が約$74289付近となり、変動幅はおよそ5%に達しました。
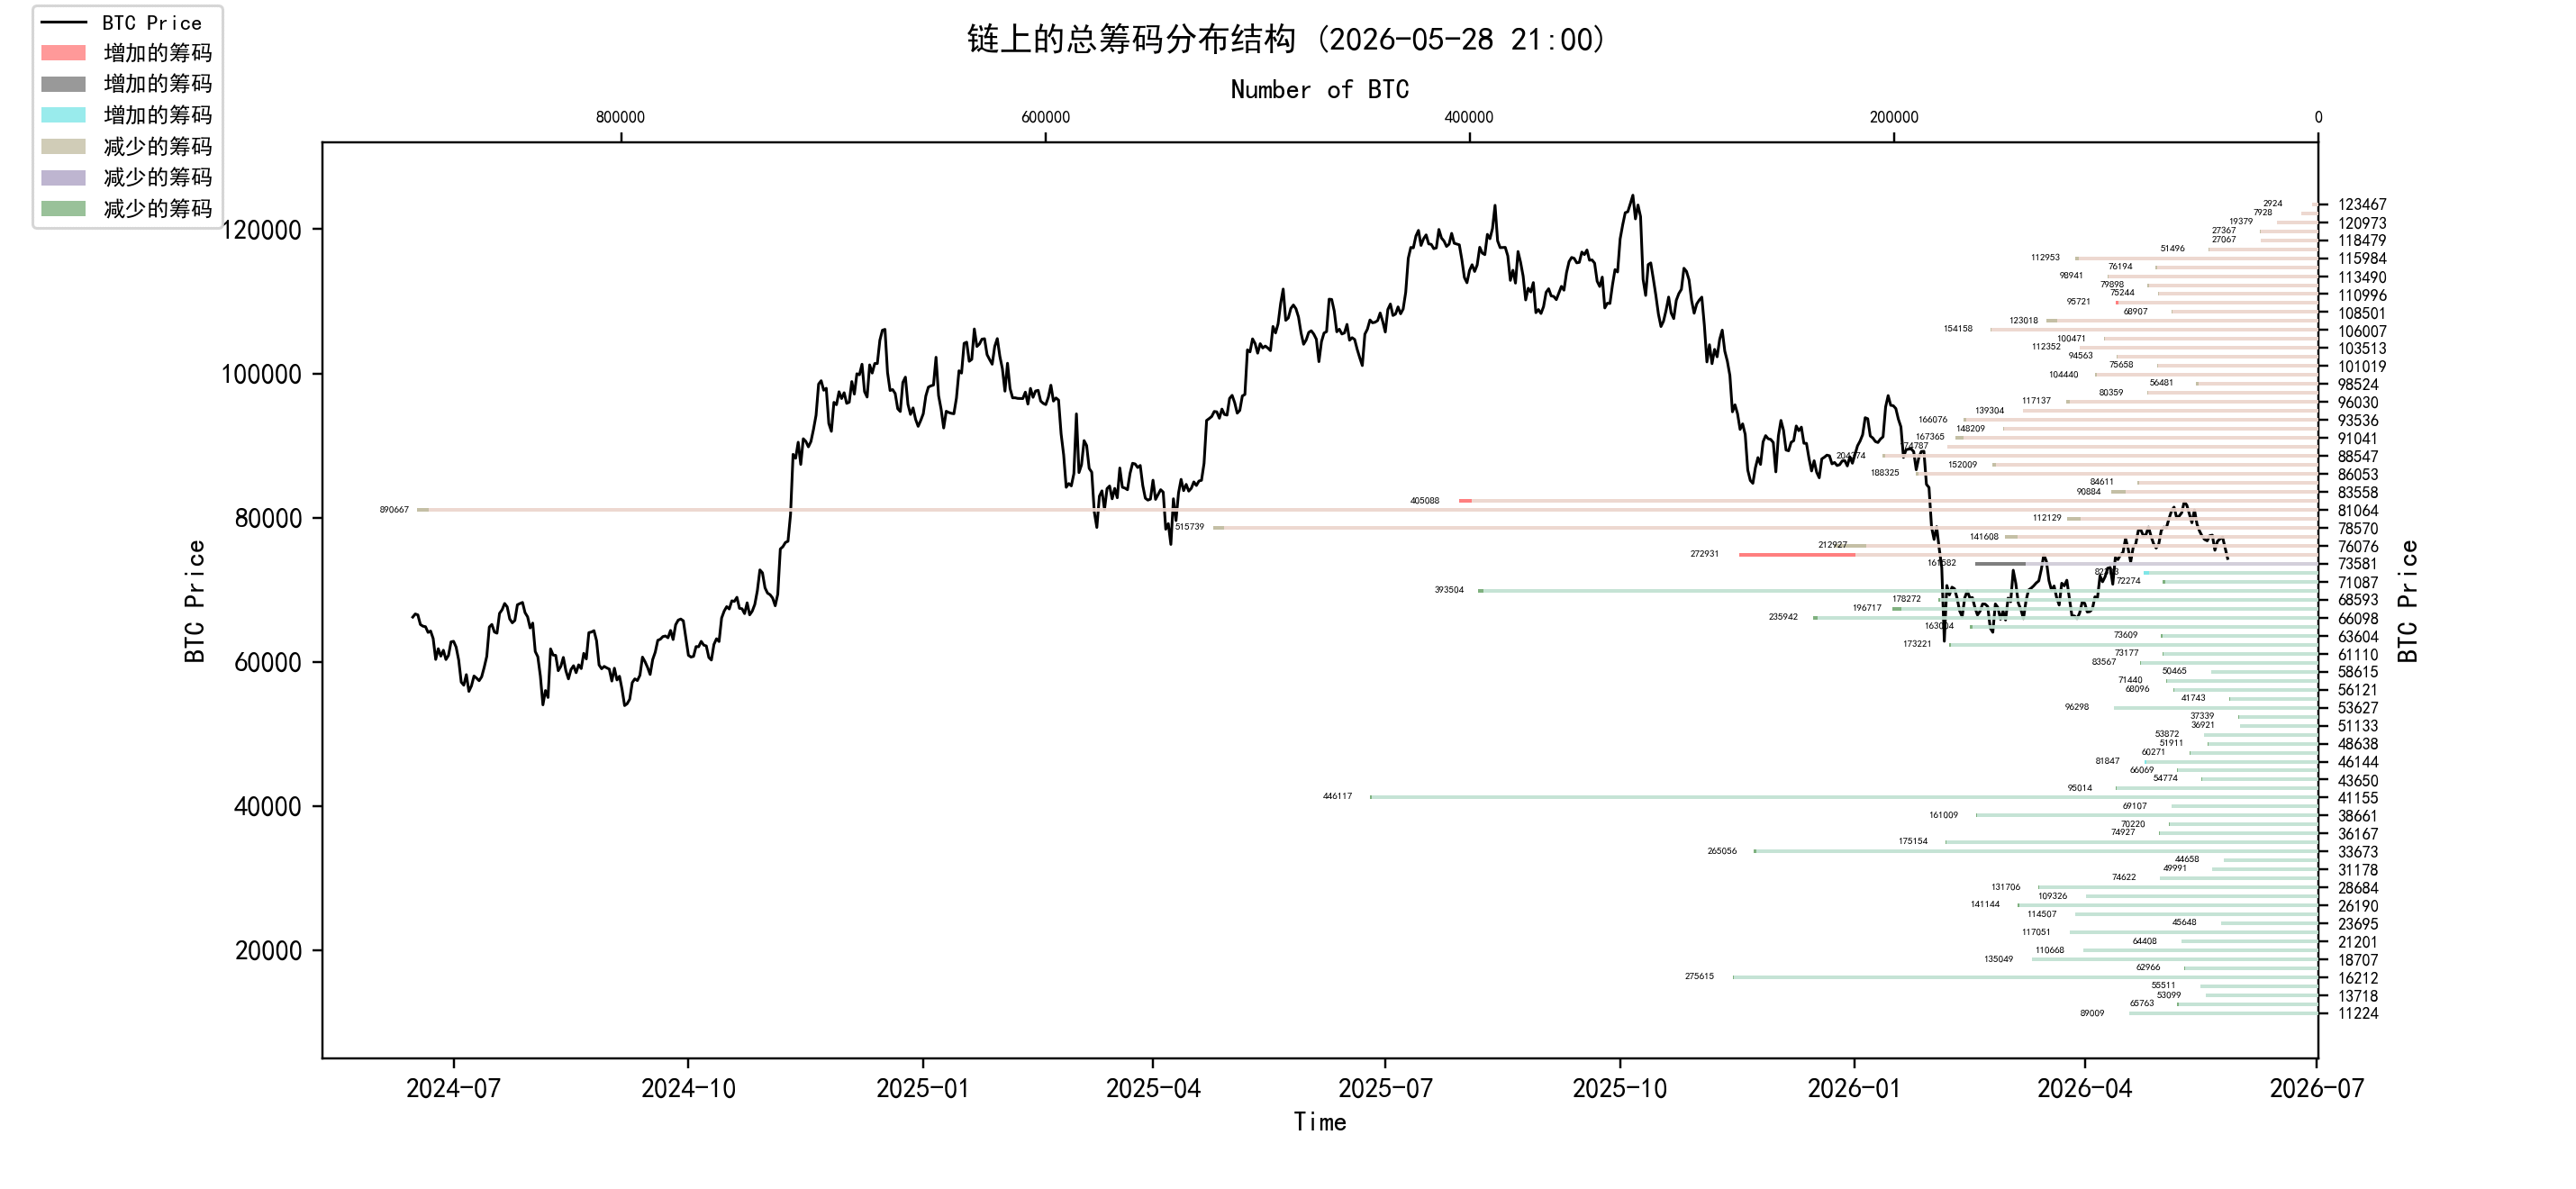
観察されるポジションチップ(資金配分)分布図では、約80000付近に大量のチップが約定されており、一定のサポートまたはレジスタンスとなる可能性があります。
分析:
60000-68000で約109万枚;
76000-89000で約298万枚;
90000-100000で約115万枚;
100000以上で約139万枚;
重要ニュース面では
経済ニュース面では
原油価格が大きく下落した一方で、ホルムズ海峡はいまなお世界市場の主要な変数です。今週で最も重要な変化は、原油が高値圏から明確に下落したことです。5月27日、イランのメディアが「米イランの衝突が終結し、ホルムズ海峡を再開するための初期的な枠組み案を確認した」と伝えたことを受け、ブレント原油は一時95ドル付近まで下落し、WTIも89ドル付近まで下落しました。ロイターによると、イランが有効にホルムズ海峡を閉鎖したことで、日量1400万バレル超の中東の石油供給がオフラインとなっていたため、この通路が回復するかどうかは、世界のインフレ予想に直結します。 〔機関/市場の見方〕BOK Financialのトレーディング責任者Dennis Kisslerは、市場がこれまで織り込んでいた「極度に緊迫した供給」が緩和しつつあると見ています。一方、Wealthspire Advisorsは、いわゆる1カ月後の通行再開では、市場が完全に安心するにはまだ不十分であり、その間に再び振れる可能性があると指摘しています。
米国債利回りが株式市場と暗号資産市場の主要な圧力源に 今週の米国債利回りは原油価格の下落を背景に一時的に低下したものの、それでも戦争前の水準を依然として大きく上回っています。ロイターによると、イラン戦争が2月末に始まって以来、10年物米国債利回りは約50ベーシスポイント上昇し、2年物は約70ベーシスポイント上昇しました。 〈機関・市場の見方〉 フランスのソシエテ・ジェネラル銀行のモデルでは、10年物米国債利回りが4.5%前後は重要なポイントで、さらに上昇すると株・債券の相関がはっきりとマイナスに転じ得る、つまり「利回りが再び上がることは株にとって概ねネガティブ」ということです。
ドルが再び強含むリスク、世界の資金は引き続き米国資産へ傾斜の可能性 今週、ドルが再び注目されています。ロイターによると、より高い米国債利回りと米経済の粘り強さが、ドルの相対的な利回り優位を他通貨に対して拡大しています。マッコーリーは、原油価格が高止まりし、FRBが金融引き締めのシグナルを出し続けるなら、ドルはさらに強くなり得ると見ています。UBSも、金利差がドルに有利な方向に拡大し続ける限り、ドルの自然な(市場に沿った)道筋は上向きのままだと考えています。
FRBのトップ交代に加えインフレが再び揺れ、市場は「より長く高金利」を織り込み続ける ケビン・ウォーシュ氏は5月22日にFRB議長に就任し、引き継ぎ時点ではガソリン価格の上昇、インフレ上昇、消費者心理の悪化といった複雑な局面に直面しています。ロイターによると、ウォーシュ氏は「改革志向」のFRBのリーダーになることを約束しつつ、一部のFRB当局者は緩和志向の取り消しが必要かどうかも検討しています。 〈機関・市場の見方〉 現在の市場は、単純に利下げを見込む取引から、年末までに追加利上げのリスクがあることを取引し始めています。ロイターの米住宅ローン市場に関する報道でも、4月のCPI前年比が3.8%に上がり、昨年8月の2.9%を上回っていることが示されており、より多くのFRB当局者が、それが一時的なエネルギーショックではなく、より持続的なインフレへと発展し得ると懸念しています。
米国の消費者負担が増大、住宅は高金利の影響が続く ミシガン大学の消費者信頼感指数は5月の最終値が44.8となり、過去最低を更新。4月の49.8を下回りました。調査責任者のジョアン・シュウ氏は、消費者の57%が自発的に「高い物価が家計を侵食している」と言及していると述べており、先月の50%を上回っています。
米株は依然としてAIと利益で支えられているが、市場の集中度が高い 今週の米国株は引き続き過去最高水準付近で推移しています。ロイターの調査では、ストラテジストやファンドマネジャー47人の中央値予測として、S&P500は2026年末に7620まで到達し、現状比で約1.3%程度上回るとされています。また、2027年中にS&P500は8050に達する可能性があるとの見通しです。
欧央行和日本央行继续偏鹰,全球宽松周期被推迟 欧方方面,欧洲央行(ECB)执行委员伊莎贝尔·施纳贝尔(Isabel Schnabel)表示,欧元区通胀已升至3%,市场预期年底可能接近4%;她认为当前能源冲击非常大,而且持续性已超过此前不利情境的假设。
中国工业利润改善,但恢复结构仍不均衡 中国4月规模以上工业企业利润同比增长24.7%,为2023年11月以来最快;1—4月累计增长18.2%。但路透指出,恢复主要来自上游价格上涨、与AI相关的需求和出口支撑,内需偏弱、下游竞争激烈仍是压力。
中美贸易关系进入“有限缓和、保留压力”的状态 美国贸易代表贾米森·格里尔(Jamieson Greer)表示,美国将征求公众意见,决定哪些中国商品可被纳入降税范围;美中同意建立联合“贸易委员会”,初步讨论约300亿美元非战略商品的降税或取消关税。但他同时强调,美国会继续保留对中国的关税,美国对华关税水平很可能长期高于其他国家。
AI供应链继续扩张,台湾仍是全球AI硬件核心节点 英伟达(Nvidia)CEO黄仁勋表示,公司计划每年在台湾投入约1500亿美元,并称台湾是AI革命的核心区域。英伟达台湾总部预计今年动工,2030年投入运营,并将进一步贴近台积电(TSMC)、富士康、纬创、广达等AI服务器和先进制造伙伴。 市场影响:AI资本开支仍是全球股市最强的结构性支撑之一,利好半导体、先进封装、服务器、电力、数据中心及相关供应链。但如果美债收益率继续上升,高估值AI资产仍可能出现阶段性回调。
加密生态消息方面
BTC、ETH继续走弱,加密市场仍跟随宏观定价 截至5月27日,当前加密市场没有明显独立行情,主要受美债收益率、美元、ETF资金流以及整体风险偏好的共同影响。
市场影响:如果油价继续回落、ETF资金停止流出,加密市场有机会企稳;如果美元和美债收益率重新上行,BTC和高弹性山寨资产仍会承压。 2. Solana相关ETF资金相对稳定一些,但规模仍然较小。Farside数据显示,Solana相关ETF在5月22日净流入约580万美元,5月26日基本为零流入。与BTC和ETH ETF的流出相比,SOL资金表现相对更坚挺,但整体规模仍有限。 3. SoFi将稳定币推向零售用户,传统金融继续进入链上支付。SoFi宣布其近1500万用户可在SoFi App内购买、出售并持有SoFiUSD。SoFiUSD运行在Ethereum和Solana上,以1:1锚定美元,并可通过SoFi Bank进行赎回。
稳定币总规模基本稳定,美元稳定币仍占绝对主导。DefiLlama数据显示,稳定币总市值约3225.7亿美元,7日变化约为-0.02%,USDT市占率约58.67%;USDT规模约1892亿美元,USDC约766亿美元。
欧州中央银行がユーロのステーブルコイン規則緩和に反対、欧米ステーブルコインの道筋が分岐 ECBは、ユーロのステーブルコイン発行ルールを緩めることは銀行の貸出能力を弱め、中央銀行が金利を管理する難度を高め得ると警告しています。ECB総裁のラガルドや他の中銀関係者は、ステーブルコインが銀行預金をより不安定にし、銀行システムの媒介機能(脱媒)リスクを加速させるのではないかと懸念しています。
代币化股票和RWA继续推进,但监管阻力仍在 此前路透引述彭博报道称,SEC准备推出“创新豁免”,允许交易代币化股票等资产,可能为传统股票上链打开新的监管路径。 但本周后续报道显示,该计划遭遇交易所和市场参与者反对,SEC已推迟相关方案,争议点包括代币化股票是否享有分红权、投票权、公司背书,以及是否允许第三方在未经上市公司同意下发行相关代币。
CLARITY Act仍是美国加密监管主线 美国参议院银行委员会此前已推进CLARITY Act。该法案目标是明确SEC和CFTC对不同数字资产的监管边界,并处理交易所、经纪商、稳定币奖励和DeFi合规等问题。 其中最关键的争议仍是稳定币奖励:法案倾向于禁止类似银行存款利息的稳定币闲置余额奖励,但允许部分基于交易活动的奖励。
长期洞察:用于观察我们的长期处境;牛市/熊市/结构性改变/中性状态
中期探查:用于分析我们目前处于什么阶段,在该阶段会持续多久,以及将面临什么情况
短期观测:用于分析短期市场状况;以及在某些方向下、并在某个前提下发生某种事件的可能性
长期洞察
非流动的长期巨鲸
链上现货总抛压
BTC的现货ETF净流
半年以上长期持有者
交易所巨鲸转账
一年以上长期持有者 vs 短期持有者
长期投资者的成本关口
BTC链上与宏观共振分析:筹码在变轻,资金还没回来 当前BTC的核心状态很清楚:链上供给结构正在改善,但资金端仍偏冷淡。 这并非单纯的链上问题。宏观端的高利率、美元压力、ETF流出、交易所巨鲸流入共同压住了价格;链上端长期持有者占比回升、短期投机者退潮、浮动筹码减少,则在为中期底部提供条件。 市场现在最真实的样子是:底部结构在形成,但反转还没有得到确认。
非流动长期巨鲸:最强资金尚未坚定出手
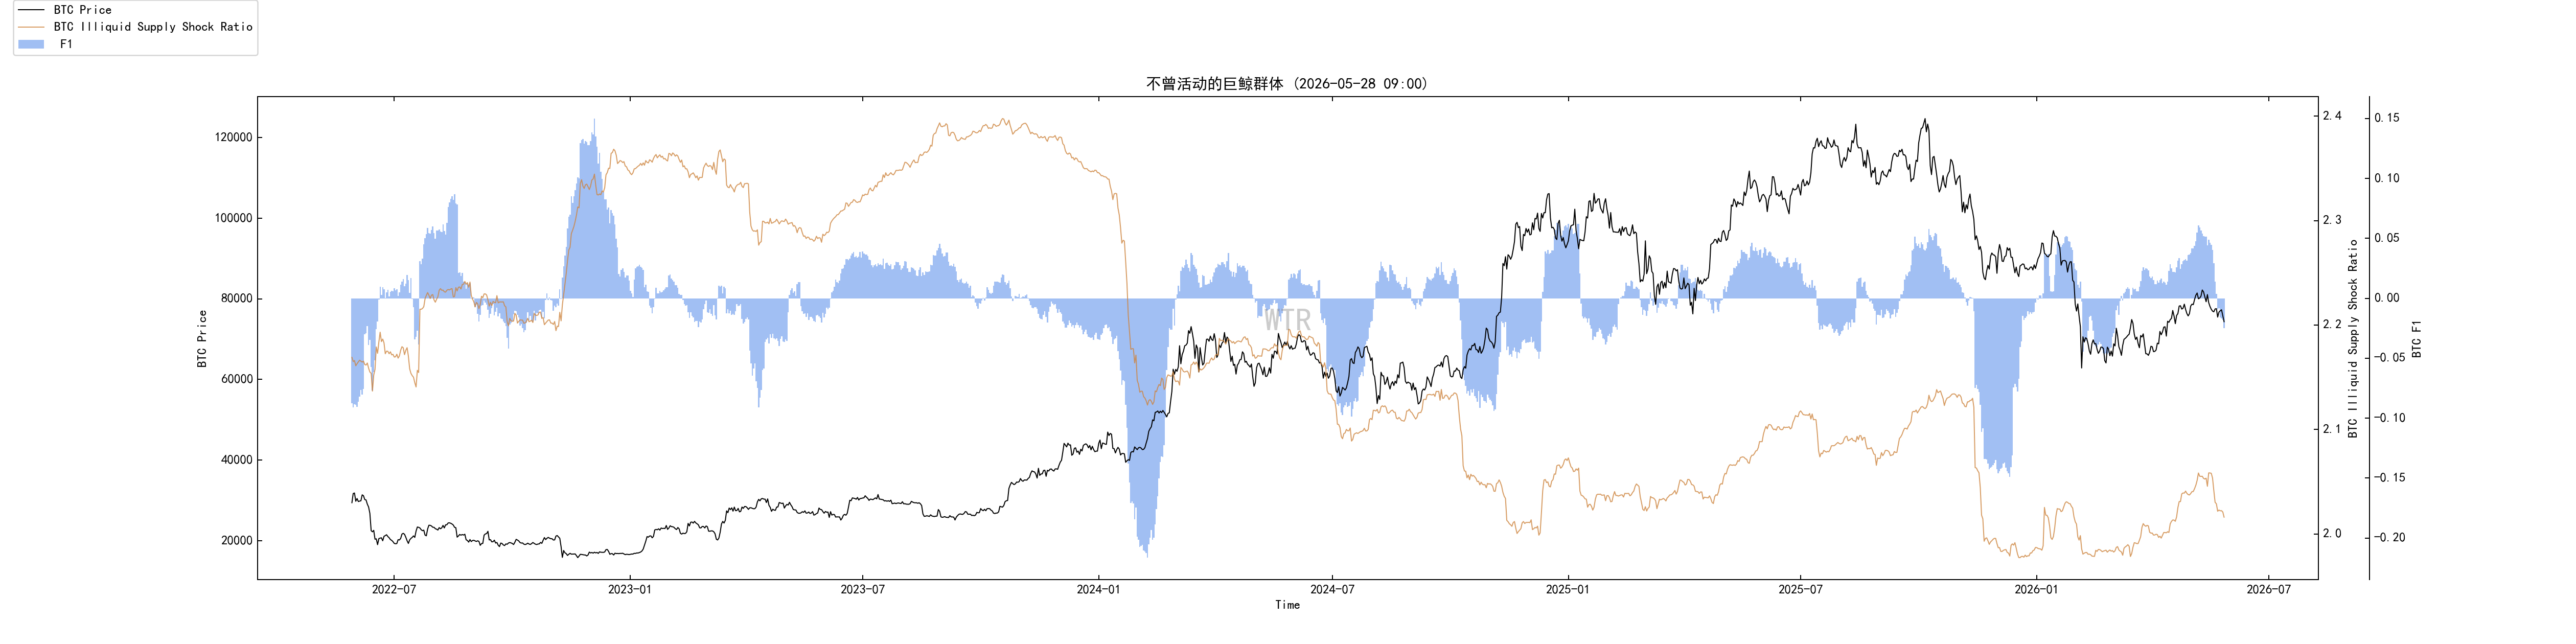 非流动长期巨鲸此前确实出现过增长,说明有一部分长期资金愿意吸收筹码。但这种增长在81,000美元上方明显变弱,价格跌回80,000美元以下才重新出现一点增长苗头。
更关键的是,随着价格继续走弱,这个群体的占比开始快速下降。到72,900美元附近,长期非流动巨鲸仍在减少。
这说明大资金并没有无条件托底。它们会买便宜筹码,但不会在弱势里盲目接盘。这个群体的行为更像价格敏感型吸筹,而不是强防守型吸筹。
所以这张数据给出的信号并不强。它证明低位有人在看,但还没有证明低位有人愿意持续买入。
链上现货总抛压:真正的问题不是卖盘太强,而是买盘太弱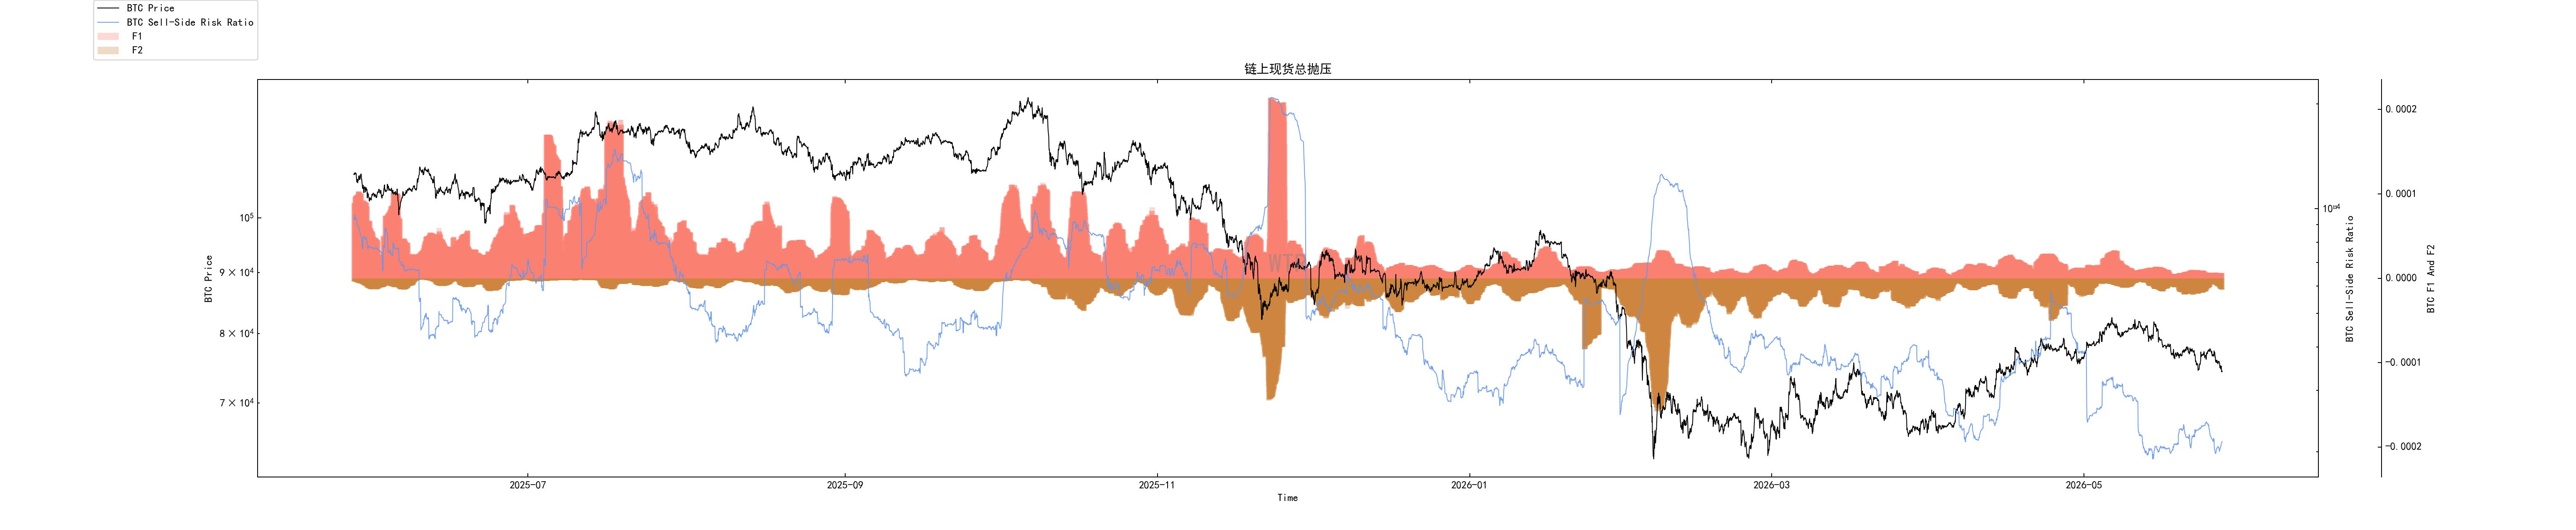 链上现货总抛压在第二次冲到82,000美元以上之后明显下降,但价格反而越来越弱。这个现象很重要。
如果卖压下降,价格仍然走不动,问题就不在卖盘,而在需求。市场缺的不是“少一些人卖”,而是“有人愿意持续买”。
现在价格跌到78,000美元附近后,现货总抛压开始重新上升,尤其是在反弹过程中上升。这说明上方有一批资金把反弹当作退出窗口。
这会让反弹变得很迟钝。低位抛压不算极端,但只要价格往上走,卖盘就会重新出现。市场不是没有反弹空间,而是每一次反弹都需要先消化上方的退出意愿。
BTC ETF资金流:机构端仍在撤退,短线买盘没有回来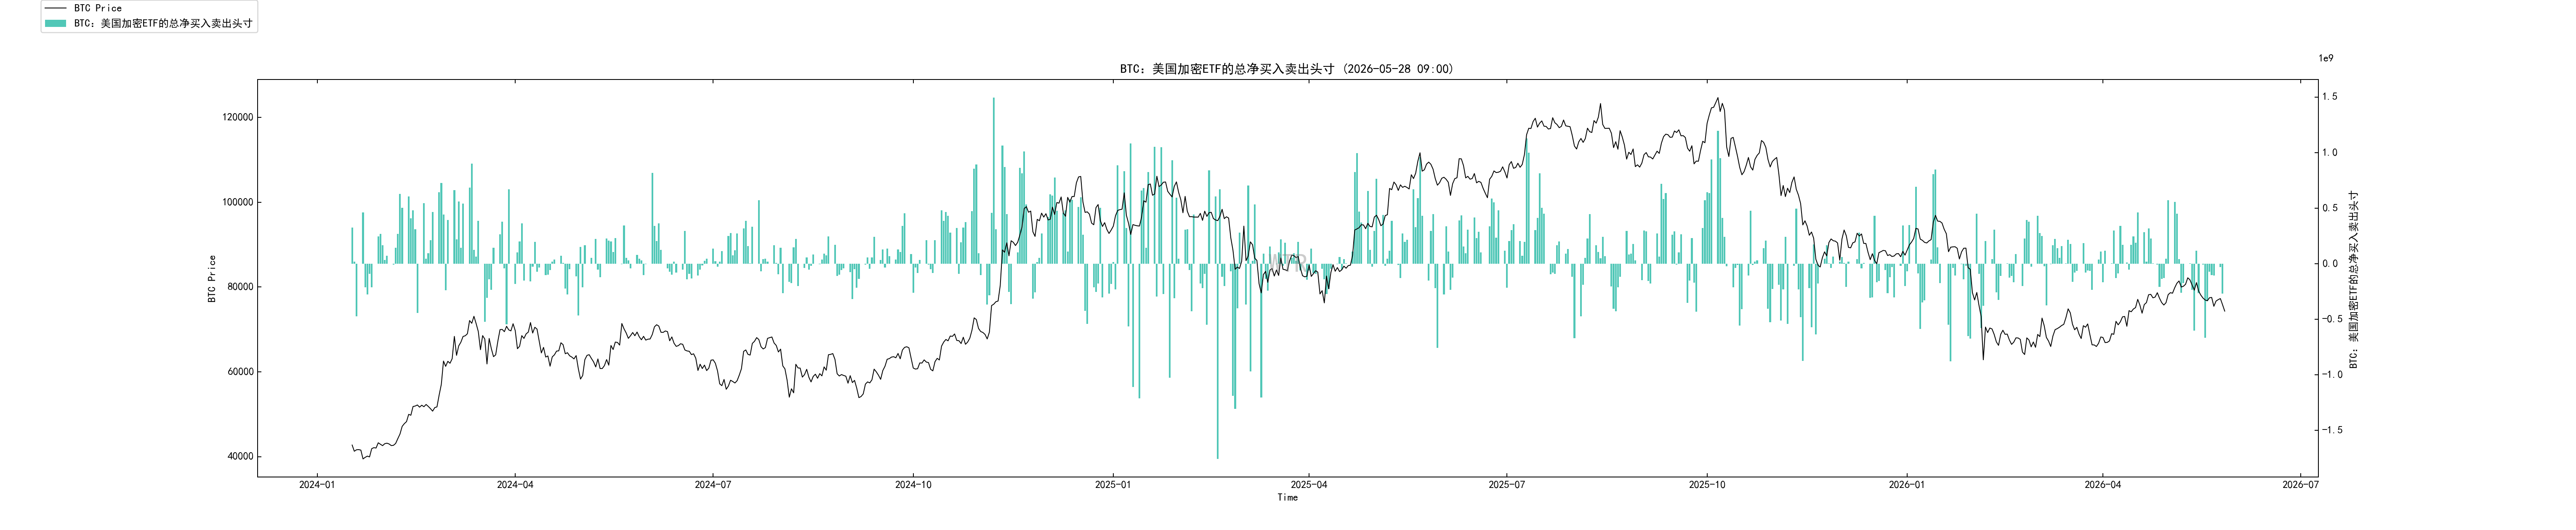 BTC ETF目前最直接的信号是一边下跌、一边流出。
更糟的是,此前在反弹时也出现过大幅流出。
这说明传统金融资金并没有把下跌当作稳定加仓的机会,反而把反弹当成流动性出口。ETF原本是BTC这一轮机构化定价的核心通道,现在这个通道暂时从支撑变成压力。
这对短线走势影响很大。链上长期筹码再怎么沉淀,如果ETF资金不止流出,价格就很难顺畅修复。
当前BTC缺的不是故事,缺的是边际买盘。ETF不重新回流,市场只会在链上结构改善,价格趋势不会轻易转强。
长期参与者持仓结构:中期底部条件正在积累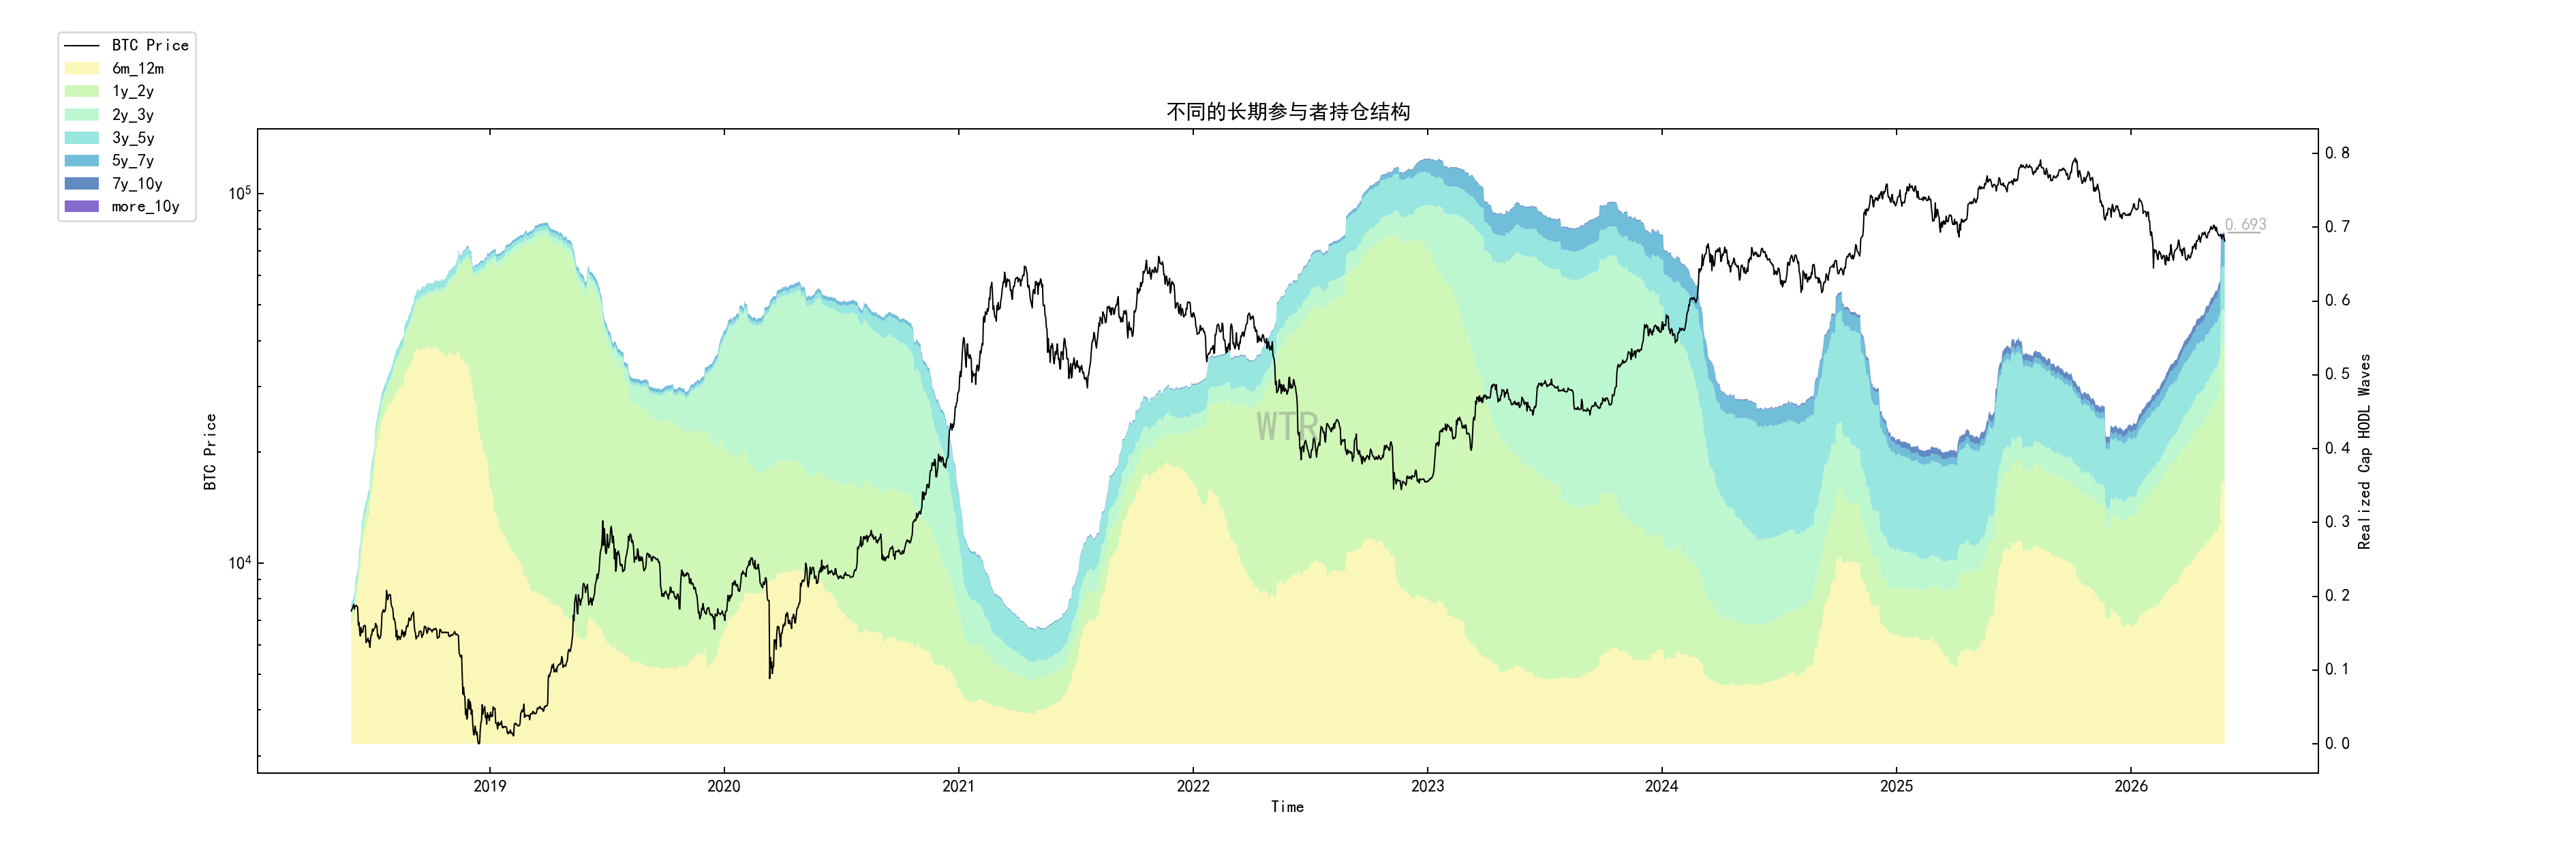 半年以上长期参与者占比由此前约0.527回升到约0.693,最近一周上升非常快。这是这组链上数据里最有价值的中期信号。
历史上,长期筹码占比快速上升并接近高位,往往对应市场大底附近。逻辑很简单:短期投机筹码被清洗,筹码逐渐沉淀到不轻易交易的人手里,市场浮动供给变少。后面只要有新增买盘,价格弹性会明显变大。
但这里不能机械外推。长期持仓占比上升,其中一部分来自真实吸筹,也有一部分来自筹码自然老化和短期资金退出。它说明市场在变轻,但不等于马上上涨。
这个指标更像底部结构的“骨架”,而不是趋势启动的“油门”。
交易所大额净转账:巨鲸仍在将筹码推向可变现的位置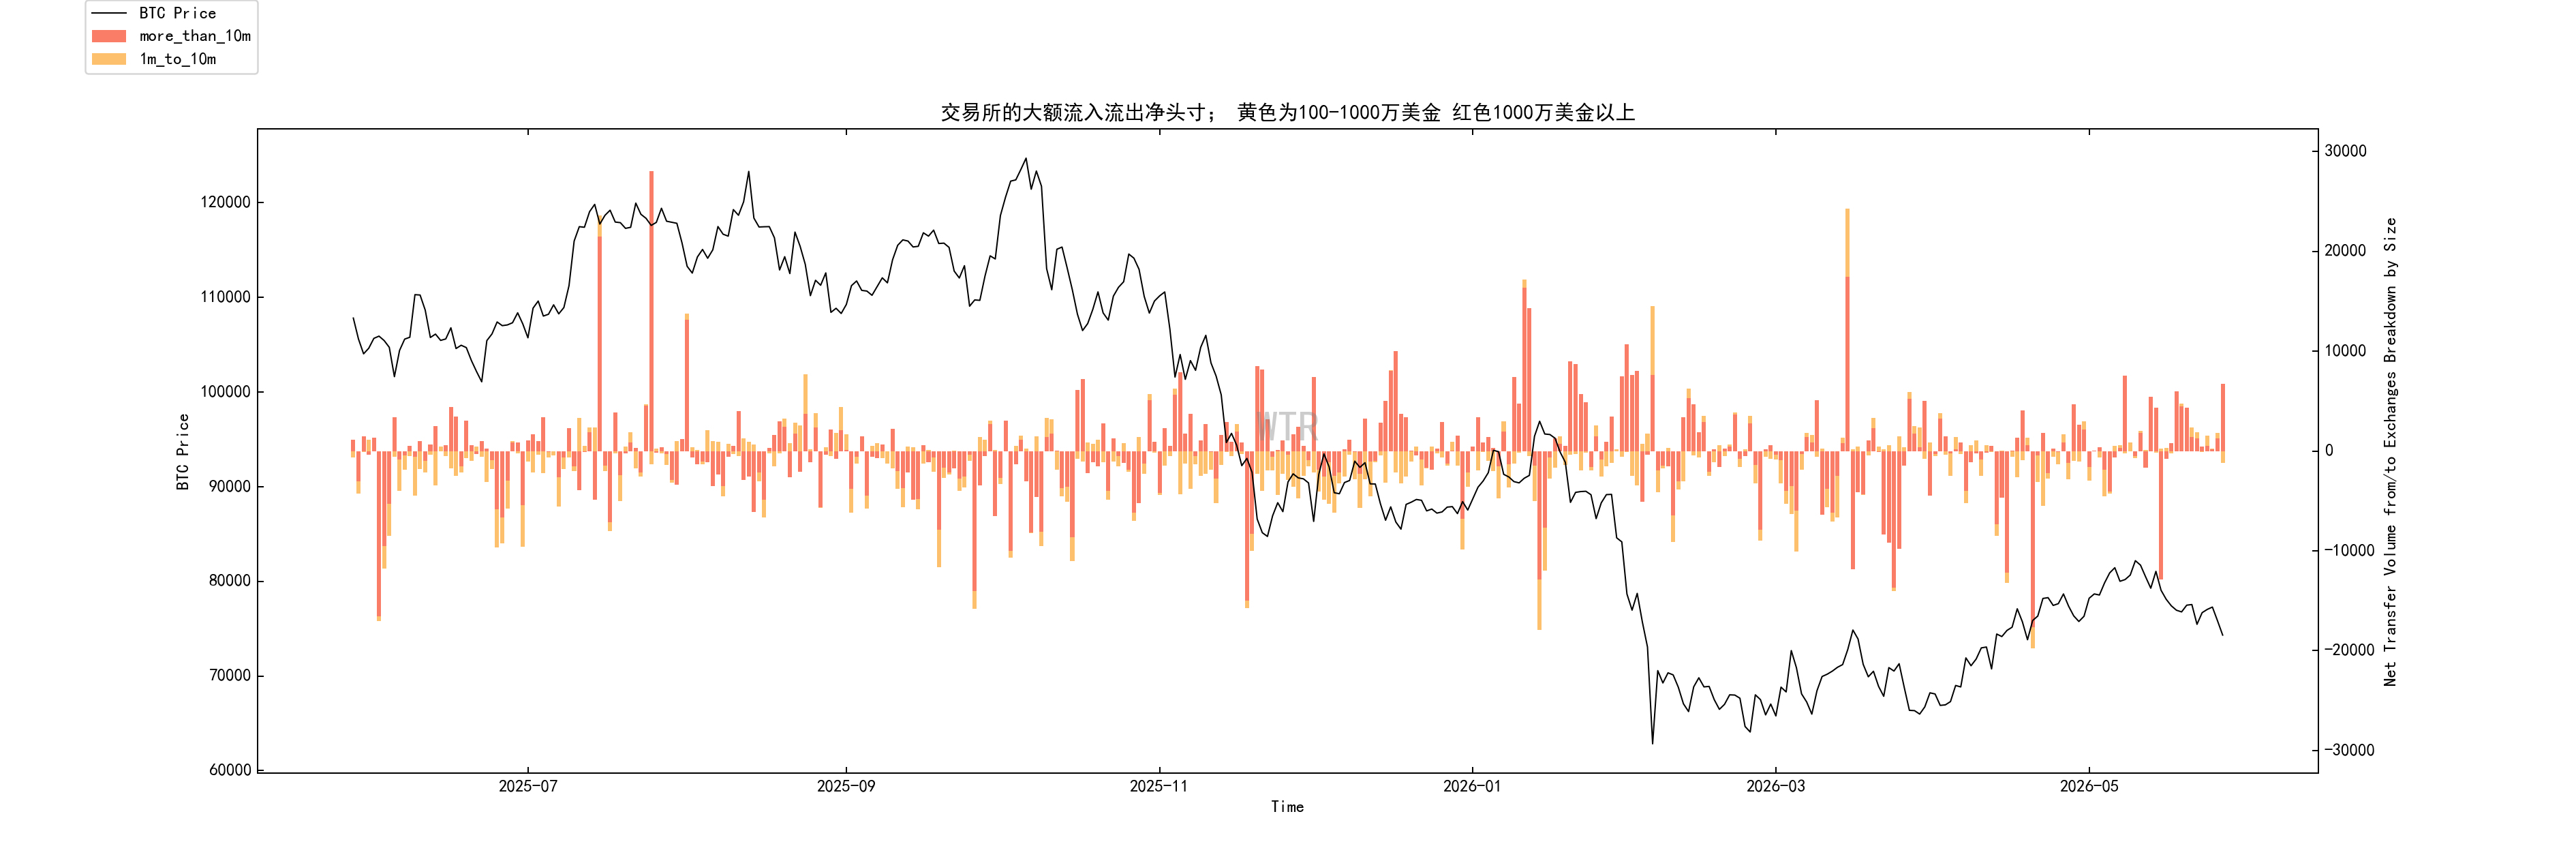 交易所大额净转账整体偏流入,说明大资金仍在把币转入交易所。
这不一定意味着马上卖出,但至少代表三种动作:套现、对冲、降低风险敞口。不论哪一种,都不是强势吸筹信号。
更麻烦的是,这个数据与ETF资金流出同时出现。一个代表传统金融端资金撤退,一个代表链上大资金把筹码放到交易所。双方都偏谨慎,市场就很难形成强势反弹。
这也是为什么反弹容易失败。价格稍微上去,就会遇到大资金的流动性需求。
一年以上长期持有者与短期投机者:长期筹码稳,短期资金退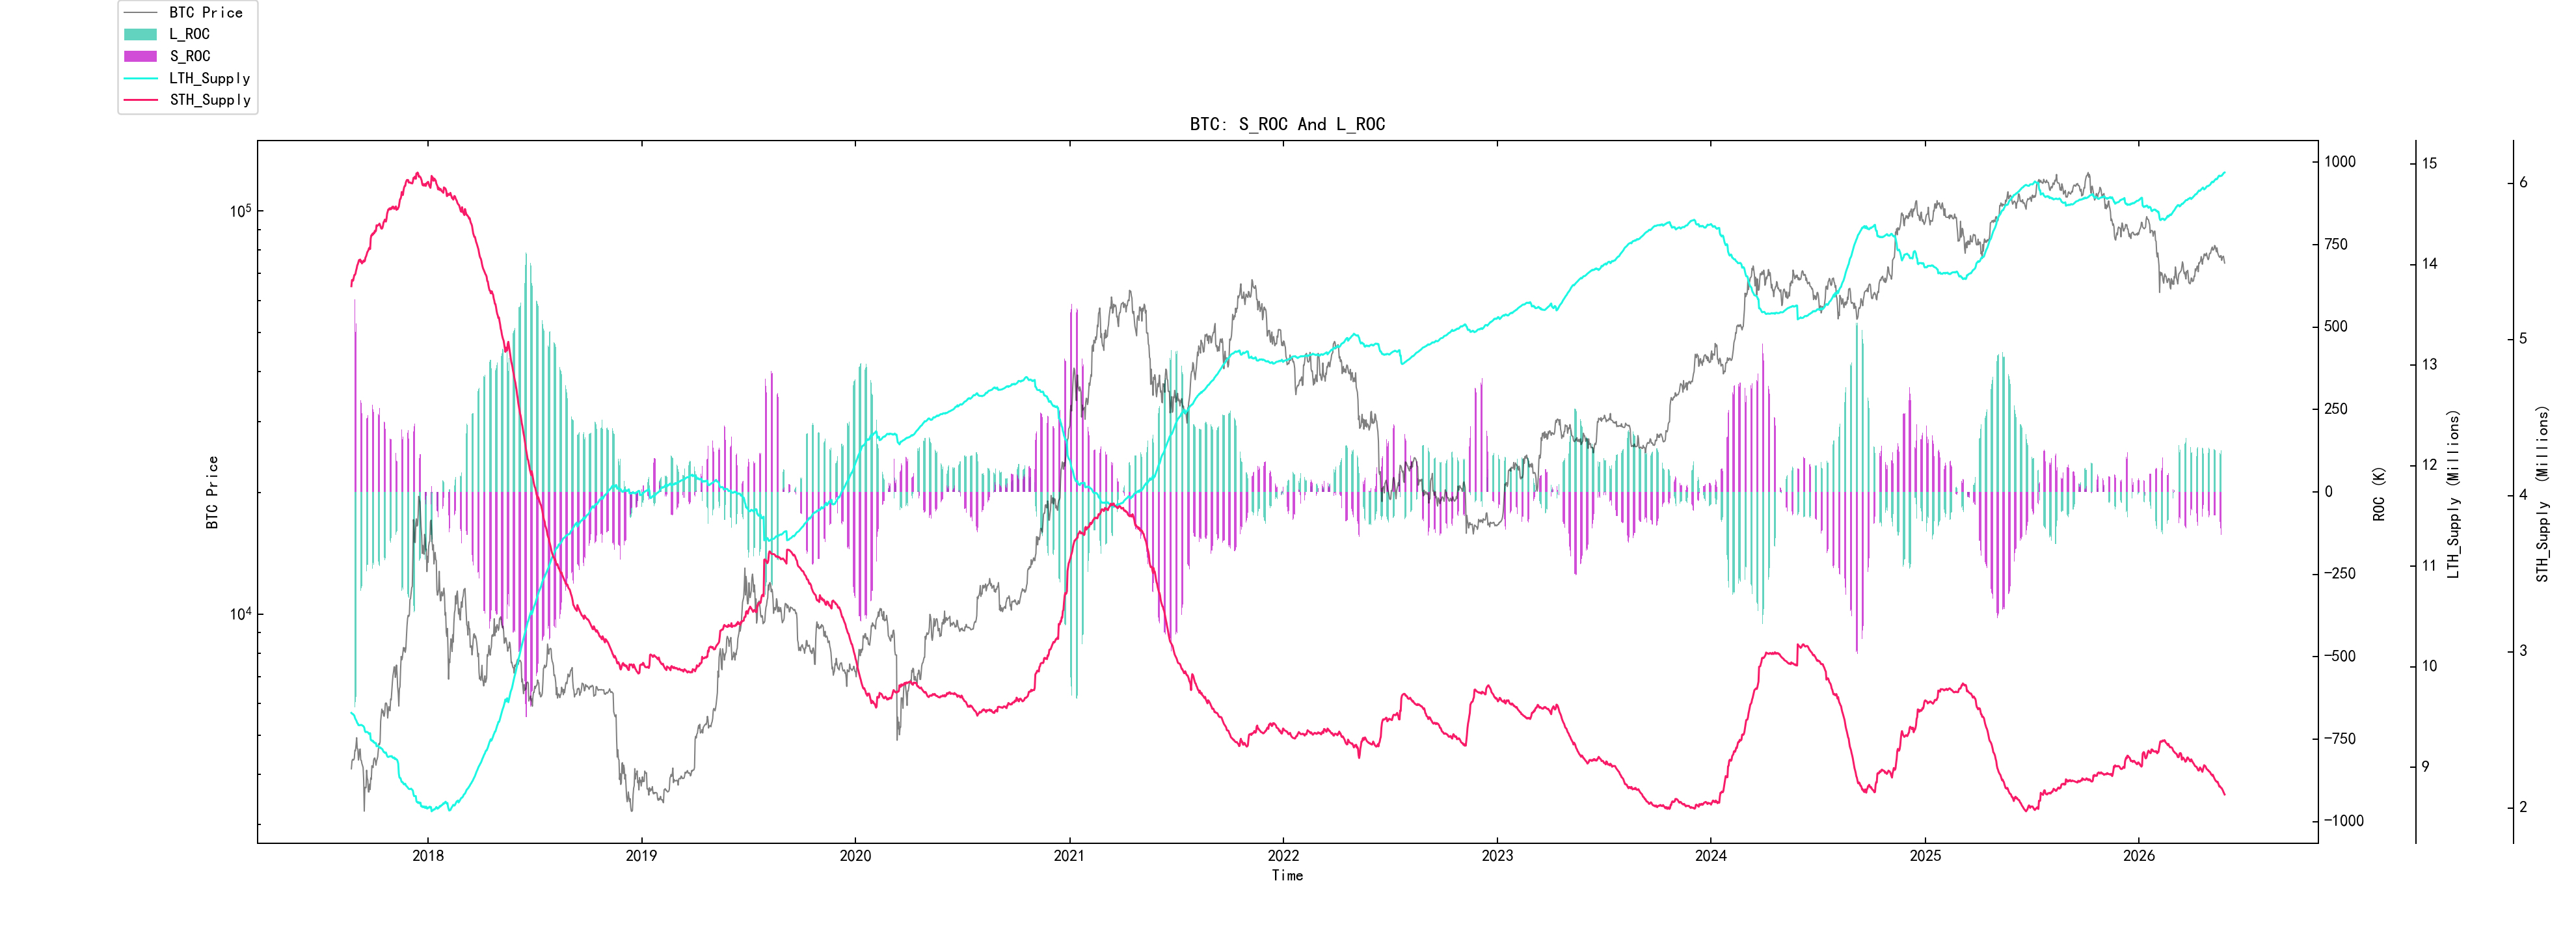 一年以上长期持有者仍有小幅增加,短期投机者开始略微下降。
历史上几次较好的上涨阶段,基本都建立在长期持有者持续增加、短期筹码被压缩、流通盘变紧的基础上。现在这个结构正在出现。
但短期投机者下降也有另一面:市场活跃资金减少,短线推动力变弱。长期持有者负责减少供给,短期资金负责推动价格。现在前者在改善,后者在退潮。
所以这组数据说明的是:市场正在从浮躁走向沉淀。对中期是好事,但对短期未必立刻友好。
短期持有者成本线:77,800美元是当前最直接的分界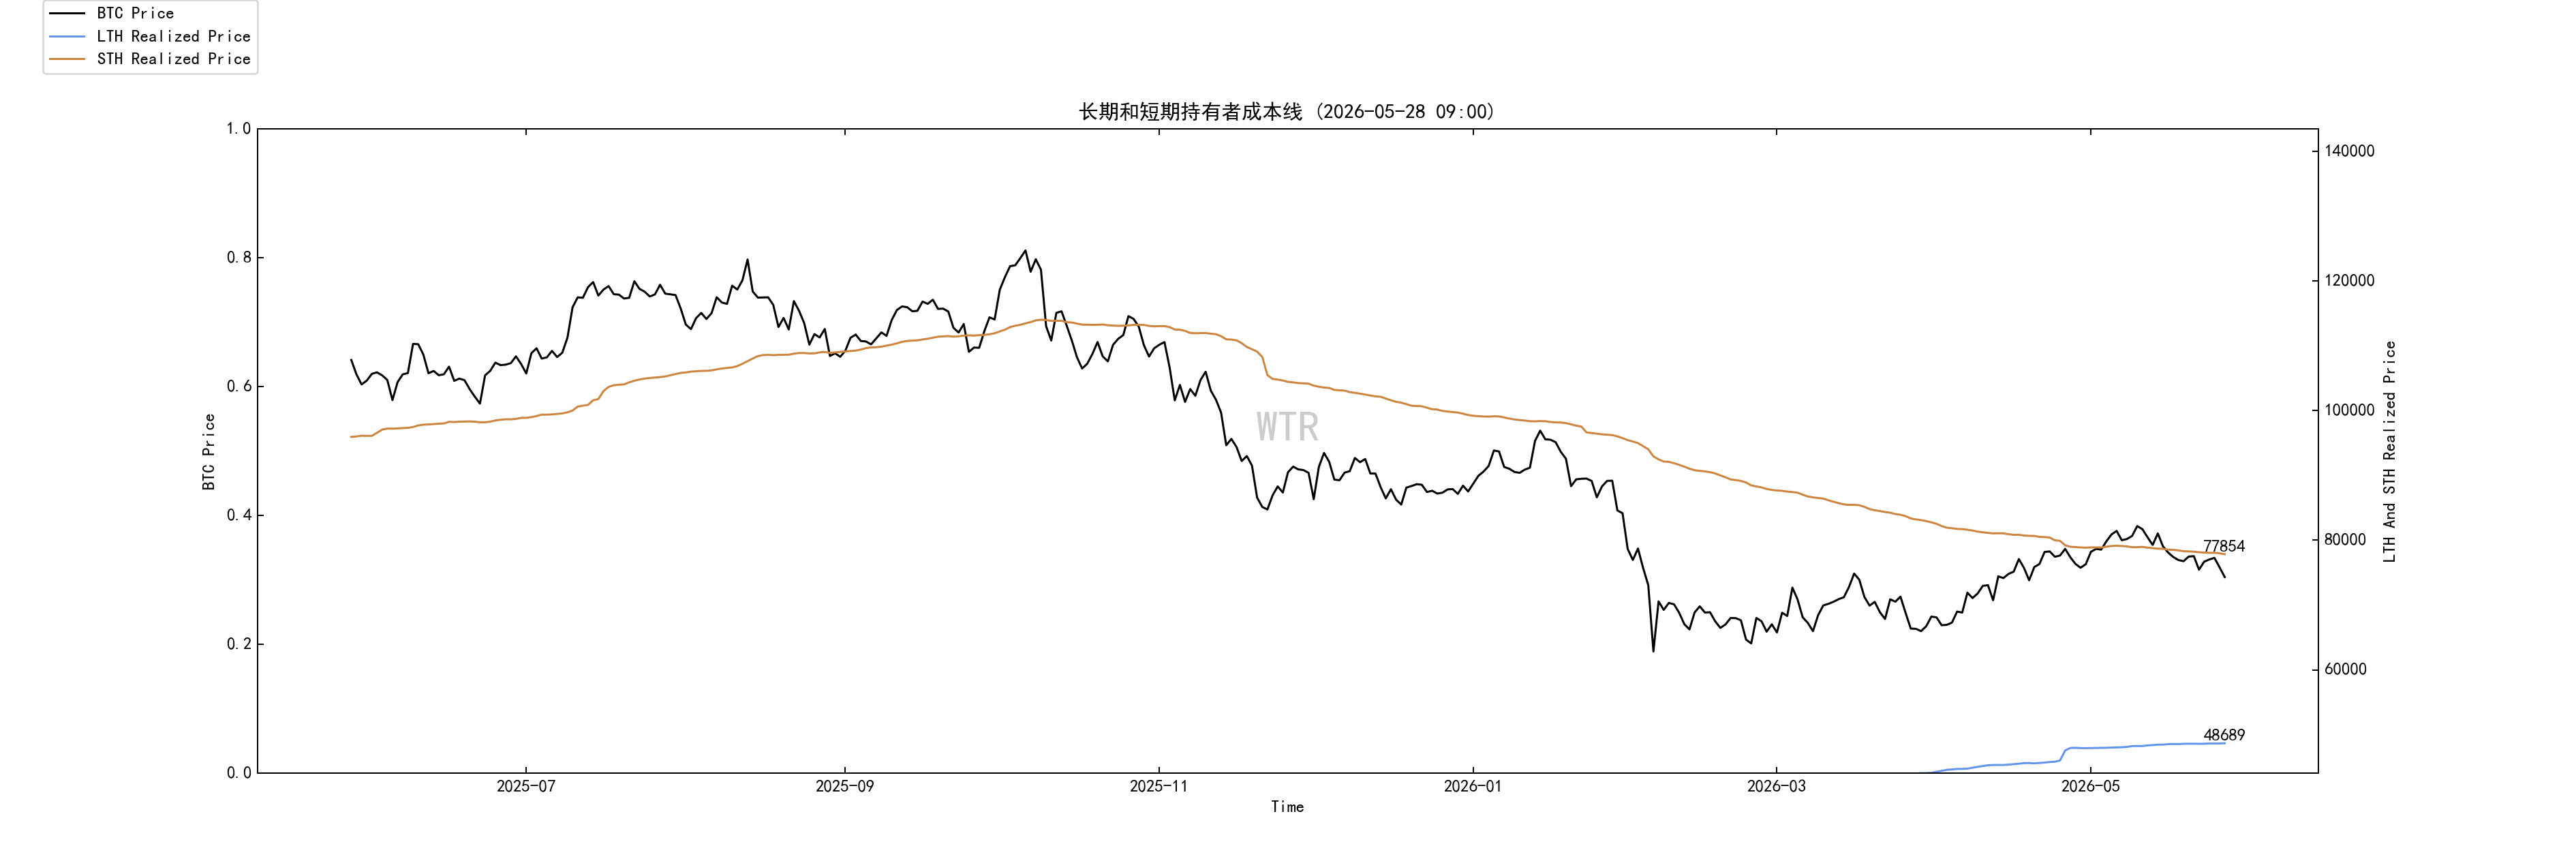
短期持有者成本线大约在77,800美元附近。这个位置非常关键。价格在其下方,短期参与者整体处于亏损或压力状态,反弹到附近容易出现解套、减仓和风控卖盘。若价格能重新站上并稳定,短期筹码的心理压力会下降,市场才有机会从“反弹被卖”转向“回踩有人接”。所以77,800美元并非普通价位。它是短线资金状态的分界。站不上去,市场仍是弱反弹结构。站上并稳住后,才有资格讨论更高位置的修复。
二、总体分析:链上在筑底,宏观和资金仍在压制
把链上数据和宏观消息放在一起看,当前市场的主线已经非常清楚。 宏观端:油价回落缓和了最极端的通胀风险,但并没有真正带回降息交易。美债收益率仍处高位,美元仍有偏强风险,美联储和其他主要央行都没有进入宽松状态。风险资产现在面对的不是流动性扩张,而是高利率环境下的估值约束。 ETF端:BTC和ETH资金流仍偏弱。特别是BTC ETF,一边下跌一边流出,说明传统资金并没有形成稳定承接。过去ETF是增量资金入口,现在短期则变成资金撤退窗口。 链上端:长期持仓结构明显改善。半年以上、一年以上持有者占比上升,短期投机者下降,说明筹码正在沉淀。市场浮动供给减少,这对中期非常重要。 但交易所大额净流入和非流动巨鲸的下降,又说明最强资金还没有一致性转多。大资金有低位观察和部分吸收,但没有形成坚定防守。 所以当前BTC的本质是:供给端正在变好,需求端还没有回来。 这句话可以解释所有矛盾。 为什么长期筹码在改善,价格却不强?因为买盘不足。 为什么抛压下降,市场仍然弱?因为ETF和宏观资金没有回流。 为什么低位出现底部迹象,却不能确认反转?因为巨鲸和机构仍在谨慎撤退。 为什么短线看起来容易反弹失败?因为77,800美元附近有短期成本压力,上方还有反弹卖盘。 这就是当前市场的真实状态:中期底部的条件正在增加,但短线趋势还没有完成切换。
短期展望:先看77,800美元,后看ETF资金流向 短期最核心的位置就是77,800美元附近。 如果BTC不能重新站上该区域,短期持有者仍处于压力状态,反弹很可能继续被卖出。届时市场会重新测试下方承接,72,900美元附近将成为很重要的观察区。 如果价格重新站上77,800美元,并且ETF流出放缓、交易所大额流入下降,那么反弹质量会明显改善。届时市场才有机会重新挑战80,000—82,000美元区域。 但这里不能只看价格。真正要看的是价格背后的资金行为。 一个健康的短线修复,应该同时具备几个条件:ETF停止连续流出、交易所“巨鲸”流入减少、短期成本线被有效收复、美债收益率和美元不再继续压制风险资产。 如果只有价格反弹,而资金继续流出,那就只是反弹,不是修复。
中长期展望:底部结构正在形成,但启动需要外部资金回归 从中长期角度看,链上结构已开始呈现底部特征。 长期参与者占比快速上升,一年以上长期持有者继续增加,短期投机者下降——这些都是市场从混乱走向沉淀的信号。只要这个过程继续推进,BTC的浮动筹码会越来越少。未来一旦宏观利率压力减轻、ETF资金重新回流,价格弹性会被放大。 这也是当前市场不能过度悲观的原因。筹码正在向更有耐心的资金手里转移,这种结构往往不会立刻体现在价格上,但会改变下一阶段行情的弹性。问题在于,中长期结构改善无法替代短期资金流入。BTC现在已经不再是纯链上资产,它被ETF、美元、美债收益率以及全球风险偏好共同定价。没有外部资金配合,链上底部只能慢慢筑牢,不能快速启动。 因此,中长期真正的关键不在于加密内部生态,也不在于各种项目叙事,而在于资本市场是否重新愿意给BTC风险溢价。 如果后续美债收益率回落、美元走弱、ETF重新净流入,同时长期筹码继续沉淀,那么这轮下跌之后形成中期大底的概率会显著提高。 如果高利率环境延续、ETF继续流出、交易所“巨鲸”持续流入,那么即便长期筹码占比继续上升,市场仍可能通过更长时间或更低价格来完成清洗。
中期探查
USDC购买力综合得分
增量模型
BTC交易所趋势净头寸
已实现盈亏净头寸
年内已实现盈亏比
(下图 USDC购买力综合得分)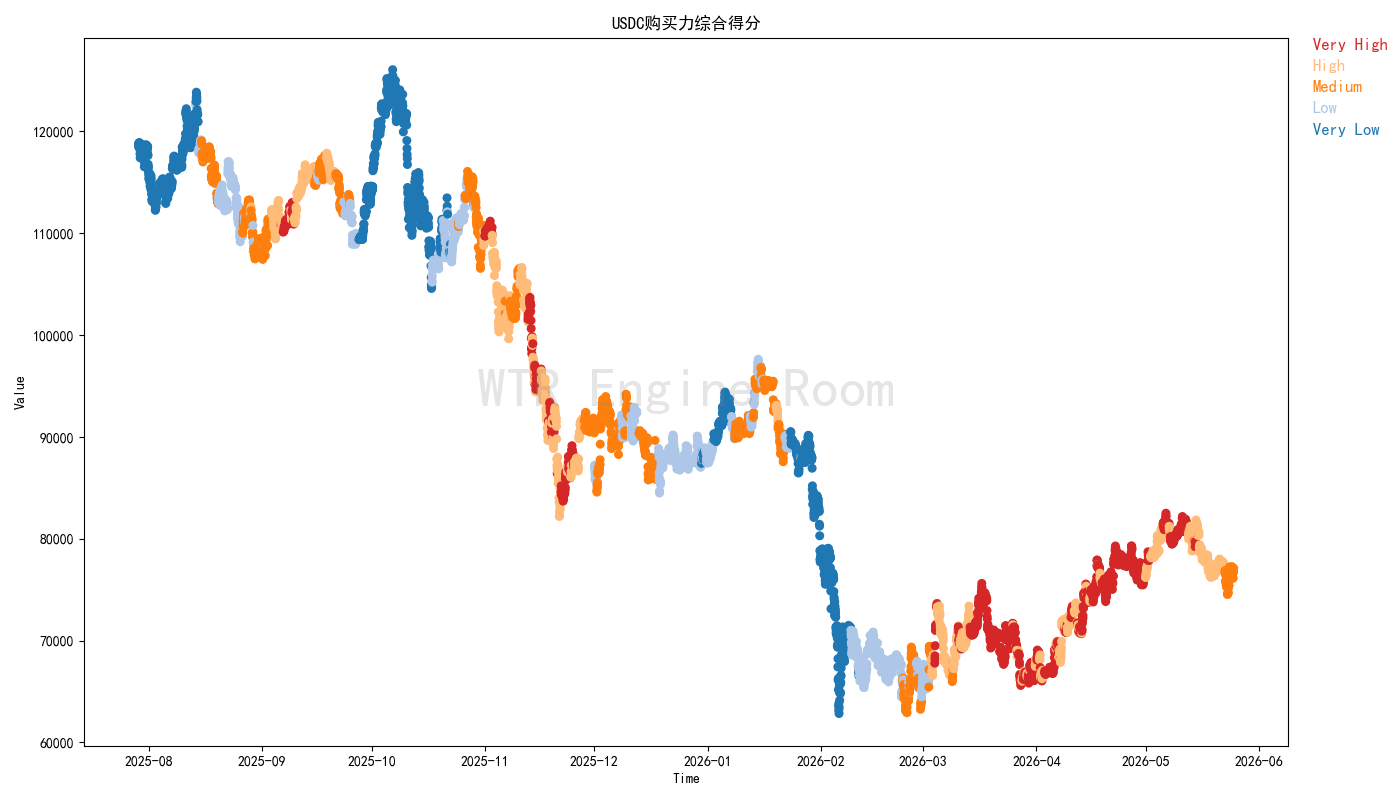 近期USDC购买力评分再次出现收缩,反映出美盘主力资金正处于整体性的资金回缩状态。
从当前数据来看,这类资金并未展现出激进的配置意愿,短期内可能更倾向于观望而非冒进。
这种谨慎姿态将进一步削弱市场的买盘力量。
(下图 增量模型)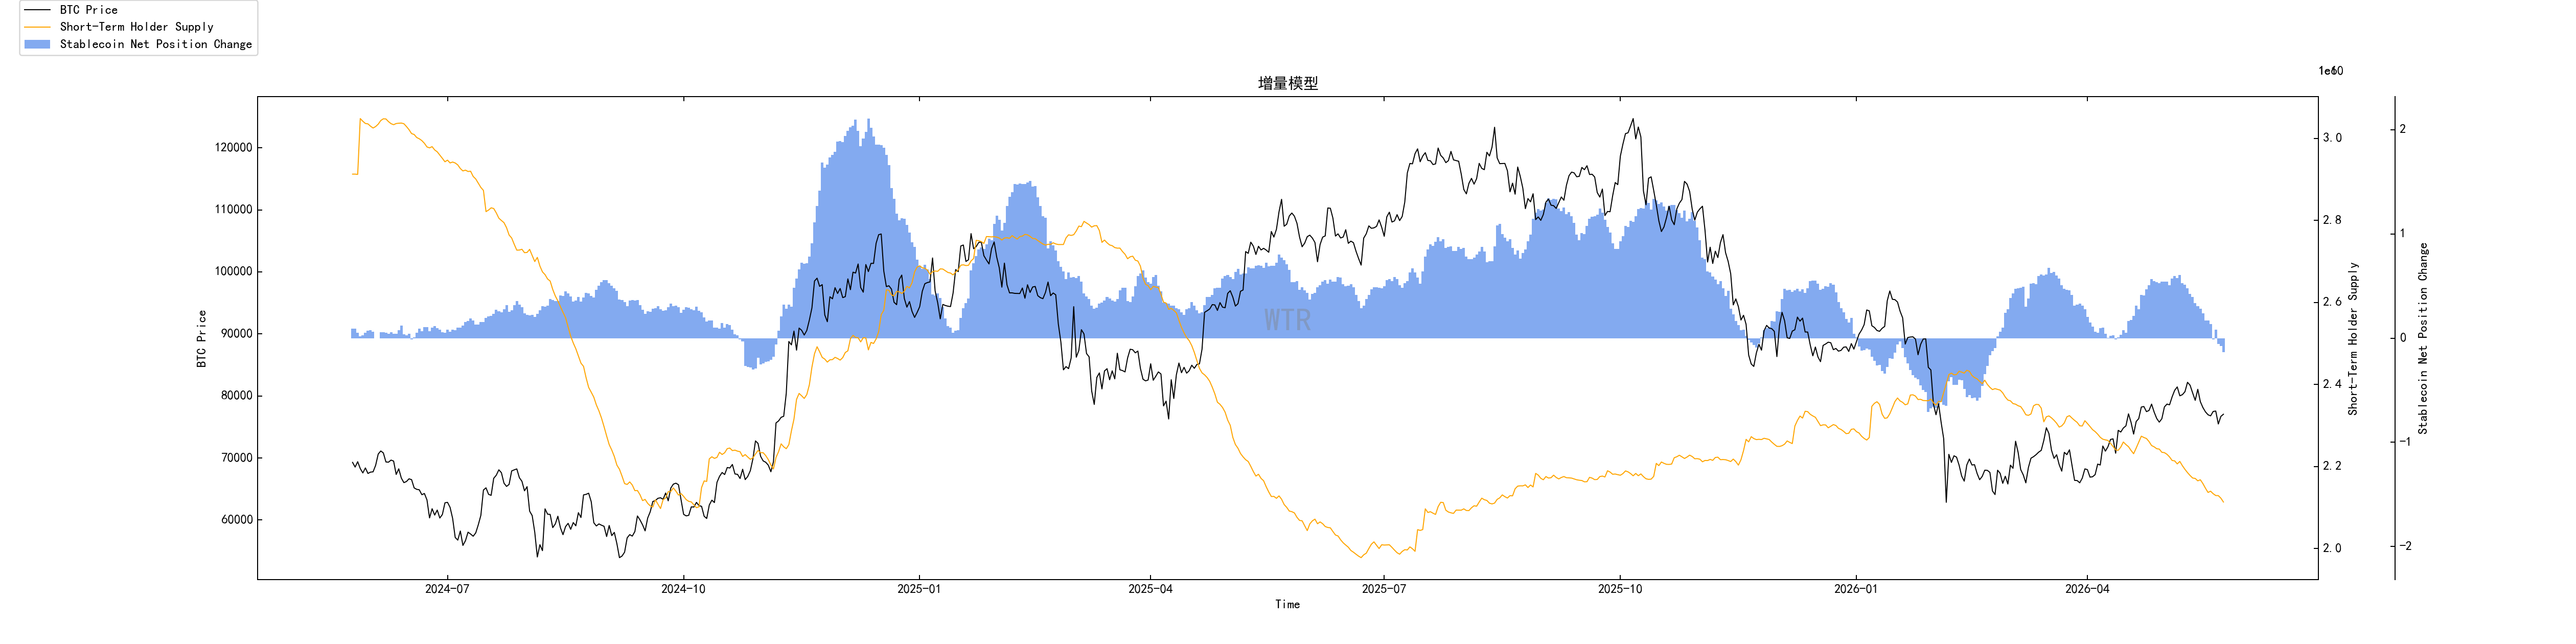 近期增量资金呈现集体性撤退态势,场内买方力量正在有序收缩。
稳定币供应量与短期流动供给同步减少。
这表明当前并非只是简单的情绪降温,而是一种蔓延在场内的退场氛围仍在延续。
(下图 BTC交易所趋势净头寸)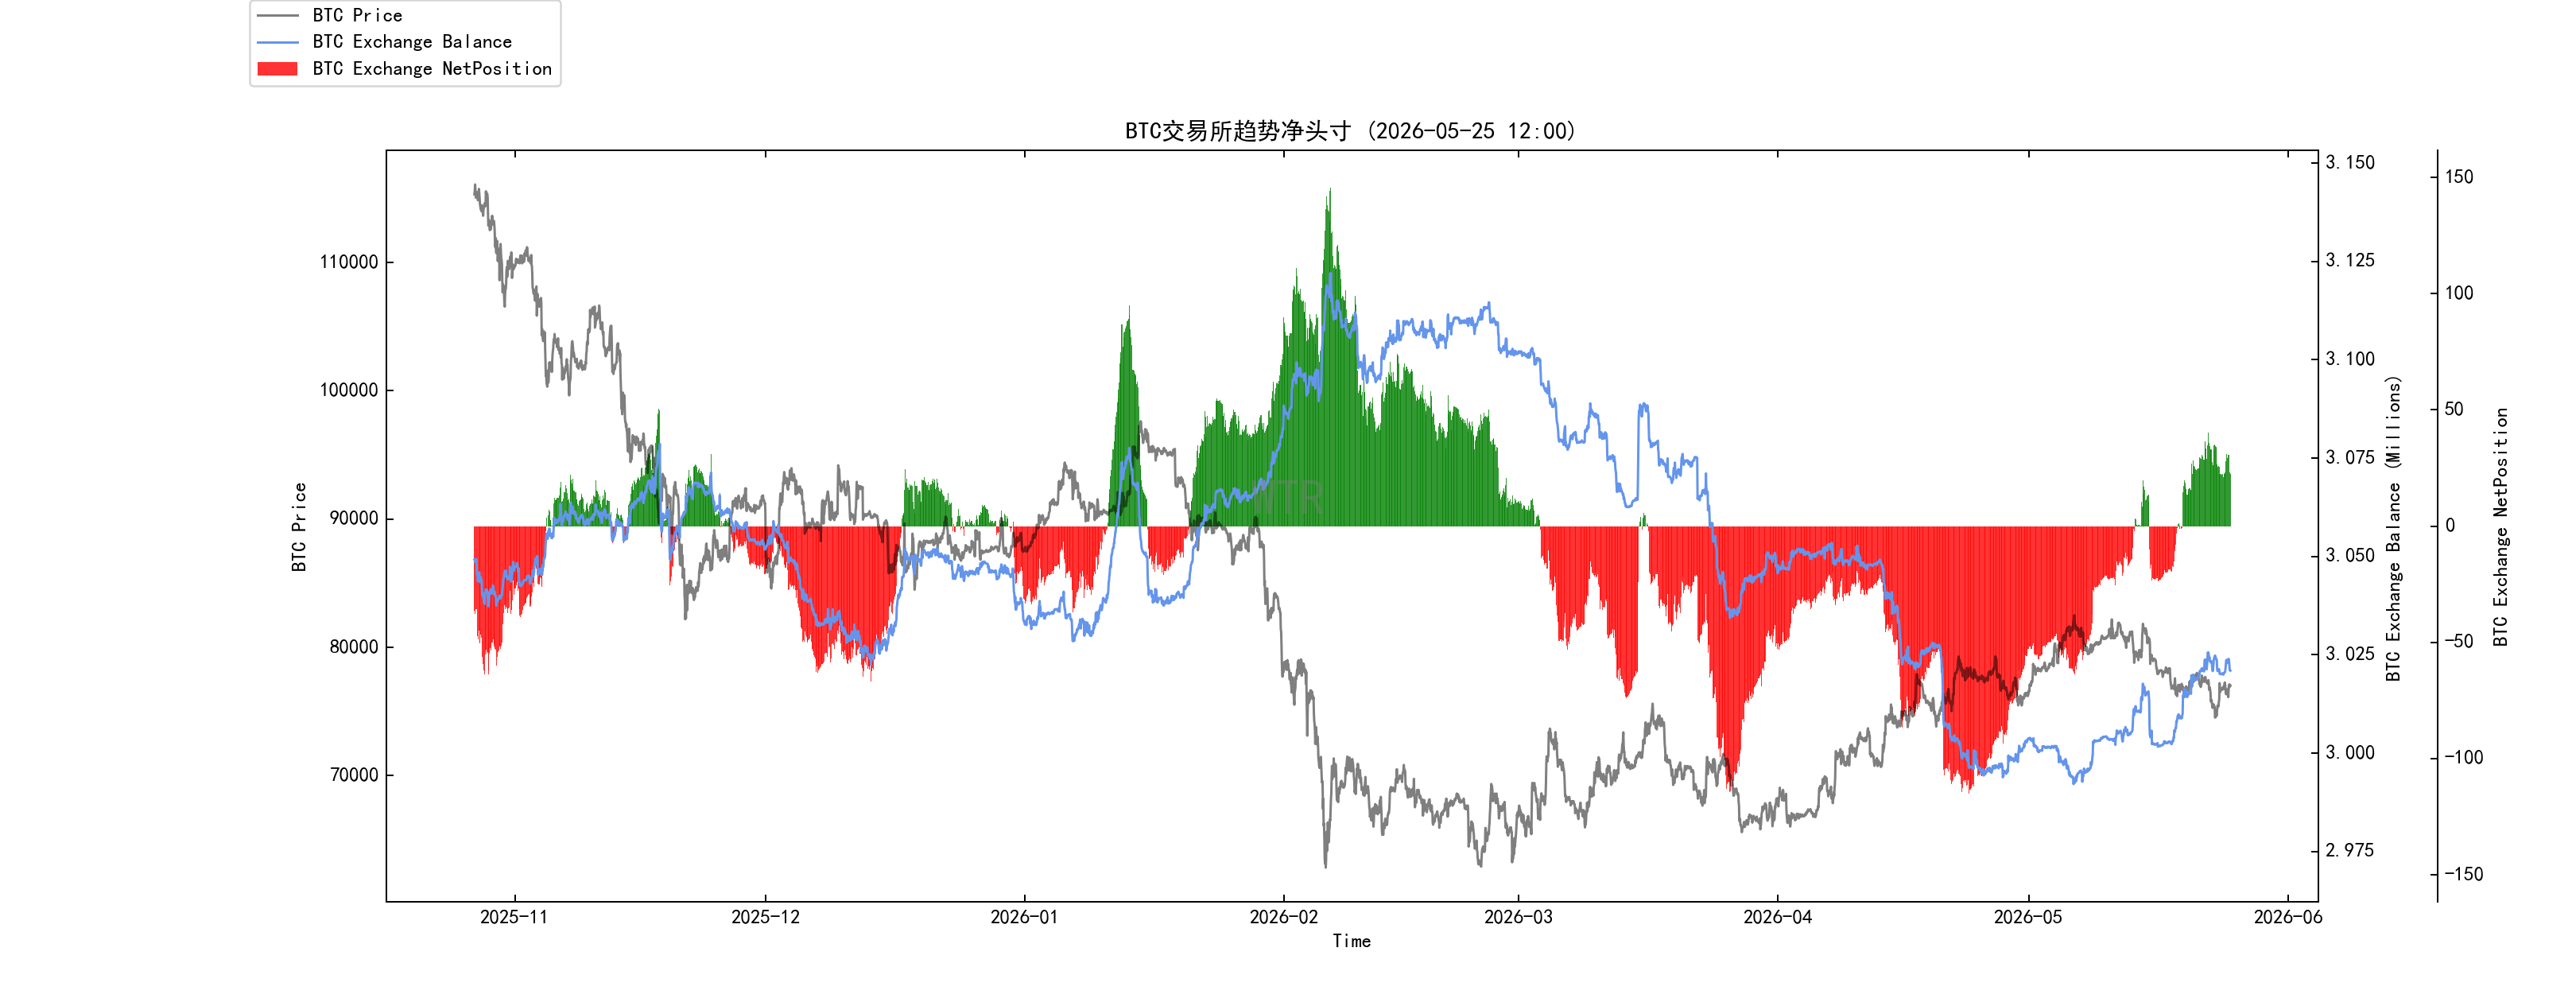 近期BTC向交易所的充币量持续上升,场内目前并非经历一次简单的资金撤退,而是在发生“修复—放缓—承压”的结构性演化。
当前定价处于承接多方压力的状态,且这种承压格局由场内各类型参与者(巨鲸、ETF、短期交易者等)的集体联动所形成。
市场正在从前期的主动修复转入被动承压阶段。
(下图 已实现盈亏净头寸)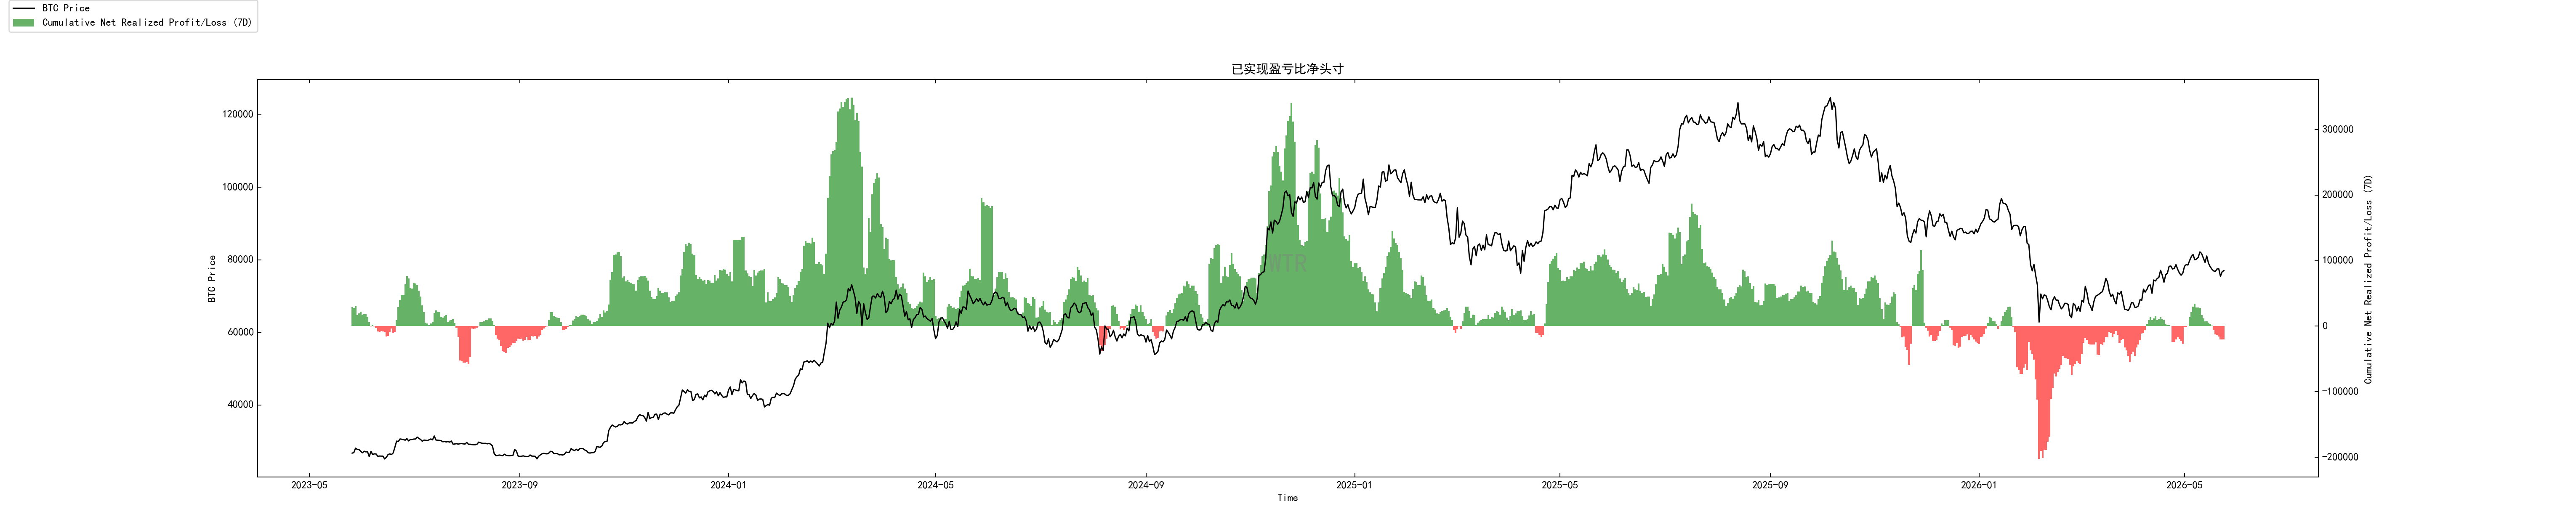 近期已实现盈亏净头寸显示,亏损筹码的流动比例再次扩大,表明场内割肉离场的压力正在回升。
这种结构变化提示我们,对市场当前回调幅度需保持谨慎评估,不宜过早判断见底。
若后续亏损比例持续攀升,下行压力可能进一步加剧。
(下图 年内已实现盈亏比)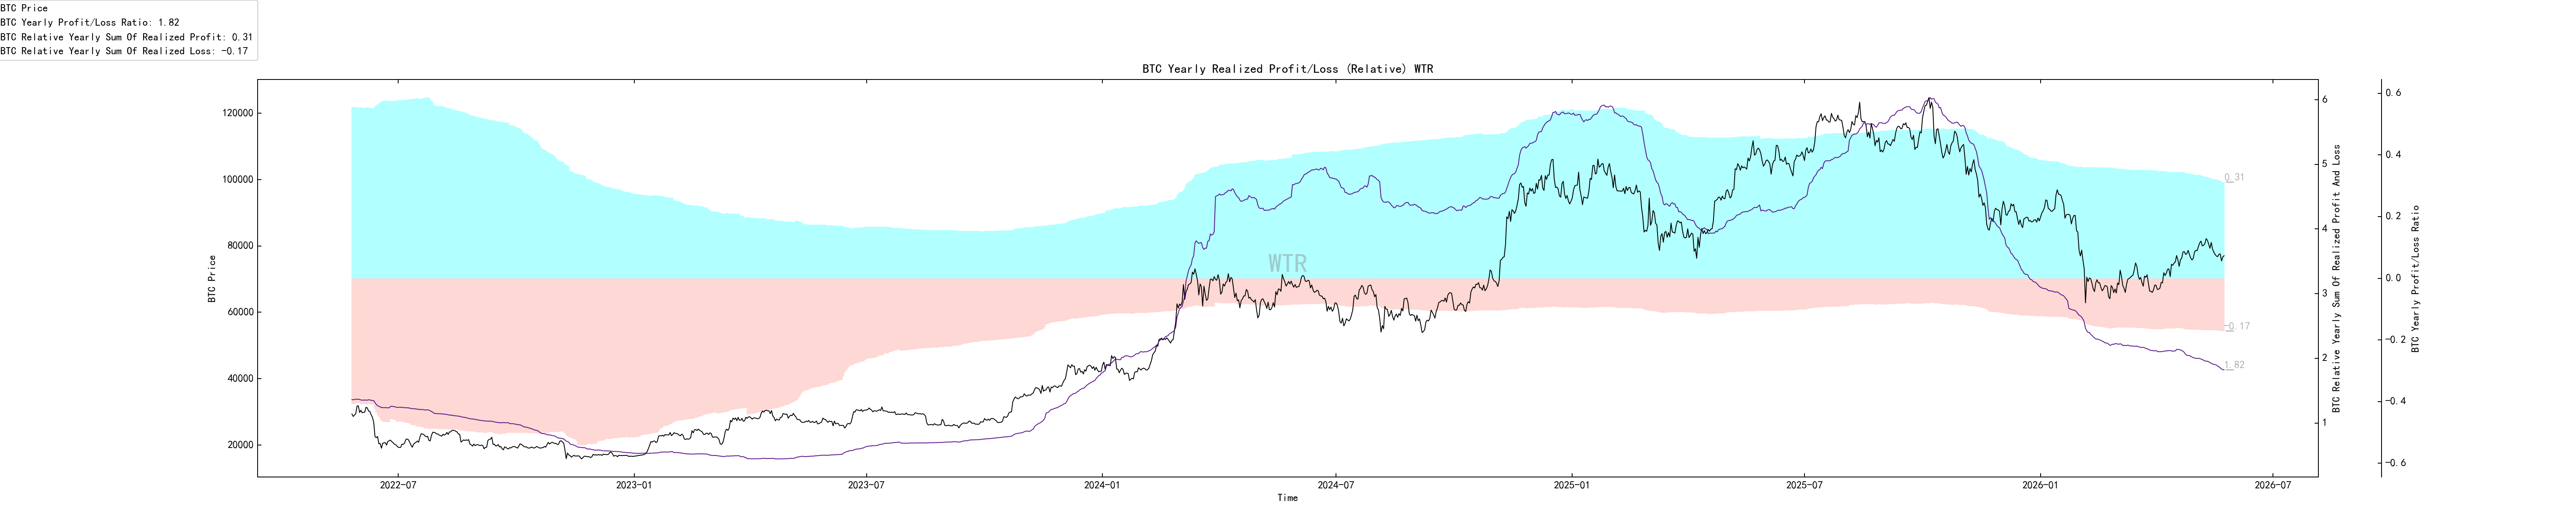
从年内已实现盈亏比来看,当前市场已重新进入历史级别的亏损筹码集中释放结构。场内正在经历一次深度的筹码清洗与情绪出清过程。换言之,现阶段应以结构性回调预期作为主线视角来观察,不宜轻易判断反转,耐心等待亏损释放节奏放缓。
短期观测
衍生品风险系数
期权意向成交比
衍生品成交量
期权隐含波动率
盈利亏损转移量
新增地址和活跃地址
冰糖橙交易所净头寸
姨太交易所净头寸
高权重抛压
全球购买力状态
稳定币交易所净头寸
衍生品评级:风险系数处于绿色区域,衍生品风险较低。 (下图 衍生品风险系数)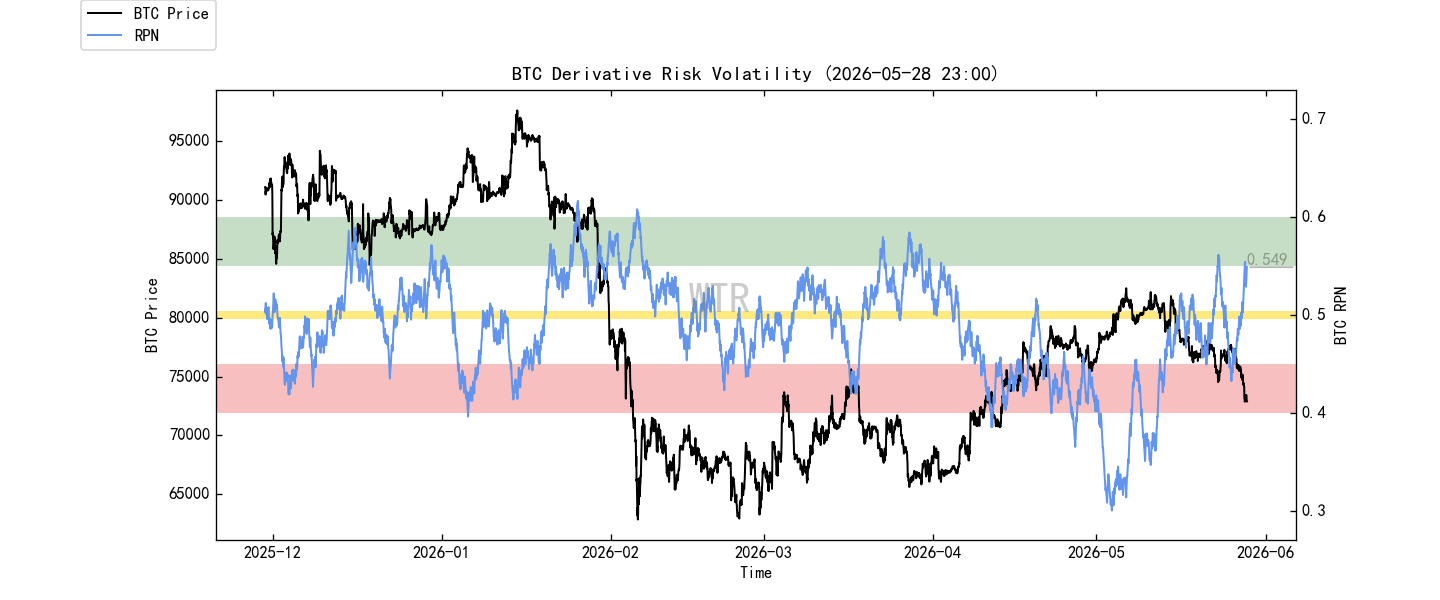 BTC价格在上周基础上进行了小幅下跌,但当前价位已跌破市场重要的情绪线和支撑线——短期持有者成本线78K附近。
对于衍生品来说,暂时缓和,本周没有特别预期。
(下图 期权意向成交比)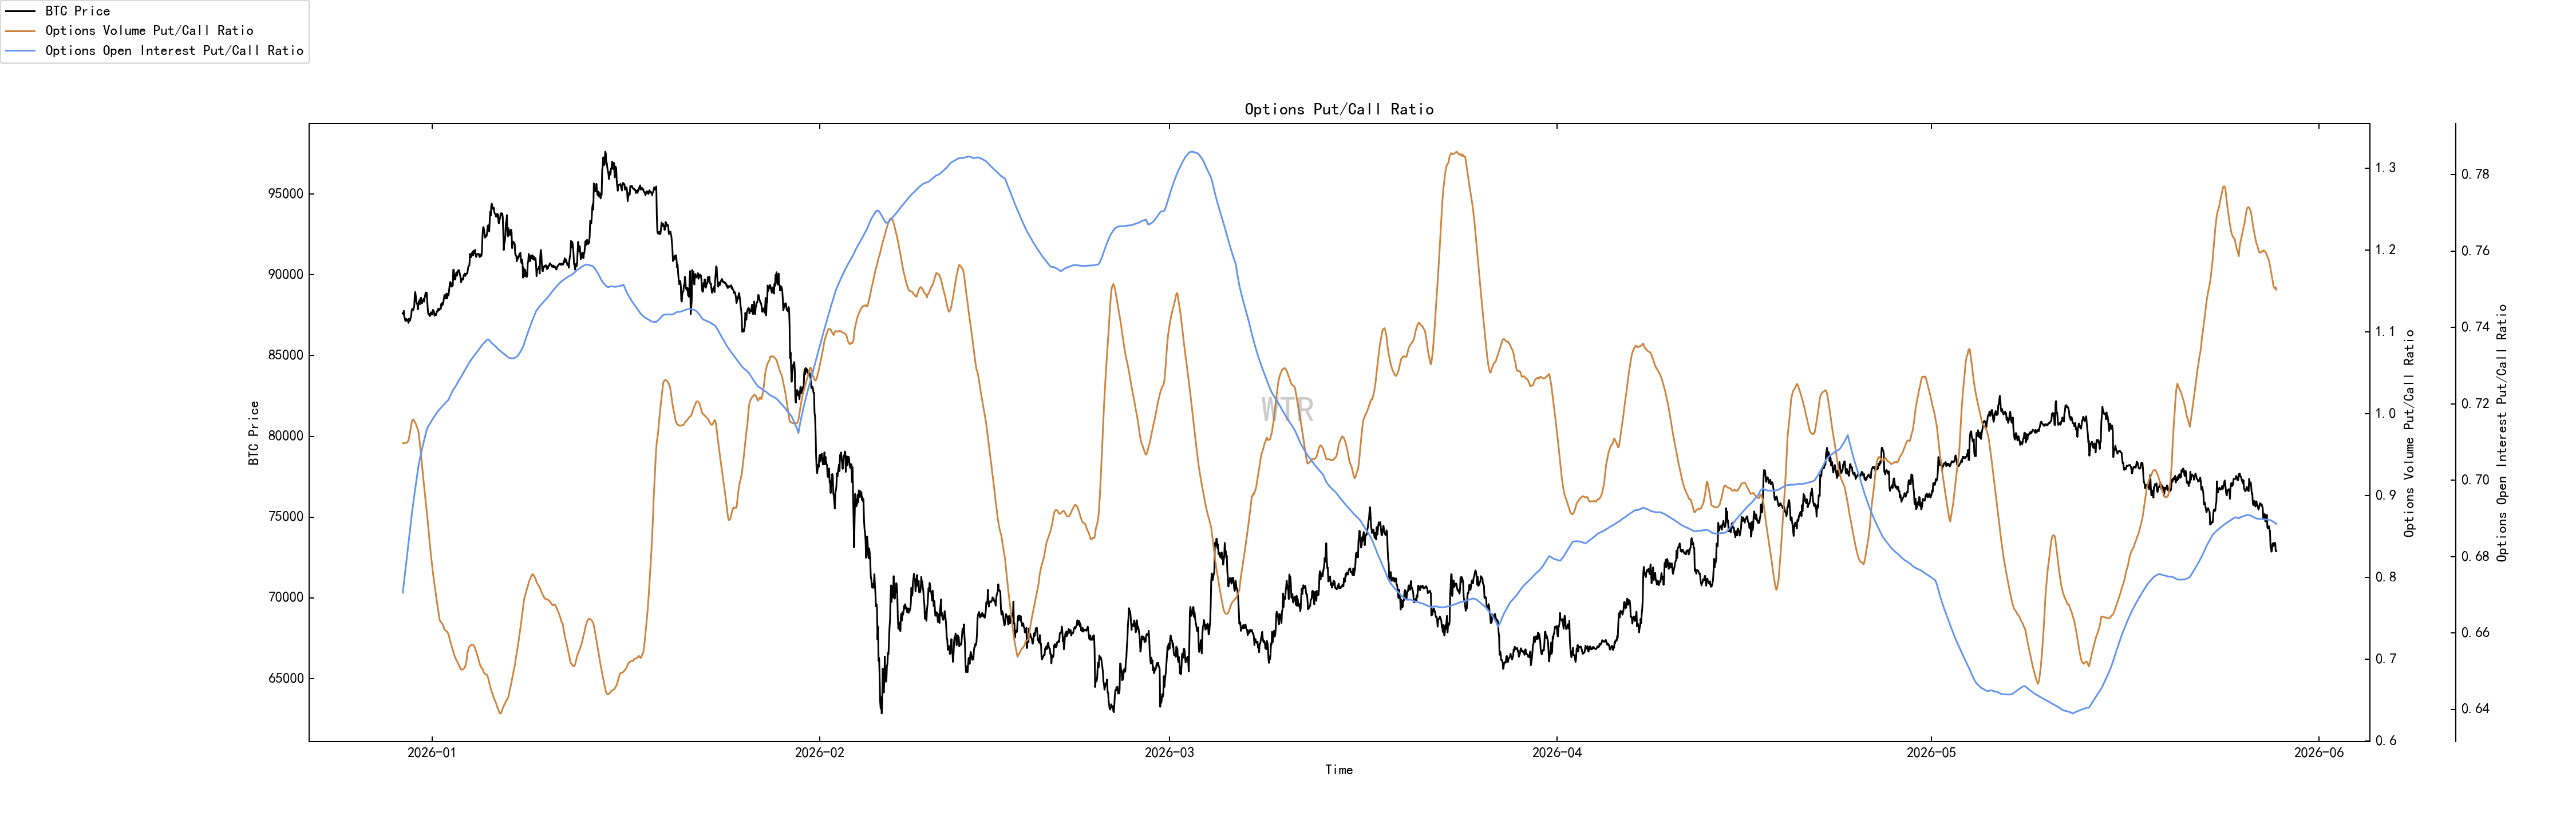 期权成交量激增,PUT/CALL比例接近1,期权市场情绪中性。
(下图 衍生品成交量)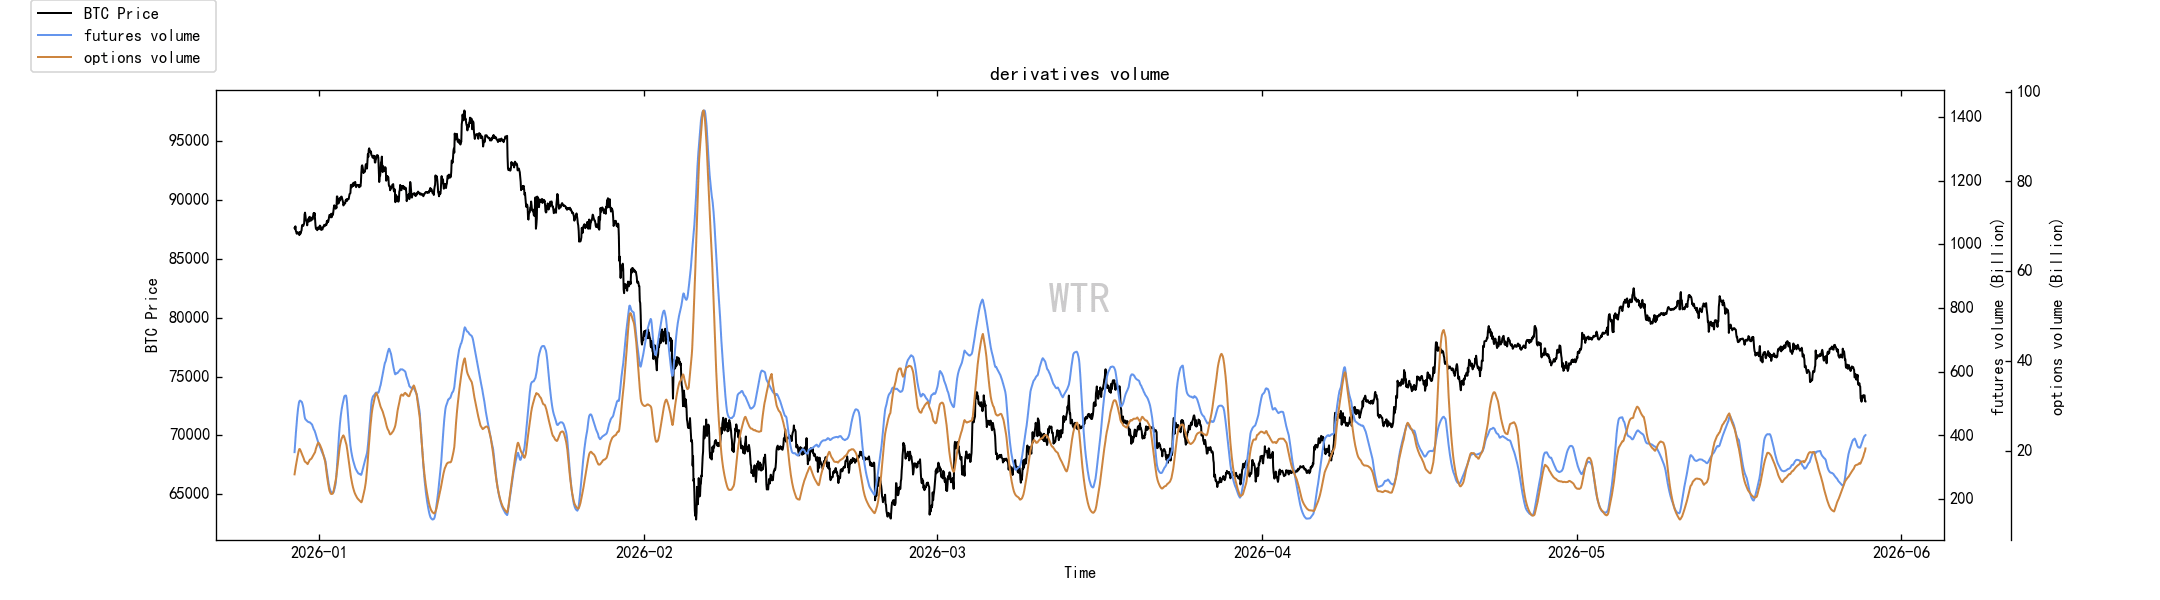 衍生品交易量目前处于中低位。
(下图 期权隐含波动率)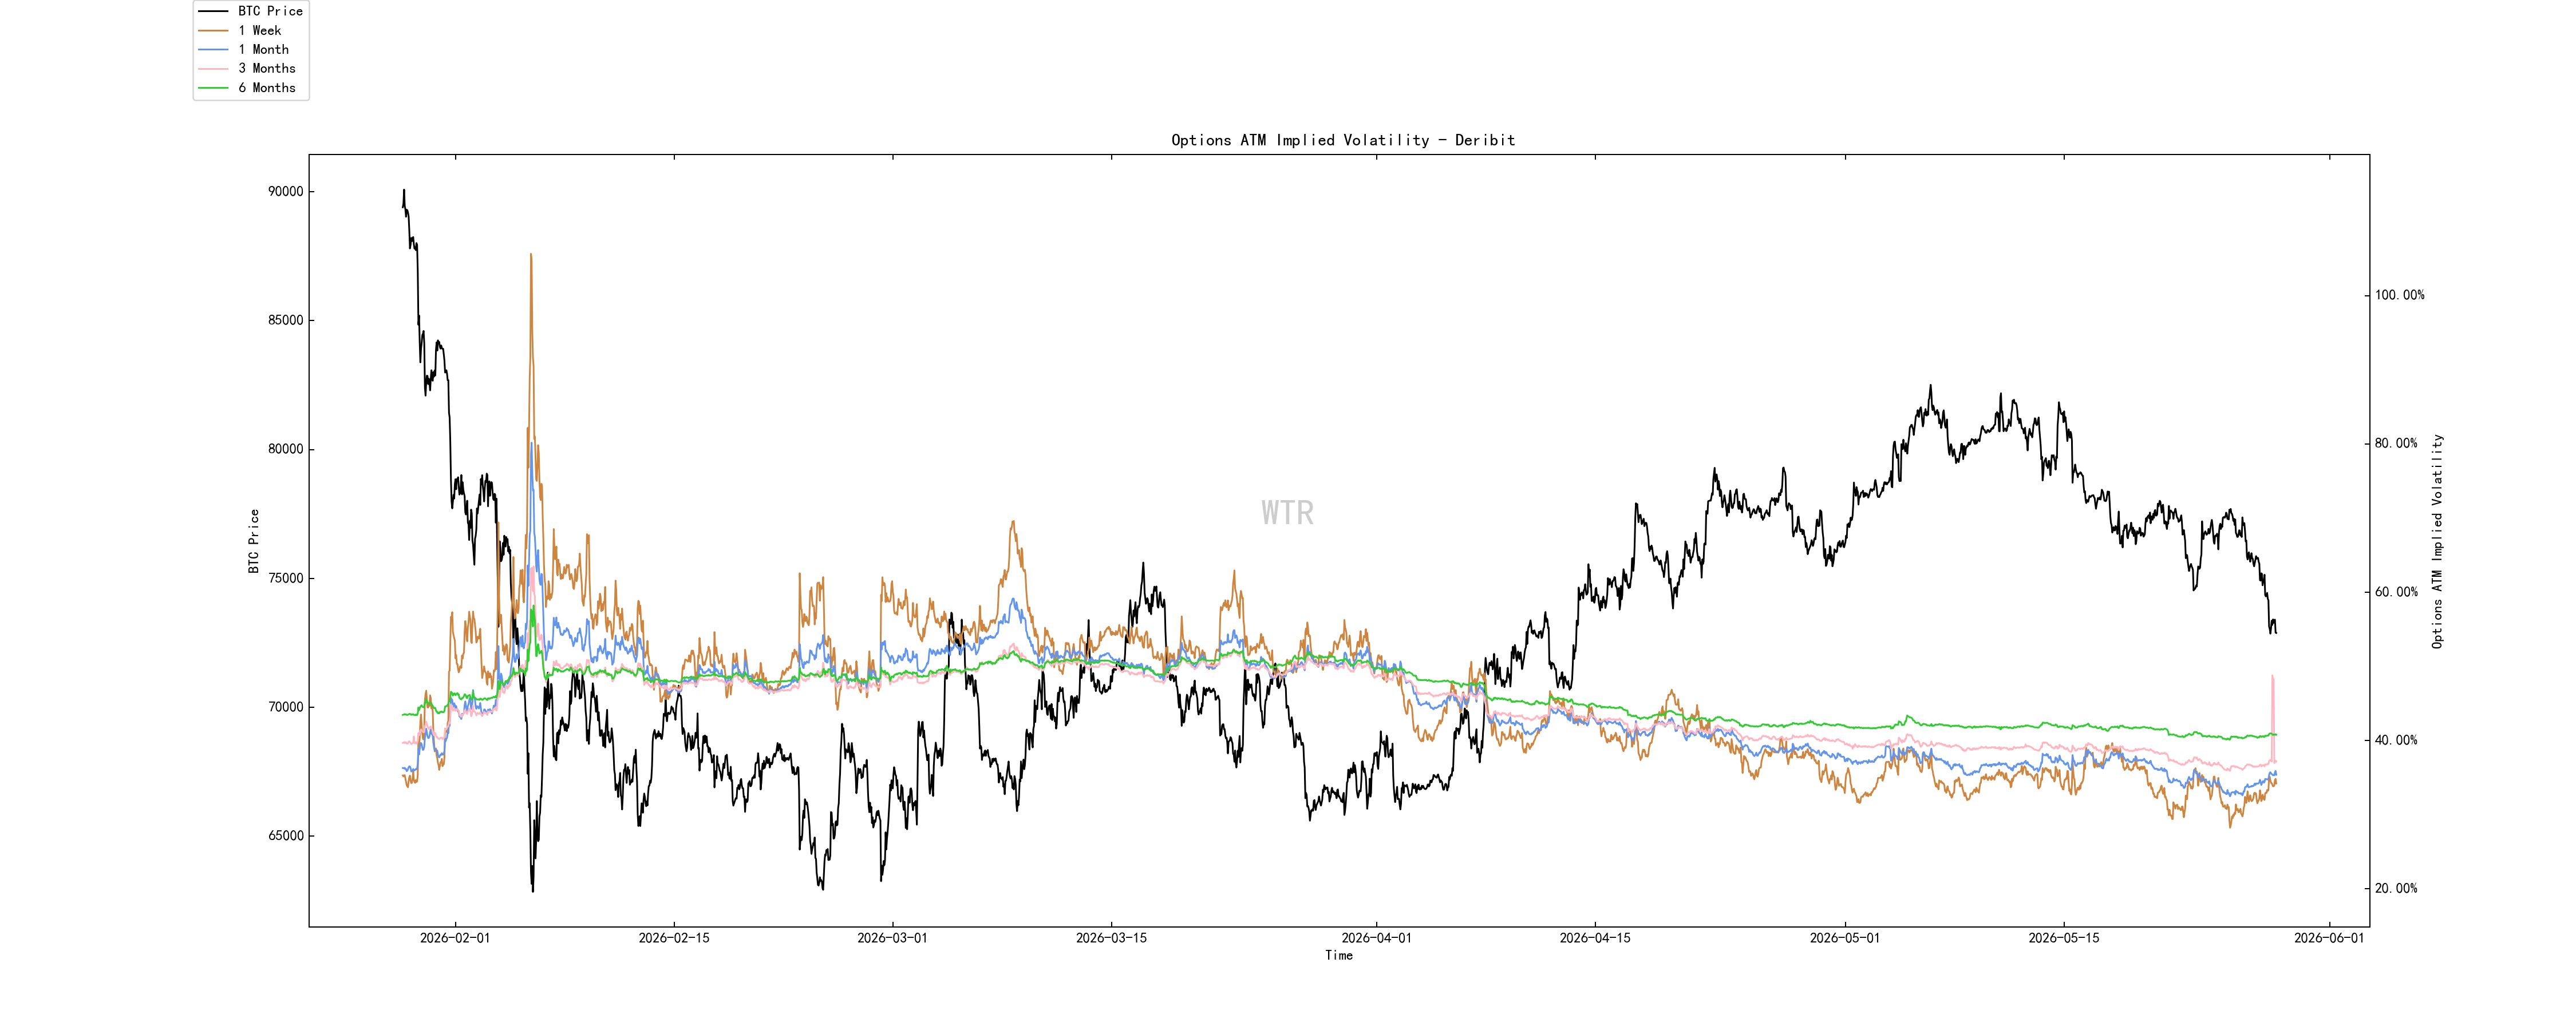 期权隐含波动率出现短暂波动。
情绪状态评级:犹豫
(下图 盈利亏损转移量)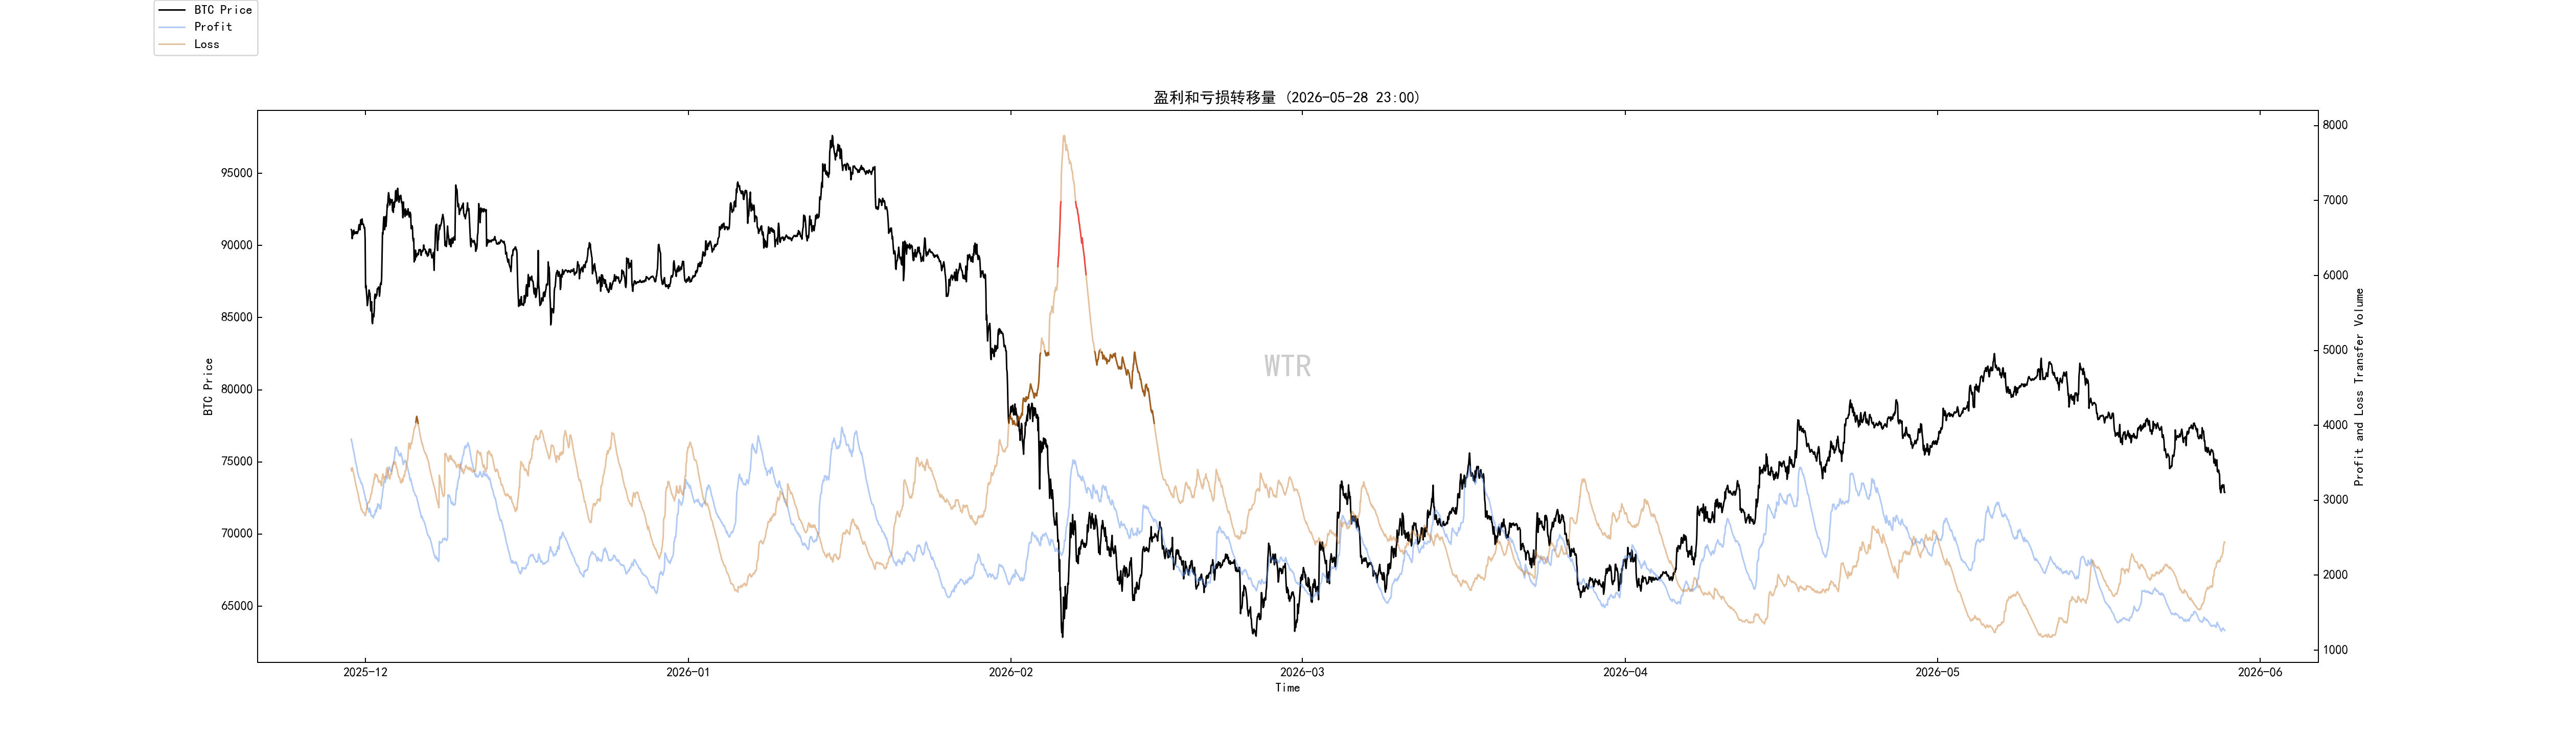 小幅下跌并未引起更大规模的恐慌抛售,当前市场情绪较为犹豫。
(下图 新增地址和活跃地址)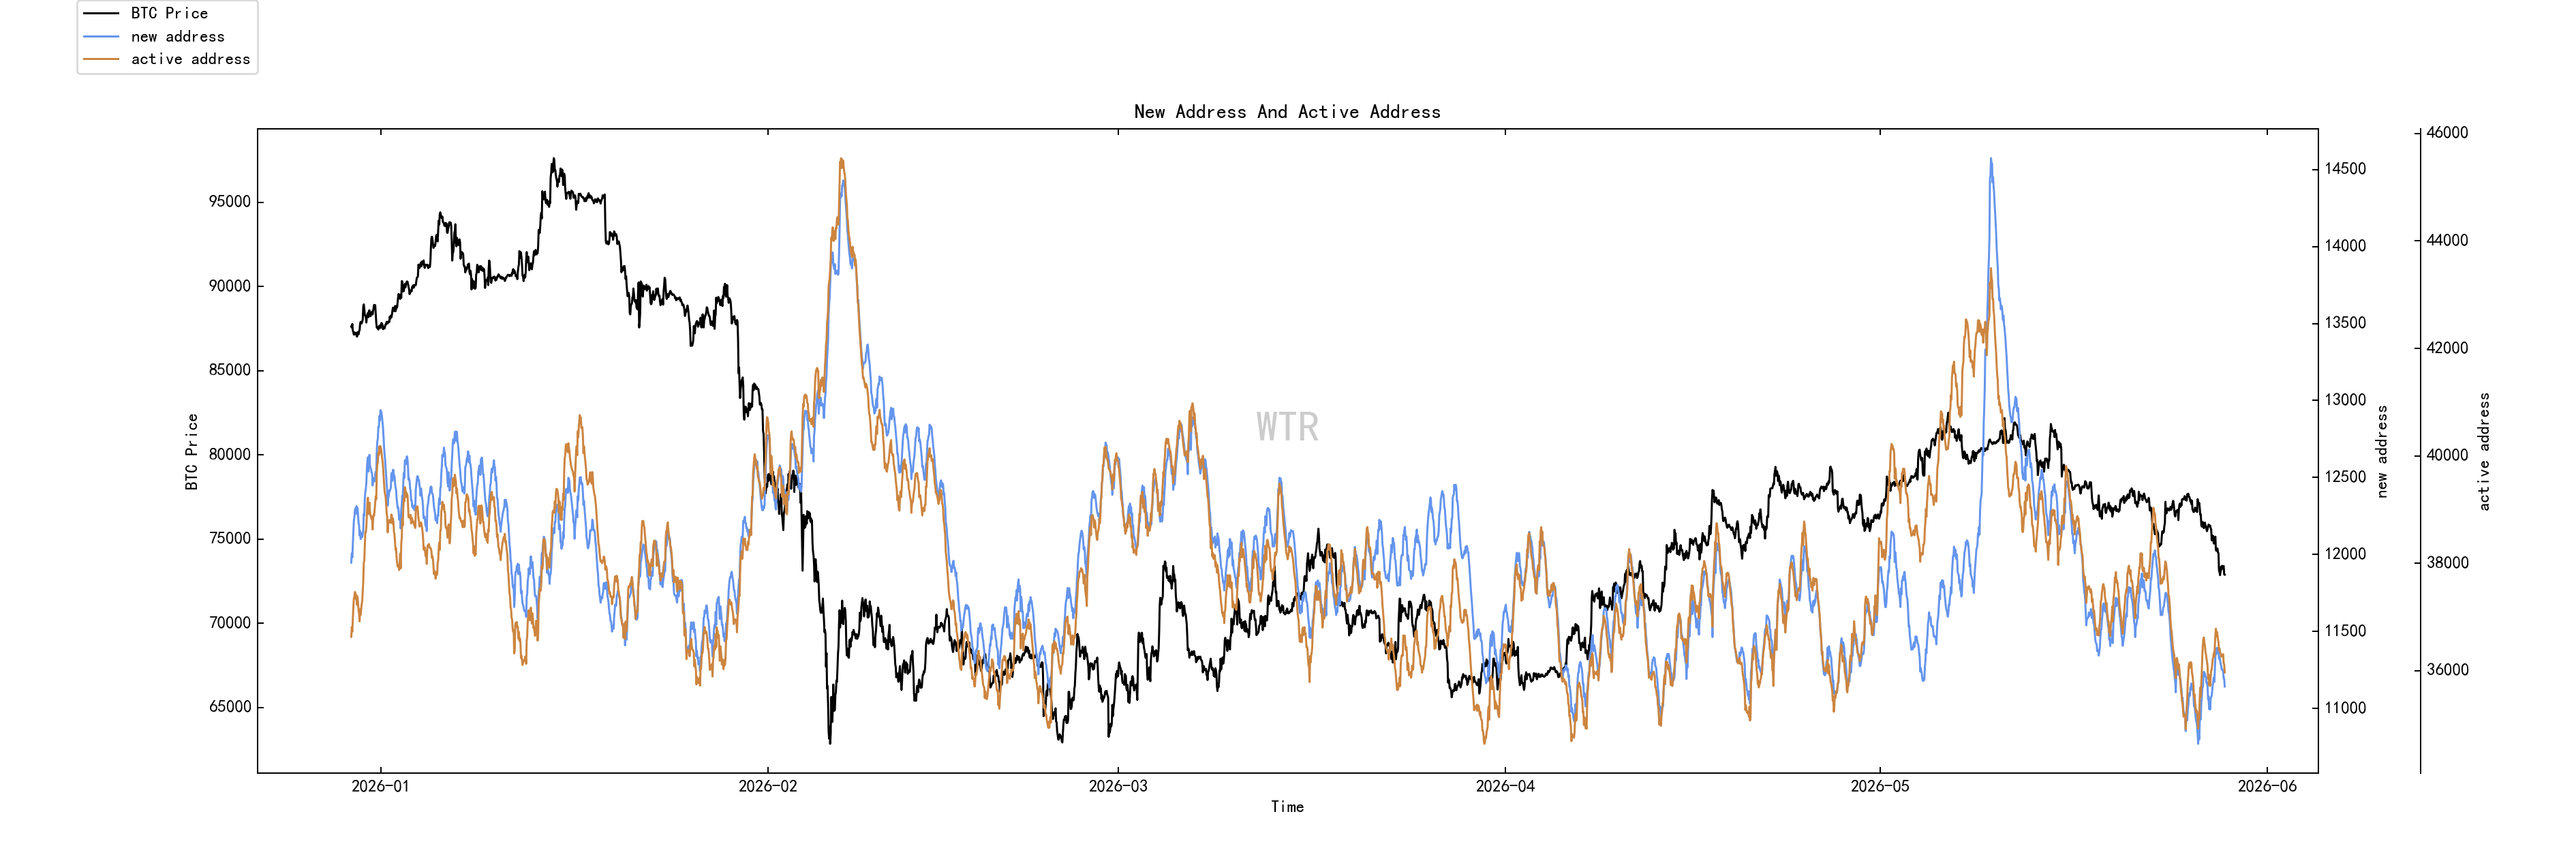 新增活跃地址处于低位附近。
现货以及抛压结构评级:交易所内BTC、ETH净头寸均处于流入累积状态。
(下图 冰糖橙交易所净头寸)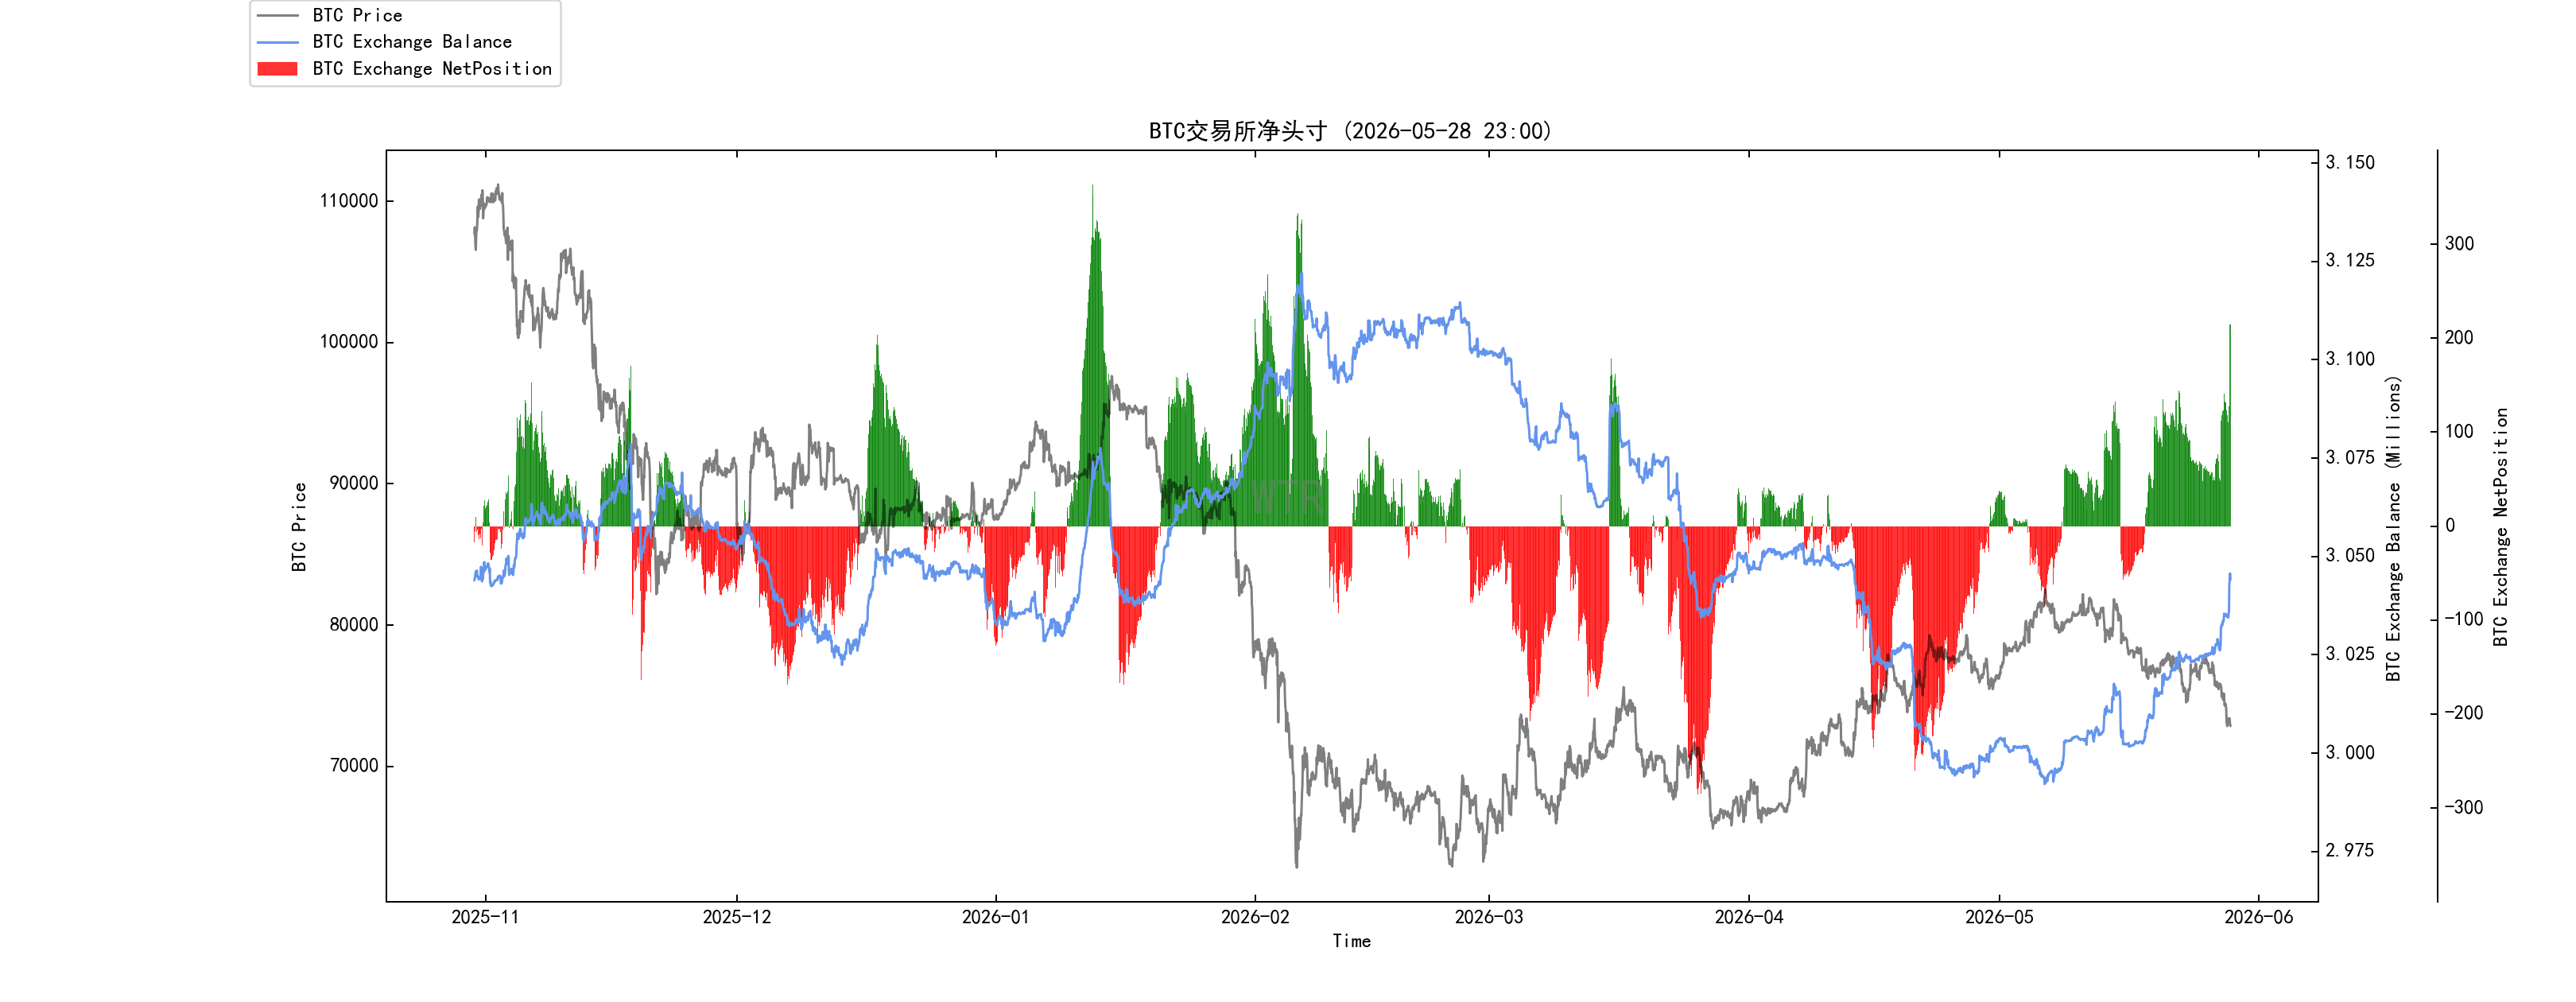 BTC交易所净头寸上周整体处于少量流入并累积的状态。
(下图 E交易所净头寸)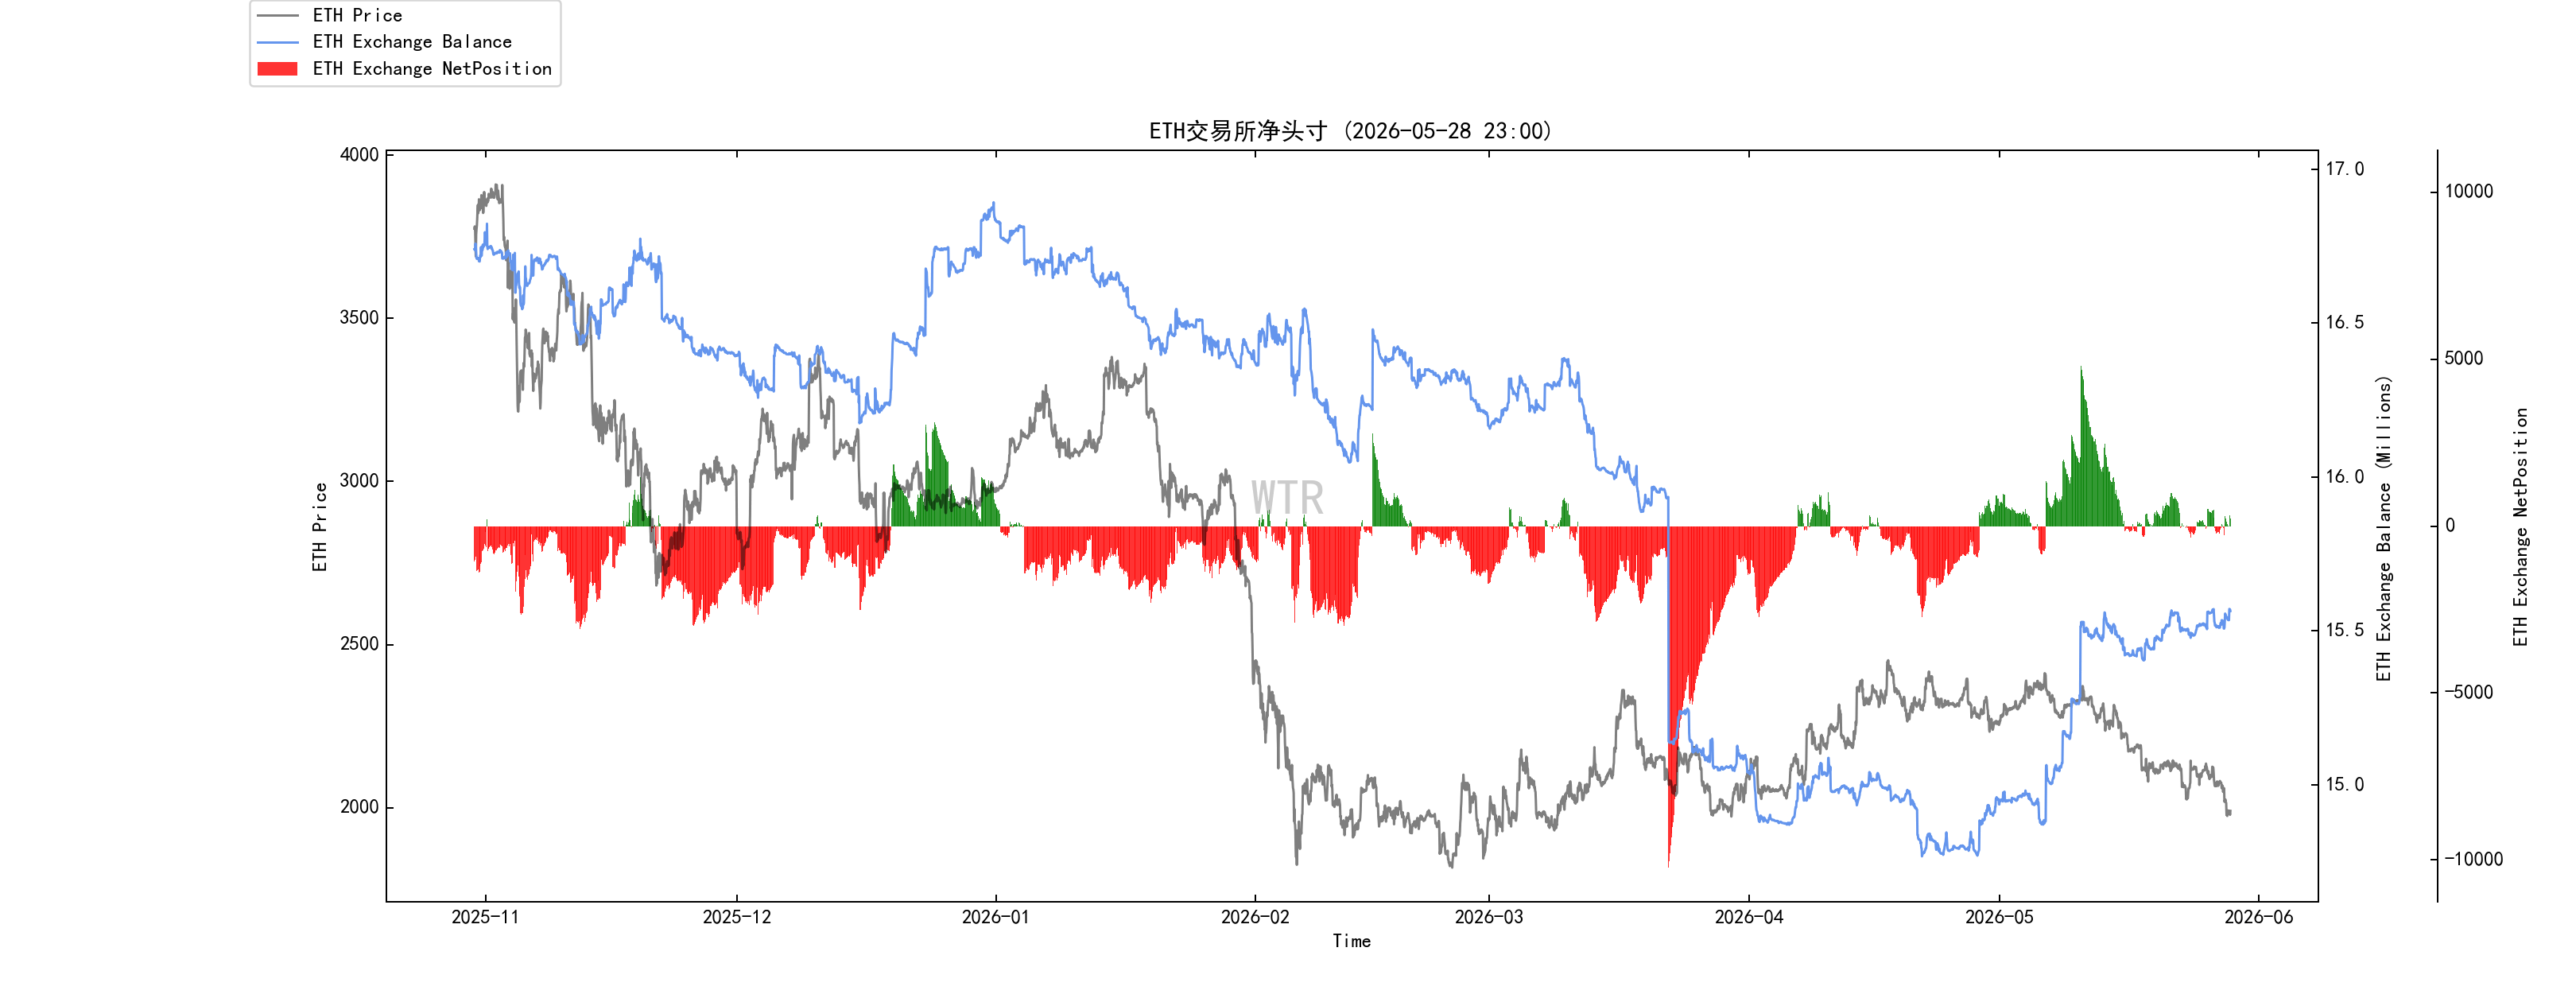 ETH交易所净头寸上周整体处于少量流入状态并累积。
(下图 高权重抛压)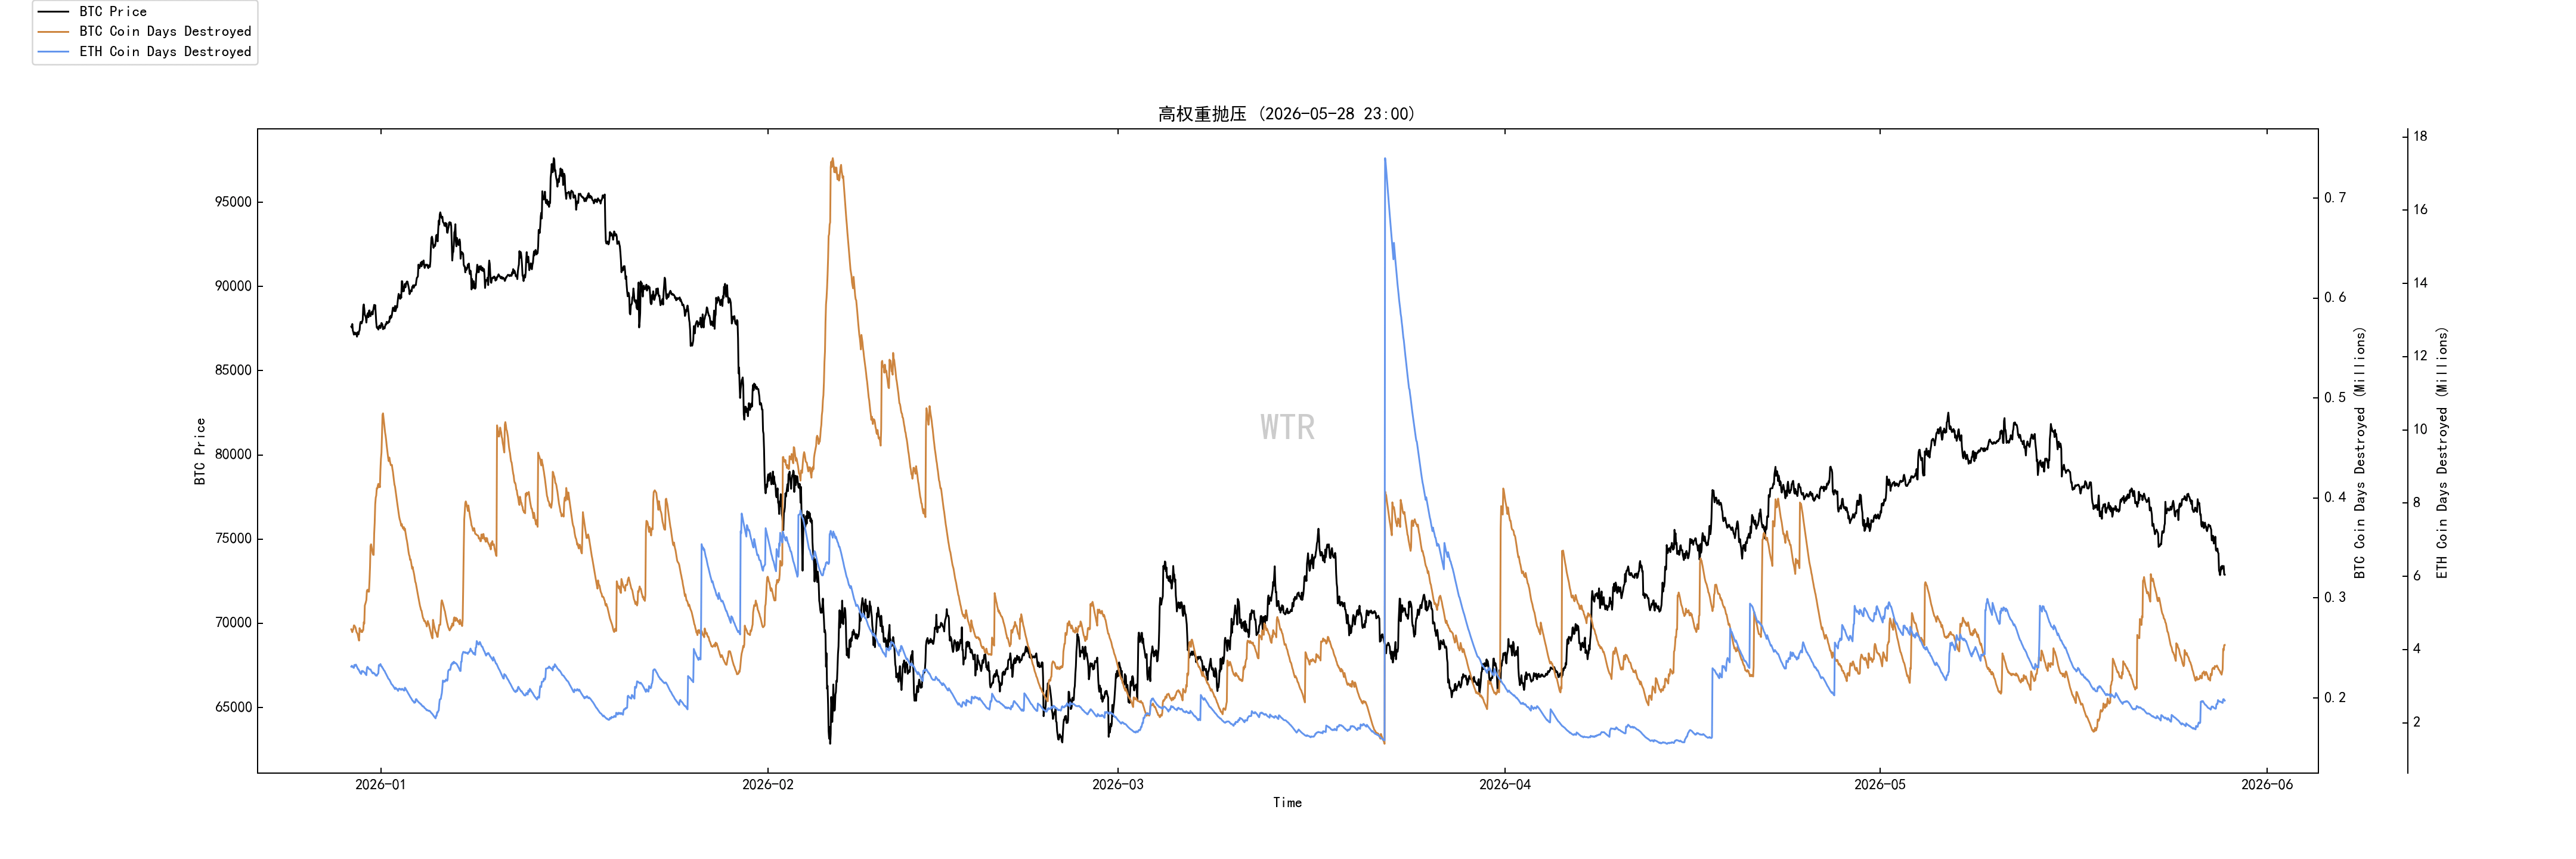 BTC有少量高权重抛压。
购买力评级:全球购买力、稳定币购买力流失。
(下图 全球购买力状态)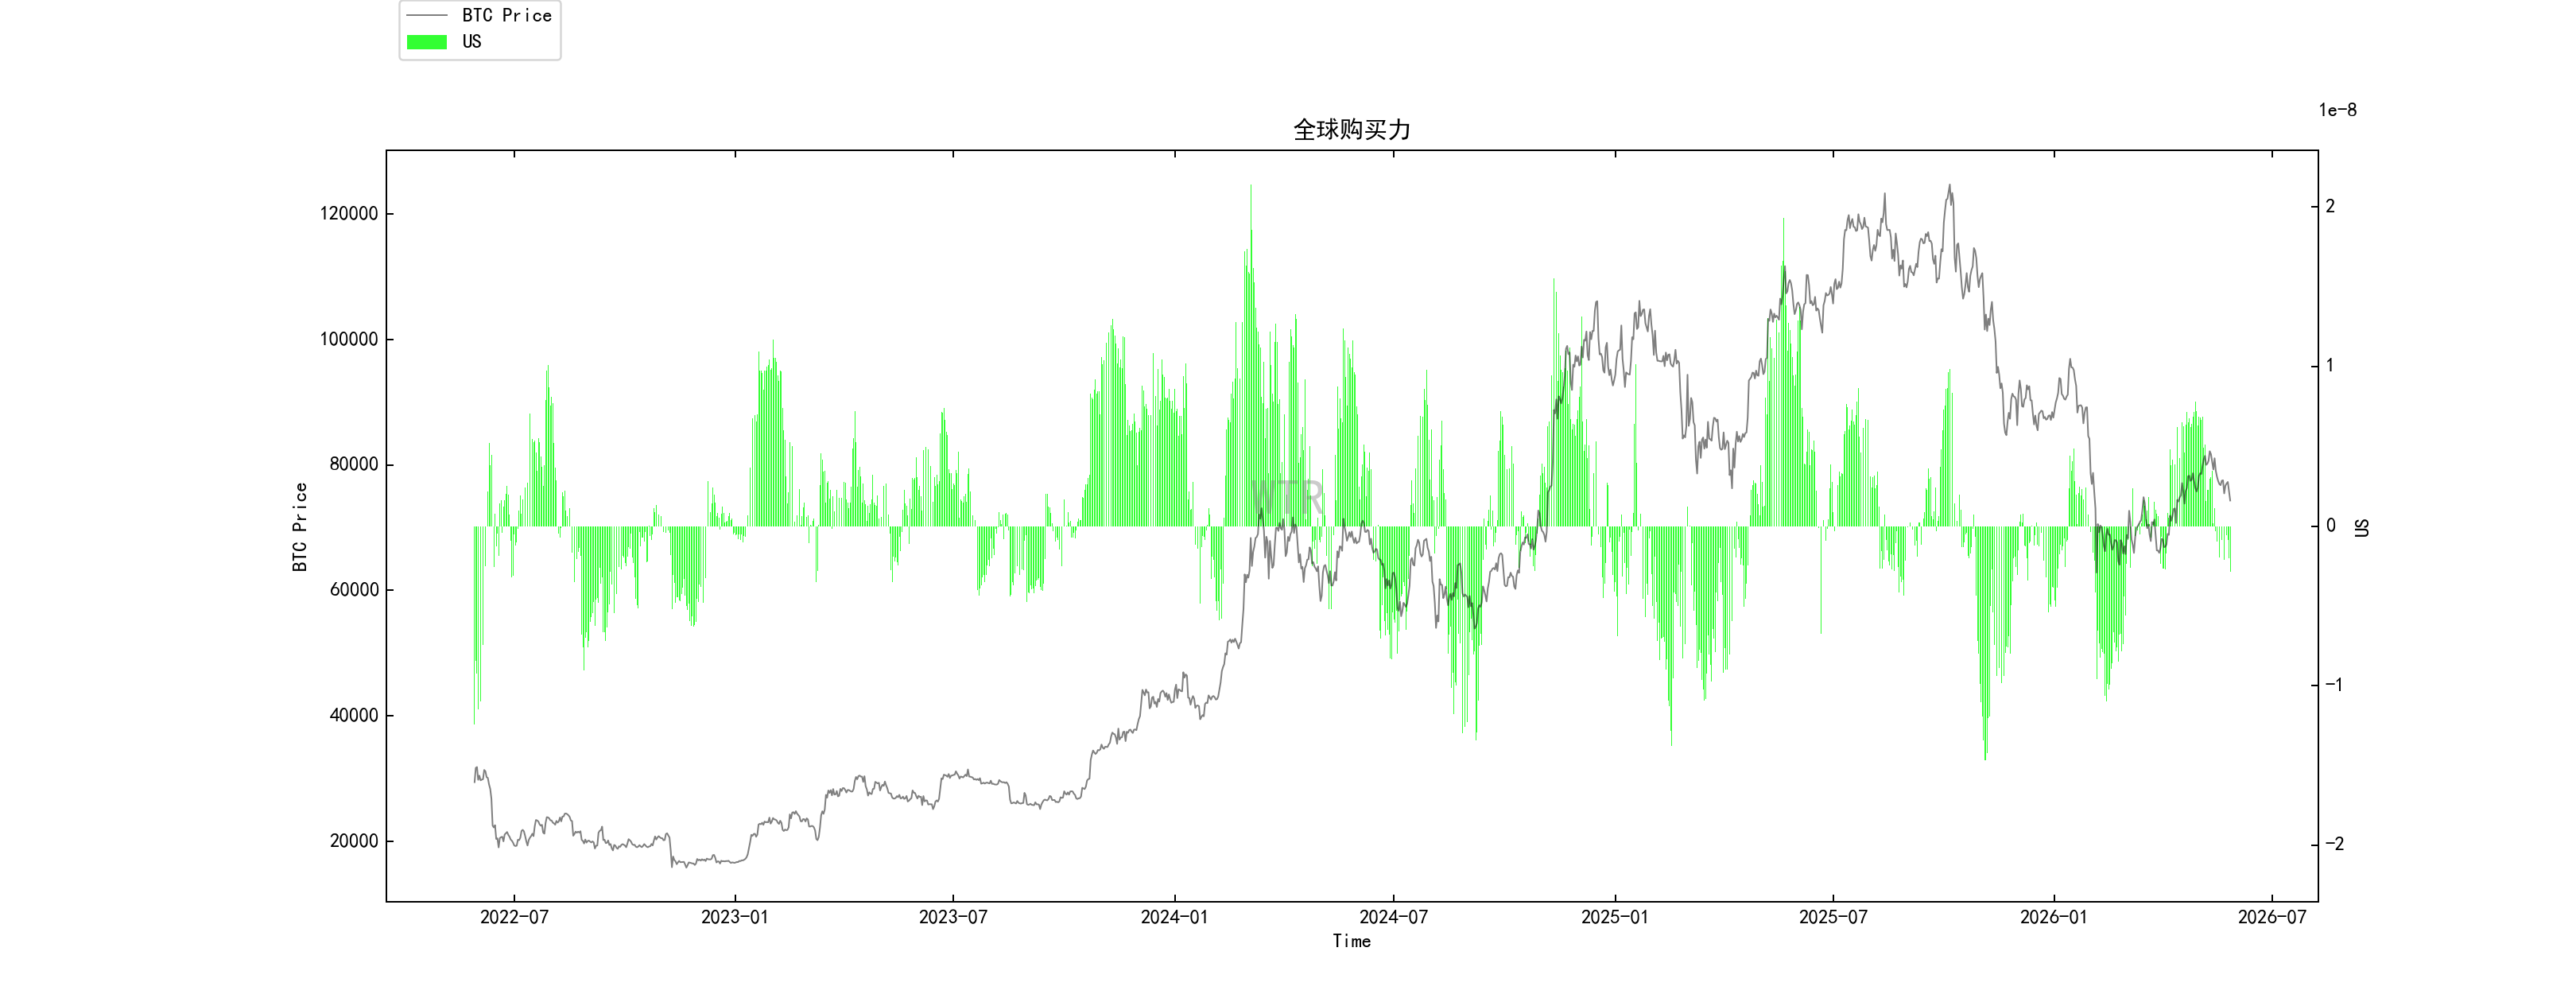 全球购买力流失至负值。
(下图 USDC交易所净头寸)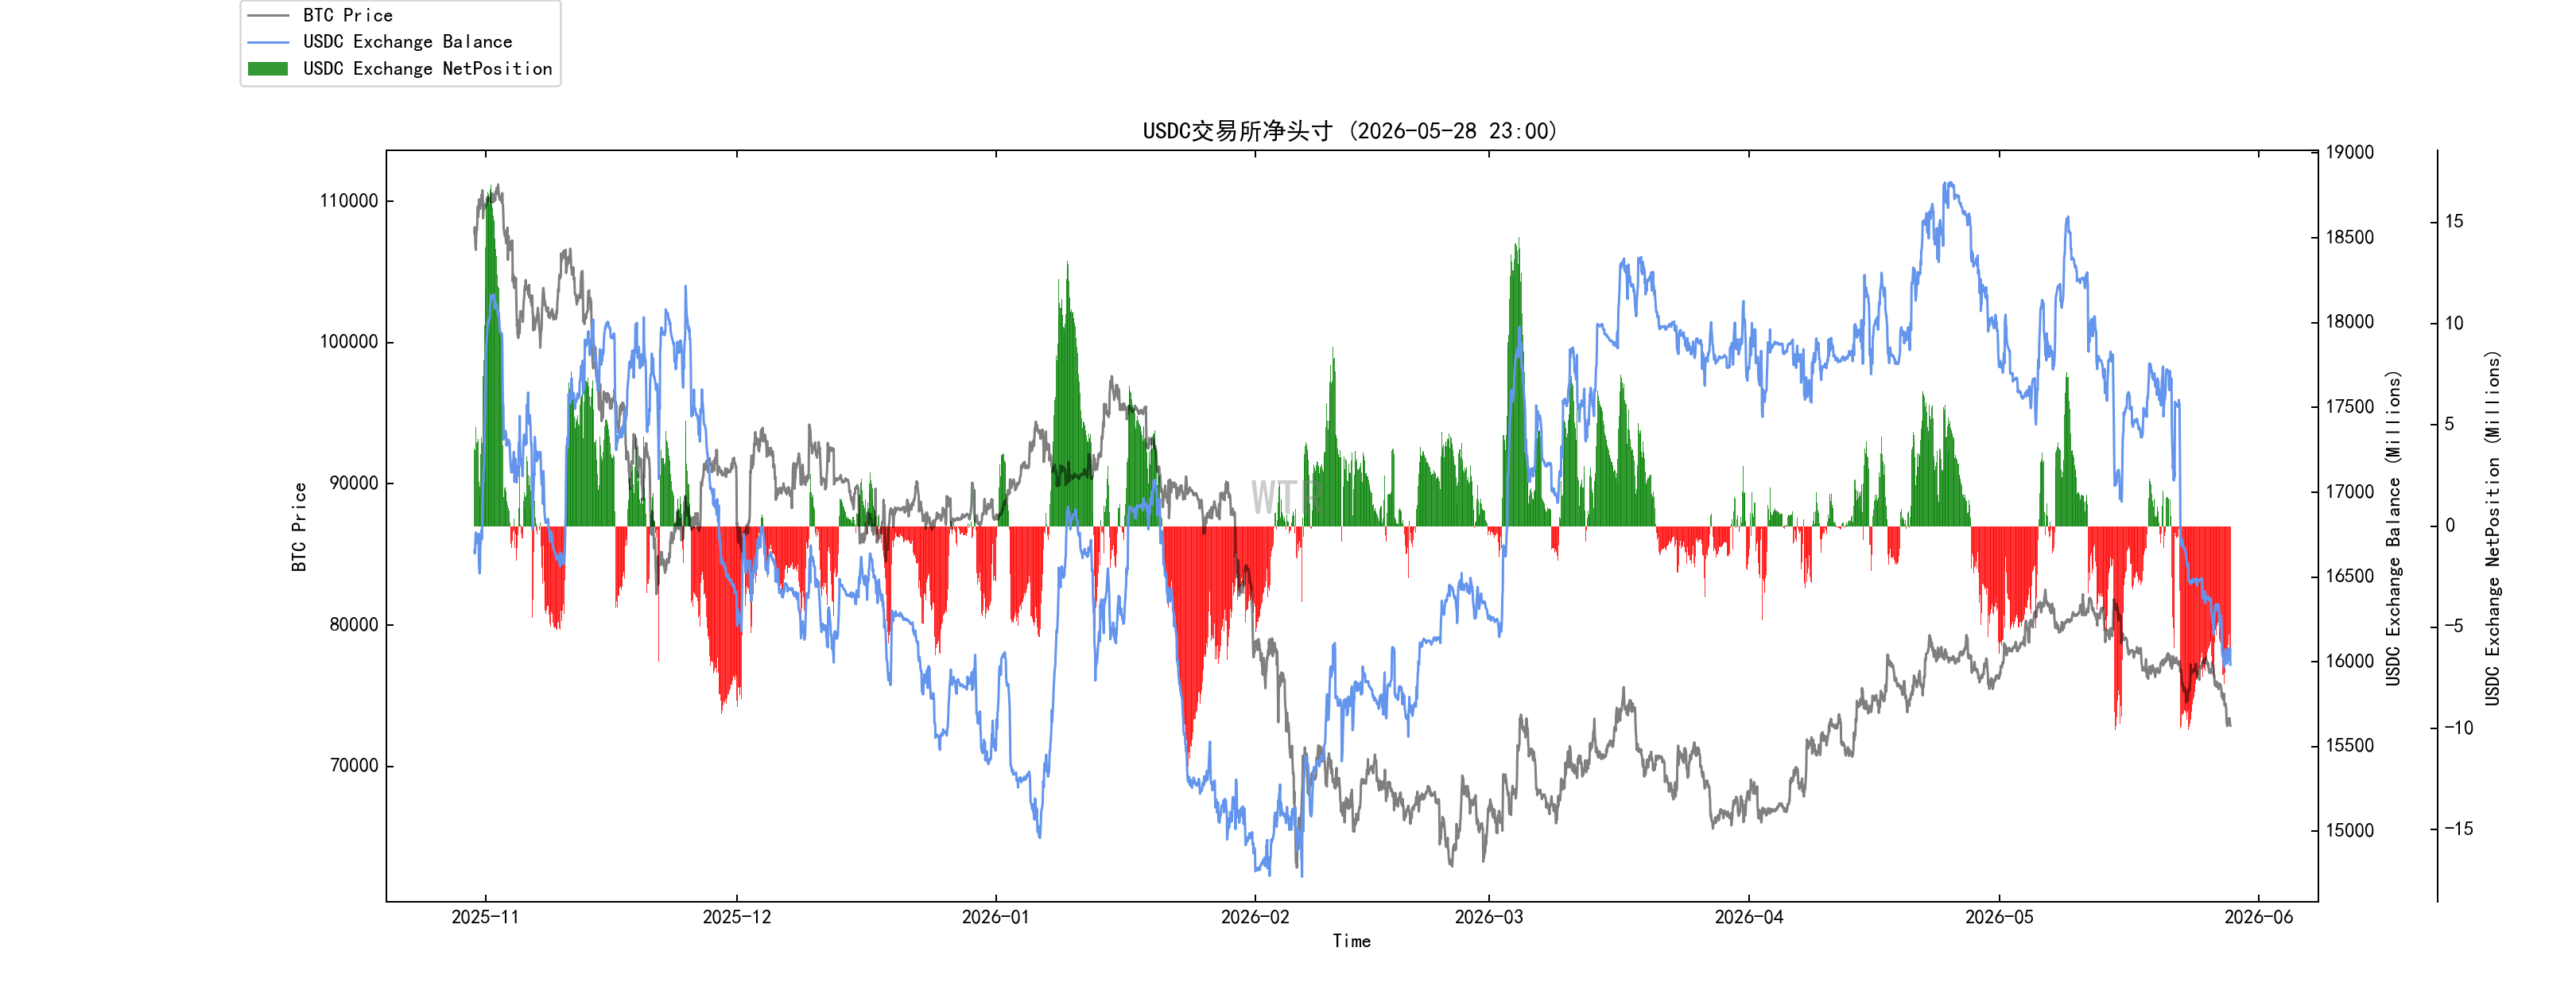
稳定币购买力小幅流失。
本周总结:
消息面总结:
本周市场的核心变化是:油价回落带来短线缓和,但高利率框架没有改变。
霍尔木兹海峡出现重开希望后,原油价格从高位回落,市场对通胀失控和进一步加息的担忧有所下降。
但这只是风险降温,不是风险解除。只要能源通道没有完全恢复,油价仍会影响通胀预期,也会继续约束美联储、欧洲央行和日本央行的政策空间。
当前资本市场最重要的变量仍然是美债收益率和美元。
10年期美债收益率如果继续维持在4.5%附近或以上,成长股、科技股、房地产、黄金和加密资产都会受到估值压力。
如果美元重新走强,也会压制非美资产、大宗商品和加密市场的风险偏好。
美股目前并不是全面牛市,而是AI和企业盈利在托住指数,高利率在压制估值上限。AI供应链仍是最强主线,但市场集中度较高,说明资金并没有全面扩散。一旦美债收益率继续上行,高估值科技股也会面临阶段性回调压力。
加密市场方面,当前没有独立行情,主要还是跟随宏观利率、美元和ETF资金流的变化。BTC和ETH ETF继续净流出,说明短线买盘不足;
BTC仍是宏观流动性资产,ETH缺少明显资金回流。SOL虽然弹性更高,但规模有限,本质上仍依赖整体风险偏好。现阶段不需要看太多加密内部生态,真正决定价格方向的是美债、美元、ETF资金流以及全球风险偏好。
稳定币、RWA和代币化资产仍值得关注,但它们的意义不在于短线炒作,而在于传统金融的支付、结算和证券流通体系可能发生变化。也就是说,这些方向更像资本市场基础设施变量,而不是短期价格催化。
链上长期洞察:
当前BTC的链上结构比价格表现更好。
长期筹码在增加,短期投机者在下降,市场浮动供给正在收缩——这是中期底部结构的基础。
但ETF资金仍在流出,交易所巨鲸仍偏流入。非流动长期巨鲸并未形成坚定防守,短期成本线仍压着价格。
所以现在不能简单看多,也没有必要极端看空。市场处在非常典型的过渡阶段:链上已经具备底部条件,但资金面尚未给出反转确认。
短期看77,800美元能否站稳。
中期看ETF是否重新流入。
更大的方向看美债收益率和美元是否转弱。
市场定调:这是一个筹码逐渐变轻、资金仍然偏冷的市场。底部轮廓已经出现,但趋势启动的资金还没有到场。 在ETF停止流出、巨鲸停止向交易所流入、BTC站稳短期成本线之前,所有反弹都只能先按“弱修复”来处理。
链上中期探查:
USDC评分收缩,美盘资金回缩,买盘力量减弱。
增量资金集体撤退,稳定币与供给量同步减少。
BTC充币升高,市场目前偏向承压状态。
亏损筹码流动扩大,目前判断需谨慎。
亏损筹码呈现结构性释放状态。
市场定调:承压、出清 资金目前正在撤退,亏损筹码释放,市场处于承压、出清阶段。
链上短期观测:
衍生品评级:风险系数处于绿色区域,衍生品风险较低。
新增活跃地址处于低位附近。
情绪状态评级:犹豫。
交易所内BTC、ETH净头寸均处于流入累积状态。
全球购买力、稳定币购买力流失。
市场定调:上周市场试探了短期持有者成本线(78K)之后转向下行,但实际上跌幅并不大。本周预期市场仍会在当前价格附近反复,急转直下的概率较小。
风险提示:以上内容均为市场讨论与探索,对投资不构成指向性意见;请谨慎看待并预防市场黑天鹅风险。 本报告由“WTR”研究院提供。
关注我们: