FOMC議事録がタカ派のシフトを示唆:市場は利率の道筋を再評価
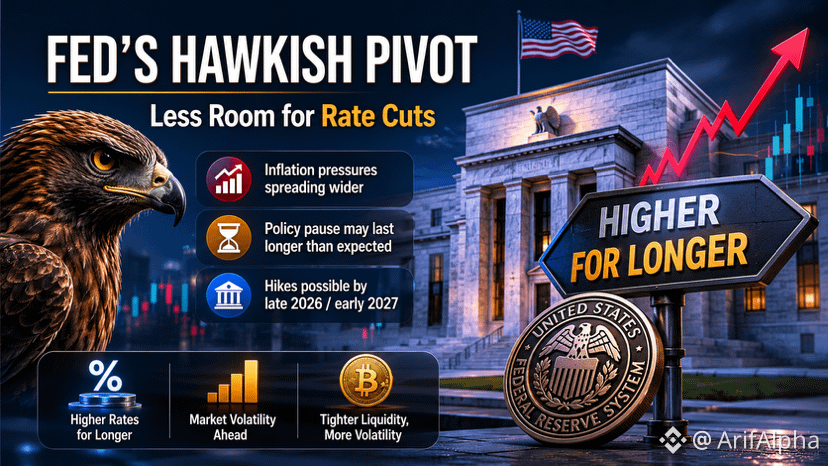
連邦準備制度の4月の会議議事録は、重要なトーンの変化を明らかにしました。今後は、持続的なインフレとイランの紛争に関連する地政学的不確実性が、政策を予想以上に長く制約させる可能性があることを示唆しています。
現在の主要なインフレ要因はエネルギーを超えています:
◾ 燃料コストの上昇が運送料に影響
◾ 航空運賃が引き続き上昇中
◾ 肥料およびサプライチェーンコストの上昇
◾ インフレ圧力が広範な経済に広がっている
これは、持続的な二次インフレが連邦準備制度にとって攻撃的な利下げを正当化するのを難しくするため、重要です。
市場は今や、次のような可能性が高まっていると見ています:
◾ 利下げがさらに遅れる可能性
◾ 高金利政策が2026年まで続く可能性
◾ インフレが反発すれば、2026年末または2027年初頭にさらなる利上げが議題に上がる可能性
新しい連邦準備制度議長ケビン・ウォーシュは、利率に関してよりハト派的と見なされていますが、FOMC内部の意見の相違が債券、株式、金、そして暗号市場においてより鋭いボラティリティを生む可能性があります。政策コミュニケーションが統一されなくなるためです。
暗号市場にとって、流動性の厳格な状態は歴史的に投機的資産に短期的な圧力をかけ、マクロデータの発表や連邦準備制度のコメント周辺でボラティリティが増加します。
#FederalReserve #CryptoMarkets #ArifAlpha