美光($MU )の時価総額が1兆円を突破し、英偉達($NVDA )が6年間で数十倍の上昇を見せた今、Binance、OKX、Bitgetが米国株取引を一斉に開始する中、真の価値とストーリーのバブルの究極の対決が始まった。米国株のブロックチェーン化は暗号通貨界の「花を添える」ものではなく、次元を下げた攻撃的な同時競技——ビットコインの「デジタルゴールド」、イーサリアムの「万鎖の王」がついに世界のトップブルーチップ株と正面から対決する:誰の価値がより硬いのか?誰のリターンがより高いのか?誰が本当に資金を留めることができるのか?
一、六年回报硬剛:米国株AI巨頭、暗號通貨圈的王者を圧倒
過去6年間(2020年~2026年)は、世界の資産にとって転換点となった。一方では、米国株式市場におけるAI関連資産の驚異的な複利成長があり、他方では、主要仮想通貨であるビットコインの緩やかで着実な強気相場が続いている。この違いは非常に大きく、人々の認識を覆すほどである。
1. マイクロン(MU):サイクルの端から1兆ドル規模のAI新興企業へ
2020年初頭、マイクロンは株価がわずか50~55ドル、時価総額が数百億ドルに過ぎない、市場における伝統的な景気循環株として認識されていました。しかし、2026年5月26日の米国株式市場の終値時点で、マイクロンの株価は1日で19.29%急騰し、895.88ドルで取引を終えました。この日、株価は一時950ドルを突破し、時価総額は1兆ドルを超え、世界の時価総額1兆ドルクラブに正式に加わり、世界で約13位にランクインしました。
- 2026年の年初来上昇率:160%~214%、株価は年初の295ドル~315ドルの範囲から950ドル以上に上昇。
- 6年間の累計増加率:17~19倍
投資収益の計算:2020年に投資した30万ドルは、現在500万ドル以上の資産価値を生み出しています。
株価急騰の主要因は、AIサーバーで需要の高いHBM(高帯域幅メモリ)である。マイクロンの関連生産能力は既に完売しており、供給逼迫状況は少なくとも2027年まで続くと予想され、非常に堅調なファンダメンタルズによる支援となっている。
2. NVIDIA (NVDA): AIインフラストラクチャのリーダーであり、6年間強力なリードを維持している。
2020年初頭、Nvidiaの株価は株式分割後わずか5~9ドルで、当時の市場の認識はゲーム用GPUメーカーに限られていました。しかし現在では、NvidiaはグローバルなAI産業インフラのリーダーとなり、現在の株価は約215ドルで安定しており、過去6年間の全体的な成長は世界の主要資産を牽引しています。
- 2026年の年初来増加率:15.46%。前期間の基準値が高かったにもかかわらず、わずかな増加にとどまり、同期間におけるS&P 500指数を上回った。
- 6年間の累積増加率:15~25倍。2020年の市場の底値で参入した場合、最大で35倍の増加が見込まれる。
投資収益の計算:2020年に30万ドルを投資したところ、現在では700万ドルを超える資産価値になっています。
Nvidiaの最大の強みは、AIデータセンター事業の収益が継続的に爆発的に成長していることにあり、これにより同社は家電メーカーからグローバルなAIコンピューティングの中核企業へと飛躍的な変貌を遂げることができた。
3. ビットコイン($BTC ):仮想通貨の王者であり、過去6年間で大きなリターンの差が見られます。
仮想通貨市場のベンチマーク資産であるビットコインの過去6年間のパフォーマンスは、米国の主要AI関連株2銘柄のパフォーマンスに大きく後れを取っている。ビットコインは2020年5月27日に約9,181ドルで取引を終え、2026年5月には75,760ドル前後で推移すると予測されており、これは6年間で720%、つまり約8.2倍の上昇となる。
- 投資収益の計算:2020年に30万ドルをビットコインに投資した場合、現在の資産価値は約246万ドルとなり、これはNvidiaの3分の1以下、Micronの半分以下である。
- 資産価格の変動性が高い:価格変動は極めて激しく、過去6年間で50%を超える大幅な下落が複数回発生しており、長期保有は極めて困難です。ビットコインには具体的な収益やキャッシュフローによる裏付けがなく、その価値はストーリーやコンセンサスに大きく依存しています。
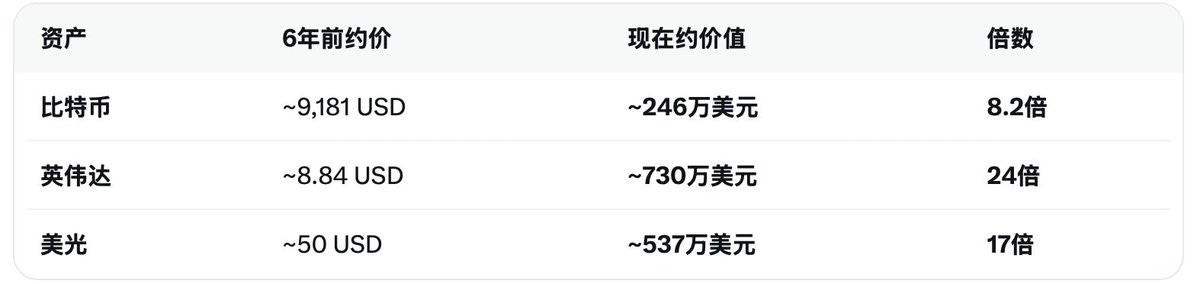
結論:絶対収益、事業の安定性、そしてファンダメンタルズの強さという点で、米国上場のAI大手企業はビットコインを全面的に凌駕している。仮想通貨市場が常に謳ってきた高利回りという特性は、実体経済の成長による実質的な収益の前では競争力を失っている。
II.米国株式市場で取引所が連携:二大市場の正面衝突
収益率の差がソフトパワーの競争を表しているとすれば、主要な仮想通貨取引所がこぞって米国株式取引の上場に乗り出したことは、戦場の完全な収束を意味する。2026年5月、バイナンス、OKX、ビットゲットなどの主要プラットフォームが相次いで米国株式取引の上場計画を発表し、仮想通貨業界の競争は、仮想通貨資産と米国株式資産の本格的な対決へと正式に転換した。
1. それぞれ独自の戦闘スタイルを持つ4つの勢力
バイナンス:トークン化された米国株と予測市場を小規模な試験運用として統合。公開情報によると、バイナンスは2021年には既に米国株取引サービスの提供を試みていたものの、規制上の問題で中断されていた。現在、同社はサービスを再開しており、メインサイトで米国株取引が本格的に開始されるのは時間の問題とみられる。
- Bitget:米国株式取引事業を自社のメインサイトで直接開始することを選択し、市場競争に直接立ち向かうため、「仮想通貨取引所+証券仲介」を統合したモデルを構築した。
-Hyperliquid: 主に無期限株式契約を提供し、IPO前の価格発見とレバレッジをかけたボラティリティ取引に注力し、暗号通貨分野で成熟したレバレッジ戦略を用いて米国株式市場のユーザー獲得を目指しています。
- BITとStableStock:ステーブルコインを活用して入出金を容易にし、国境を越えた投資や税金最適化といった差別化されたサービスに注力することで、暗号通貨コミュニティ以外の新規ユーザーを的確に引き付けている。
2. 根底にある論理:資本の追求と既存資本の循環的サイクルの打破。
取引所にとって、中核事業は常に資金とユーザーを中心に展開される。米国株へのアクセスは、すべてのプラットフォームにとって必然的な選択肢である。
ユーザーにとって、単一のプラットフォームで仮想通貨の現物取引、先物取引、米国株取引、レバレッジ取引、予測市場など、多様な取引を行うことが可能になり、複数のプラットフォームを切り替える手間が省け、資金の維持率が大幅に向上します。取引所にとって、米国株式市場は世界最大の資金プールであり、そこにアクセスすることで数兆ドル規模の新たな市場を開拓でき、仮想通貨市場におけるゼロサムゲームから解放されます。
この変化は暗号資産市場のエコシステムを完全に変革するだろう。アルトコインの99%は徐々に姿を消すことになる。ユーザーがNvidiaやMicronのような実体のある資産を容易に購入できるようになれば、投機のみに依存し実用性に欠けるアルトコインは資本流出に直面し続け、流動性の漸進的な枯渇につながるだろう。ビットコインやイーサリアムといった主流の暗号資産でさえ、米国の株式市場資産と直接競合しなければならなくなる。
3. 業界最終段階:形態の収束、ロビンフッドをベンチマークとする。CEXとDEXの今後の発展方向は徐々に収束し、「暗号資産+米国株現物取引+レバレッジ契約+予測市場」を包含する統合取引プラットフォームが形成され、全体的な形態はロビンフッドをベンチマークとするだろう。しかし、ステーブルコイン、オンチェーン構成可能性、24時間365日取引可能な機能を備えた暗号資産取引所は、従来の証券会社にはない利点を持ち、業界内での競争はますます激化するだろう。
III.暗号資産市場はどこへ向かうのか?激しい再編、価値が至上となる
米国株のブロックチェーンへの移行は、仮想通貨業界の終焉ではなく、むしろ偽物と本物を完全に選別する過程である。物語や誇大広告に頼った無制限の成長の時代は終わった。今日の市場は、真の価値、キャッシュフロー、そして実用的な応用能力が試される、厳しい舞台となったのだ。
1. アルトコイン:清算サイクルへの突入
技術、用途、収益を欠くアルトコインの大多数は、資金が流出するにつれて価格が急落し、ゼロに近づいていくでしょう。価値のないプロジェクトから実物資産へと資金が流れ続けるため、これらの仮想通貨が市場の上昇を生み出すことはますます困難になり、徐々に市場から姿を消していくでしょう。
2.主流のパブリックチェーンとトークン:神話を剥ぎ取り、本質に立ち返る
ビットコインを「デジタルゴールド」、イーサリアムを「ブロックチェーンの王者」と称する風潮は徐々に薄れていくでしょう。ビットコインは、もはや資産価値を高めるための最有力候補ではなく、変動の激しい代替資産としての地位に戻るでしょう。一方、イーサリアムは、オンチェーン機能を活用してリスク加重資産(RWA)や米国株のトークン化といったビジネスにサービスを提供することで、インフラストラクチャとしての役割をますます担うようになり、伝統的な金融と仮想通貨の世界を結びつける基盤となるツールとなるでしょう。
3.新たな機会:2つの主要分野に焦点を当てる
仮想通貨業界が消滅することはないだろうが、その様相は変化し、機会は主に2つの分野に集中するだろう。
まず、RWAは現実世界の資産をトークン化しています。米国株や債券といった伝統的な資産のオンチェーン化は長期的なトレンドであり、関連するインフラストラクチャやプロトコルは今後も恩恵を受け続けるでしょう。
第二に、予測市場、分散型デリバティブ、AI+ブロックチェーンといった、米国株式市場にはない暗号資産独自のイノベーションは、リスク許容度の高いユーザーを維持するだろう。さらに、コンプライアンスに準拠したカストディやオンチェーン監査といった支援インフラも、従来のファンドが市場に参入するにつれて発展の機会が生まれるだろう。
4.究極の試練:パフォーマンスを通じて価値を証明する
ビットコインはデジタルゴールドを自称し、イーサリアムは破壊的イノベーションを謳っています。今、これら2つの資産は、世界トップクラスの現物資産と同じ舞台で競い合う機会を得ています。収益性、安定性、実用価値を比較すると、米国の主要AI企業は確かな生産能力、収益、そして業界への影響力を有しており、暗号資産の物語上の優位性は着実に薄れつつあります。現実の市場ルールに直面すれば、あらゆる概念は現実によって検証されなければなりません。
結論:米国株のブロックチェーン導入は、暗号資産業界にとって通過儀礼と言えるでしょう。この業界は閉鎖的なユートピアに別れを告げ、正式にグローバル金融市場に統合されました。暗号資産もまた、その地位から降り、米国株、商品、債券と並ぶ資産オプションとなりました。これからの市場では、真の価値を受け入れ、業界のニーズに合致する参加者だけが、再編の中で確固たる地位を築くことができるでしょう。古い物語に固執し、現実からかけ離れたプロジェクトは、いずれ時代の流れに淘汰されるでしょう。戦いの舞台は既に始まっています。すべての資産は、真の競争に立ち向かわなければなりません。