

"Jito在Solana推出自助托管交易平台JTX,为专业交易者提供中心化交易所级执行,无需放弃资金托管权。依托Jito的MEV基础设施优势,JTX有望重组Solana交易生态,年化收入或达4460万美元,将JTO的市净率从78.5倍压缩至10倍。"
Jito,Solana (SOL)上领先的最大可提取价值(MEV)基础设施提供商——Solana是一个以快速低成本交易著称的高吞吐量区块链——推出了JTX,一个自助托管交易平台,提供集中化的交易所级执行,无需用户放弃资金托管权。
JTX于5月5日在Solana Accelerate发布,目标客户是Jito所称的“专业消费者”交易者——这些成熟的投资者已超出自动化做市商(AMM)平台上基础的互换界面,但对将密钥交给中心化交易所仍持谨慎态度。上市时,JTX涵盖现货市场,包括实体资产(RWA)——由房地产或债券等传统资产支持的代币。它拥有专业的订单类型套件,涵盖了休息限额、括号、一取消他(OCO)和时加权平均价格(TWAP)。通过Phoenix——Solana 上的一个中央限价单协议——以及预测市场的永续期货,计划于七月上线。
从街区开始建设
JTX与Solana上其他所有交易应用的区别在于对Jito区块构建基础设施的原生第一方访问权限,这一优势即将变得更加强大。
Jito 的起点是验证客户端。通过发布一个修改过的Solana客户端,使区块生产更高效,Jito为验证者提供了采纳它的具体经济理由。随后大规模采用,重塑了网络架构。Jito的客户端现在运行在Solana质押权重的绝大多数上,网络验证者占95%以上。
排行榜
Solana 验证者:Jito 权益主导
条形图,包含两个数据系列。验证者份额按时代划分 ·占总股份的百分比该图表有一个X轴显示纪元。图表上有一个Y轴显示持股份额(%)。数据范围从2.2到100。
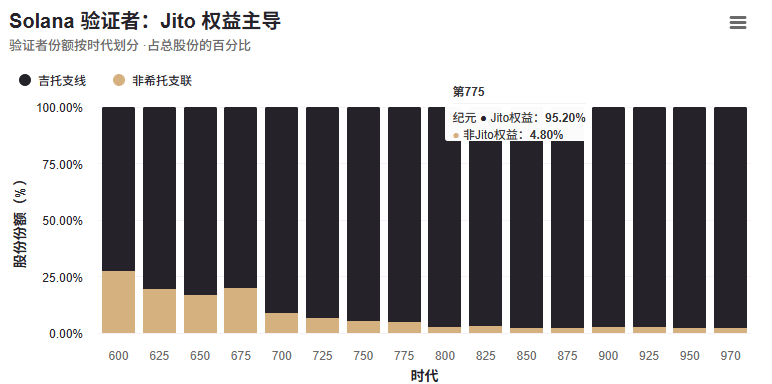
这意味着Jito在Solana生产的每个区块的大部分时间里都处于区块生产流程中,并且在这个过程中为验证者和质押者创造了超过10亿美元的奖励。
验证者客户端旁边是区块引擎——交易排序层,搜索者通过对其捆绑包的竞价提示来竞争区块的放置位置。这次拍卖为Jito带来了外部无法比拟的东西:在区块最终确定前,能够实时、结构性地了解交易的顺序。资本层是闭环的。JitoSOL——Jito的流动质押代币,允许用户在保持流动性的情况下质押SOL——其运作方式不同于标准的流动质押代币。
委托完全流向运行Jito客户端的验证者,这意味着池中的每个质押者除了基础奖励外,还能获得MEV收益的一部分,搜索者的小费部分会被回收回池中。飞轮具有自我强化作用:选择性委派将利益集中在Jito客户端验证器背后,这种集中赋予了区块引擎的覆盖范围,而区块引擎的覆盖范围正是MEV产率足够可信、吸引下一波委托者的关键。
但最初的拍卖机制是个钝器。要求透明度、制造商保护和执行公平性则是事后考虑的。Jito的区块组装市场(BAM)——一个结构化区块空间市场,采用可编程执行规则——用可验证的顺序取代了粗糙的拍卖,关键是取消了做市商的优先级排序。
最后这个功能比听起来更重要。由于无法在被逐出前拉取过时报价,Solana 上的制造商面临一个不可能完成的基准:在一个验证者与共识机制之间点对点消息反而不利的网络中,匹配中心化交易所和 Hyperliquid——一个基于其主权层一级区块链的去中心化永续交易所的取消延迟。他们为弥补风险而收取的利差溢价会直接转嫁给交易者。BAM消除了结构性原因,消除了逆向选择,并按照设计收紧了差距。
之前的每一层都在幕后运作。JTX是交易者能看到的表面。
Solana 从未出现过吞吐量问题。它存在协调问题——规模化的资本,但执行基础设施和质量无法匹敌。该网络在处理交易量的同时,通过信息不对称、掠夺性排序和流动毒性悄然流失价值,而零售参与者既无工具识别,更无力应对。JTX采用道具桌多年来一直利用的块引擎,继承了BAM的序列保证,作为原生平台功能,而非附加功能。Solana 上没有其他消费者交易应用与订购层有这种第一方关系。复杂部门围绕整个运营构建的执行边缘,首次对任何通过JTX开设职位的人开放。
Solana 的接口高级
直到现在,Jito一直作为基础设施传递方式运作,协议产生的费用绝大多数都回流给验证者和质押者。去中心化自治组织(DAO)——一个由社区治理、管理协议决策的实体——获得了相对较小的剩余收益。
协议收入的三个月滚动运行率约为每月54.1万美元,折合每年650万美元。作为纯基础设施层,这算是体面的,但对于一个在生产中最快的区块链上拥有多数共识权重的协议来说,这就显得很薄弱。
排行榜
Jito:DAO按类别划分的净收入
条形图,包含4个数据系列。
按产品类别划分的每周DAO净收入·美元
图表上有一个X轴显示时间。数据时间范围为2025-05-26 00:00:00至2026-05-11 00:00。
图表上有一个Y轴显示净收入(USD)。数据范围为0到658768.1。
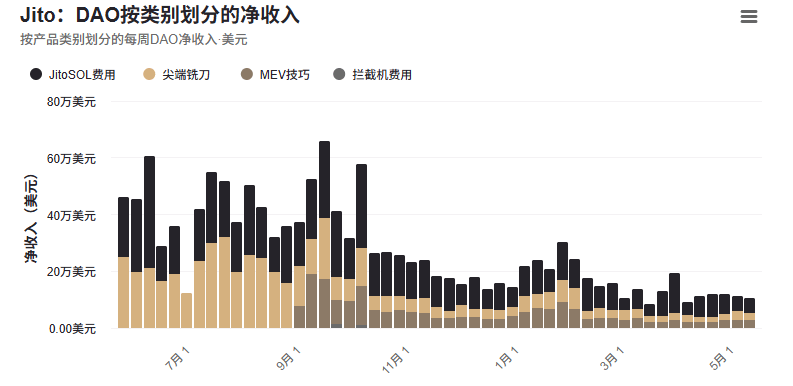
以完全稀释的估值5.1亿美元为例,这意味着以当前运行率计算的市净率倍数为78.5倍——按任何合理标准都被拉扯,只有在市场定价非当前盈利时才合理。确实如此。
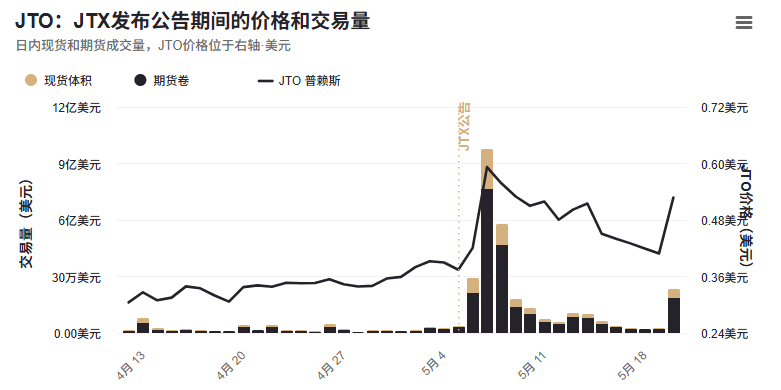
JTO——Jito的治理代币,允许持有者对协议决策进行投票——仅在JTX公告中就已重新定价+58.2%,在两天内上涨了0.59美元的峰值,随后结清。投资者在平台上完成单笔交易前就已扩展了协议的多倍跟踪,JTO现货成交量比公告前4天平均值激增16倍,期货成交量则上涨了10倍。
排行榜
JTO:JTX发布公告期间的价格和交易量
包含3个数据系列的组合图。
日内现货和期货成交量,JTO价格位于右轴·美元
图表上有一个X轴显示时间。数据时间范围为2026-04-12 00:00:00至2026-05-20 00:00。
图表有两个Y轴,分别显示交易量(USD)和JTO价格(USD)。
一个月的Solana费用数据足以理解Jito为何创建JTX。去中心化交易所——促进无中介点对点交易的去中心化交易所——占据了42.1%的总手续费,Launchpad占28%,衍生品仅占5.5%。位于该DEX活动之上的接口层——Axiom、Meteora、Phantom、Fomo、Jupiter——共印出5660万美元的30天手续费,净收入保留约44.2%,因为交易接口对流动性提供者(LP)池或验证者支付的费用仅为标准执行成本。
他们收取过路费却不拥有道路。这是目前Solana上资本最高效的商业模式,而且几乎完全是现货。尽管衍生品接口层是网络上最复杂的交易领域,但仍然开发不足。一条链每天处理的交易量超过所有其他区块链总和的5.5%的手续费,这不是上限,而是差距。
Drift的2.85亿美元漏洞——Drift去中心化永续交易协议中的重大安全漏洞——并未缩小这一差距。它让它变宽了。自2025年1月以来,漂移月均永续发行量达到67.5亿美元,使其成为索拉纳本地最具影响力的永续发行场地之一。
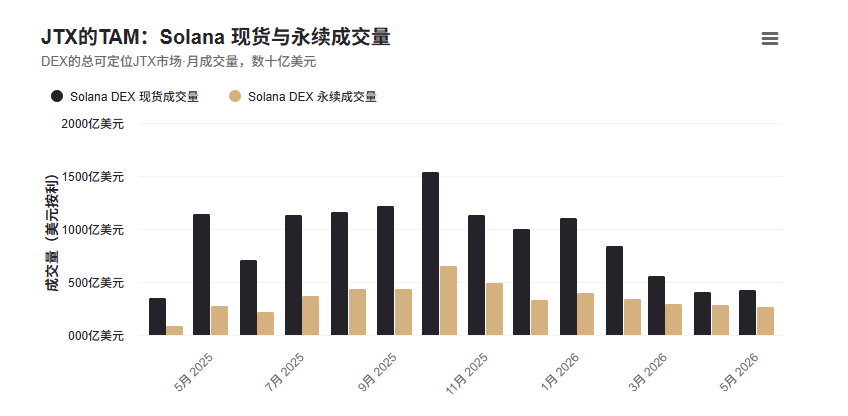
Solana DEX现货和永续期股票的三个月可地址交易量分别为462亿美元和280亿美元。JTX是Jito进军界面层的尝试——与所有竞争同一流程的交易应用不同,它拥有底层基础设施。
假设Hyperliquid的接受者手续费结构为Jito的混合手续费率,现货交易费为0.07%——低于Raydium(领先的Solana自动化做市商DEX)的0.25%,略高于Meteora(一个集中流动性交易所)的0.05%——以及0.05%的永年合约手续费,与Jupiter永续期股竞争——Jupiter是领先的Solana 掉期和永年合约聚合商——Jito的定价不是为了提取,而是为了主导市场。费用足够低,可以大规模拉动交易量,执行质量也足够差异化,能够保持销售。
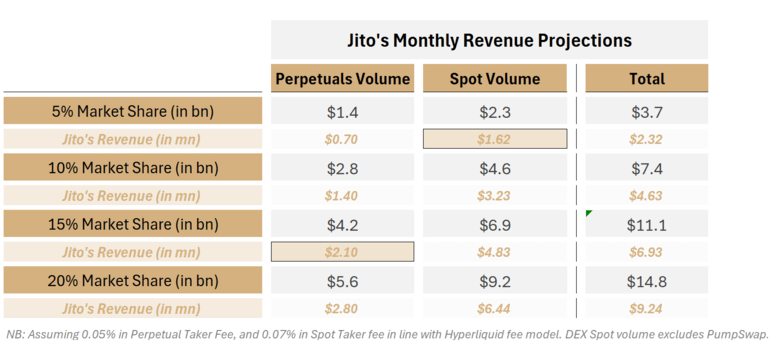
在基础情形下——现货市场份额5%,永存股15%,后者是更可实现的垂直领域,鉴于Drift留下的竞争真空——根据Sandmark的分析,JTX每月总收入为372万美元,其中现货为162万美元,永存股为210万美元。按年计算,新增总收入为4460万美元,而当前协议按三个月滚动期为650万美元。JTX不仅仅是在Jito的损益表上添加一条收入线。它重组了整个收入结构,可能贡献基准案例中5110万美元年化总额的87%。
年均累计收入为5110万美元,隐含市收入倍数从78.5倍压缩到10.0倍——低于Jupiter的21.1倍,远低于Raydium的27.7倍,略高于Meteora的7.84倍,后者目前在Solana DEX可比组合中相较于估值中创造收入最高。
78.5倍的尾随倍数按任何传统测量方式都是拉伸的。投资者正在预测JTX明天可能产生的远期收入。使这种赌注结构性连贯而非纯粹投机的是JTX获得80%的收入份额给JTO持有者——这是一个直接且明确的机制,将未来平台的每一美元交易量与代币价值挂钩,无需治理投票即可激活。
在DAO财务方面,JTX80%的收入分配——基准案例每月298万美元,年均3570万美元——比当前流入DAO的协议总收入运行率增加了5.5倍。这些资本在JTO持有者的治理控制下积累在国库中,潜在的部署机制尚待确认。目前没有正式的直接分发给代币持有者。现行分类在持有人层面不承担收入份额。但趋势很明确:随着JTX收入复计进入国库,启动更严格价值累计机制——费用切换、大规模回购计划——的压力也在相应增长。
希托的赌注逆风
这种重新定价是否有效取决于执行情况,值得一提的有三个结构性逆风。
第一个是流动性。JTX的永寿股整合通过凤凰城中央限价单簿,这一合作解决了基础设施问题,但未能解决冷启动问题。没有深度的订单簿是没有交易者的场所,而在一条大量复杂流动已迁移到高流动的链上建立深度并非易事。相较于其现货主导地位,Solana 的链上衍生品活动依然稀少——5.5% 的衍生品手续费份额相比现货 DEX 的 42.1%,是让机会清晰可见、执行挑战同样明显的关键。
第二个是索拉纳依赖。JTX的执行优势与Solana的网络活动密不可分——MEV产量、区块引擎吞吐量和BAM费用生成都在低活动环境中进行压缩。自2024年10月峰值以来,过去三个月的成交量收缩已在收入数据中显现,若链上活动持续低迷,将同时对双方施加压力。
第三个是供应。投资者和核心贡献者的每月解锁约有750万JTO,按当前价格,Messari指标每月约有300万至400万美元的新流通供应进入市场。在约1.4亿JTO被锁定在流通供应4.738亿的情况下,稀释缓冲区意义重大。潜在的DAO回购计划将部分压力缓解,但只有当交易量增长足够快,使国库积累超过代币发行时,数学才对JTX有利——而当前每月54.1万美元的协议运行率尚未赢得这场竞赛。