
文|Saul_弁護士
ここ数日、あるニュースが投資界を揺るがしている。
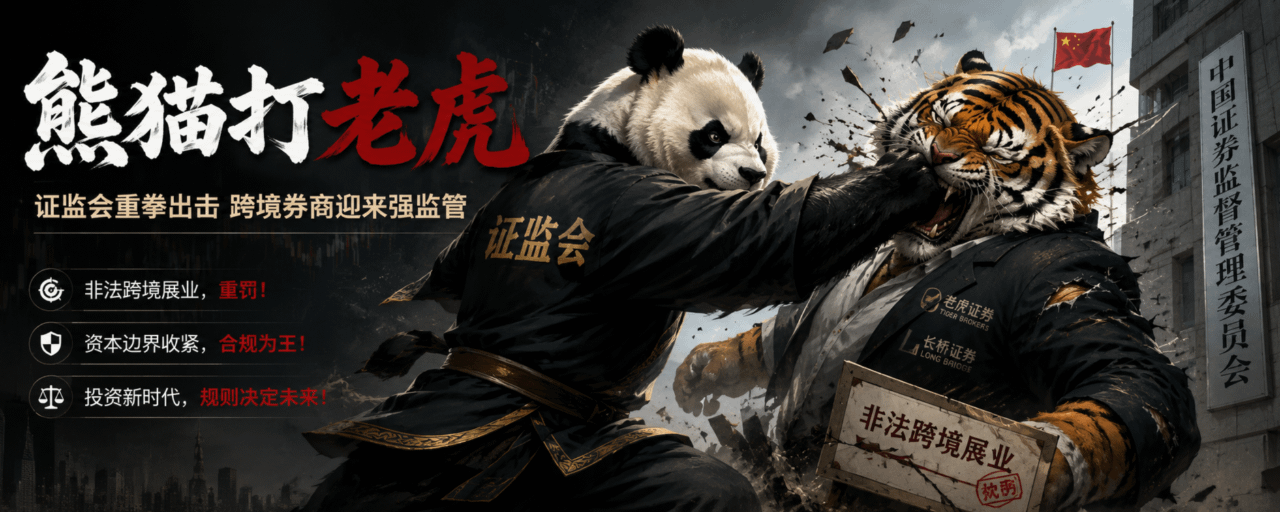
中国証監会が老虎証券、富途証券、長橋証券の国内外関連主体に対して行政処分の事前通知を行った。核心的な定義は非常に明確で、未承認で中国国内で違法に証券業務を運営している。規制当局は違法に得た利益を没収し、法に基づいて厳しく罰することを計画している。(中国証監会)
多くの投資家の第一反応は、「これからは香港株や米国株を買えなくなるのか?」ということだ。
中には怒りをあらわにして、「普通の人は資産配分の道すら閉ざされてしまった。」と言っている人もいる。
しかし感情を脇に置き、金融規制と法律の観点から見るなら、この件は見た目よりはるかに複雑だ。
なぜなら、これは一度きりの単純な処罰ではなく、資本の境界、規制上の主権、そして居住者の富の流れをめぐる“再定義”だからだ。
一、今回の処罰は、結局なにを罰したのか?
まず結論から:
罰せられたのは「米国株を買う」ということではなく、「許可なく中国国内で証券業務を行う」ことだ。
証監会の公告はとても率直に書いている:
トラ(Tiger)、富途、長橋などの関連主体が、中国証券監督管理委員会の承認を受けておらず、証券ブローカー業務の許可、信用取引および融資融券の許可も取得していないのに、中国国内でマーケティングや販促、注文指図の処理などの証券サービスを行い、かつ収益を得ているとして、違法な証券業務の疑いがある。(中国証券監督管理委員会)
多くの人はこう疑問に思う:
「これらの証券会社は香港でライセンスを持っているのでは? どうして違法なの?」
そして、ほとんどの投資家が見落としている法律ロジックがここにある。
香港ライセンスは、中国本土での営業資格を意味しない
金融業界には非常に強い規制原則がある:
ライセンスの属地主義の原則。
簡単に言うと:
香港で証券会社ライセンスを取れば、香港の顧客をサービスできる;米国でブローカーの資格を得れば、米国の顧客をサービスできる。
しかし中国本土で証券のブローカー業務をやりたいなら、中国証券監督管理委員会の規制を受け入れる必要がある。
別の法域で合法だからといって、自動的に本土での営業権が得られるわけではない。
少し不適切だが、わかりやすい例えをすると:
日本のある病院で医療水準が高いとしても、それがそのまま上海で診療所を開業できることを意味しない。
それでも中国での実務ライセンスを取得する必要がある。
金融業界の規制は、医療よりも厳しくなるだけだ。
法的な意味で言えば、今回の処罰は“突然手のひら返し”というより、“長く続いてきたグレーゾーンが正式に清算される”ようなものだ。
実際、規制当局は2022年にはすでに、関連するクロスボーダー証券業務に違反の問題があることを公に認定している。2026年の動きは、本質的に規制の強化だ。(日経新聞のような毎日経済新聞)
二、真の問題は違法かどうかではなく、“なぜ今手を打つのか”?
法律の観点だけから理解すると、事件全体を誤判断してしまう。
なぜなら金融の規制は、決して単なる条文の問題ではないからだ。
それは結局、マクロ経済の問題でもある。
さらに、資本の流れの問題だ。
今回、規制当局が放ったシグナルは非常に強い:
居住者の資本流出は、より厳格な枠組みに再び組み入れ直す必要がある。
ここ数年で非常に明確な傾向があった:
より多くの一般の投資家が、インターネット証券会社を通じて海外資産を配分し始めている。
米国株のテック株を買う人もいる。
香港株の配当(高配当)を買う人もいる。
ドル資産を配置してリスク回避する人もいる。
本質的には、居住者の資産のグローバルな配分が自然に起きた結果だ。
しかし、規制の視点から見ると、その裏には2つの問題がある:
第一、資本流出の圧力。
大量の居住者資金がクロスボーダー証券会社を通じて海外市場に入っていくと、本質的には富が外へ配分されることを意味する。
規制当局は当然ながら気にする:
資金規模はどれくらい大きい?
ルートは管理可能なのか?
実質的な資本流出は存在するのか?
これらはすべて金融の安全に関係している。
第二、規制の空白。
もし証券会社の主体が国内規制を受けていなければ、万一“炎上”(爆弾のような破綻)が起きたり、資産が持ち出されたり、情報詐欺が発生したりすれば、投資家が権利を主張するためのコストは非常に高くなる。
規制当局は、投資家を効果的に守るのは難しい。
だから規制の論理で見ると:
これは単なる「投資の自由の制限」ではない。
金融主権の考え方に基づく再度の締め直し(回収)だ。
三、弁護士の視点から見ると、証監会の法的根拠は実はかなりしっかりしている
多くの人は一言でこうまとめたがる:
「規制当局が罰したい相手を罰する。」
ただ、客観的に言えば、この案件の法的なつながり(根拠の連鎖)は実は弱くない。
証監会が引用している法規には以下が含まれる:
(証券法)第百二十条——証券業務は、法律に従って許可を取得しなければならない。
(証券投資基金法)第九十七条——基金の販売はライセンスが必要。
(先物・デリバティブ法)第六十三条——先物ブローカー業務には許可が必要。(中国証券監督管理委員会)
言い換えると:
もしある機関が中国本土で顧客を勧誘し、マーケティングを行い、口座開設を支援し、売買の注文指図サービスを提供しているのに、中国本土の金融ライセンスを持っていないなら、法的リスクはもともとずっと存在してきた。
以前は、市場が暗黙に片目をつぶっていた。
それでも、それが当然に合法というわけではない。
金融分野には、非常に現実的なルールがある:
「長く存在している ≠ 合法として存在している」
多くの業務は、ただ規制が黙認していたにすぎない。
一度規制当局の姿勢が変われば、リスクはすぐに顕在化する。
四、一般の投資家が最も気にしている:お金はどうなる?
ここで先に結論を述べる:
慌てるな。
現時点の公開情報から見る限り、規制は“一律に資産凍結”という形では行っていない。
逆に、移行措置のための猶予も残されている。
既存の顧客は通常、既存の資産の処理、保有持分の売却、資金の払い出しは許可されるが、新規業務は厳格に制限される可能性がある。市場も一般的に、是正と清掃(整理)の一定期間があると見込んでいる。(Reuters)
しかし、一般の人が本当に考えるべきなのは、短期的に口座にログインできるかどうかではない。
それは:
将来、一般の人はどのようにグローバル資産配分を行うのか?
答えはおそらく3つの道しかない:
第一、コンプライアンスQDII製品を通じて。
問題は上限が限られており、選択肢が制限されていることだ。
第二、海外の身分、または合法的な海外口座を通じて。
ハードルは高い。
第三、将来より明確なクロスボーダー投資メカニズムを待つこと。
たとえば“コンプライアンス版”の居住者向け海外証券投資のルート。
しかし、いずれにせよ過去はこうだった:
「1つのアプリで数分、人民元をドルに両替してナスダック100を直接買う」時代は、もしかすると本当にじわじわと終わりに近づいているのかもしれない。
五、今回の最大の影響は、証券会社ではなく投資観のほうだ
本当に警戒すべきなのは、実はトラ(Tiger)や富途、長橋が処罰されたことそのものではない。
しかし多くの投資家が突然気づいたのだ:
自分が当然だと思っていた投資ルートは、実はずっと規制のグレーゾーンの側に立ってきた。
そして、これは次の現実を突きつける:
将来の投資では、コンプライアンスコストはますます高くなる。
どの株が上がるかだけを調べてもいけない。
さらに調べる必要がある:
あなたの投資ルートは合法で、安定していて、持続可能かどうか。
金融の世界で最も高い授業料は、決して“損失”ではない。
それは——
ルールが変わったときに、あなたが旧時代にとどまっている。
結語
多くの人は今回の出来事を、インターネット証券会社に対する処罰だと理解している。
しかし、より長い時間軸で見ると、それは“時代のシグナル”のようなものでもある:
クロスボーダー投資は“野放しの成長”から、“強い規制の時代”へ向かう。
制限だと見る人もいる。
ある人は、見えているのはリスクだと考える。
さらに、人々がある残酷な現実を改めて理解し始めてもいる:
資本市場では、利益と自由は、決して無料でもらえるものではない。
ルールこそが、最大のベースとなる資産だ。
本文中の規制処罰の事実、法的根拠、整改(是正)方針については、中国証券監督管理委員会の公告および公開報道を参照した。(中国証券監督管理委員会)#法律 #老虎证劵 @币圈-李大霄