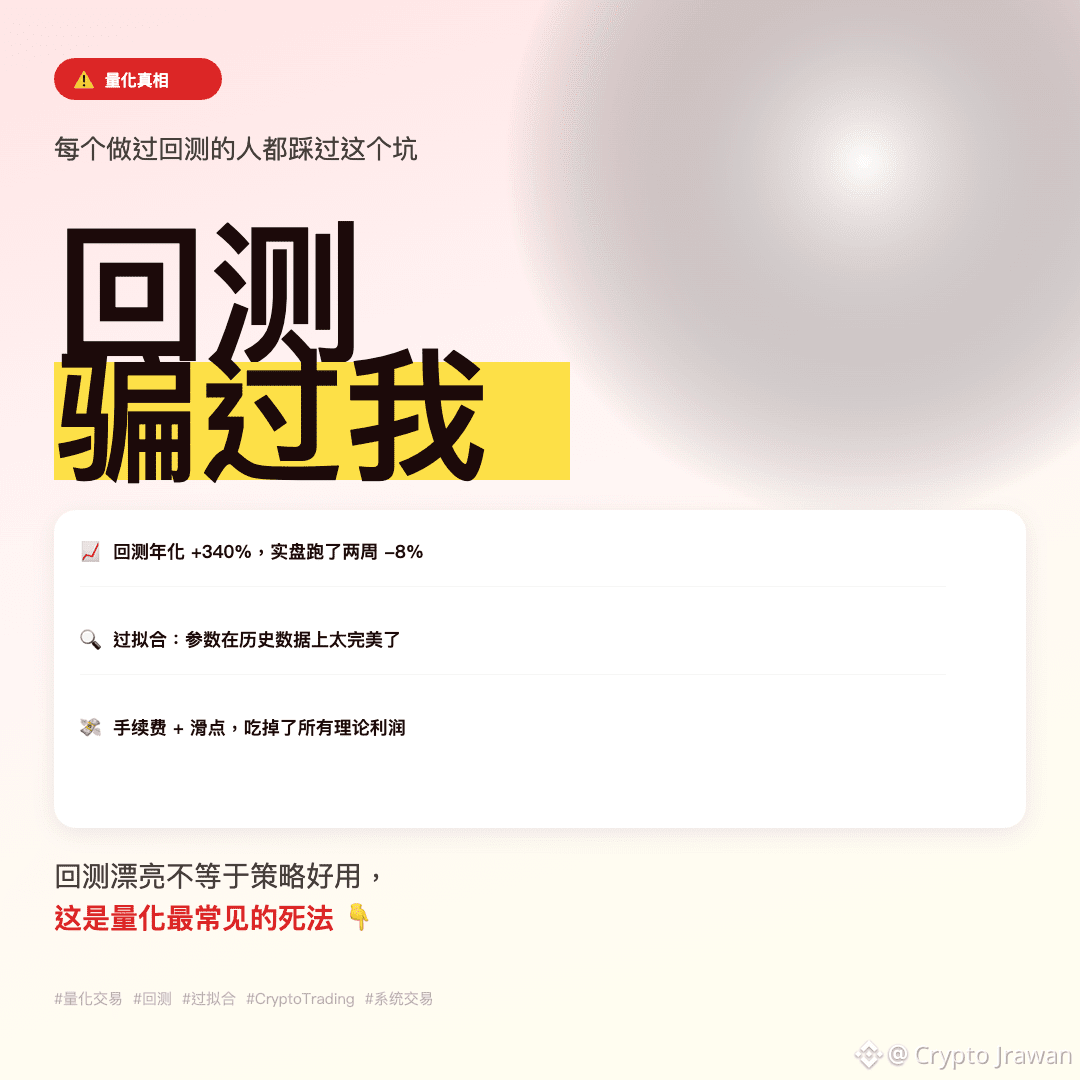
バックテスト年率340%、リアル取引2週間で-8%、これが私が量的取引に入って以来、最も高価な授業だ
多くの人がバックテストの結果が良ければ戦略が信頼できると思っているが、実際の状況はしばしばそうではない
バックテストの歪みが最も一般的な3つの理由:
第一に、オーバーフィッティング。パラメータが歴史データに過度に最適化され、市場の条件が変わると無効になる。歴史は正確には再現されず、過去にフィットしたパラメータは未来ではほぼ通用しない
第二に、手数料とスリッページ。バックテストでは無視されがちな微小コストが、高頻度取引では大きく膨れ上がる。戦略の頻度が高い場合、この部分が理論上の利益をすべて食いつぶすことがよくある
第三に、前視バイアス。コードの中で無意識に未来のデータを取り込んでしまう。例えば、現在のK線の終値を使って注文を出すが、リアルな取引ではその時間に終値を知ることはできない。これは最も隠れた、そして致命的な誤りだ
本当に安定した戦略は、サンプル外データで検証され、実際の取引コストのストレステストが行われ、さらに論理が未来を覗いていないかを手動で逐行確認する必要がある
バックテストはただのスタート地点で、ゴールではない
あなたも美しいバックテストに騙された経験がありますか?コメントで話しましょう
#量化交易 #回测 #过拟合 #系统交易 #CryptoTrading $BTC
多くの人がバックテストの結果が良ければ戦略が信頼できると思っているが、実際の状況はしばしばそうではない
バックテストの歪みが最も一般的な3つの理由:
第一に、オーバーフィッティング。パラメータが歴史データに過度に最適化され、市場の条件が変わると無効になる。歴史は正確には再現されず、過去にフィットしたパラメータは未来ではほぼ通用しない
第二に、手数料とスリッページ。バックテストでは無視されがちな微小コストが、高頻度取引では大きく膨れ上がる。戦略の頻度が高い場合、この部分が理論上の利益をすべて食いつぶすことがよくある
第三に、前視バイアス。コードの中で無意識に未来のデータを取り込んでしまう。例えば、現在のK線の終値を使って注文を出すが、リアルな取引ではその時間に終値を知ることはできない。これは最も隠れた、そして致命的な誤りだ
本当に安定した戦略は、サンプル外データで検証され、実際の取引コストのストレステストが行われ、さらに論理が未来を覗いていないかを手動で逐行確認する必要がある
バックテストはただのスタート地点で、ゴールではない
あなたも美しいバックテストに騙された経験がありますか?コメントで話しましょう
#量化交易 #回测 #过拟合 #系统交易 #CryptoTrading $BTC