
Ada @adaYen72による執筆
暗号の飽和、構造的なシフト
このサイクルは一つのことをはっきりさせました: 私たちは、資本だけでなく注意(アテンション)においても飽和点に達したのです。
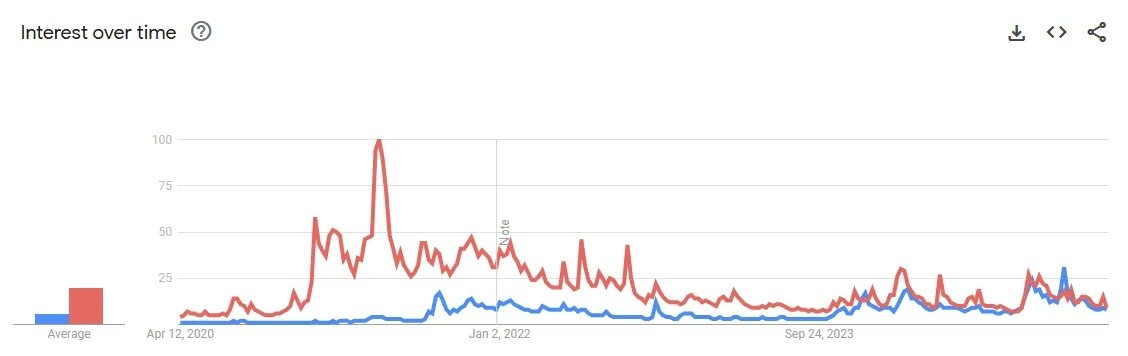
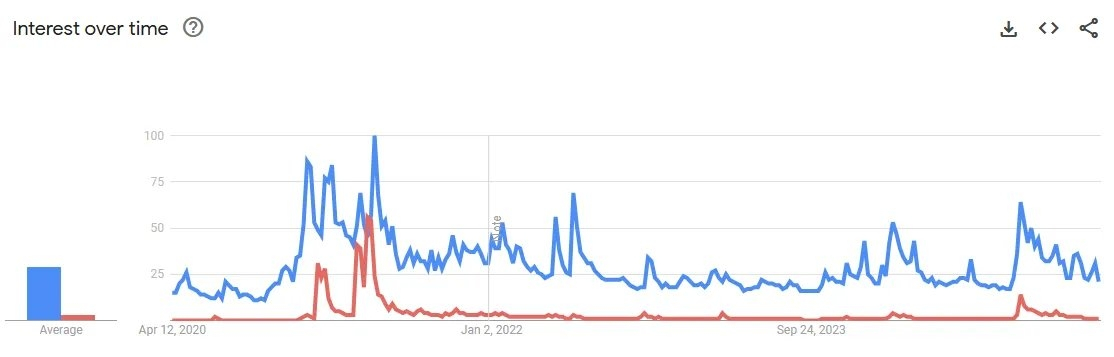
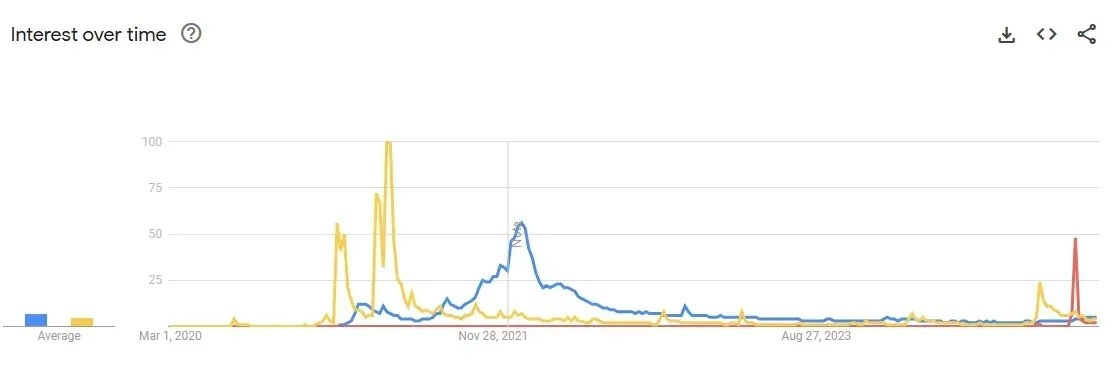
グローバルGoogleトレンドが物語っています。ソラナだけが検索関心で新高値を作ることに成功しました。ビットコイン、イーサリアム、さらにはETF承認や新しいBTCのATH、ミームにより政治的な話題が盛り上がったにもかかわらず、ドージコインでさえ、2021年のピーク時の検索関心を取り戻せませんでした。
そして注意が冷めるにつれ、価格も冷えました。主要なほとんどの資産はいまだ、前回サイクルの最高値を下回って取引されています。示唆は明白です:
暗号資産は、主流の認知シェアが飽和するところまで到達しました。しかし、暗号を「金融のレール」として見ると、いまだに未導入が圧倒的に大きい。
この二面性が、いま私たちがいる場所を定義しています。投機は見慣れたものですが、ユーティリティはまだ誤解されています。次の限界的な買い手は、バッグを買うためではなく、レール(基盤)を求めてここに来るかもしれません。
プレイヤー構造: 盤面が空になっている
なぜトップダウンの物語(ナラティブ)ですら勢いを維持できないのか理解するには、まだ何をしているのか(誰がまだ参加しているのか)を地図にする必要があります。
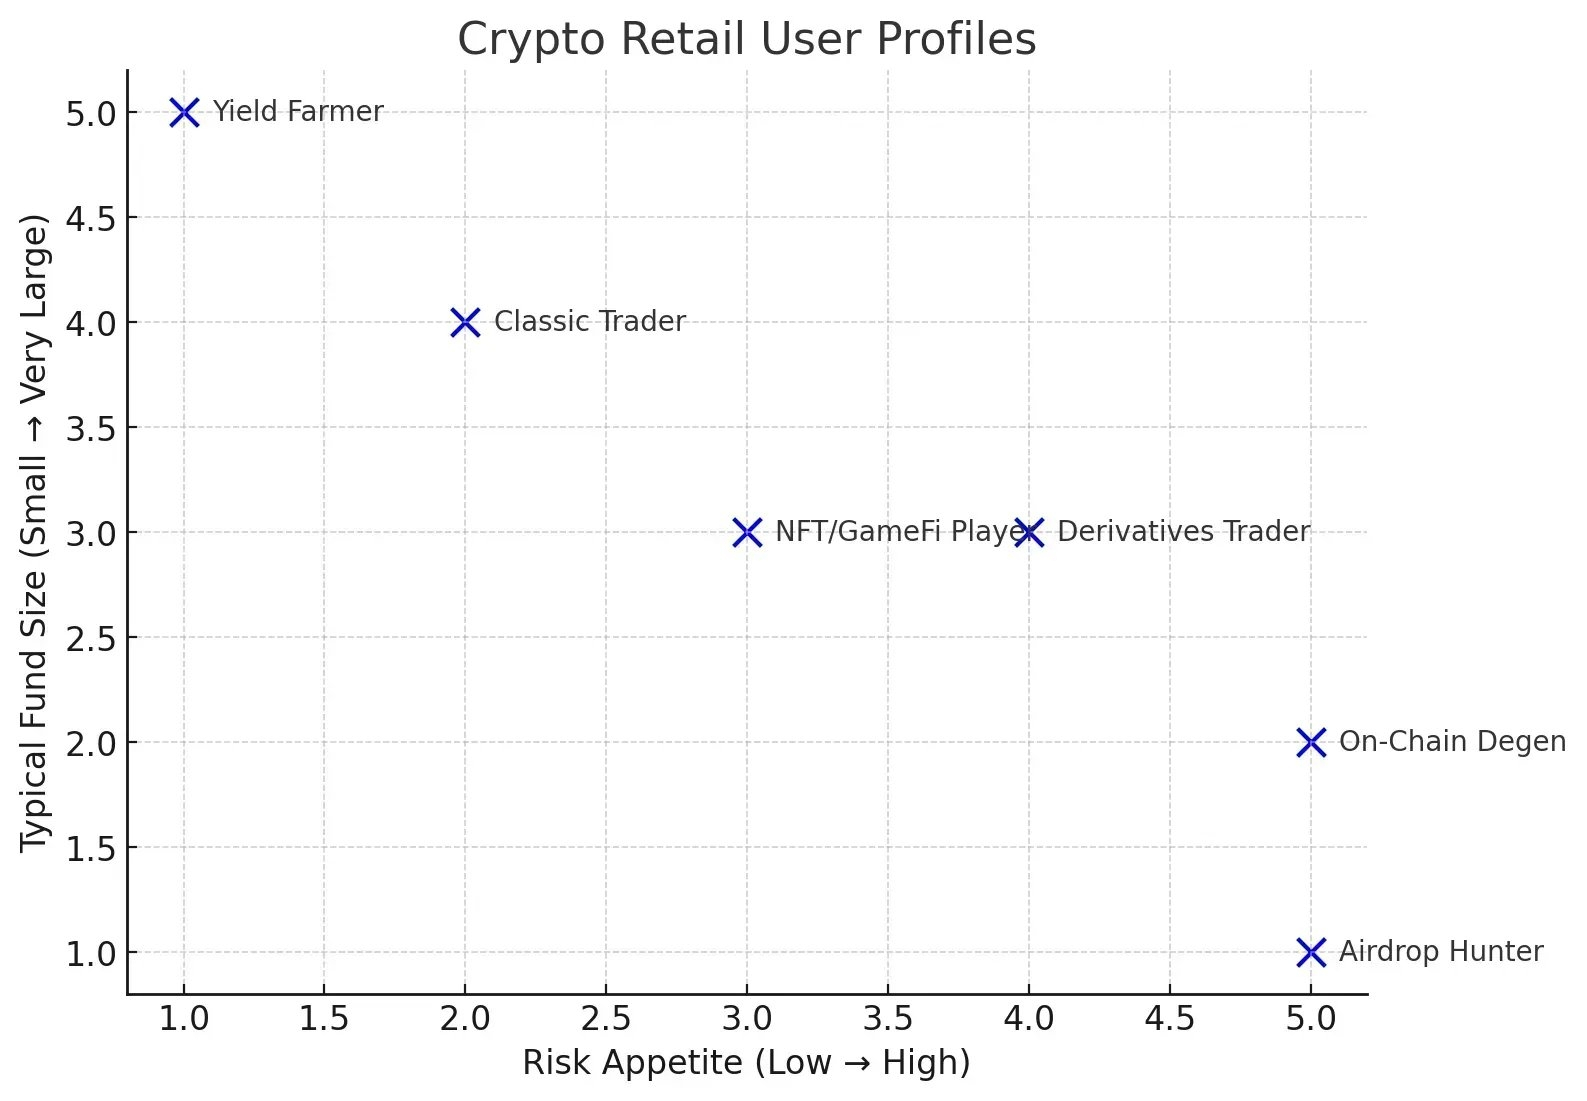
かつて小売の原動力だったクラシックなCEXスポットのトレーダーは、すでに色褪せています。CEXの「金持ちになる効果」が薄れるにつれ、新規ユーザーの流入は停滞しました。さらに悪いことに、多くの既存ユーザーが離脱するか、よりリスクの高いパーペトゥアル取引へ移行しています。一方で、スポットETFの台頭が、潜在的な買い手のもう一層を静かに奪っていきました。CEXはもはやデフォルトの入口ではありません。
利回りファーマー(典型的にはより大きな資本配分者)は、ますますオフチェーンに目を向けています。オンチェーンの利回り機会が縮小し、リスク調整後のリターンが下がる中で、資本はより安定した現実世界の収入フローへと回転しています。
NFTとGameFiの参加者は、かつて暗号採用を牽引する文化的な存在でしたが、ほとんど脇に追いやられました。ミームコインへ移った人もいますが、その波はトランプ狂に合わせてピークを迎えたようで、多くのプレイヤーは失望したままです。
エアドロップハンターは、オンチェーン参加者の中でも最も粘り強い層だとしばしば見なされますが、今は公然とプロジェクトと「約束が果たされなかった」ことで衝突しています。多くの人は、もはやコストすら回収できていないようです。
あらゆるユーザー層を通じて、トレンドは明確です: 参加が縮小し、確信が薄れ、小売は去っています。
その閾値の手前で: コンバージョンが停滞している
問題は、既存ユーザー層内の疲弊だけではありません。転換(コンバージョン)そのものが、エッジの部分で停滞しています。
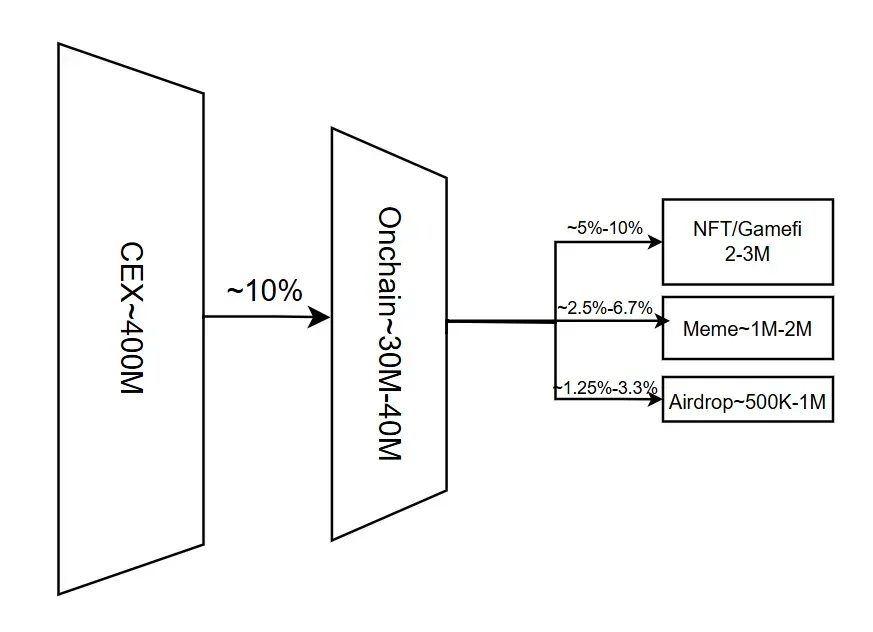
主要CEXは推定で4億人のユーザーにサービスを提供しています(重複を除外)。しかし実際にオンチェーンユーザー(ウォレットユーザー)へ流入しているのは約10%にすぎません。浸透率は2023年以降ほとんど変わっておらず、業界は委託(カストディ)層の先へユーザーを転換するのに苦戦しています。
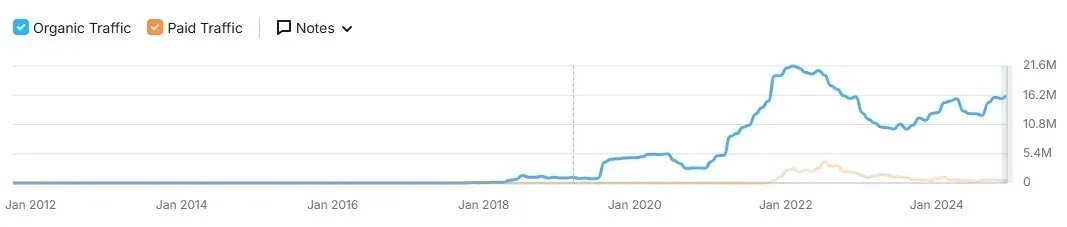
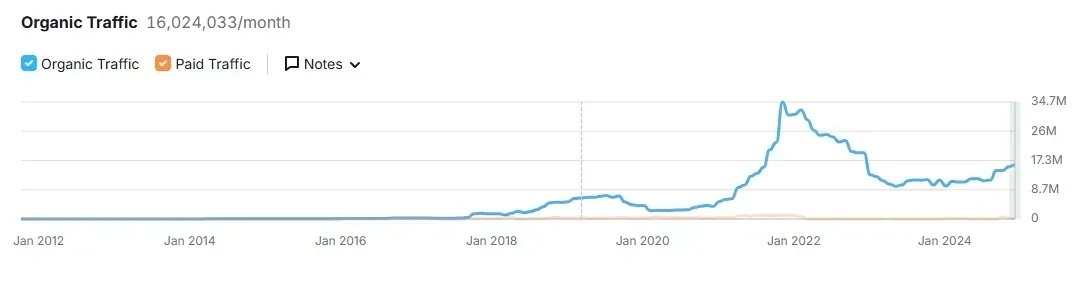
同時に、主要取引所へのトラフィックは2021年の強気相場のピーク以降、着実に減少しており、BTCが新高値を更新しても回復していません。ファンネルは成長していないのです。
さらに、暗号への認知そのものにも、すでに閾値に達している可能性があります。Consensysによれば、世界の回答者の92%が暗号を聞いたことがあり、50%が理解していると答えています。問題はもはや認知ではなく、関心です。
そして、小売の高揚カーブが平坦化しています。前回のサイクルでは、NFTとドージコインが大衆を呼び込みました。今回は、トランプのミームですら主流に突き抜けられなかった。かつて小売の流入を動かした好奇心は薄れていっています。
モントラ: 達成力の蜃気楼
OMの上昇は、よく実行された台本でした: 最も熱いRWAへの転換、UAEの資本アラインメント、ヘッドライン・パートナーシップ、KOLの増幅、そして流動性を絞り込むトークノミクスのリセット。
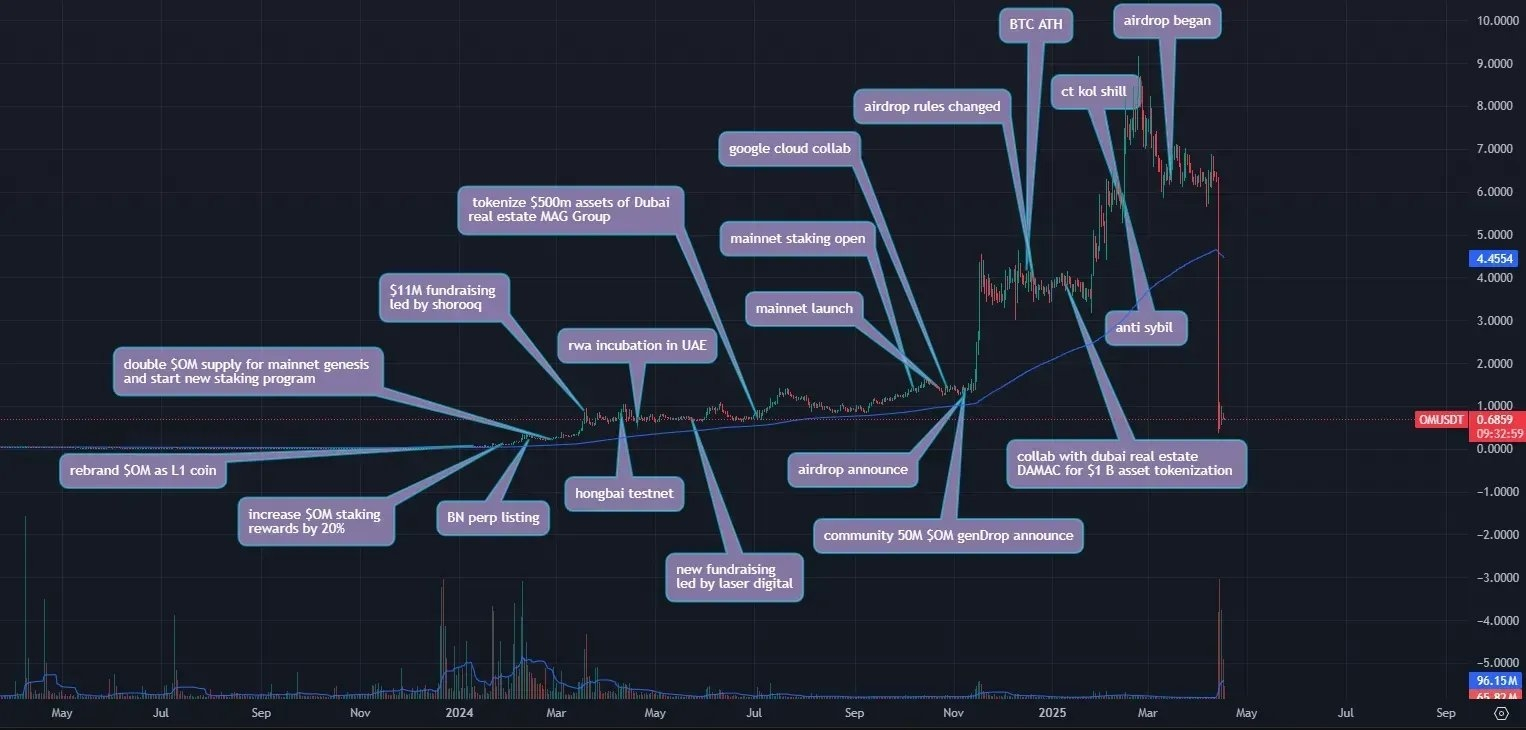
それでも、100倍もの上昇があったにもかかわらず、意味のあるオーガニックなスポット出来高はありませんでした。OMには、どれほど完璧な台本でも捏造できない「本物の限界的な買い手」が欠けていました。
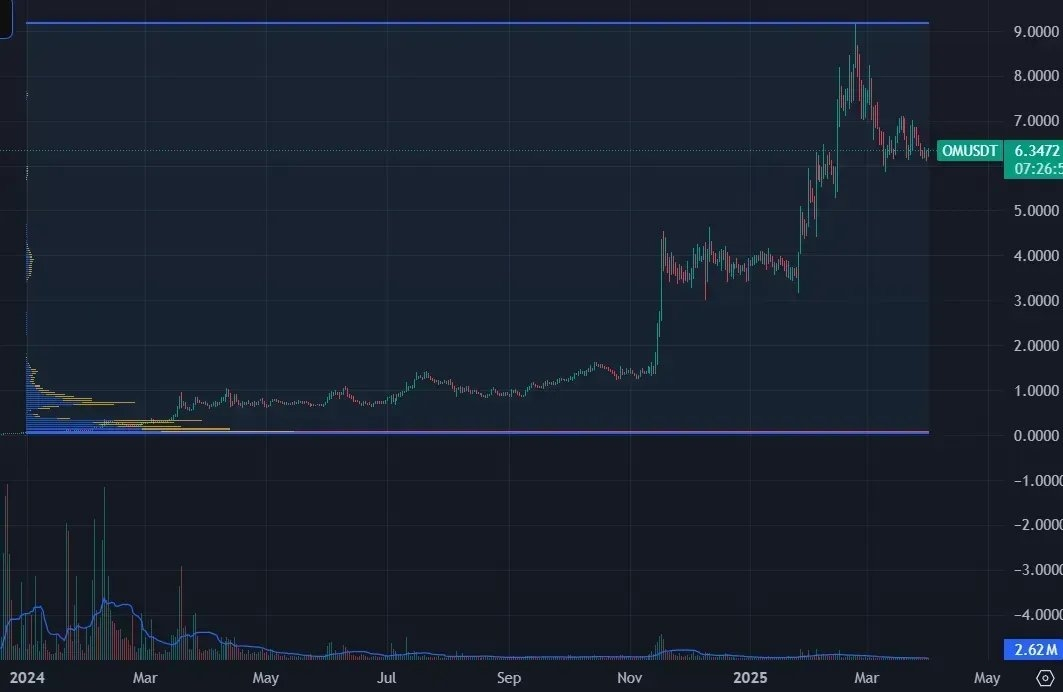
CEXがパーペトゥアルのレバレッジを調整し、市場メーカーが社内的な摩擦に当たると、システムは急速にほどけました。95%の下落が続いたのは、ミントの渦やバグのせいではなく、単に買い(ビッド)が存在しなかったからです。
OMは実行の失敗ではありませんでした。それは構造的な課題の反映です: 今日のCEXでは、たとえ百倍規模の上昇でも、新たな需要を点火できません。
FRBのQTとドル不足
買い手行動における構造的なシフトは、マクロの流動性から切り離しては理解できません。2022年以降、FRBはバランスシートの大規模な縮小に着手し、近年でも最も意図的なQTサイクルの一つを開始しました。
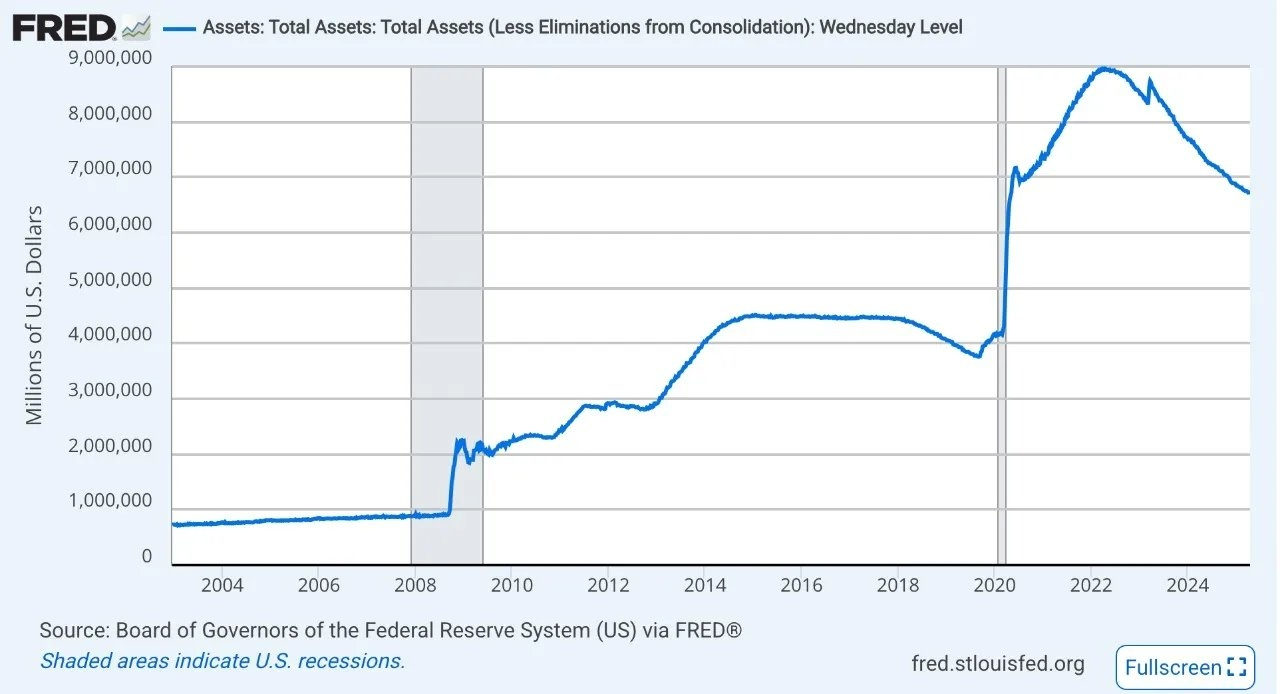
FRBのバランスシートは、ポストCOVID時代において約9兆ドル近くまでピークに達し、過剰流動性によって世界のリスク嗜好を加速させました。しかしインフレが定着すると、FRBは方針転換し、準備(リザーブ)を吸収して金融環境を引き締め、かつてリスク資産—暗号を含む—における投機的活動を支えていた「簡単なレバレッジ」を締め上げました。
この引き締めは、資本流入を鈍らせただけでなく、暗号が依存していた買い手のタイプ自体を構造的に制約しました。素早く動く、ハイリスク志向の投機家です。
構造転換: 次の需要が生まれる可能性のある場所
次の限界的な買い手が暗号ネイティブの投機家から来ないのなら、政策、必然性、そして現実世界の需要によって駆動される構造的なシフトから生まれる可能性があります。
ステーブルコインの規制面での正常化は、「デジタル・ドル支配」の新局面を引き起こすかもしれません。関税の上昇、資本規制、そして地政学的な分断が進む時代において、越境資本はより速く、より静かなレールを必要とします。ステーブルコイン、特に米国の利害に沿う形で設計されたものは、経済的な影響力の非公式な手段となる立場にあります。
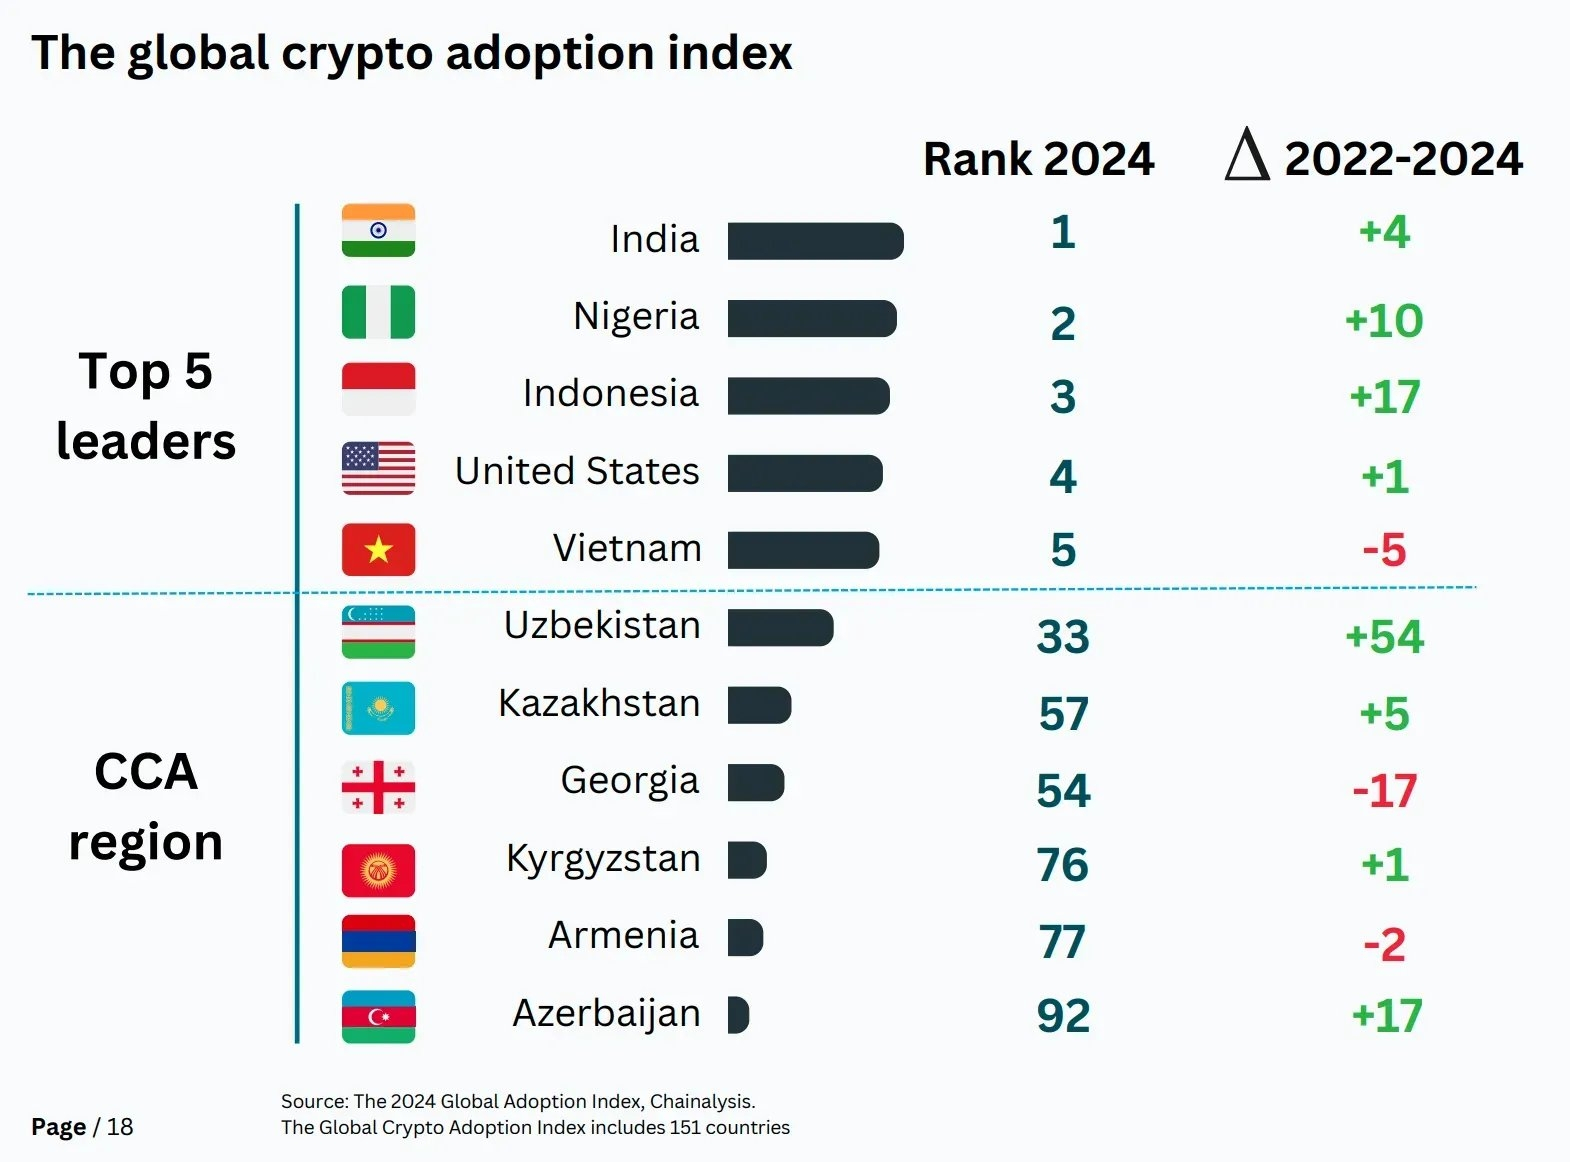
そして、採用もまた、業界が長く見落としてきた地域で静かに急成長しています。アフリカの一部、ラテンアメリカ、東南アジアでは、国内通貨が不安定で、かつ大規模な人口が未銀行化のままです。そこでステーブルコインは、送金、貯蓄、そして越境貿易における実際のユーティリティを提供します。こうしたユーザーは、グローバルなドル化の新しい最前線です。
そしてRWAが拡大するにつれ、より多くのユーザーが投機のためではなく、オンチェーン上の現実資産にアクセスするために関与するようになります。
バーベル・エラ: これは崩壊ではない、リバランスだ
限界的な買い手の不在は、単なる景気循環の底だけの話ではありません。それは構造的な結果であり、2つの力の下流の影響です:
暗号は資産としてグローバルな認知シェアを飽和させてしまいました。瞬時に富を得る夢は、輝きを失いました。
ドル不足は現実のものです。FRBのQTとマクロ引き締めは、構造的に買い手ベースを薄くしました。
結局のところ、数々のサイクル、物語、そして再発明を経ても、暗号は2つの分岐した道に分かれており、その分断はますます広がっています。
一方では、かつてミーム、レバレッジ、物語の反射的な増幅によって動かされていた投機的なシステムが、流動性の引き揚げという重みで窒息しています。これらの市場は常に限界的な流入に依存していました。そうした流入がなくなれば、たとえ最も巧妙に設計されたプレイブックでも買い(ビッド)を維持できません。
一方で、政策に整合し、ユーティリティ主導の採用がゆっくりだが確実に立ち上がっています。ステーブルコイン、コンプライアンスのレール、トークン化された資産はいずれも成長中です。誇大宣伝ではなく、必要性によって。バブルではなく、耐久性によって。
私たちは市場の崩壊を見ているのではありません。構造的なリバランスが起きているところを目撃しています。