

ファイルコインのステーキングが静かにソフトウェアのアップデートのように到着した。誰もが読んでいるわけではない。
レガシー金融の例 - 例えば、主要な銀行がその貯蓄口座商品の利用規約を変更することを決定したとしましょう。コンプライアンスチームはメモを飛ばし、規制当局は意見を述べる機会を得て、顧客は変更を通知する何らかの手紙を受け取ります。2026年初頭には、ファイルコインのステーキングパラメータに対する同様に目立つ調整が、業界関係者からほとんど注目されることなく実施されました。実際、公表された唯一の発表はファイルガバナンス提案や製品ドキュメントの中にあり、99%のリテールホルダーは見逃していました。この盛り上がりの欠如が、この変更が重要である理由です。現在、ファイルコインには、ちょうど365日前にはなかった多数の流動的なステーキングプロトコルとストレージプロバイダーの委任オプションがあります。これらの製品の背後にある経済学と、ホルダーに提供される利回りの機会は、平均的なプルーフ・オブ・ステークチェーンで「あなたのクリプト」をステークするのとはまったく異なります。
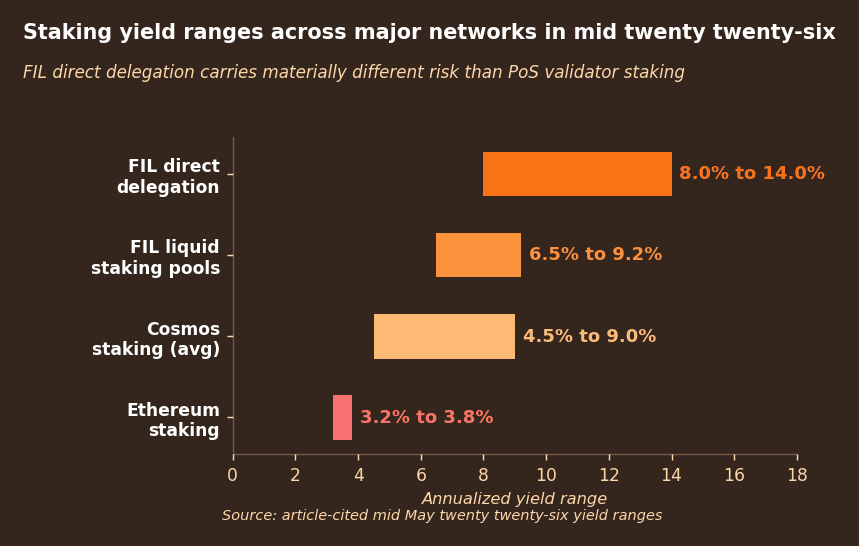
主要ネットワークにおけるステーキング利回りのレンジ。出典:2026年5月中旬の記事参照の範囲。
これは、ただの分散ストレージ・トークンではない「ネットワークとしてのFILとは何か」を知りたいという好奇心のある少数の人たちに向けた答えです。ファイルコイン固有のコンセンサスメカニズムにより、FILを取り巻くステーキング経済は、トークンのロックアップ期間スケジュールだけでなく、実世界のハードウェアへのコミットメントや、ストレージ・マイナーが提供するSLAにも同じくらい左右されます。今日のFILステーキング、そして今後の運用における利回りとリスクを決定するのは、これが何よりも重要な事実です。以下では、過去1年で私たちが目にしてきた変化、そうした変化が起きた理由の数式、そして他で見かけるようなステーキングの落とし穴を避けながらポジションに入るための実践的ガイドを解説します。
ストレージ・プロバイダーの経済性で何が変わったのか
Filecoin Onchain Cloud(FOC)は2026年1月に稼働を開始しました。FOC導入以前は、ストレージ・プロバイダーがファイルコイン上でストレージ取引(storage deal)を掲載するための保険として、かなりの量のFIL担保をロックしておく必要がありました。この「資本ゲート」により、多くの小規模参加者が採掘プロセスから排除され、十分な資金力を持つマイナーへの集中が進みました。FOCは、ストレージ・プロバイダー外のFIL保有者が、その代わりに当該プロバイダーが得るストレージ料金とブロック報酬の一部を受け取れる形で、代理で担保を拠出できる委任ルートを作りました。ここで、ファイルコインのマイニングとステーキングが交差します。ストレージ・プロバイダーはハードウェアの所有権を維持し、時間の経過とともにストレージを証明し、稼働率(uptime)が維持されていない場合はダウンタイムに対してスラッシュされ得ます。委任者は流動性を供給し、その見返りとしてパイの経済的な取り分を受け取る、という構図です。
複数のリキッドステーキング派生商品(derivatives)が、この仕組みを使って開発され、2025年末から2026年にかけてリリースされました。これらの各プロトコルは、委任されたFILのラップされたポジションを受け取り、そのポジションを代表する取引可能なトークンを鋳造しました。ラップされたFILの代わりにこれらのリキッドステーキング派生商品(「stFIL」「clFIL」など。プロトコルによって異なります)を保有することで、ステーキング報酬へのエクスポージャーを得続けられるだけでなく、DeFi内でその派生トークンを売買したり、貸し借りしたりして活用することも可能になります。これらの派生商品は、Lidoがイーサリアムで最初に行ったことと非常に似た機能を果たしますが、もちろん基盤となる仕組みは異なります。ファイルコインではコンセンサスモデルが、バリデータのアテステーションではなく、検証可能な物理ストレージに直接結びついているためです。ここに、ファイルコインにおけるリキッドステーキングに関する混乱の大半が生じる理由があります。
リキッドステーキング vs 直接プロバイダーへの委任
FILを提供して利回りを得る手段が2つあります。1つはプロバイダーへ直接委任する方法、もう1つはリキッドステーキングサービスを通す方法です。直接プロバイダーへの委任は、委任先として単一のプロバイダーを選び、プロバイダーの運用を確保するために担保としてFILをロックし、代わりに当該プロバイダーが定める形で報酬を得るというものです。通常これは、ファイルコイン・プロトコル上の委任スマートコントラクトと直接やり取りすることになり、歴史的な稼働率/キャパシティや、手数料/報酬を基にプロバイダーを選びます。そして、手数料や報酬はあなたに直接分配されます。ここには、すべてのステークが単一のオペレーターによって管理されるため、リスクが増えます。そのプロバイダーがオフライン時間やスラッシュによってあなたのステークを失うと、委任者であるあなたが損失を被ることになります。
リキッドステーキングプールは、このリスクを複数のストレージ・プロバイダーに分散します。保有者がFILをプールの契約にロックすると、リキッドステーキング・トークンが返されます。そのFILは、その後、プール運営者によって複数のプロバイダー群へ割り当てられ、報酬はデリバティブ・トークンの交換レートとして反映されます。いますぐファイルコイン・トークンを買って利用したいユーザーにとっての上振れは、個別のプロバイダー指標(メトリクス)を深掘りする必要が少ないことです。一方のトレードオフは、管理手数料(通常、報酬の5%〜10%)と、直接委任に比べた追加のスマートコントラクト・リスクです。
現時点の利回り(Yield Numbers Right Now)
2026年5月中旬時点で、エリートなストレージ・プロバイダーへの直接委任により、年率換算の総収益が8〜14%の範囲にあります。このレンジの広がりは、プロバイダーの効率や、そのストレージ部門がどれだけ稼働しているかにも左右されます。プロバイダーのストレージ部門がより多く稼働しているほど、より多くのブロック報酬を得るため、利回りはレンジの高い側になります。継続的に稼働率が低く、障害(fault)が多いプロバイダーは、8%未満の利回りとなり、場合によっては大幅に下回ることもあります。ストレージ・プロバイダーと比べると、ファイルコインのステーキング環境をリキッド・プロトコル経由で行う場合は、かなり選択肢が限られていました。上位ティアのプールは、多様化プレミアムと手数料による目減り(fee drag)を織り込んだ後で、6.5%〜9.2%のAPYを提示しています。
もちろん、現在の平均的なイーサリアムのステーキングリターン(約3.2%〜3.8%)や、コスモス・エコシステム全体で提供されているステーキング報酬の大半と比べると、有利に見えます。ただしこの例には必要な前提があります。2026年上半期を通じて、ファイルコインのトークンは概ね狭いレンジで取引されており、Cryptopolitanは2026年のファイルコイン価格の平均を$1.26と予測しています。価格が横ばい、または下落基調の資産で高いステーキング利回りを得ても、ドル建てのトータルリターンがマイナスになる可能性はあります。もう1つ、ファイルコイン価格の予測で考慮すべき点は、ステーキング報酬はステーブルコインではなくFILで分配されることです。標準的なPoS利回りを上回るプレミアムは、リスクプロファイルが実質的に異なるために成立します。FILをステークすることで、資本をロックしたことへの報酬を得ているだけではありません。損傷し得る物理インフラを担保化することに伴うリスクを引き受けた見返りとして報酬を得ているのです。
従来のステーが(Traditional Stakers)が想定しないリスク
Filecoinにやって来るイーサリアム、ソラナ、コスモスのステーカー(stakers)に対して最初に対処すべき主要な問題は、自分のホームチェーンでの仕組みとファイルコインでの仕組みの違いに関する期待値を管理することです。中でも最重要なのがスラッシング(slashing)です。イーサリアムでのスラッシングは非常に稀で、バリデーターがプロトコルのルールに明確に反して動作している場合、つまり二重署名(double-signing)のようなケースでのみ起こります。ファイルコインでは、検証者(validator)がプローフウィンドウ内に、ストレージ・プロバイダーがまだファイルを保存していることを証明できないと、スラッシュされ得ます。プロバイダーは、ハードウェア故障やネットワーク障害、停電など、自分では制御できない事情により、この証明期限に間に合わないことがあります。この場合、担保の損失は委任者に直接の形で影響します。
もう1つのリスクはセクターの期限切れです。ストレージ・プロバイダーは、単一セクターに対して限られた期間しかデータを保存できません。セクターが期限切れになると、その瞬間に、当該セクターを裏付けていた担保と、報酬ストリームの両方が「突然、空中に消える」ことになります。直接取引で委任している場合は、委任者がセクターの期限切れを手動で追跡し、必要に応じて割り当てを組み替えなければなりません。リキッドステーキングプールはこれを自動で処理しますが、旧セクターが期限切れになっている一方で、新しいセクターがまだ発行されていない期間があり、その間はあなたの利回りが一時的に低下します。そして、その低下は、プールが広告しているAPYには反映されない可能性があります。3つ目のベクトルはスマートコントラクトのリスクです。ファイルコイン上のリキッドステーキング・スマートコントラクトは、イーサリアム相当よりずっと新しく、存在している期間も短く、監査も十分に行われておらず、またそこにロックされている総額(value locked)も相対的に小さくなっています。その結果、プールのスマートコントラクトのバグによって、そこに預けたFILが盗まれたり、永久にロックされたりするリスクが生じます。
これらのプロトコルを審査(監査)する際、資金を投じる前に、契約の監査内容、担保化可能性(collateralizability)/生産までの時間(time to produce)、およびアップグレード可能性の道筋(upgradeability path)といった点を、独立して確認することが重要です。今日のファイルコイン・ニュースはハイレベルで内容が薄いため、この粒度のリスクは、ファイルコイン・ウォレットに送金する前に各自のデューデリジェンスで個別に精査されるべきです。
最初のFILステーク(ステーキング)の準備
取引所でFILを購入し、それをスマートコントラクトとやり取りできる自己管理型(self-custodial)のファイルコイン・ウォレットに送ってください。Glifウォレット、またはFilecoinアプリをインストールしたLedgerウォレットのどちらでも動作します。テストネットではなくFilecoinメインネットで操作していることを確認してください。ステップ2は、FILを委任したいのか、それとも直接ステークしたいのかで変わります。委任する場合:プロバイダーのマーケットプレイスやFilfox.io、あるいはプロトコルレベルの委任ダッシュボードにアクセスします。プロバイダーの統計(過去の稼働率%、合計格納量、現在の委任者数など)を確認し、プロバイダーを選んで委任トランザクションを承認、委任したいFILの数量を入力します。ファイルコイン・ウォレットがガス代の承認を求めます(通常、Filecoin上の1トランザクションあたり約0.10米ドル)。委任は、そのプロバイダーの次のプローフサイクルで有効になり、一般に24時間以内に反映されます。
ステークしたい場合:ウォレットを、ステーク先にしたいプロトコルのフロントエンドに連携し、FILをステークします。すると代わりにリキッド・ステーキング・トークンが付与されます。トークンがウォレットに表示されたことを確認し、受け取っている交換レートがプロトコルに掲載されているレートと一致していることを確認してください。注:一部のプロトコルでは、引き出し時に7〜14日のアンボンド期間(unbonding period)を実装しています。近いうちに、ステーク済みFILの流動性が必要になる可能性があるかどうかに注意してください。ファイルコインのニュース媒体やプロトコルのDiscordは、通常、実装前にアンボンド期間の変更を告知します。
FILのステーキングは市場でどこに位置しているのか
FILのステーキング利回りプレミアムが現在急騰しているように見えるのは、他のネットワークがリスクプールから取り除いた「インフラのリスク」に関する市場の認識・価格付け(マーケットの見立て)に基づいているようです(戦いの中で鍛えられた契約により構築された、400億ドル超規模のステーキング・エコシステム)。それに比べてファイルコインでは、実際にステーキング・インフラを通じて流れているステーク価値は非常に微小です。上述のネットワークレベルのリスク以外にも、致命的な「固有の一点の故障(unique point of failure)」が1つあります。それは物理ハードウェアです。このギャップはチャンスを生みます。Arweave(AR)などのストレージ隣接トークンには同様の委任による利回り商品がありませんし、DePINトークン全般、たとえばkaiaの暗号エコシステムや、carv ioのデータインフラ縦(vertical)は、まったく異なるアプリケーションやユースケースに焦点を当てています。さらに、digibyteのような長年のPoWチェーンでさえ、同等の利回り商品を提供していません。
FILが、Bitzoが言うところの「ポスト・キャピテュレーション(破局後)の修復モード」から抜け出し、自走できる需要サイクルに入れるかどうかは、これらの高い利回りが今後も維持されるのか、それとも圧縮されるのかに大きく依存します。ストレージ・プロバイダーの経済が引き締まる場合、あるいはブロック報酬への調整(プロトコルのインフレ調整)によってFILのインセンティブが変わる場合、直接委任で利回りが8%〜14%の範囲に留まり続けるとは私たちは見ていません。現時点のファイルコインのステーキングは、暗号資産の直接比較ができない非常に独自の利回りプロファイルです。なぜなら、これは単なる推測的トークンではなく、実際の保存レイヤーとして、その上に実企業/AIインフラのプロジェクトが構築し始めているネットワークに紐づいているからです。FILステークが提供するリターンは実在します。同時に、スマートコントラクトで統制される物理インフラにバイトを保存することに伴うリスクもまた実在します。