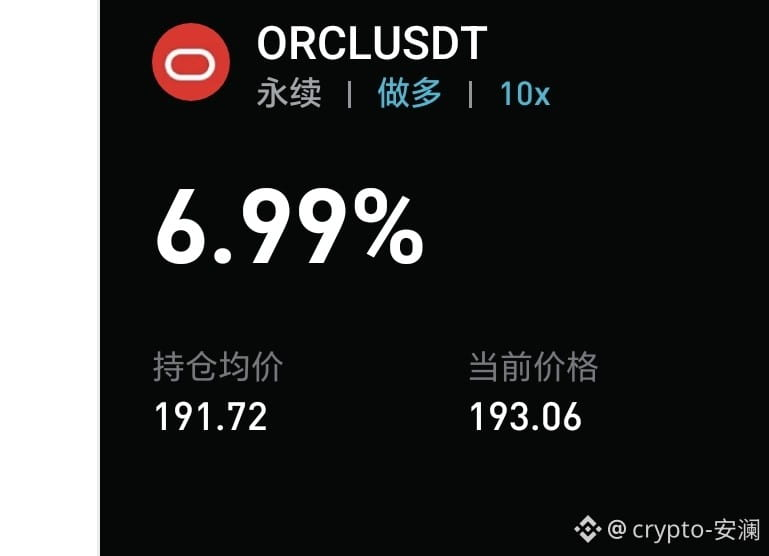
兄弟たち、ちょっとbnで新しく出たオラクル(ORCL)について語ろう。実際に硬派な銘柄で、ポジティブ材料は全部表に出ている
まずは本体の実力から。老舗の巨大企業で土台が厚い。データベース出身で、しっかりとAI計算資源(算力)の中核陣営に食い込んでいる。大企業の多くが基本的にここなしでは回らないので、顧客基盤も揺るぎない
次に、実打実のポジティブ材料
まず受注が直接フルスロットル。大手のAI企業と長期・大型の算力協業契約を締結し、手元の「未実行の受注残(滞留分)」が急増。今後数年分の売上が前もって安定的にロックされ、業績はそもそも心配いらない
それから自社のクラウド事業の伸びが特に強い。AI算力ビジネスで突っ走っており、決算データは毎回しっかり良好。売上・利益ともに二桁成長し、成長の勢いが非常に大きい
さらに、自社の構想が目利きできている。内部コストを精選して支出を圧縮しつつ、大きく投資して算力のインフラ基盤を増強。しかも電力供給の難題も解決していて、算力の生産能力はスムーズに引き上げられる。今後の拡張も障害なく進められる
加えて、業界の優位性は代替がきかない。一式のサービス提供が多くの企業に好評で、顧客の定着度(粘着度)が非常に高い。さらに現在は市場の算力不足が大きいので、手元に十分な仕入れ(供給)を持っており、商売がない心配はない
総合すると、この銘柄は流行に乗った見せかけの投機ではなく、受注・生産能力が十分で業績が堅い、正統派のAI算力の主力。中長期のロジックがかなり硬く、相場の値動きにも見どころがある$NVDA #QQQETF
まずは本体の実力から。老舗の巨大企業で土台が厚い。データベース出身で、しっかりとAI計算資源(算力)の中核陣営に食い込んでいる。大企業の多くが基本的にここなしでは回らないので、顧客基盤も揺るぎない
次に、実打実のポジティブ材料
まず受注が直接フルスロットル。大手のAI企業と長期・大型の算力協業契約を締結し、手元の「未実行の受注残(滞留分)」が急増。今後数年分の売上が前もって安定的にロックされ、業績はそもそも心配いらない
それから自社のクラウド事業の伸びが特に強い。AI算力ビジネスで突っ走っており、決算データは毎回しっかり良好。売上・利益ともに二桁成長し、成長の勢いが非常に大きい
さらに、自社の構想が目利きできている。内部コストを精選して支出を圧縮しつつ、大きく投資して算力のインフラ基盤を増強。しかも電力供給の難題も解決していて、算力の生産能力はスムーズに引き上げられる。今後の拡張も障害なく進められる
加えて、業界の優位性は代替がきかない。一式のサービス提供が多くの企業に好評で、顧客の定着度(粘着度)が非常に高い。さらに現在は市場の算力不足が大きいので、手元に十分な仕入れ(供給)を持っており、商売がない心配はない
総合すると、この銘柄は流行に乗った見せかけの投機ではなく、受注・生産能力が十分で業績が堅い、正統派のAI算力の主力。中長期のロジックがかなり硬く、相場の値動きにも見どころがある$NVDA #QQQETF