


Soberオプションスタジオ × Derive.XYZ 共同制作 @DeriveXYZ_CN
執筆 by Soberオプションスタジオのアナリスト Jenna @Jenna_w5
一、マクロのブラックホールとプラットフォームの引き締め:市場は「データ欠落」をどのように価格設定するのか?
先週、暗号資産市場は典型的な感情的調整を経験しました。核心的な駆動力は単一の価格イベントではなく、マクロシステムの不確実性とミクロ市場のデレバレッジの二重の重なりです。オプショントレーダーとして、私たちは価格の変動を超え、市場リスクの価格設定の深層ロジックを理解しなければなりません。
アメリカ政府の一時閉鎖:データの「ブラックホール」とシステム的な不確実性を生み出す
米国連邦政府の停止が38日目に突入しました。この出来事の連鎖反応は、暗号市場において伝統的金融(TradFi)市場と類似の懸念を引き起こしています。
事件の起因と影響経路:停止は国会の二大政党による新しい財政年度の予算法案に関する根本的な対立に起因し、核心は医療保健福利支出と政府支出の政治的極化の対立にあります。市場にとっての影響は、政治的な行き詰まりそのものを遥かに超え、「データのブラックホール」を作り出しています。
連邦準備制度のデータのジレンマ:米国の10月季節調整なしCPI年率、季節調整後CPI月率、および非農業雇用報告などの重要な経済データは、労働省と商務省の停止により公表できません。
影響経路:これらのデータは、連邦準備制度が金融政策を策定し、市場が金利の動向を判断するための基盤です。データの永久的な欠落または遅延発表は、連邦準備制度を「データのジレンマ」に陥らせ、未来の流動性および金利環境に対する市場の不確実性を悪化させます。決定と予測がアンカーを失うと、リスク資産、特に高ボラティリティの暗号資産は、本能的に調整を好む傾向があり、不確実性プレミアムをヘッジします。
市場は一般に、(Polymarketにより57%の確率が示される)停止が11月下旬まで続くと予想しており、これはマクロの不確実性が持続的な価格設定要因になることを意味します。
Deribitのデリバレッジ化:マイクロリスクの加速器
マクロリスクが高まる中、主要な暗号オプション取引所Deribitは積極的なリスク管理策を講じており、市場の短期的な圧力をさらに強めています。
レバレッジ削減:Deribitは標準マージンユーザーの先物レバレッジを50倍から大幅に25倍に引き下げると発表しました。
マージンパラメータの引き上げ:プラットフォームはBTC、ETH、sETHの価格変動範囲変数(Price Range Variable)を引き上げ、ETHの調整幅がより顕著(14%から18%に引き上げ)です。
影響経路:
流動性の収縮:レバレッジの削減とマージンの引き上げは、本質的にリスクを強制的に軽減(デリスキング)し、市場上の名目ポジションの規模を減少させます。高いレバレッジを用いてヘッジや方向性取引をしているトレーダーには、より高い担保を保持するか、強制的にポジションを解消することが求められます。
短期的な変動の拡大:市場価格が調整されると、これらの調整が決済を加速させ、短期的な下落幅を拡大します。
先週の市場感情の変化は、マクロの不確実性が体系的リスクを推進し、その後に取引所のデリバレッジ行動によって短期の調整が拡大する結果です。これらすべての要因は、インプライドボラティリティ(Implied Volatility)とスキュー(Skew)の構造を通じて、オプションの価格設定に明確に反映されます。
二、BTCとETHのボラティリティ構造分析:全体的なIVの上昇と持続的な下方懸念
先週のオプション構造は、市場がマクロおよび流動性リスクを体系的に価格設定していることを示しています。コアの特徴はもはや一時的な恐慌ではなく、深い看跌感情の固定化(持続的な負のスキュー)と体系的リスクプレミアムの全面的な引き上げ(期間構造全体の上昇)です。
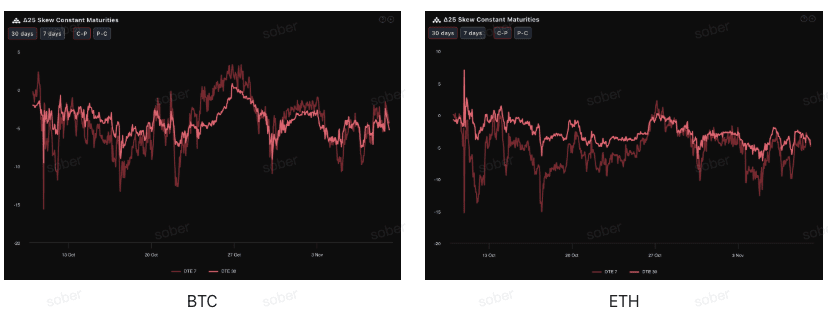
スキュー(Skew):深い負の値が固定化され、中期のプットプレミアムがより粘着性があります。
デルタ25スキュー(コールオプションのインプライドボラティリティIV - プットオプションIV)を観察すると、この指標の負の幅は市場の下方テールリスクへのヘッジ需要を反映しています。現在、BTCとETHのスキュー曲線はともに負の範囲にありますが、負の幅は先週よりも再び上昇しており(-5近辺に戻る)、市場の下方リスクに対する懸念が高まっていることを示しています。異なる資産を見ると、先週と比べてETHの負スキュー値がBTCに対して持続的に収束する傾向を示しています。
期間構造(Term Structure):体系的リスクプレミアムの引き上げ
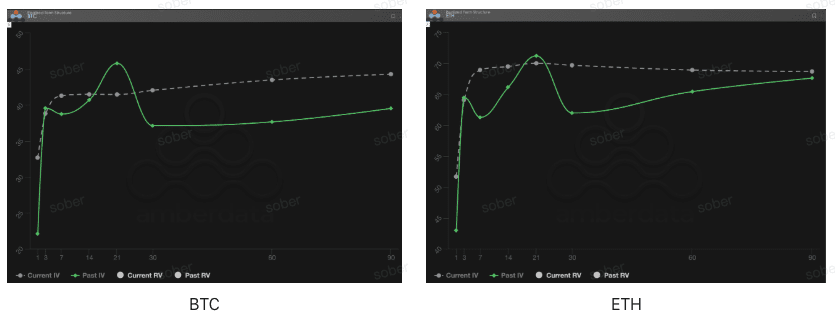
期間構造から見ると、BTCとETHのインプライドボラティリティ曲線は明らかなコンタンゴ(近く低、遠く高)を維持していますが、その背後の価格設定論理は「短期のイベントの消化」から「中期の体系的リスクの全面的引き上げ」へとシフトしています。言い換えれば、短期の衝撃が和らいでも、全体的なリスクプレミアムは低下せず、中長期に集中して引き上げられています。
短期IVの回復:BTCでもETHでも、近端(DTE 7–30日)の現在のIVは以前のイベントの高点からは回復しているものの、この回復は短期イベントの衝撃の清算を反映しているものであり、リスク嗜好の修復を反映しているわけではありません。過去IVと比較すると、短期のボラティリティの回復は全曲線の下落を引き起こさず、市場の体系的リスクに対する懸念が「即時衝撃」から「構造的要因」への移行にすぎないことを示しています。
遠端IVの上昇:遠端(DTE 60/90日)のIVは依然として高水準を維持しており、市場は中期(2-3ヶ月)の体系的な不確実性(政府の閉鎖の長期化、連邦準備制度の利下げプロセスなど)に対する価格設定を緩めていません。
ボラティリティリスクプレミアム(VRP):負のプレミアムがさらに深化し、市場の圧力感が増しています。
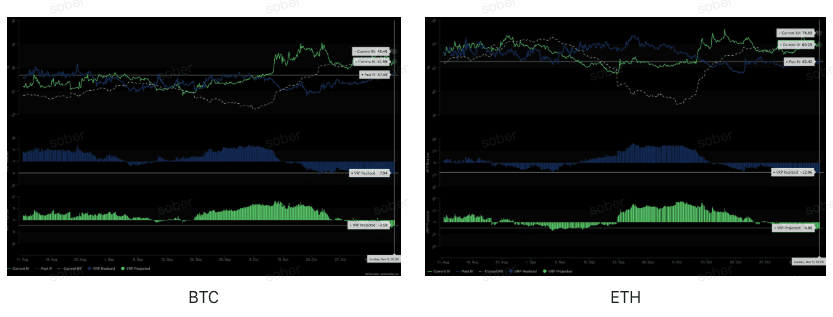
VRP(ボラティリティリスクプレミアム=インプライドボラティリティIV - 実現ボラティリティRV)は、オプション価格が合理的かどうかを測る重要な指標です。現在、VRP実現が持続的に深い負の環境の下で、VRPプロジェクテッドの値は先週正から負に転じ、持続的に負の状態であり、市場は「極端なボラティリティの過小評価」の教訓を経験し吸収し、将来的なボラティリティに対して慎重な態度を取っています。
VRPプロジェクテッドの負の値が拡大:今後30日間のボラティリティ予想がさらに上方修正され、投資家は潜在的な動揺に対する価格設定がより保守的になっています。
VRP実現の負の値が深化:過去30日間の実際のボラティリティは依然として高位を維持しており、インプライドと実現ボラティリティの乖離が拡大し、市場が最近のボラティリティショックの吸収が依然として不十分であることを反映しています。
三、オプション戦略推奨:ベアプットスプレッド(Bear Put Spread)
現在の深い負のスキューが支配し、全体的なIVが上昇している市場構造に基づき、戦略の核心はリスクを限定し、可能な穏やかな下落に備えることに集中すべきです。市場が一般的に看跌で流動性が収縮している環境下では、リスクを限定した防御的戦略が最も堅実です。
コアの利点:コストが低く、リスクが限定されており、深い負のスキューから得られるプットプレミアムを十分に活用し、対象資産が穏やかに下落するか、中立的な弱気姿勢を維持するシナリオに適しています。
一枚ATMまたは軽度OTMのプットオプション(ロングプット)を購入します。
同じ満期日で行使価格が低いプットオプション(ショートプット)を売却します。
戦略目標:低行使価格のプットオプションを売却してプレミアムを獲得し、購入コストを下げることです。この戦略は負のスキューによるプットプレミアムを利用し、穏やかな下落から利益を得ることを目指しており、最大損失をネットプレミアム支出内に制限し、直接的なプットオプション(ロングプット)のコストとリスクを大幅に下回ります。
満期日選択:中期(DTE 30/60日)の負のスキューとVRPプロジェクテッドがより粘着性があるため、DTE 30日またはDTE 60日の中期契約を選択することをお勧めします。これにより、より長期的な不確実性プレミアムを捉えることができます。
四、免責事項
本報告書は公開市場データおよびオプション理論モデルに基づいて作成され、投資家に市場情報および専門的分析の視点を提供することを目的としており、すべての内容は参考および交流のためのものであり、いかなる形式の投資アドバイスを構成するものではありません。暗号通貨およびオプション取引は非常に高いボラティリティおよびリスクを伴い、元本の全額損失を引き起こす可能性があります。いかなる取引戦略を採用する前に、投資家はオプション商品の特性、リスク属性および自身のリスク許容度を十分に理解し、必ず専門の金融アドバイザーに相談してください。本報告書のアナリストは、本報告書の内容を使用することにより生じた直接的または間接的な損失に対して責任を負いません。過去の市場パフォーマンスは未来の結果を示唆するものではなく、理性的な意思決定を行ってください。
共同制作:Soberオプションスタジオ × Derive.XYZ