戦略!AI成分株の時価総額が米国株の40%を占めている、歴史が私たちに何を教えているのか?
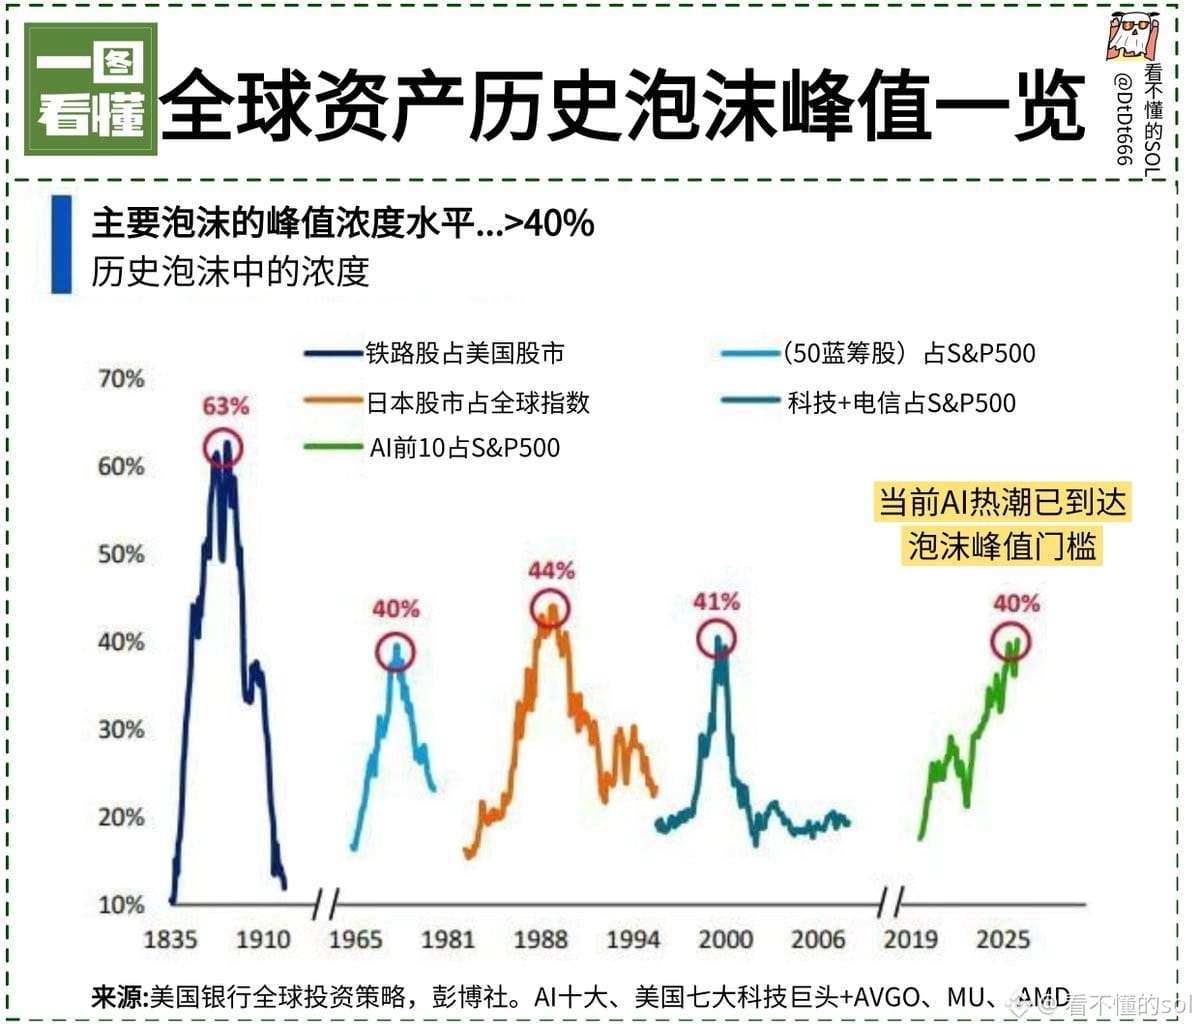
アメリカ銀行のデータによれば、AI関連株はS&P 500の中でのウェイトが40%に近づいています。
この割合は、歴史上3回出現しました。
1972年の「美しい50」バブル、トップ株が約40%を占め、その後アメリカの株価指数は段階的に約50%下落しました。
1990年の日本株バブル、約44%を占め、その後日経平均は2年で63%下落しました。
2000年のインターネットバブル、約41%を占め、その後ナスダックは最大で78%の回撤を経験しました。
これら3回はすべて高集中度、高評価、高ボラティリティ。
3回とも市場は長期調整を経験しました。
現在のAIセクターは、ウェイトが40%に近く、評価も低くなく、ボラティリティも小さくありません。
AIに未来がないと言っているわけではなく、現在のこの構造は、歴史上一度も快適に入って快適に出られたことがないということです。
さて、どうする?
私はすごくシンプルな2つの道を提案します:
1つ目は定期購入を維持すること。
高い時も低い時も、毎週/毎月少しずつ買っていくことで、時間がコストを平準化します。
たとえ後に回撤があっても、定期購入をしている人の方が一度に全力投資するよりも心理的負担がずっと友好的で、自分が取り残されないことを保証します。
2つ目は現金を握って、チャンスを待つこと。
今は買わない、これは弱気ではなく、もっと快適な価格を待っているということです。
市場には常にチャンスがありますが、チャンスが来たときに手元にお金があることが重要です。
バフェットは今、約4000億ドルを手元に持っていて慌てていません。我々は何を慌てる必要があるのでしょう?
歴史は繰り返さないが、韻を踏む。
定期購入を続け、現金を握り、風を待ちましょう。
アメリカ銀行のデータによれば、AI関連株はS&P 500の中でのウェイトが40%に近づいています。
この割合は、歴史上3回出現しました。
1972年の「美しい50」バブル、トップ株が約40%を占め、その後アメリカの株価指数は段階的に約50%下落しました。
1990年の日本株バブル、約44%を占め、その後日経平均は2年で63%下落しました。
2000年のインターネットバブル、約41%を占め、その後ナスダックは最大で78%の回撤を経験しました。
これら3回はすべて高集中度、高評価、高ボラティリティ。
3回とも市場は長期調整を経験しました。
現在のAIセクターは、ウェイトが40%に近く、評価も低くなく、ボラティリティも小さくありません。
AIに未来がないと言っているわけではなく、現在のこの構造は、歴史上一度も快適に入って快適に出られたことがないということです。
さて、どうする?
私はすごくシンプルな2つの道を提案します:
1つ目は定期購入を維持すること。
高い時も低い時も、毎週/毎月少しずつ買っていくことで、時間がコストを平準化します。
たとえ後に回撤があっても、定期購入をしている人の方が一度に全力投資するよりも心理的負担がずっと友好的で、自分が取り残されないことを保証します。
2つ目は現金を握って、チャンスを待つこと。
今は買わない、これは弱気ではなく、もっと快適な価格を待っているということです。
市場には常にチャンスがありますが、チャンスが来たときに手元にお金があることが重要です。
バフェットは今、約4000億ドルを手元に持っていて慌てていません。我々は何を慌てる必要があるのでしょう?
歴史は繰り返さないが、韻を踏む。
定期購入を続け、現金を握り、風を待ちましょう。