
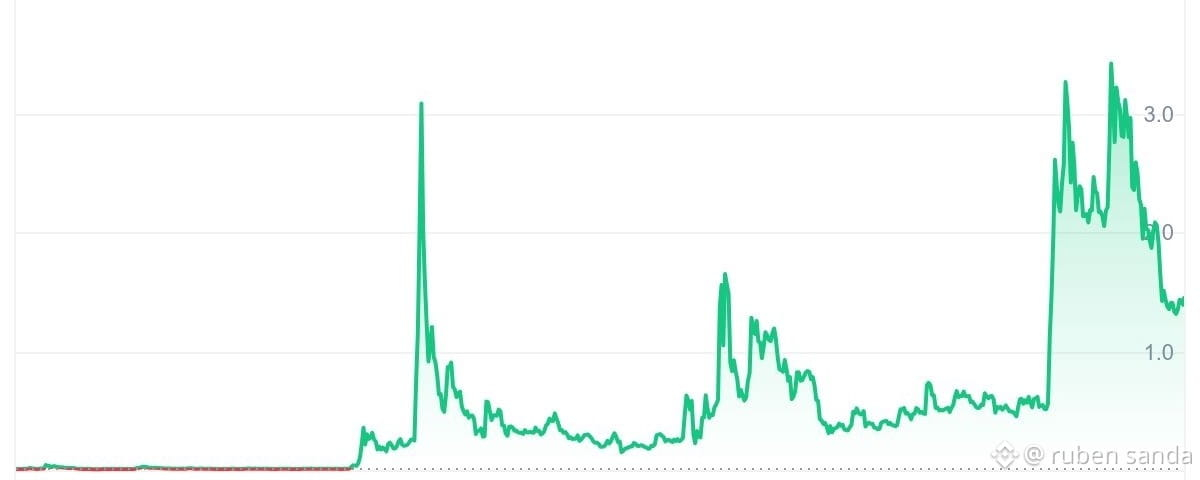
#XRP ⌛️⌛️#LeyCLARITY #ResetZone
📰 2026年5月の重要ニュース
銀行連携: リップルはアジアでの拡大を続けており、最近KBank(韓国)とのデジタルウォレットインフラ構築のコラボレーションが発表されました。
ETFのフロー: アメリカのXRP ETFは、3日連続で資本の正味流入を記録しており、これは機関投資家がこのレベルで蓄積していることを示唆しています。
マクロコンテキスト: 中東の地政学的緊張にもかかわらず、XRPは堅牢性を示しており、年間何兆もの国際送金を行う実用性のおかげで、SWIFTシステムと直接競争しています。
でも、さらに先へ…
XRPを10年後(2036年)に語ると、ブロックチェーン技術はもはや「目新しさ」ではなく、世界の金融システムの「背骨」になるというシナリオが見えてきます。
2036年におけるXRPの成功は、トレーディングのチャートでは測られません。G20の新しい決済標準への統合と、世界の銀行インフラへの組み込みによって評価されます。
🏛️ 未来の3つの柱(2026-2036)
1. 「ノストロ/ボストロ」口座の終焉
今日、銀行は国際決済のために海外口座に何兆ドルもの資金を「滞留」させています。10年後には、XRPレジャー(XRPL)がそのお金をXRPを「瞬時のブリッジ」として使って解放できるようになると見込まれています。もしそうなれば、金融機関によるXRPの需要は常に、そして大規模に発生するでしょう。
2. 実物資産のトークン化(RWA)
2036年には、お金だけでなく送金されます。株式、債券、不動産、コモディティ(商品)もXRPL上で「トークン」として動くようになります。リップルはすでにこの取り組みを進めており、これらの資産が清算されるネットワークになることで、ネイティブ・トークンに計り知れない固有の価値が生まれるはずです。
3. CBDCとの相互運用性
ほとんどの国がすでに中央銀行デジタル通貨(CBDC)を持っているでしょう。XRPはそれらと競合するのではなく、「ユニバーサルな通訳」として機能します。もしデジタルユーロがデジタル円と話したいなら、XRPはその切り替えを3秒で行う最も効率的なブリッジになります。
🚀🚀🌒