Binance Spot | Python | 7 jours | 6 versions
24 avril 2026. Capital de départ : 566 USDT.
Objectif : construire un bot de trading algorithmique entièrement from scratch, l’itérer en live sur le marché réel, et documenter chaque version honnêtement — y compris les pertes.
Voici la rétrospective complète.
🔴 v1 / v2 / v3 — Les fondations (24–25 avril)
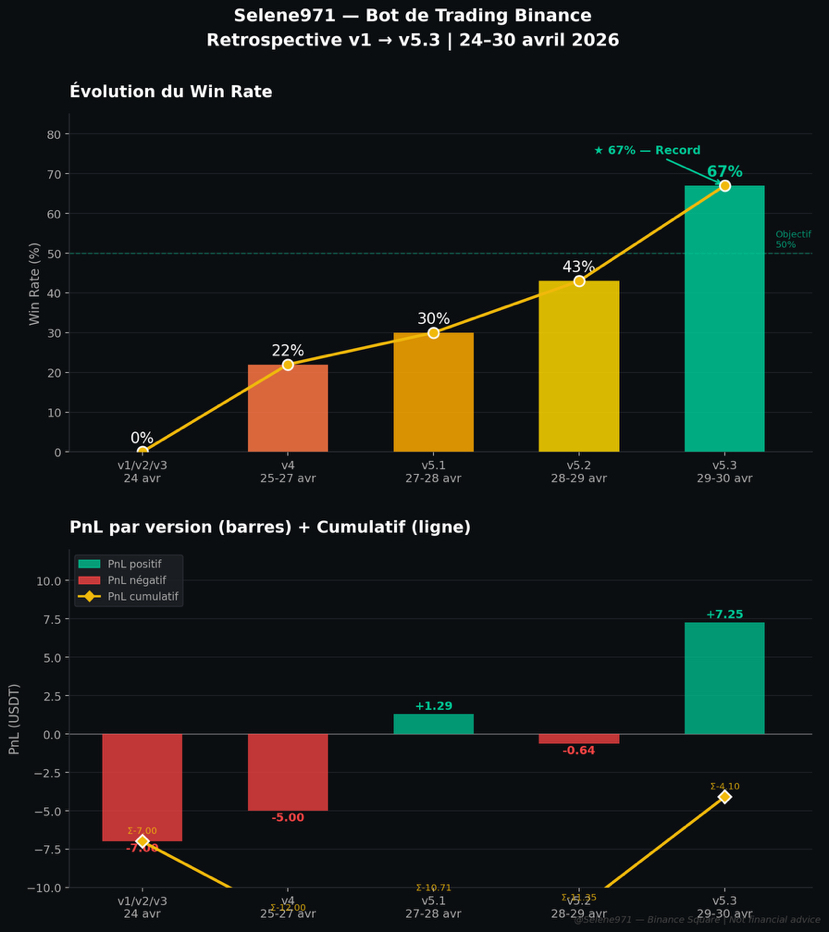
13 trades. 0 gagnant. −7 USDT.
Première architecture : signal RSI + EMA basique. SL trop serré (ATR×1.5), le marché BTC en range serré déclenchait les stop-loss sur du bruit normal. Chaque correction générait une nouvelle version. Rien de rentable — mais le threading dual-loop et la connexion Binance étaient stables.
Win rate : 0%
🟠 v4 — Premier signal positif (25–27 avril)
9 trades. 2 gagnants. −5 USDT.
Introduction du filtre EMA200 4h + ADX. Premier take-profit déclenché en 19 minutes à +0.58% net. Le bot commence à reconnaître les vraies tendances. Mais 10 paires seulement, sizing incohérent, heures de trading non filtrées.
Win rate : 22%
🟡 v5.1 — Élargissement (27–28 avril)
10 trades. 3 gagnants. +1.29 USDT.
Premier PnL positif. Scan élargi à 30 paires, MAX_OPEN_POS relevé. LDO +3.94 USDT, OP +2.19 USDT, ARB +2.11 USDT — les 3 meilleurs trades de l’historique, tous entrés à 22h heure suisse. Signal fort sur les heures de trading.
Win rate : 30%
🟡 v5.2 — Scale-up (28–29 avril)
13 trades fermés. 5 gagnants. −0.64 USDT.
100 paires scannées, 5 positions simultanées. Win rate en hausse mais bot arrêté prématurément par un bug de calcul du drawdown (valeur mark-to-market incorrecte). Analyse des logs → découverte du pattern horaire : 0% de win rate entre 03h et 15h heure suisse, 43% entre 15h et 03h.
Win rate : 43%
🟢 v5.3 — Chirurgical (29–30 avril)
6 trades purs. 4 gagnants. +7.25 USDT.
12 corrections simultanées : filtre horaire 03h–15h bloqué, drawdown mark-to-market corrigé, trailing escalier fixé, cooldown 3h par paire, SL temporel 8h, pause progressive après stops consécutifs, score minimum relevé à 8/10, ADX minimum à 20.
Win rate : 67% | Ratio gain/perte : 2.88× | ROI : +1.34% en 12h
📊 Évolution du win rate
v1/v2/v3 → v4 → v5.1 → v5.2 → v5.3
0% → 22% → 30% → 43% → 67%
🔧 Stack technique
Python | Binance API | Score composite 10 critères | EMA + RSI + MACD + ADX + Volume | Trailing escalier +3% | SL ATR×2 | Groq sentiment gate | 100 paires scannées toutes les 30min
🎯 Objectif v5.4
Valider 67%+ sur 72h de données. Affiner les plages horaires avec le tableau des sessions US. Tester l’augmentation du scan si les filtres tiennent.
7 jours. 6 versions. Chaque perte a servi à quelque chose.
Not financial advice — bot en développement actif.
— Selene971