

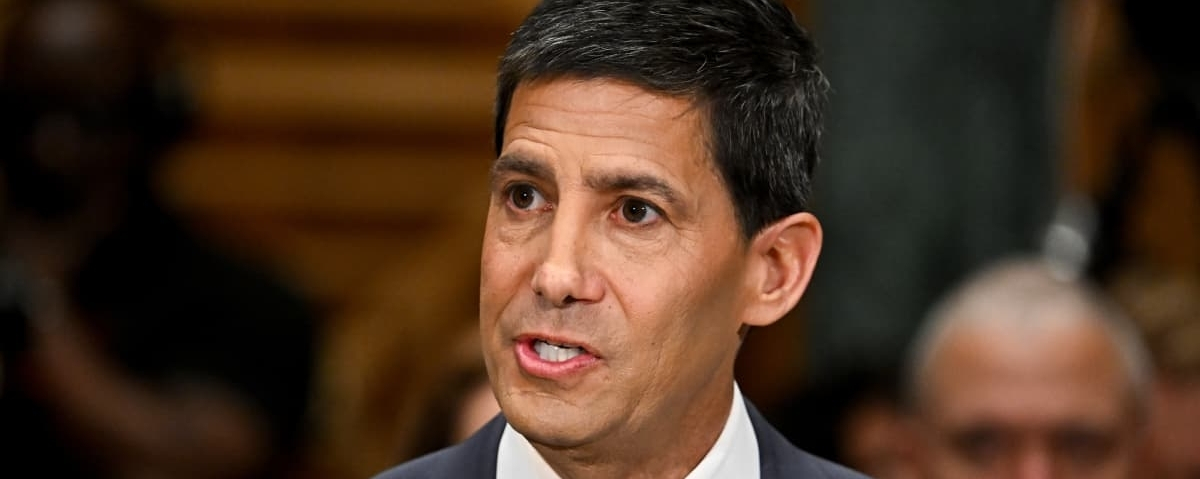

ケビン・ウォーシュがFRBの運転席に座り始めている…まだ公式ではないが、実際にはシフトが既に始まっている👀 トム・ティリスが最後のスイング・ボートを確保したことで、確認はもはや形式的なものに感じられる。
同時に、司法省は静かにジェローム・パウエルに対する調査を終了した。告発なし。騒音なし。混乱なし。まるでクリーンな、ほぼ外科的な退出だ。それだけでも、ルーチンのリーダーシップ変更以上の何かを示唆している — これは権力の協調的な移行に見える。
そして、市場は非常に注意深く見ているべきだ。
パウエルは安定を体現していた。予測可能な政策。緩やかな一歩。市場が自信を持ってモデル化し、価格に織り込めるような、そうしたFRBのリーダーシップだ。
ワーシュの話はまったく別だ。
彼は元FRB理事だ。そうだ、しかし同時にモルガン・スタンレーのベテランでもあり、金融市場と深く結びついていて、強硬なスタンスで知られている。さらに重要なのは、パウエルよりも強い思想的・政治的な足並みの一致を彼が持っていることだ。これが、市場が現時点で織り込んでいない不確実性の層を生み出す。
では、彼が踏み込んでいくマクロ環境を見てみよう:
金利は3.50〜3.75%あたりに落ち着いている
インフレ率は3.3%近辺で推移している
2026年を通じて見込まれる利下げは1回だけ
失業保険申請件数は、静かに上向いている
地政学的緊張が世界的に高まっている
巨大な7,000億ドル規模のAI支出の波が、流動性サイクルを加速させる
さらに、途方もない3兆9,000億ドル規模の債務の“積み残し”
これは穏やかな環境ではない。圧力鍋みたいなものだ。
本当の問題はここだ――市場はすでに「安全なパウエル・シナリオ」を織り込んでいる。ゆっくりで、コントロールされた“滑走路”だ。
しかしワーシュは、そのようなシナリオではない。
つまり、最初の本当の政策シグナル――強気な引き締めでも、想定外の方針転換でも――資産全体で急激な再評価を引き起こす可能性がある。債券、株式、暗号資産――FRBの反応関数が変われば、どれも隔離されてはいない。
方向性は、ほとんど関係ない。上か下か、それが動きはおそらく素早く、激しいものになる。というのも、不確実性プレミアムが突然再び市場に戻ってくるからだ。
そして、市場が織り込んでいるものと、これから来るものの間には、そのギャップがある。それが機会のある場所だ。
要点はシンプルだ。予測可能性が薄れている。ボラティリティが再び戻ってくる。そしてFRBは、もはやオートパイロットではない。
ワーシュは今、ハンドルを握っている。
残された唯一の問題は、彼がどれほど強気に運転することを決めるかだ。