

ハッシュキー・プラットフォーム・トークンはロイヤルティカードのように見える、宝くじのチケットではない
HSKをプラチナフライヤーがステータスについて考えるように考えてみてください。デルタスカイマイルを買うのではなく、デルタに週に一度飛んで得るものです。メリットは積み重なります。ハッシュキー・プラットフォーム・トークンも同じように設計されています。ハッシュキーエクスチェンジでの取引は、HSKを保有しているかどうかに関わらず行われます。今日はHSKは$0.17で、過去最高の$2.56から93.8%下落しています。これは投機的なムーンショットトークンではありません。HSKは、手数料の削減、ステーキング報酬、香港の暗号市場への規制されたオンランプを望むトレーダーがハッシュキーのエコシステムにすでにステークされている場合にのみ、経済的に意味があります。HSKはほとんどのポートフォリオには向いていません。ハッシュキーを通じてすでにボリュームを送っているポートフォリオのためです。
現時点でHSKを保有することによって本当の価値を得るのは誰か
HashKey取引所トークンは、共有されたユースケースを持つ「3-in-1」のプロダクトとして設計されています。
HashKey Chain上のネイティブ・ガストークン(Ethereum Layer 2)。
HashKey Exchangeにおける手数料割引。
アジア最大のステーキング・プラットフォームでのステーキング利回り(AUM 290億ドル)。
それら3つの機能を独立して見れば、月に1〜2回しか取引しない個人トレーダーにとっては合計しても十分になりません。取引の外に現実のユースケースがないのです。低ボリュームのトレーダーでは計算が成立しません。小さな取引に対する一定割合の割引は、数セント程度にしかなりません。他に誰も活動していないチェーンでガスを支払っても、需要はゼロです。そこは現実的であるべきで、そう考えない理由はありません。
香港コンプライアンス・プレミアムは現実のものですが、脆い
Hashkeyの暗号資産取引所は、香港の認可された暗号取引量全体の最大75%を占めていると推定されています。これは特に注目に値します。というのも香港は、デジタル資産分野で機関投資家に受け入れられる規制枠組みを導入した、アジアの数少ない地域のひとつだったからです。HashKeyは2025年12月にIPOを行い、301倍の応募超過がありました。基軸投資家にはUBSとFidelityの両方が入っています。これが意味するのは、伝統的金融が、HSKを通じて中国の産業資本がグローバルなデジタル資産経済へアクセスするための「規制された導管」になると信じているということです。
2026年1月に発表された案件によって、その予測はさらに確かなものになり、銀行顧客がHashKeyのインフラ上でBTCとETHを取引できるようになりました。ドイツ銀行、上海商業銀行、ZA銀行の顧客はいずれも取引が可能です。もしHSKが本当に未来だとしたら、なぜこの機関投資家需要を織り込んだ価格になっていないのでしょうか。理由は、機関投資家はHashKey Exchangeを使ったりクリプトを買うのにHSKトークンを保有する必要がないからです。トークンには特典とガスのユーティリティはあります。ただし独占的なアクセスではないのです。コンプライアンス・プレミアムの大部分はトークンではなくHashKey Groupの株式に向かいます。この区別は、HashKeyプラットフォーム・トークンへの投資を考えている人にとって重要です。
手数料ディスカウントが本当にポジションを正当化するのはいつか
取引所トークンは、ひとつの数学的な概念で上がったり下がったりします。つまり、手数料ディスカウントが、下落していく資産を保有することで生じる金銭的な影響を上回るかどうかです。HSKを保有するコストは最近高くついています。過去30日で24.6%下落、過去90日で35.5%下落しています。HashKeyは四半期の純利益の20%を使ってコインの買い戻しとバーンを行い、ある程度のトークンのデフレを生みます。HashKey上での年間総取引量はHKD 1.2兆超です。ただし、買い戻しが可能なのは取引所が本当に利益を出している場合に限られますが、累積損失のチャートが示す通り、まだそうした状況は起きていません。
取引手数料の計算がHashKey Exchangeユーザーにとって魅力的になってくるのは、月間で約50,000ドルの取引量あたりからです。それ未満では、割引による節約は、HSKの価格変動と比べるとほとんど意味がありません。月間取引量が50,000ドルを超えると、手数料引き下げによる節約が複利のように積み上がり、実質的なコスト削減として使えるようになります。取引デスクがそのラインを超え、すでにプラットフォームを使っている段階では、HSKは「真の投資」というより前払いのサービスクレジットのように感じられます。これは、HSKを自分のポートフォリオの合理的な一部として保有するのか、それともそうでないのかを分ける境界線です。
HSKのステーキングは、BNB・OKB・BGBと比べてどうか
取引所トークンの競争は、混雑したマラソンです。BNBはBinanceのグローバルな流動性プールにアクセスでき、さらにより確立されたバーンの仕組みで動いています。OKBはOKXを通じたデリバティブ優位で勝負しています。両者とも、時価総額に対して取引量がはるかに大きく、より深い流動性を実現しています。HSKの時価総額は5,850万ドルですが、いくつかのペアでの24時間取引額は138,000ドルにとどまり、競合と比べるとマイクロキャップです。
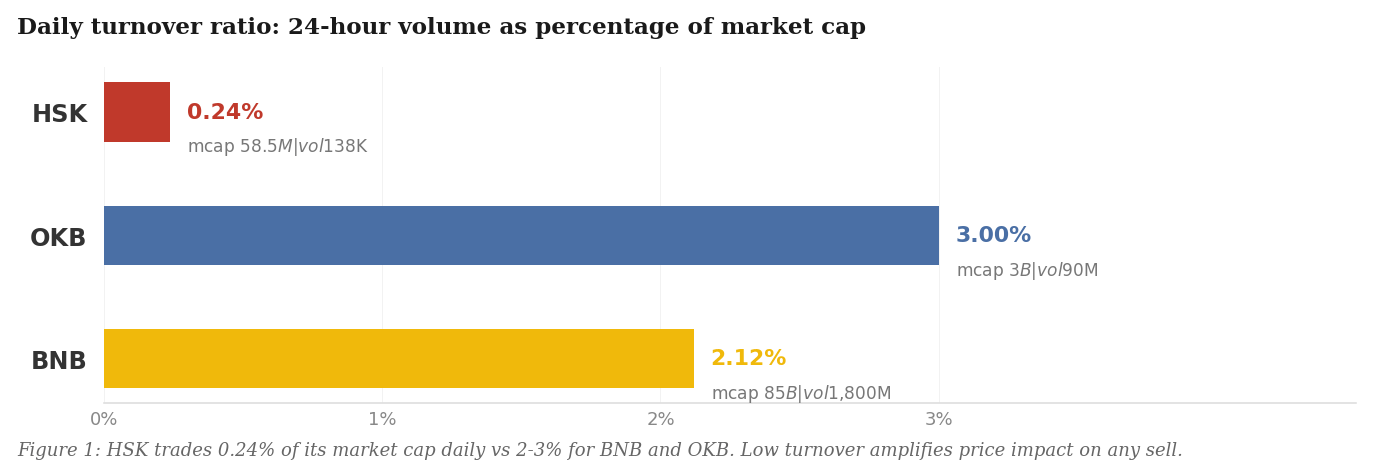
HSKにあって競合にないのは、規制された香港へのエクスポージャーです。コンプライアンス上の制約でBinanceに触れられない機関投資家のデスク、あるいは規制下のポジションを構築したいAPACのファンドにとって、代替はほとんどありません。ライセンスを持つ事業体の中で構築されたHashkeyウォレットと取引所インフラは、BNBやOKBが香港で再現することは不可能です。さらにHSKはHashKey Chain上のガスとしても機能し、取引所ベースのトークン以上のユーティリティを提供しています。その追加ユーティリティが今後の需要を押し上げられるなら、HSKはHashKey Chainの成功と直結して連動することになります。TVLは約196万ドル。HashKey Chainはまだ黎明期と言ってよいでしょう。比較の参考としては、オスモシス・クリプト(osmosis)やイーセナ(ethena)の価格インフラが近いかもしれません。どちらも、同様に初期のDeFi段階を通じて成長する必要がありました。HSKは現時点では、その領域で競合しているわけではありません。
ポジション規模の考え方:プラットフォーム・トークン配分のためのフレームワーク
プラットフォーム・トークンは、全クリプト・ポートフォリオのうち1〜3%を超えてはなりません。以上です。プラットフォーム・トークンは、ひとつの会社の成功に強く依存しがちです。従来の感覚で言えば「クリプトへのエクスポージャー」というより「エクイティ・リスク」に近いものです。HSKの場合は、リスクある資産配分はさらに慎重にすべきです。
現在、総発行上限10億トークンのうち、流通しているのは約3億4500万トークン弱です。固定された将来日付で、655百万トークン弱のプレマインがリリースされる予定で、需要が増えても価格が下がりやすくなる可能性が高いです。さらに、36か月にわたるチーム配分(ベスティング)として30%が設定されており、定期的なペースで供給圧力が生じることが見通せます。これは隠されていません。「彼らがこの悪いことをやるかどうか」という話でもない。これらはトークノミクスに織り込まれている要因です。それを理解し、受け入れ、その前提で規模を決めてください。
月あたりのHashKeyトークン取引量がすでに多く、割引が十分に大きくて取引所を使う価値があるなら、そのポジションはアルファ取引というよりベータ配分のように機能します。その考え方であっても、ポートフォリオ価値の1%を超えてリスクを取らないでください。流動性が低いため高ボラティリティになることを想定し(日次の回転率は約8.56%)、そのリスクを管理するためにストップロスやリバランスを頻繁に行ってください。
HSKの次のサイクルが何に左右されるか
2026年4月、HSKホワイトペーパー2.0が発表されました。ホワイトペーパーは、RWAトークン化サービスに留まらず、プロトコルの利用シーンを拡大し、AIエージェント経済の基盤としての役割まで含めました。HashKey Chainも、Bitcoinをラップし、Chainlink CCIPを使ってエコシステムを他のチェーンへオンランプする意向を表明しています。買い戻しとバーンには、取引所が継続的に利益を出せるなら、トークンをより高いバリュエーションへ向けて加速させる明確な道筋があります。四半期ごとのバーンと、CAEX投資シグナルを通じたベトナムへの継続的な拡大は、大規模普及に向けて長期戦を見ている会社の姿勢を示しています。
HSKトークンの次の真のテストは、ホワイトペーパー2.0の機能が今後数四半期にわたって展開され始めることです。すでにエコシステムにいる長期のHashKeyボリューム・トレーダーは、チェーンが軌道に乗った場合の、非対称的な上振れが期待できるコスト削減ツールとして、HashKeyプラットフォーム・トークンを見なすべきです。その他の人にとっては、香港の規制下クリプトへの野心に対する、その会社固有の賭けであり、その大きさもまさにそれに見合う形で決めるべきです。