


ビットコインが安定しているこの数日間、山寨季に久しぶりの激しいボラティリティが現れた。
流通時価総額が2000万ドル未満のトークンは、数日で三倍、五倍、あるいは十倍に跳ね上がったものもある。重大な進展もエコシステムの突破も、新しい機関の参入もなく、価格はこうして押し上げられた。
この現象には既に説明がある。山寨コインは高Beta資産であり、ビットコインが上がると山寨がさらに速く動く。これは統計的に成り立つが、全てを説明することはできない。高Betaは山寨がビットコインよりも多く上昇することを説明できるが、上昇幅が数十倍違うことは説明できない。この倍率は別の事から来ている。
山寨季指数は現在34、BTCのドミナンスは58.5%。この二つの数字は同時にこの市場が本当の山寨季からまだ相当距離があることを示している。しかし、この山寨季のない市場では、特定のトークンが山寨季に見られるような幅で動いている。
2024年12月から2026年4月まで、ビットコインとイーサリアムを除く山寨コインの総時価総額は、ピーク時の約1.16兆ドルから約7000億ドルへと縮小し、ほぼ40%が蒸発した。時価総額が十分に低くなると、ゲームのルールが変わり、価格は市場の合意ではなく、誰が十分なチップを握っているかによって決まるようになる。
これは超過剰な下落が生み出した穴であり、ブルマーケットから発せられた信号ではない。
山寨は実際に落ちすぎた。
ブロックチェーン分野には51%攻撃の概念があり、ネットワークの算力の半分以上を支配すれば、記録を改ざんしたり、トークンを二重に使ったり、歴史を書き換えたりすることができる。このことの資本バージョンの論理はもっと簡単で、技術や算力は必要なく、ただお金が必要だ。そして、今回の山寨市場は約40%の時価総額を蒸発させ、参入のしきい値を前年比で40%も押し下げた。
2026年4月初旬時点での山寨コインの総時価総額は約7000億ドルで、2024年12月のピーク時約1.16兆ドルから約40%減少した。2025年末を期限とすると、下落率は約44%。二つの基準で測定した時間点は異なるが、方向は一致している。この市場の全体的な体量は、すでにほぼ半減している。
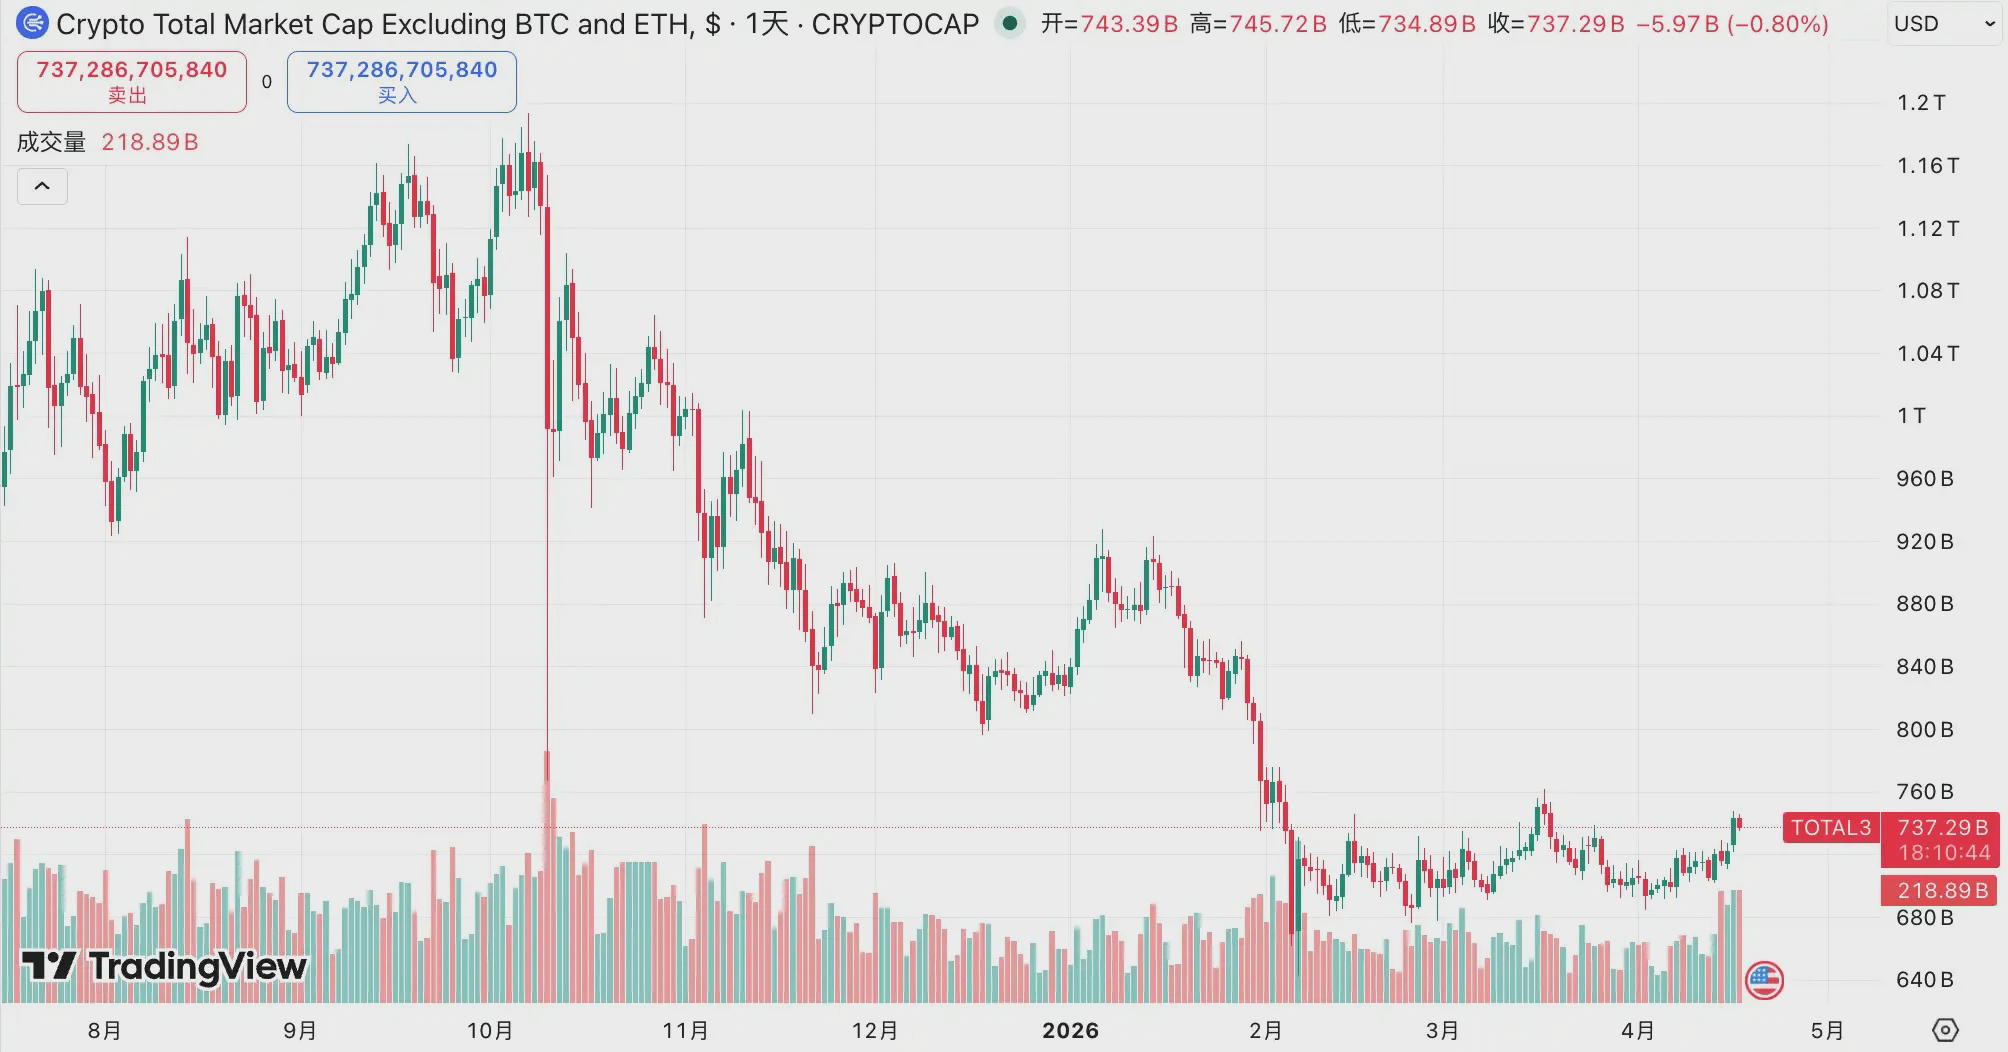
時価総額が半減することは何を意味するのか?1000万ドルが流通時価総額5億ドルの市場では流通量の2%を占め、流通時価総額5000万ドルの市場では20%を占める。門戸が10倍に下がったが、資金の量は変わらない。超過剰な下落の後、コントロールコストが計算可能になった。計算可能であれば、実行可能だ。
この数日間のSIRENトークンの暴騰は、一つの分析ケースを提供している。SIRENは3月下旬に急速に上昇し、注目を集める上昇トレンドを描いた。3月24日、チェーン上のアナリストEmberCNは警告を発した:ある実体がSIRENの流通供給量の最大88%をコントロールしている可能性があり、当時の価格で約18億ドルに相当していた。ニュースが広まり、SIRENは同日2.56ドルから0.79ドルに下落し、70%以上の下落幅となった。価格が急速に逃げる過程で、ほとんど誰も合理的な価格で脱出することができなかった。なぜなら、その価格は決して市場によって形成されたものではなかったからだ。
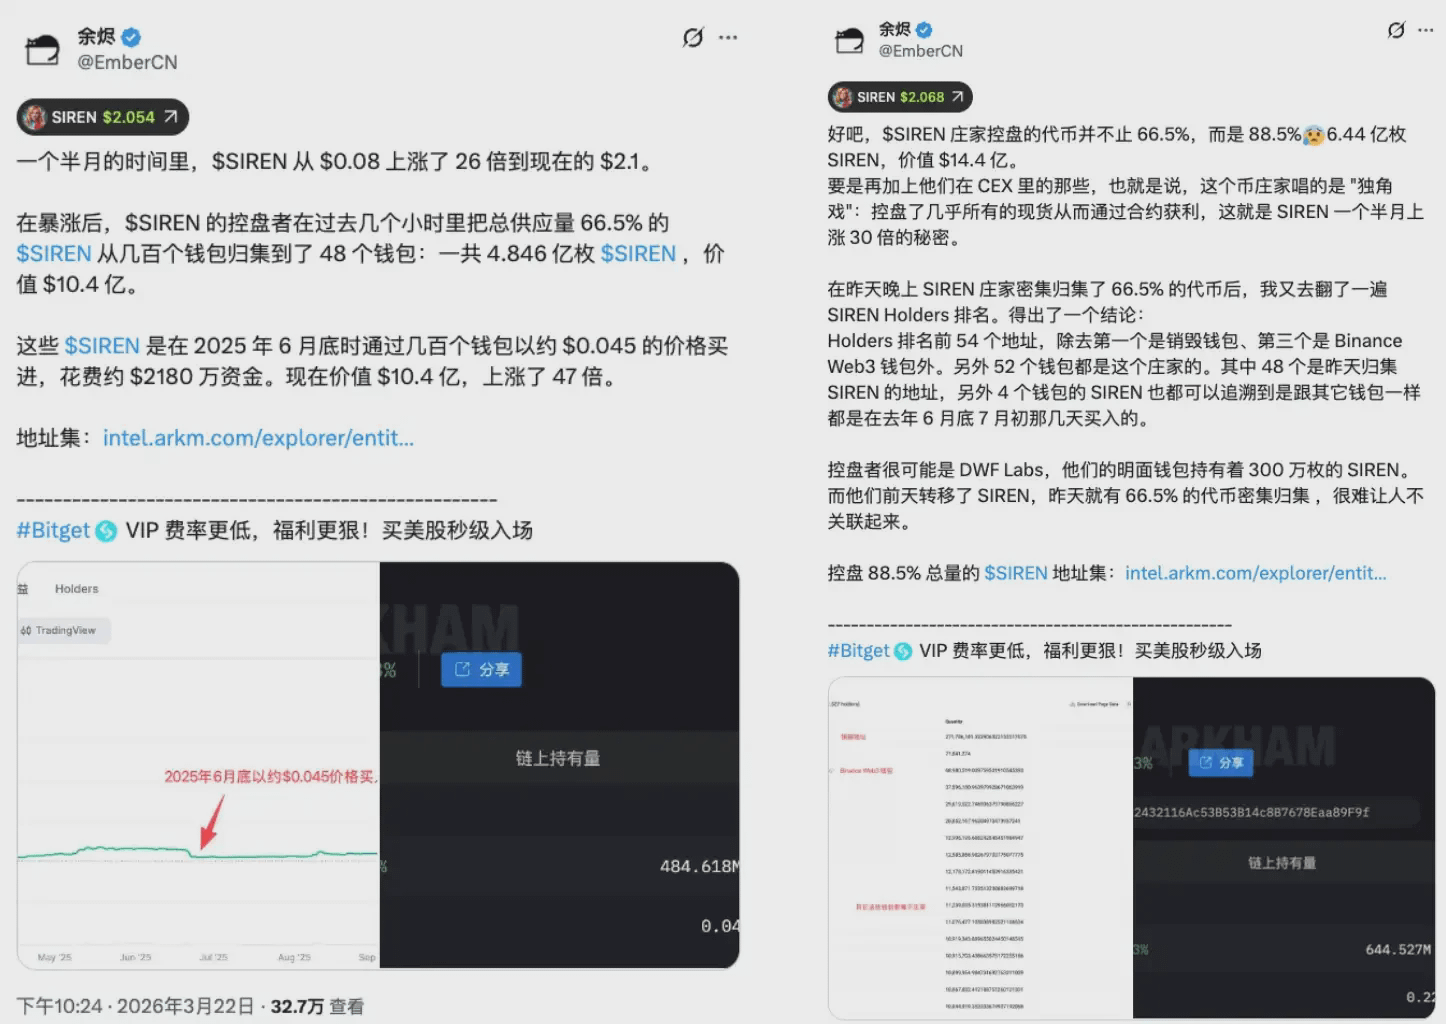
保守的に見積もると、48のウォレットが約66.5%の流通チップを保有している。たとえこの最低基準で見ても、規模が極めて限られたアドレスの集合が、すでに価格の動向を掌握する構造的条件を備えている。価格が形成されたその瞬間から、このゲームの対称性はすでに破れている。個人投資家は自由市場取引に参加していると思っているが、実際には事前に設定された退出パスのある容器に入っている。
SIRENは孤立した事例ではなく、ブラックスワンでもなく、超過剰な山寨の構造的常態だ。深く下落すればするほど、必要な資金は少なくなり、奪われやすくなる。超過剰な下落は割引ではなく脆弱性であり、今回の全体的な時価総額の40%下落は、この脆弱性が市場全体にシステム的に拡大したことを意味する。
ショートは燃料である。
もしストーリーがこれだけなら、ロジックは一方向で、つまり庄家がロックして上昇させて売り出し、個人投資家が受け皿となり、暴落することになる。しかし、超小市値山寨の相場には通常、もう一つの構造が重なっており、ショートが点火材料となっている。
SIRENが価格急上昇中に資金費率が-0.2989%/8時間に達し、年率で約-328%となった。言い換えれば、SIRENをショートしてポジションを保持している場合、8時間ごとにロングに元本約0.3%の資金費用を支払う必要がある。1ヶ月ポジションを持つと、この費用だけで元本の25%以上が消耗され、価格上昇による帳面損失は計算に入れていない。
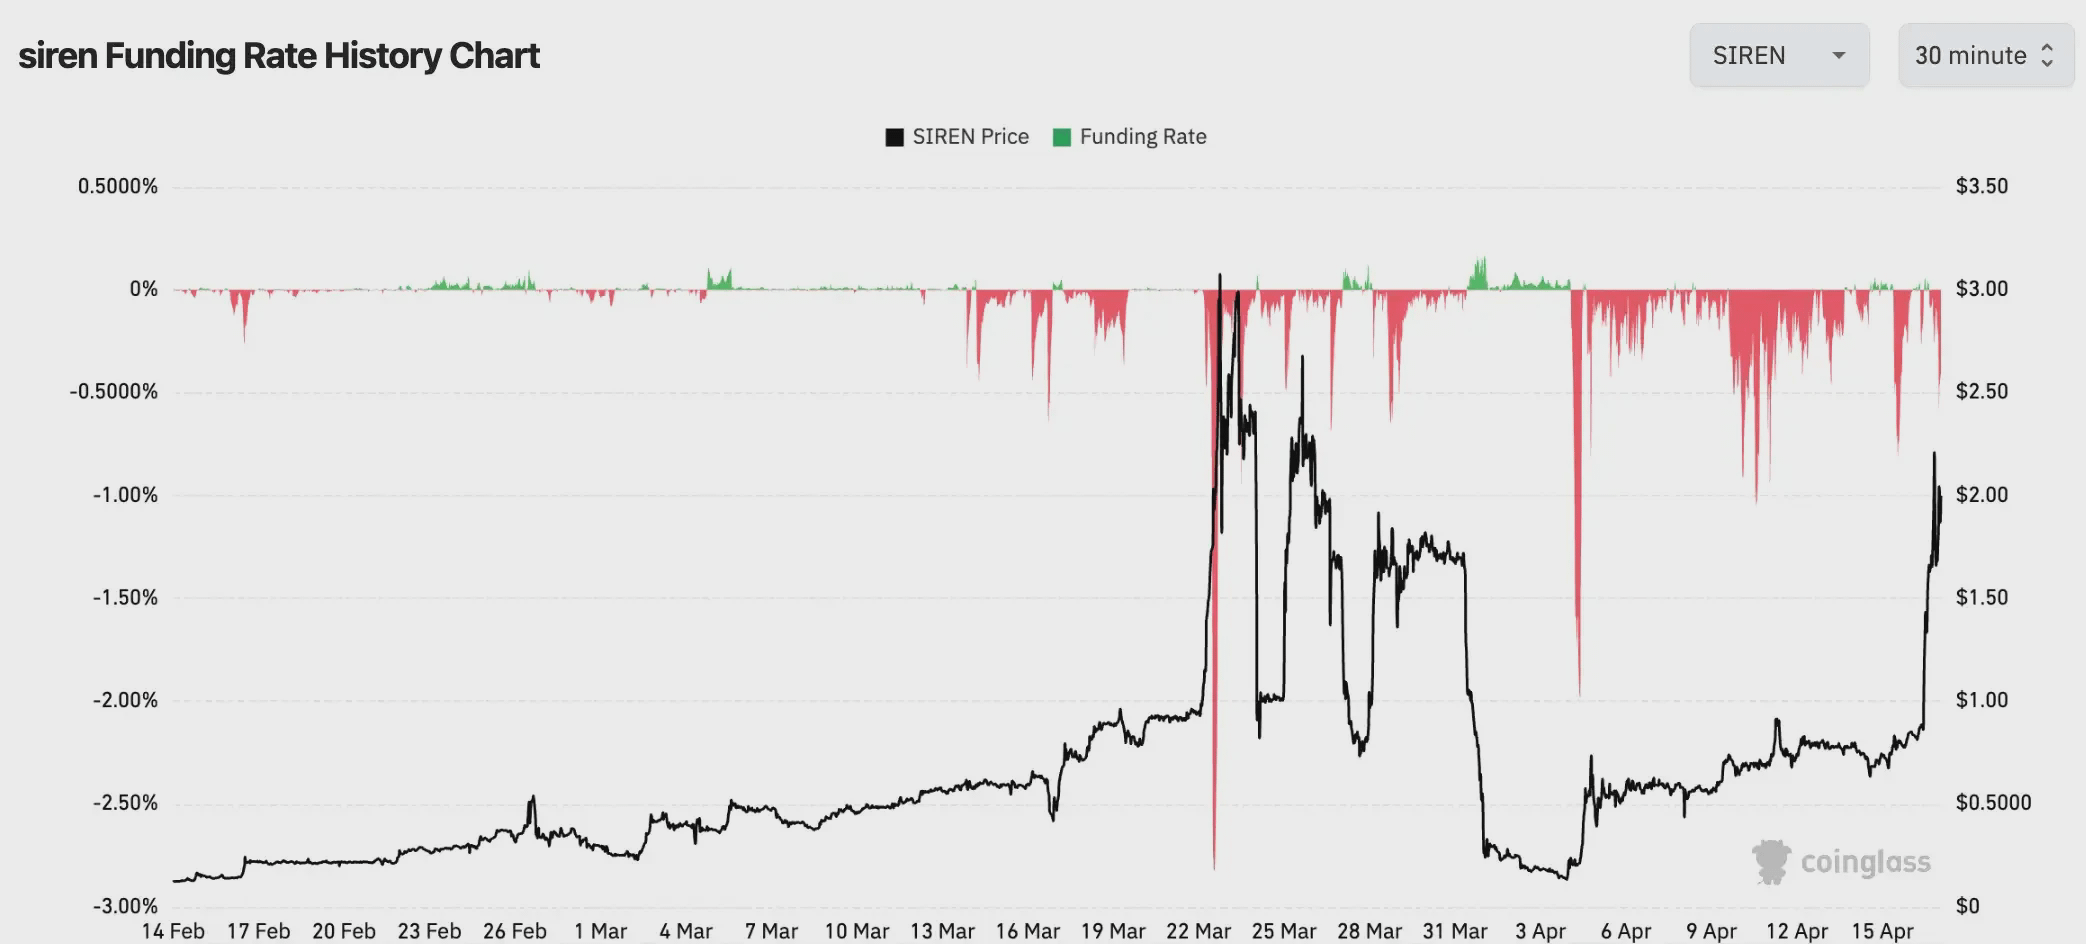
この数字は小市値山寨市場では珍しくない。極端な相場環境下で、一部のトークンは資金費率が一時-0.4579%/8時間にまで低下し、年率で約-501%となった。この水準では、ショートを仕掛ける者が直面するのは方向判断を誤るリスクではなく、マシンにじわじわと磨り潰される確実性だ。最終的に方向が正しかったとしても、正しい日が来る前に消耗してしまうことになる。
山寨が80%上昇したのを見てショートすることに決めたとき、あなたのすべてのショートポジションは対面のロングに金利を支払っている。さらに、価格が上昇し、あなたの強制決済ラインに達すると、システムは市場価格で自動的に買い戻してポジションを決済する。この強制的な買い戻しは、さらなる価格上昇を引き起こす。
逼空の伝導チェーンはこう運用される。価格が上昇し、ショートの帳面損失が発生し、帳面損失が強制清算ラインに達すると、システムは自動的に市場価格で買い戻してポジションを決済し、この買い戻しがさらに価格を押し上げる。より多くのショートが触発され、新たな買いがやってくる。流動性の薄い小市値市場では、どのオーダーもより大きな価格移動を促進し、この連鎖の伝導効率は大市値の対象を遙かに上回る。
ここにはしばしば無視される非対称性がある。あるトークンが90%暴騰したのを見てショートを決めた人は、通常、自分が確率的に正しい判断を下していると思っている。「こんなに上がったのだから、必ず調整が来る」。しかし、高度に集中したポジションでロックされた市場では、この判断は価格の動向だけでなく、8時間ごとに元本の0.3%が流出する資金費用や、一旦強制清算ラインに達した後に発生する受動的な買い戻しによる連鎖反応と対抗しなければならない。この博弈は最初から対称的ではない。
極端な負の資金費率は、このマシンのダッシュボードの読み取り値だ。ショートはすでに完了し、弾薬も装填済み。今、加速的に上昇しているが、向かいにいる人たちには二つの選択肢しかない。清算して退場するか、高値で入場するか。どちらの選択肢も価格にエネルギーを供給している。これは市場の合意によって形成された上昇ではなく、構造的に設計された一方的な消費だ。
新しい資金のない賑わい。
BSCチェーンの単週DEX取引量は前年同期比で97%増、山寨季指数は34/100、BTCのドミナンスは58.5%。この3つの数字は同時に成り立つこともあれば、矛盾することもある。
チェーン上の熱気は確かに存在するが、後の二つの数字は、この市場が依然として「ビットコイン季」にあることを示している。主流の山寨コインの半数にも満たないものがビットコインを上回っており、主導的な資金はビットコインに高度に集中していて、外に拡散する程度には至っていない。しかし、三つの数字は同じ現実を指し示している:これはストック資金が加速的に流通しているのであって、新しい資金が入っているわけではない。賑わいは本物だが、賑わいは拡張を意味するわけではない。
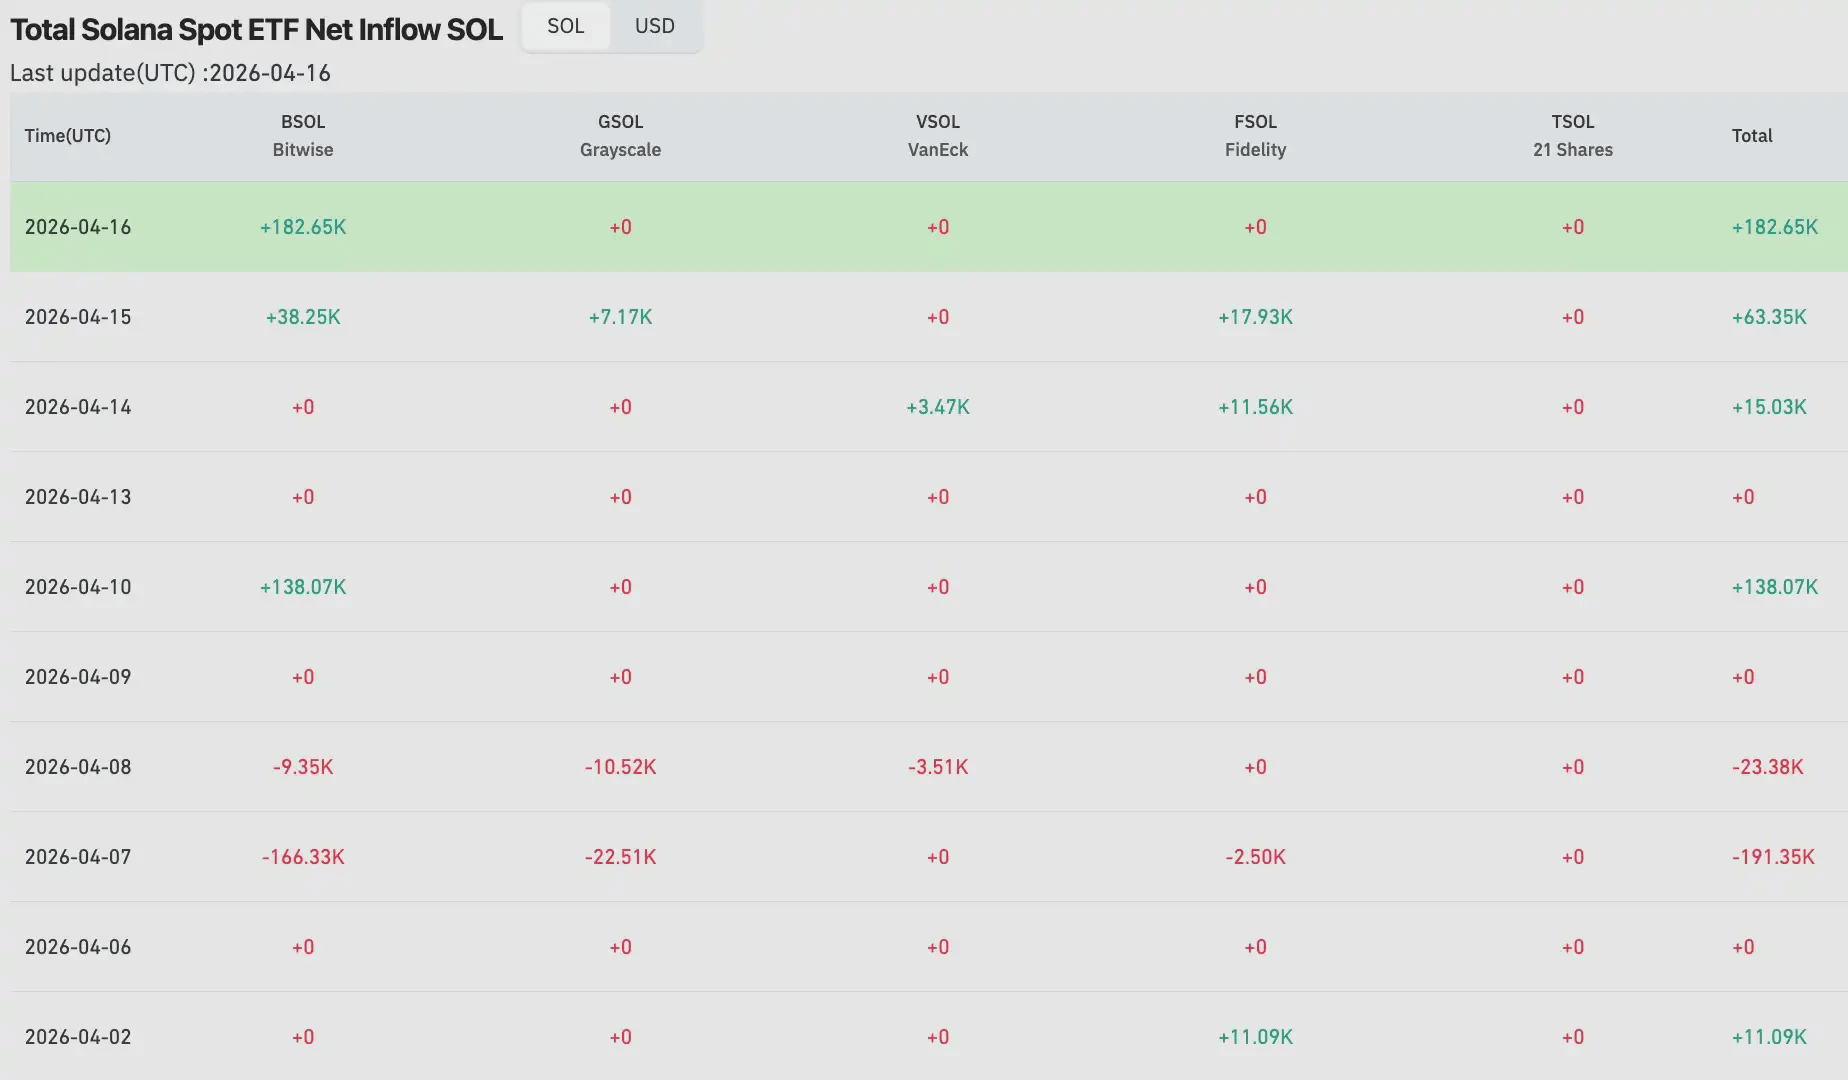
機関資金の動向は証拠を提供している。4月初旬、Solana ETFの単日純流入はゼロになり、3月30日には620万ドルの純流出を記録、XRP ETFは月初に持続的な純流出を続け、4月2日には約6.46万ドルの微量流入のみ、イーサリアムETFは4月6日に1.2億ドルの単日純流入があったが、前日に7100万ドルが先行流出していた。機関資金の山寨方向における全体的な構図は、観望であり、循環ではない。
2021年の本当の山寨季と比較すると、差は構造的なものだ。あの一連の流れでは、年初から5月にかけてBTCのドミナンスが70%を超え、40%を下回り、最低39%に達した。資金はビットコインと山寨の間で明確に循環しており、山寨季指数は一度90を超えた。これはマクロ流動性の氾濫によって推進された全面的拡張であり、DeFiの夏の余温が残り、個人投資家のFOMOが大規模に入場し、安定コインの発行量が同時に急速に膨張し、増加資金が全エコシステムに絶えず流れ込んでいた。今日の34ポイントと58.5%は別の光景であり、エンジンはまだ予熱中で、全速運転には遠い。
ここにこのサイクル特有の変数がある。ETFを通じて市場に入る機関資金は、資産配分の内部ロジックに従っており、暗号市場の感情ロジックではない。機関は「ビットコインのポジションをX%に調整する」ことを行っているのであって、「山寨季が来たので山寨を増やす」ことではない。この資金は構造的に山寨市場に自発的に循環することはなく、明確な指示が出されない限り、2021年と2026年の根本的な構造の違いとなる。2021年に入ったお金には大量の「熱いところに向かう」個人資金が含まれていたが、今日の機関の資金はアンカー型で、パスは固定されており、市場の感情に流されることはない。
チェーン上の取引量が+97%の賑わいは本物だが、新しい資金がない市場はゼロサムゲームだ。各勝者の利益は、別のプレイヤーの損失に対応しており、全体のプールの総量は増えない。ストックゲームは崩壊するとは限らないが、このゲームの構造を決定し、賑わいはすでに場にいる人々、すでにチップを持っている人々にしか属さない。そして後から入ってくる人は、大抵は自分の資金を使って他人の売り出しを完了する最後の1マイルをこなしている。
尾声。
冒頭のデータを振り返ると、ビットコインは4日間で約0.85%上昇し、特定の小市値トークンは同時に数倍に跳ね上がった。今、あなたにはフレームワークがある。ビットコインの上昇は一つのことで、マクロ環境は息を潜め、機関資金は水位をテストしており、市場は次の明確な信号を待っている。山寨の暴騰は別のことであり、超過剰な下落の後に低時価総額が構造的な穴を生み、少量の資本が薄い流動性の容器の中で価格を動かした。極端な負の資金費率はショートをロングへの燃料に変えた。二つの事象が同時に発生しても、それが同じ話を語っているわけではない。
山寨季指数は34、BTCのドミナンスは58.5%。2021年の歴史的基準で見ると、このマシンはまだ予熱プログラムすら完了していない。BTCのドミナンスは58%から当時の約39%に落ちる必要があり、機関資金は「ビットコインの配置」から「暗号資産のポートフォリオ構成」へと拡張されなければならない。増加資金は高値でのキャッシュアウトをせずに持続的に流入しなければならない。これらのいずれも、一つのストップ高で解決できることではない。
このマシンの中には二種類の人がいる。一つは誰のために運転しているのかを知っている人、もう一つはそれを運転するための燃料だ。
BTCの上昇は信号であり、山寨の暴騰はエコーだ。この二つを明確に分けることで、機械によって事前に設計された選択から外れた選択ができるようになる。