


原文作者:クロード、深潮 TechFlow
導入:S&P 500のCAPE比率は39に達し、2000年のインターネットバブル以来の最高水準です。「バフェット指標」が230%を突破し、歴史的な新高値を記録しました。前十大構成銘柄は指数の重みを超えて35%を占め、市場の集中度は現代金融史で前例のない範囲に達しています。複数の評価指標が同時に過熱信号を発信していますが、ウォール街の見解には深刻な相違があります:一方はAIの利益成長がプレミアムを支えていると考え、もう一方はこれがバブルの頂点のクラシックな特徴であると考えています。
S&P 500は非常に珍しい状態にあり、ほぼすべての主流評価指標が同時に赤信号を点灯させています。
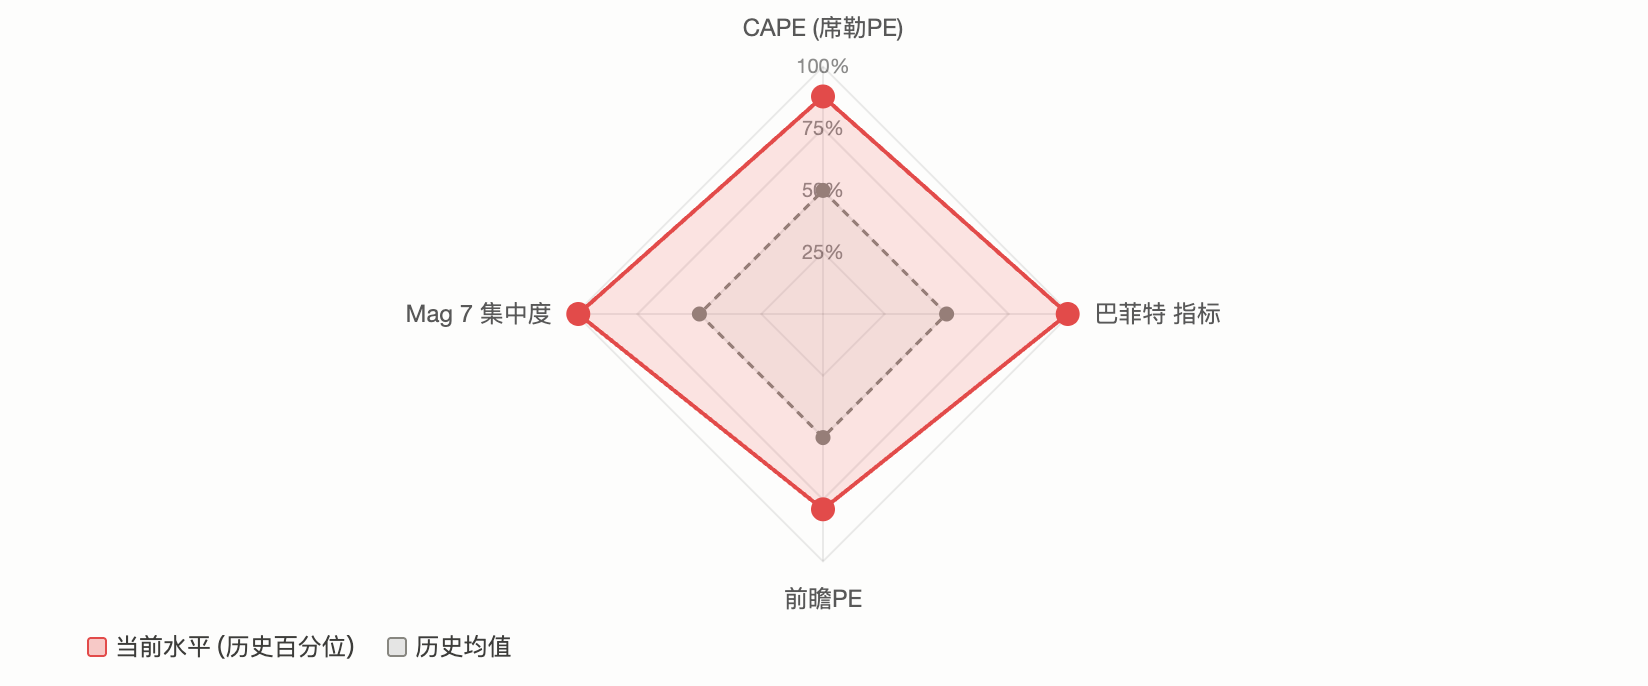
CAPE(シラー市盈率)が40に迫り、インターネットバブル以来の最高水準です。「バフェット指標」(時価総額/GDP比率)が230%を突破し、歴史的な記録を更新しました。前十大構成銘柄は指数の重みを超えて35%を占め、市場の集中度は現代金融史上前例のない範囲に達しています。Redditコミュニティのr/stocksの1つの投稿は、現在の市場を「史上最も過度に拡張された状態」と定義し、2100を超える「いいね」と640のコメントを集め、議論の焦点は核心的な問題に集中しています。
これは牛市のピークを示す信号なのか、それともAI主導の「新しいパラダイム」の始まりなのか?
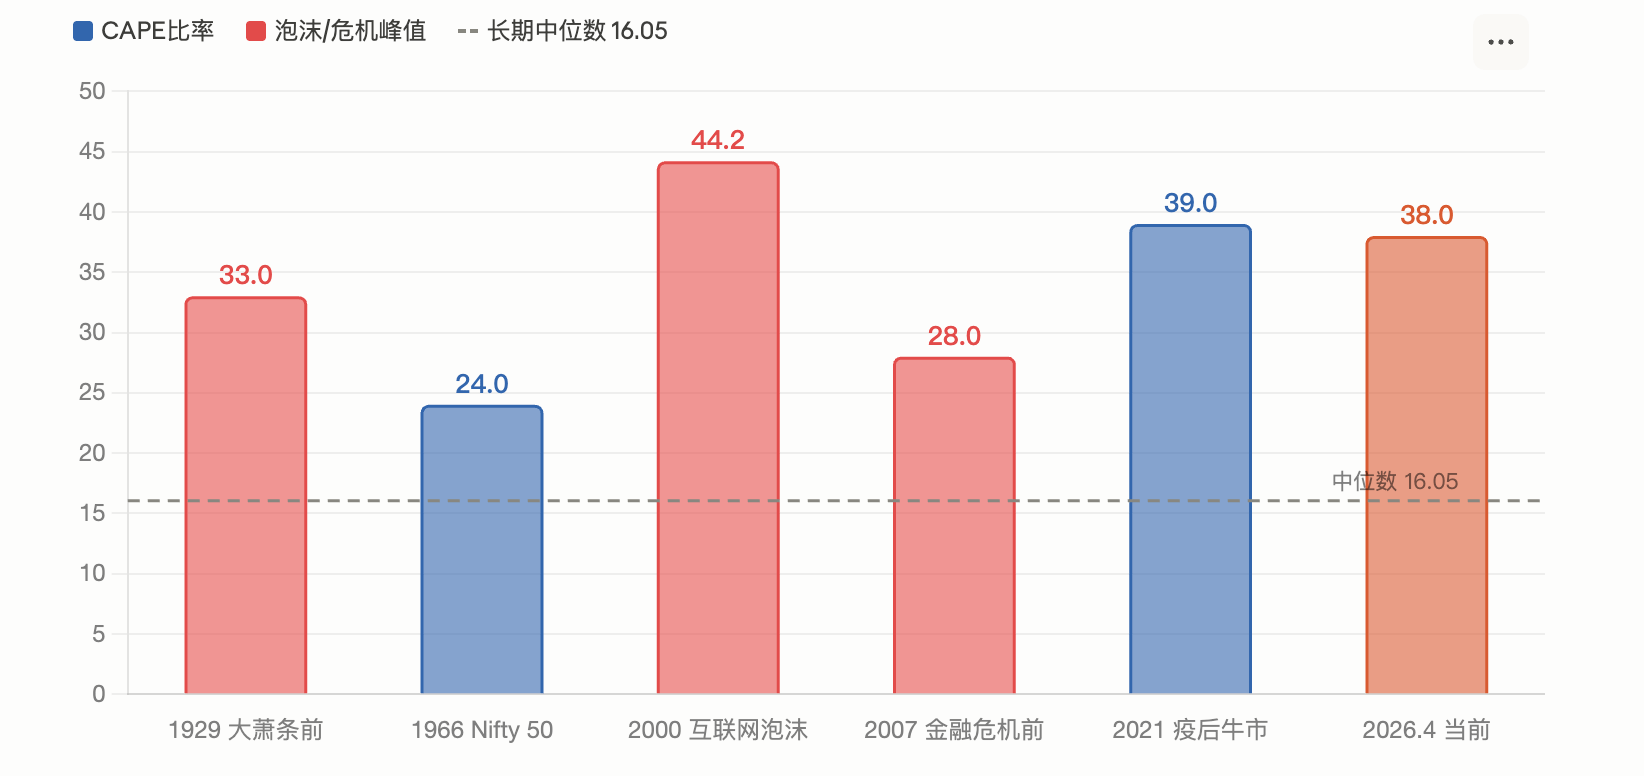
CAPE比率は39に達し、2000年のインターネットバブルのピークに次ぐものです。
シラー市盈率(CAPE)はノーベル経済学賞受賞者ロバート・シラーによって開発された評価指標で、過去10年間のインフレ調整後の平均利益を用いて市盈率を計算し、短期的な経済サイクルの干渉を排除することを目的としています。
Motley Foolの3月の報告によれば、S&P 500のCAPE比率は2月に39.2に達しました。GuruFocusの4月1日のデータによれば、この指標は38.66です。両方の数値は歴史的に第2位で、2000年のインターネットバブルのピーク時の44.2に次いでおり、長期的な中央値はわずか16.05です。
歴史的に、CAPEは類似の高水準で二度現れました:1920年代末(その後大恐慌が発生)と2000年(インターネットバブルが崩壊した後、S&P 500は2年半で49%暴落)。シラーの研究モデルによれば、現在のCAPE水準に対応する将来の年率リターンは約2%に過ぎません。
Motley Foolの分析によれば、シラー本人はCAPEが25を超えると懸念を表明しており、1881年以来この水準を超えたのは1929年、1999年、2007年前後の3回だけだと考えています。
ただし、IndexBoxの報告でも、高CAPEが直ちに崩壊を意味するわけではないと認めており、2023年末に30を突破した後、市場は40%以上上昇しました。
「バフェット指標」が230%を突破し、半世紀以来の最高記録を更新しました。
バフェットは2001年の(フォーチュン)雑誌のインタビューで、時価総額/GDP比率を「評価を測るための最良の単一指標」と呼びました。彼は当時、75%-90%が合理的な範囲であり、120%を超えると市場が過大評価されていると提案しました。
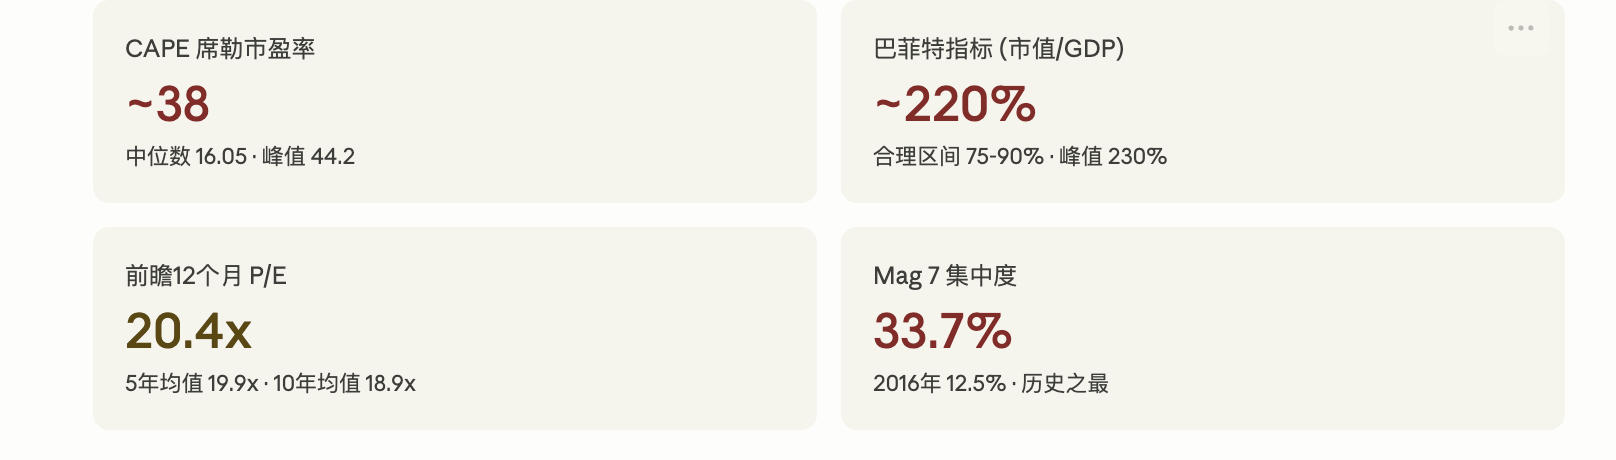
Advisor Perspectivesのデータによれば、2026年初頭にこの指標は一時230.3%に達し、記録的な最高水準で、トレンドラインを約2.09標準偏差上回り、「深刻な過大評価」と定義されています。3月の最新の読数は227.5%に減少し、依然として歴史的な第2位の水準です。GuruFocusはこの比率に基づき、今後8年間の米国株の年率リターンを約-0.3%と推測しています。
GuruFocusの4月14日のデータによれば、この比率は219.5%です。批評家はこの指標が二つの構造的変化を十分に考慮していないと指摘しています:一つはアメリカ企業の利益率が歴史的な中心から大幅に引き上げられたこと、二つ目はアメリカの大企業の収入がますます海外から得られていること(市場価値を押し上げるが国内GDPには反映されない)。しかし支持者は、トレンドを除去した後でも、現在の読数は歴史的な極端な範囲にあると見ています。
市場の集中度は現代史で最高で、Mag 7の占有率は30%を超えています。
評価は問題の一つの次元に過ぎません。市場の構造的リスクも同様に不安をもたらします。
AhaSignalsの4月13日のデータによれば、S&P 500の前十大構成銘柄は指数の重みの35.59%を占め、前五大は25.97%、「七巨頭」(Magnificent 7)は30.44%を占めています。この機関が編纂した総合集中度リスク指数(ACRI)の読数は81/100で、「臨界」レベルにあります。Motley Foolの4月のデータによれば、Mag 7はS&P 500内での重みが2016年の12.5%から現在の33.7%に上昇しました。
CNBCの2025年12月の報道は、Kathmere Capitalの最高投資責任者ニック・ライダーの警告を引用しています:投資家は依然としてMag 7に過度に集中しており、彼はアメリカの大盤成長株の外で幅広く分散投資することを提案しています。Yardeni Researchの社長エド・ヤーデニも同時期に投資家にMag 7を低配分し、「他の493株」(Impressive 493)を過剰配分するように勧めています。
集中度がもたらす実際のリスクは:少数の株式が指数の動きを支配する際、それらの下落が不均衡に全体市場を引きずり下げることです。2026年第一四半期ですでにこれが初期的に検証されています。24/7 Wall Stの報道によれば、マイクロソフト、アマゾン、エヌビディアは年内にそれぞれ約20%、9%、6%下落し、市場価値加重のS&P 500は約4%下落しましたが、等 weighting S&P 500(RSP)は同期間に若干のプラスを維持しました。
二つの陣営が対立しています:「歴史の再演」か「今回は違う」か。
これらのデータを前に、ウォール街の見解には鋭い相違が生じています。
弱気派の核心的な論拠は評価の平均回帰です。GMOの共同創業者であるジェレミー・グランサムは、最新の研究で現在の市場をAI主導の大規模バブルと明確に定性しました。彼は、現在のAI投資の実際の収益は資本支出の規模に遠く及ばないと指摘しています。OpenAIは、2026年の運営損失が170億ドルに達し、2027年には350億ドルに拡大すると予測しています。GMOは、バブルの頂点のクラシックな信号(投機的株の崩壊、優良株の大幅なアウトパフォーム)はまだ全面的に現れていないが、これはバブルがまだ頂点に達していないことを意味するにすぎず、バブルが存在しないわけではないと考えています。
IO Fundのサイクル分析も慎重な傾向があります。この機関の報告によれば、2026年はGann 60年大サイクルと4年大統領周期の交差ウィンドウにあり、Mag 7の各株はすでに2025年7月から2026年2月の間にピークを形成しており、指数が最後の新高値を創出した際にはコア構成銘柄が静かに回落しています。これは「牛市の終わりのクラシックな警告信号」です。
強気派は利益のファンダメンタルを強調しています。FactSetの4月のデータによれば、S&P 500の予想12ヶ月市盈率は20.4倍で、10年平均の18.9倍を上回っていますが、2025年末の22倍からは後退しています。アナリストはS&P 500が2026年全体で17.6%の利益成長を予測しており、この期待が実現すれば、高評価はある程度消化される可能性があります。
フィデリティのグローバルマクロリサーチディレクター、ジュリアン・ティマーの判断は比較的穏やかです:イランの紛争以来、S&P 500の最大の下落は10%未満であり、この下落幅は歴史的に平均して毎年1回発生します。利益予想は依然として17%の年率成長を維持しており、地政学的なヘッドラインの実質的な影響はまだ受けていません。
モルガン・スタンレーの投資管理チームも2026年の展望で、多くの牛市が5年から7年続くことを指摘しており、歴史的に牛市の4年目には正のリターンが記録されています。同社の非米国株の割り当て比率は歴史的な高水準に達しています。
ブラックロックは、2025年のテクノロジー株の上昇は主に利益成長によって駆動されており、評価の拡張ではないと述べており、現在の評価は成長予想に基づいて合理的であるとしています。
地政学的衝撃を重ねて:イラン戦争とスタグフレーションリスク
評価に関する議論の他に、マクロ環境が追加の不確実性をもたらしています。
イランの紛争が石油価格を1バレル100ドルを突破させ、S&P 500は3月に一時200日移動平均線を下回りました。FinancialContentの報道によれば、連邦準備制度は3月の会議で「ハト派のまま」を維持し、更新された金利点図は2026年の残りの期間に再度利下げが1回あると予測しています。UBSは3月17日の報告で、最近の変動を「高評価の必要なリセット」と定性し、年末7700ポイントの目標価格を維持しました。
ゴールドマン・サックスは今後12ヶ月のリセッションの確率を約30%に引き上げました。これは評価指標の警告と共鳴しています:経済のリセッションと高評価が同時に発生した場合、S&P 500の歴史的な平均的なピークから谷への下落幅は32%です。しかし、利益が継続的に成長すれば(FactSetの合意予想は17%)、大幅な調整は歴史的に大きな幅が限られており、回復も早いことが多いです。
投資家にとって、信号レベルでの矛盾は非常に明確です。長期的な評価指標はほぼ全面的に赤信号を灯していますが、短中期の利益データは依然として強いです。市場は「評価が悪い」と「利益が良い」の交差点に達しています。結果は、AIの資本支出が持続的な利益に変わるか、地政学的ショックが最終的にリセッションに繋がるかに依存します。