


こんにちは、兄弟たち、私はB兄さんです。前回は「料金アービトラージ」を学びましたが、今日はもう一つの兄弟、「循環貸出アービトラージ」を学びます。これはまた高等スキルで、名前からしてもお金を稼ぐものですよね?その通り、本当にそうです。ただし、不慣れな場合は大きなポジションを取らないようにし、必ず熟練した後に取引量を増やしてください。
今日のこの文章は長い間書いていました。文字数が少し多いですが、あなたが最後まで読めれば95%の人に勝てます。ノートを持って、出発しましょう~
一:循環貸出アービトラージとは?
循環貸出アービトラージ(「再帰的借入」や「循環担保」とも呼ばれます)は、本質的にはDeFi貸出プラットフォームのルール「レバレッジをかけて利益を得る」を利用することです。核心的な前提は一つだけです:資産を預けることで得られる利益(利息 + プラットフォームの報酬)が、資金を借りるコスト(利息)よりも高い場合、繰り返し操作することで元本が「より多くの資産を引き出す」ことができ、より多くの利益を得ることができます。
簡単な例を挙げましょう:例えば1000米ドルを預けて毎日1元を稼ぎ、1000米ドルを借りて毎日0.5元を支払うと、「1000を預けて800を借りて再預けする」ことは、1000の元本で1800の資産をコントロールすることに相当し、毎日純利益(1800×0.1% - 800×0.05%)=1.4元を得ることができ、元々の利益より40%多くなります。
ここに覚えておくべき3つの重要なルールがあります:
必ず超過担保を行う必要があります:借りたお金は担保の価値を超えてはならず、例えば120米ドルの資産を担保にして、最大で100米ドルを借りることができます(プラットフォームは通常120%-150%の担保率を要求します);
レバレッジには上限があります:「貸出価値比率(LTV)」によって決定されます。例えば、LTV=80%の場合、100米ドルの担保で最大80米ドルを借りることができ、理論上の最大レバレッジは1÷(1-80%)=5倍です;
収益は「利ザヤ + 報酬」に依存します:プラットフォームはよくトークン補助を発行します(例えばAaveはAAVEを発行し、VenusはXVSを発行します)。この部分はしばしば収益の核心であり、例えば資産を預けて2%の利息を得て、5%のトークン報酬を得て、資金を借りて3%の利息を支払うと、実際に1米ドルあたり毎日0.04米ドルの純利益を得ることができます。
二、主流プラットフォームの比較:2025年にはどこを選ぶべきか?
プラットフォームのルールは異なり、収益とリスクも異なります。適切なプラットフォームを選ぶことで、無駄な道を避けることができます。これは2025年の最も主流な4つのプラットフォームの比較(データは2025年10月まで):
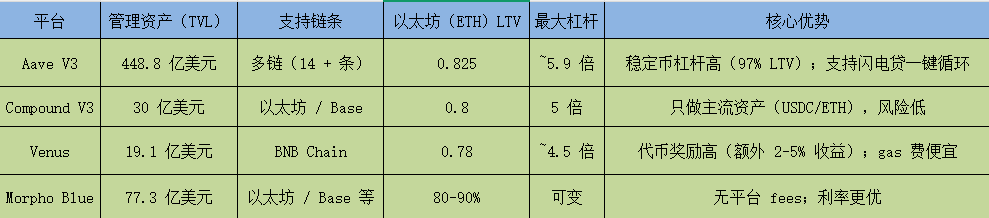
簡単に言うと:初心者は安定した選択としてAave/Compoundを選び、ガス代を節約し、高い報酬を得たい場合はVenusを選び、専門的な人は柔軟性を追求してMorpho Blueを選ぶ。
三、実戦:イーサリアムAave上での操作方法は?
理論を理解するだけでは不十分で、実際の操作は何段階かに分かれます。「1 ETH(仮定値3000米ドル)を使ってAave V3で5倍のレバレッジをかける」という例で、プロセスを一通り案内します:
準備作業:
1つのウォレット(例えばMetaMask)、その中に1 ETHと少量のETHをガス代として用意する;
監視ツールの1つ(例えばDeFi Saver、自動的にリスクを通知することができる)
具体的なステップ(5回の循環)
第1ラウンド:初期預金 + 初回借入
1 ETHをAaveに預けると、プラットフォームは「aETH」というトークンをあなたに提供します(あなたの預金を代表し、利息を得ることもできます);
この1 ETHを担保にして、最大で3000×82.5%=2475米ドルを借りることができ、実際には2400 USDCを借りています(安全マージンを残し、清算を避けるため);
この時:担保1 ETH(3000米ドル)、借入2400 USDC、ヘルスファクターは約1.25(高いほど安全で、1未満になると清算されます)。
第2ラウンド:通貨を交換して再預金し、担保を拡大
借りた2400 USDCをUniswap(分散型取引所)でETHに交換し、0.3%の手数料を差し引くと、大体0.8 ETHに交換できる;
この0.8 ETHを再度Aaveに預けると、総担保は1.8 ETH(5400米ドル)に変わり、最大で5400×82.5%=4455米ドルを借りることができ、以前より2000米ドル多くの借入限度が増えます;
再借入1920 USDC(同様に安全マージンを残します)。
第3-5ラウンド:操作を繰り返し、目標レバレッジに近づく
第3ラウンド:1920 USDCを0.64 ETHに交換して預け入れ、総担保2.44 ETH、再借り入れ1450 USDC;
第4ラウンド:1450 USDCを0.48 ETHに交換して預け入れ、総担保は2.92 ETH、再借り入れ1100 USDC;
第5ラウンド:1100 USDCを0.37 ETHに交換して預け入れ、総担保は3.29 ETH。
最終結果
総担保:約5 ETH(15000米ドル);
総借入額:約12000米ドル(4 ETH相当);
自分のお金(純資産):依然として1 ETH(3000米ドル);
実際のレバレッジ:5倍、ヘルスファクター1.1-1.2(安全だが警戒が必要)。
その後のモニタリングと退出
毎日ヘルスファクターを確認:1.2未満になると担保を少し追加するか、一部の借金を返済する
退出したいときは:「借入金を返済→担保を引き出す」という逆順で操作し、Aaveを使ってフラッシュローンで循環を解除することもできます。
四:収益計算
プロセスを見るだけでは不十分で、実際にいくら稼げるかを知る必要があります。以下は2025年の実際の収益事例で、異なるプラットフォームや異なる資産の収益差は非常に大きいです:
ケース1:Aave ETH循環(5倍レバレッジ)
初期投資:1 ETH(3000米ドル);
収益ルール:ETHを預けて2%の利息を得て、5%のAAVE報酬(合計7%)、USDCを借りて4%の利息を支払う;
日々の収益:(5 ETH×3000×7%÷365) - (12000×4%÷365)≈2.76 - 1.28=1.48米ドル;
年率:1.48×365÷3000≈18%;
重要:AAVEトークン報酬が70%を占め、主要な収益源です。
ケース2:Compound USDC循環(4.6倍レバレッジ)
初期投資:1000 USDC(ステーブルコイン、価格は変わらない);
収益ルール:USDCを預けて3.18%の利息を得て、0.93%のCOMP報酬(合計4.11%)、USDCを借りて2.39%の利息を支払う;
年収:(4600×4.11%) - (3600×2.39%)≈189 - 86=103米ドル;
年率:10.3%;
メリット:ステーブルコインは変動がなく、ほとんど清算されることはなく、保守的な投資家に適しています。
ケース3:Venus BNB循環(4倍レバレッジ)
初期投資:1 BNB(600米ドル);
収益ルール:BNBを預けて4%の利息を得て、6%のXVS報酬(合計10%)、USDCを借りて1.5%の利息を支払う;
月度收益:約 60 米ドル(XVS 報酬占 80%);
年率:約22%;
メリット:BNBチェーンのガス代は非常に安価(取引ごとに約1米ドル)、コストが低い。
五:リスク
収益について話した後は、潜在的なリスクについて話しましょう
1. 清算リスク:最も簡単に元本がゼロになる落とし穴
担保価格が借入額に近づくと、プラットフォームは担保を強制的に売却して借金を返済します。これにより元本が失われる可能性があります。例えばETHが3000米ドルから2400米ドルに下落し、5枚のETHの価値がちょうど借入額をカバーすると、全額清算されます。
回避戦略:
初心者のレバレッジは2-3倍に制限し、5倍以上には手を出さないこと。
ヘルスファクター>2を維持し、1.1の清算ラインから遠ざかる。
優先的にUSDCなどのステーブルコインを使用すると、清算の確率が70%減少します。
2. スマートコントラクトのリスク:隠れた資産の危険
DeFiプラットフォームはコードの実行に依存しており、契約の脆弱性がハッカーの攻撃を受ける可能性があります。2023年、Euler Financeは脆弱性によって2億米ドルが盗まれ、ユーザーは全てを失いました。
回避戦略:
Aave、Compoundなど、50回以上の監査を受けた主要プラットフォームのみを選択してください。
Nexus Mutualで資産の0.5%-2%を使って保険を購入し、損失リスクを低減します。
Tenderlyを使用して取引をシミュレーションし、事前に異常を検出します。
3. コストリスク:手数料が全ての収益を飲み込む可能性があります
イーサリアムメインネットのピーク時の単回取引のガス代は50-200米ドルで、5回の循環には250-1000米ドルが必要です。元本が1000米ドルしかない場合、手数料の比率が50%を超えると、利益が出ない可能性があります。
コスト削減戦略:
Arbitrum、BaseなどのLayer 2ネットワークを使用し、単回の手数料は1-5米ドル、コストを90%削減。
元本は少なくとも1000米ドル以上で操作し、手数料の比率が過高にならないようにします。
六:初心者へのアドバイス
1:小額テスト:$1,000-2,000から始める
2:ステーブルコインを選択:USDCを循環させて清算リスクを低減
3:Layer 2を使用する:Arbitrum/Baseでコストを削減
4:2-3倍のレバレッジ:保守的に始める
5:毎日モニタリング:ヘルスファクターと金利の変動を確認
進化した戦略
1:ハイブリッド戦略:資金コスト率アービトラージ+循環貸付を組み合わせる
2:フラッシュローンを使用する:Aaveでワンクリックで循環を設定/解除
3:自動化ロボット:24/7モニタリングと再調整
4:複数プロトコルに分散:単一のポイントリスクを低減
道具をうまく活用することが重要です。結局、刃物を研ぐことは木を切ることを妨げません。仕事をうまくやるためにはまず道具を整える必要があります。以下はいくつか私が初学者に合うと思う便利なツールです:
DeBank/Zapper:リアルタイムのヘルスファクター
DeFi Saver:自動再調整
CoinGlass:資金コスト率モニタリング
さて、以上が循環貸付のアービトラージの遊び方の基本で、全篇を通して読む人は少ないかもしれませんが、非常に有用です。ここまで読めたあなたは、すでに95%の人々に勝っているかもしれません。
この2つのアービトラージ手法を学び、習得すれば、暗号圏の上級プレイヤーと言えるでしょう。この時、あなたはもはや韭菜ではなく、市場の変動に迅速に反応できる特種兵となり、突如として現れるブラックスワンに対しても危機の中にあるチャンスを素早く捉えることができるのです。
学ぶ苦労を経験することは、破産の苦労を経験しないためのものです。
私をフォローして、役立つ暗号スキルをさらに学びましょう。
完。