

USDeのデペッグは、流動性の崩壊と極端な市場のボラティリティ中のバイナンスの価格設定システムの失敗から生じたものであり、Ethenaプロトコル自体の構造的欠陥によるものではありません。
この出来事は、取引所のオラクルやマージンシステムが清算のカスケードを増幅させ、広範な暗号市場全体で資産を不安定にする可能性があることを浮き彫りにしました。
バイナンスの2億8300万ドルの補償とUSDeの迅速な回復は信頼を回復しましたが、規制当局は合成ステーブルコインモデルへの監視を強化する可能性があります。
USDe、Ethena Labsの利息を生むステーブルコインは、190億ドルの市場崩壊の中で一時的にペッグを失いました。デペッグの原因、バイナンスの役割、そしてその影響について明確に見ていきましょう。
USDEデペッグ事件:クラッシュの背後で本当に何が起こったのか
最近の暗号歴史の中で最も激動の週末の一つに、Ethena Labsの利息を生む合成ステーブルコインであるUSDeが一時的にドルペッグを失い、市場全体で熱い議論を引き起こしました。
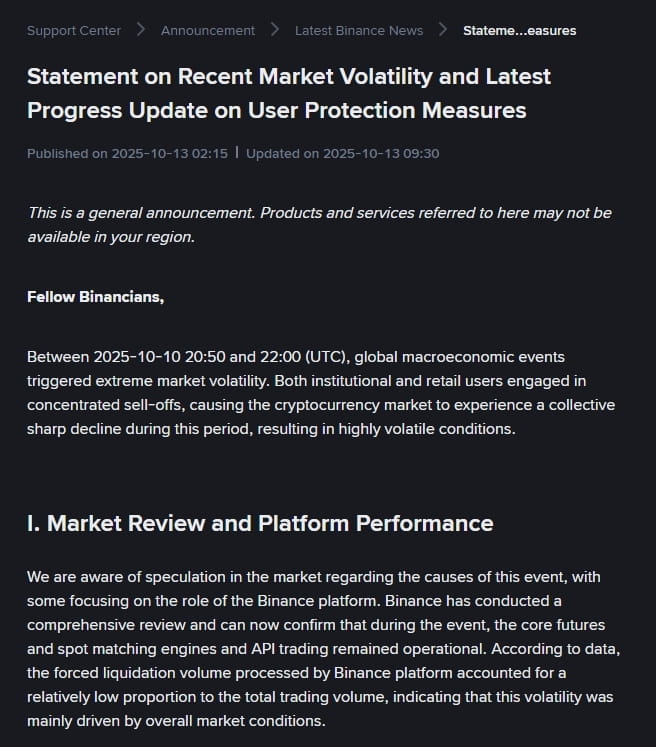
清算が約190億ドルに急増したとき、BinanceでのUSDeの価格は0.65ドルに急落し、その後すぐに反発しました。この事件は、合成ステーブルコインが流動性ショックにどれほど敏感であるか、そして取引所の価格メカニズムが市場のストレスをどのように増幅できるかを明らかにしました。
デペッグの根本原因
このエピソードを理解するには、USDeがどのように機能するかを見ることが役立ちます。
USDTやUSDCのように現金や財務省の準備金に裏打ちされたステーブルコインとは異なり、USDeはデルタニュートラル戦略を通じて安定性を維持します。これは、暗号担保を保持し、デリバティブポジションでエクスポージャーを相殺することで、1ドルに近い状態を保つことを可能にします。
しかし、システムは堅牢な流動性と正確な価格オラクルに大きく依存しています。10月10日から11日の市場の崩壊中、Binanceの内部価格設定システムが脆弱なリンクとなりました。Ethenaの創設者であるGuy Youngは、Binanceが広範な流動性ソースからの集約市場データではなく、自社のオーダーブック価格を使用していたことを説明しました。パニック売却が流動性を枯渇させると、Binanceの内部市場が歪み、USDeの真の価値から急激だが一時的な価格の偏差を引き起こしました。
市場構造がボラティリティをフィードバックループに変えた方法
デペッグは孤立した故障ではなく、自己強化サイクルから生じました。
暗号価格が急落する中、レバレッジトレーダーが取引所全体で清算されました。多くの人がUSDeを担保として利用していましたが、その価値が1ドルを下回ると、マージンコールがUSDeのさらなる売却を強制しました。各清算の波はデペッグを悪化させ、強制売却と価格下落の間に vicious ループを生み出しました。
BinanceがUSDeの取引量の大部分を保持していたため、内部の流動性ショックはすぐに広がりました。しかし、他のプラットフォームやDeFiプールは、わずかな変動しか示さず、問題がプロトコル全体の失敗ではなく、取引所特有であることを示しています。
取引所のメカニクスかプロトコルの弱点か?
事件後、コミュニティは急激に分裂しました。一部はBinanceのオラクル設定が原因だと主張し、他の人は危機がデリバティブベースのヘッジに依存する合成ステーブルコインの脆弱性を露呈したと述べました。両方の見解には重みがあります。Binanceの価格設定は明らかにデペッグを加速させましたが、事件は流動性が枯渇したときに複雑な利回りモデルが不安定になる可能性があることも示しました。
大口保有者は、彼らのポジションが清算されるときにボラティリティを悪化させる可能性があり、一部のアナリストは、協調的なショートセールが意図的にUSDeの構造を標的にした可能性があると推測しました。証明されてはいませんが、こうした理論は合成ステーブルコインが攻撃的な市場戦略にどれほど脆弱であるかを浮き彫りにしています。
BINANCEの対応と補償プラン
Binanceは事件後すぐに行動を起こしました。取引所は、その統一マージンシステムと価格エンジンがストレスイベント中に故障したことを認めました。数日以内に、Binanceはデペッグおよび関連する清算によって影響を受けたユーザーに約2億8300万ドルの補償プログラムを開始しました。一方、Ethena Labsは、USDeプロトコルは完全に機能しており、ミンティングと償還が通常通りに行われていることを強調しました。
ステーブルコインエコシステムへの教訓
このエピソードは、安定性メカニズムが回復力において大きく異なることを強調しました。法定通貨に裏打ちされたステーブルコインは準備金に依存しているのに対し、合成設計は流動性、アービトラージ、そして中立的なヘッジに依存しています。ボラティリティが急上昇すると、これらの前提が試され、時には壊れます。
また、市場が取引所インフラにどれほど依存しているかを明らかにしました。一つのオラクルの設定ミスや流動性の崩壊が、大規模な清算や感染を引き起こす可能性があります。今後、発行者と取引所は、流動性の多様化と透明な担保モニタリングを確保するために、協力を強化する必要があります。
より大きな精査のための触媒
USDeの急速な回復とBinanceの補償は短期的な影響を制限しましたが、長期的な影響は依然として残ります。規制当局と投資家は、合成ステーブルコインがどのようにリスク評価されるべきか、そして取引所が価格の失敗に責任を負うべきかを疑問視するでしょう。
最終的に、USDeのデペッグは、崩壊ではなくストレステストとして機能しました。それは、洗練されたDeFiシステムであっても、古典的なリスク—流動性不足、技術的ボトルネック、そして人間のパニック—にさらされていることを示しました。この事件は、革新と脆弱性がしばしば共存し、各市場ショックが暗号エコシステムを成熟に一歩近づけることを思い出させました。
"USDeデペッグの説明:Ethenaの190億ドルの市場ショックの内部"は(CoinRank)に最初に発表されました。