



原文著者:KarenZ、Foresight News
2025年11月3日、1.2億ドル以上の損失をもたらす安全事故が発生し、大きくDeFiの老舗プロトコルBalancerの成長の幻想を打ち砕きました。
これはBalancer史上最大の安全事故です。しかし、より深い傷は、その天文学的な数字の中にはありません。
Balancerの最新提案に添付された財務データを見てみると、その基本的な面はすでに楽観的とは言えません:プロトコルの年次費用は約165万ドル、DAOの予測年次収入はわずか29万ドルで、比率は17.5%です。
そのほかの資金はveBAL保有者、コアプール、Balancer Allianceプログラムなどに流れました。全体のシステムは一見、持続的に運転される「印刷機」のようですが、実際には二つの側面で「漏水」しています。一つは、手数料が段階的に分割されて流出していること。もう一つは、BALトークンが毎年約378万枚のインフレリリースを行っており、現在の価格で計算すると約58万ドルの持続的な売圧を形成しています——BALの現在の完全希薄評価(FDV)はわずか1100万ドルです。
年次運営予算は287万ドルに達しますが、年次収入はわずか29万ドルで、不足は258万ドルに達します。
DAO金庫(BALを除く)は残り1030万ドルです。このペースでいけば、金庫は4年も持たないでしょう。
安全事故の後、BalancerのTVLはさらに悪化しました。BalancerのTVLは8億ドルから約3億ドルに下落し、その後も継続的に減少し、現在のTVLは1.6億ドル未満です。2021年のBalancerのピーク時には、TVLは30億ドルを超えたことを知っておくべきです。
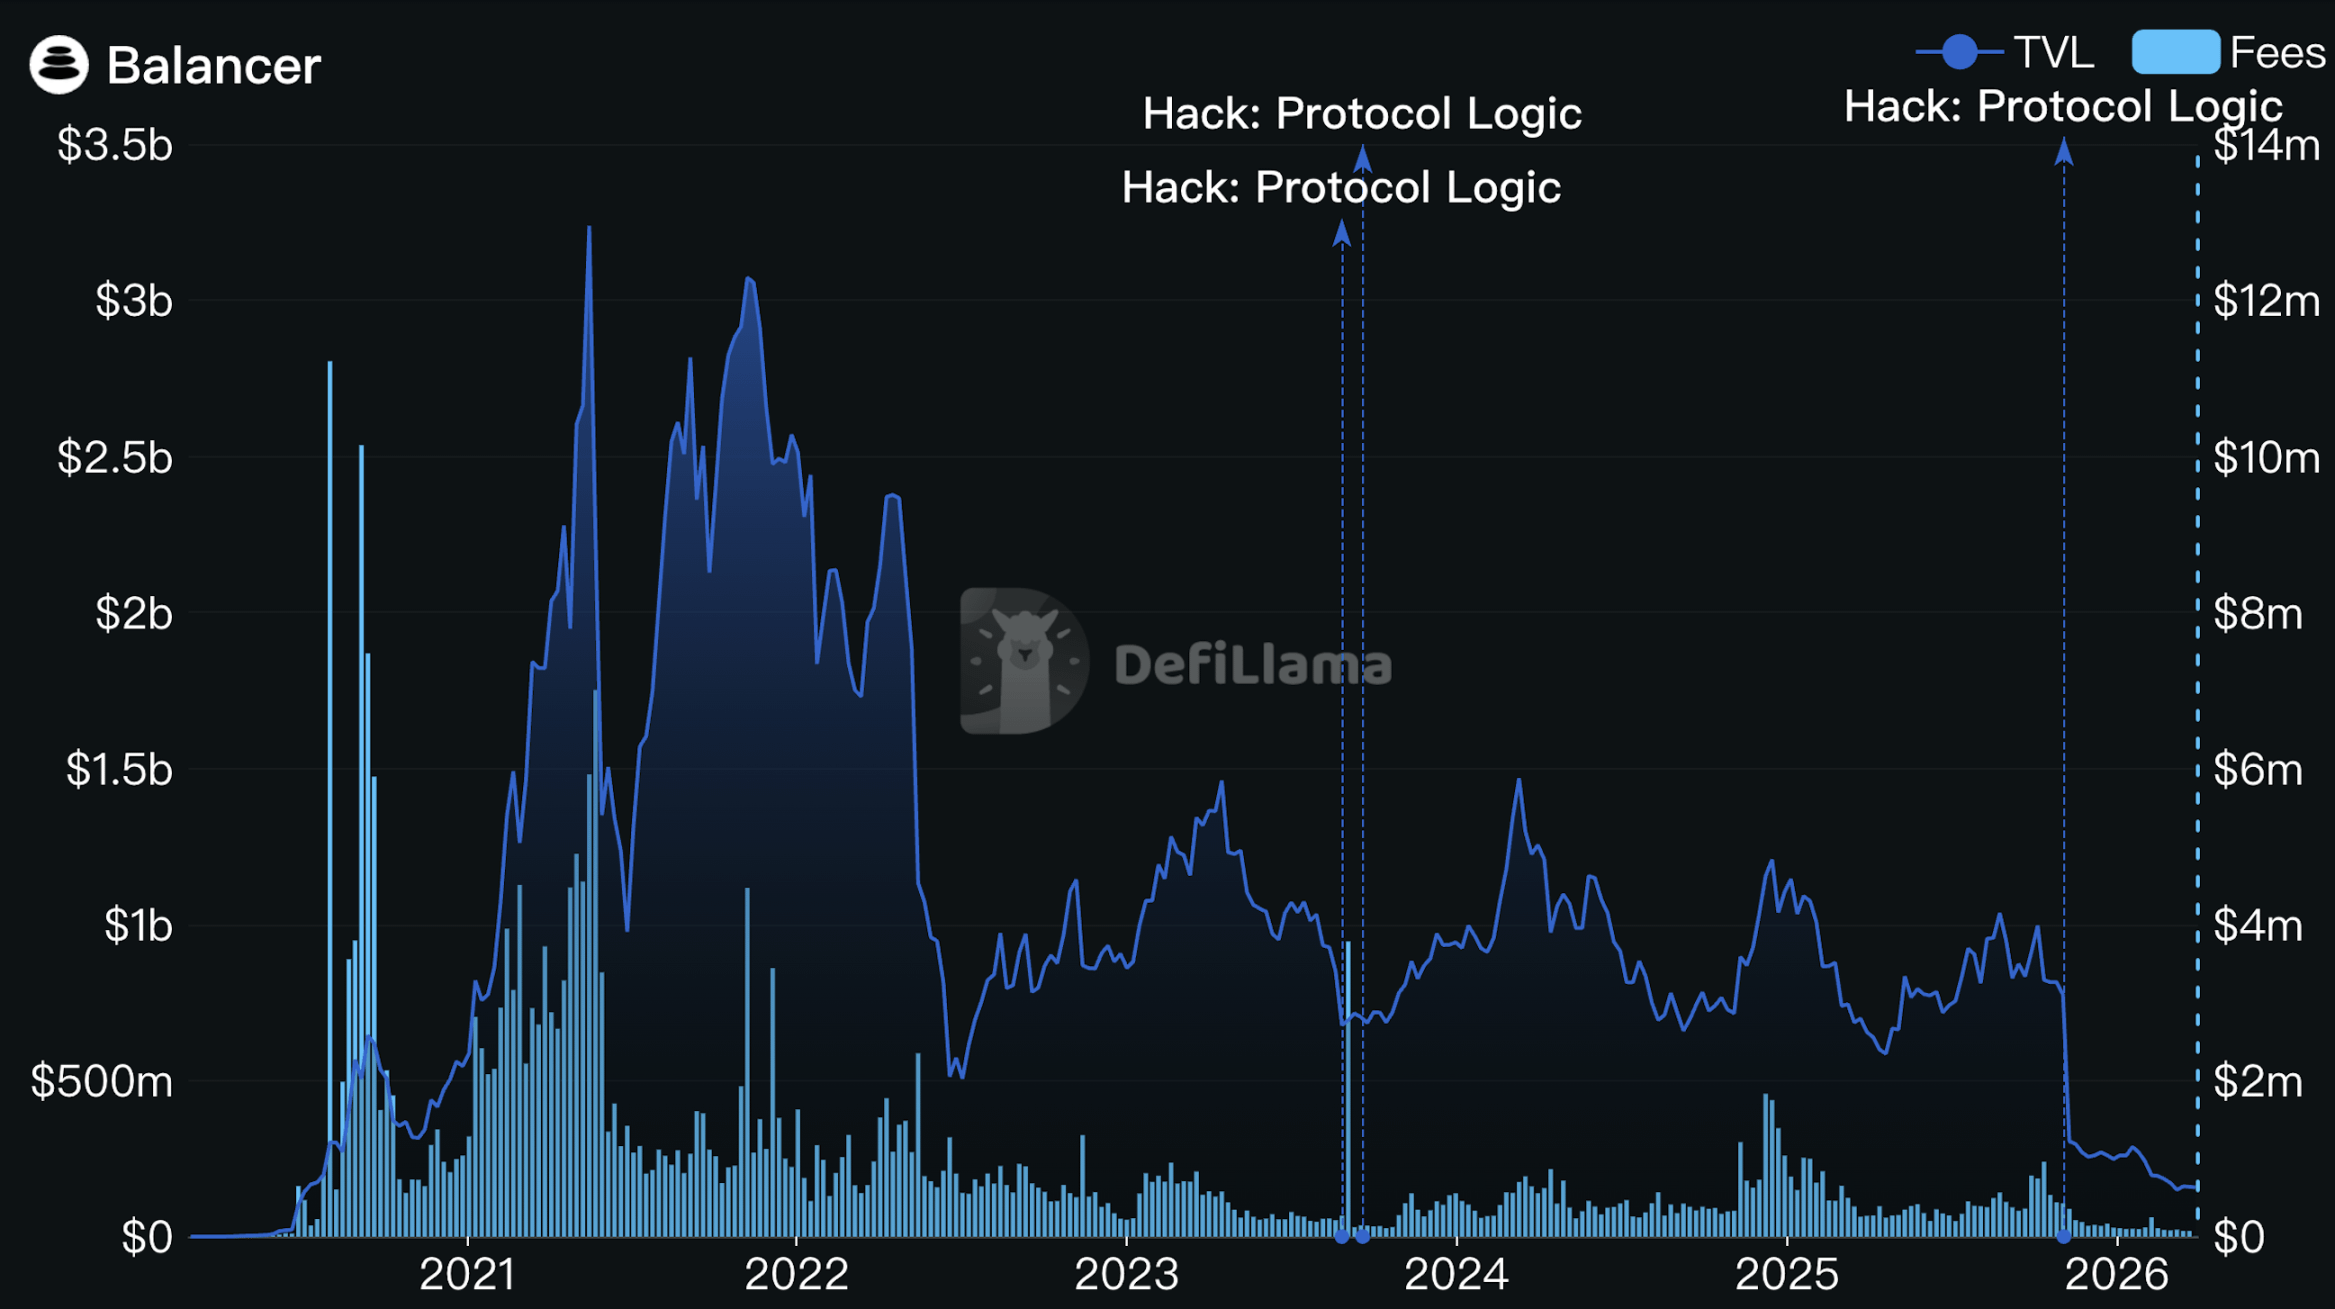
出典:DefiLlama
Balancerは運命の分岐点に立っています。2026年3月23日、Balancerのコアチームは同時に2つの重要なガバナンス提案を発表しました:BALトークン経済学の全面改革と運営構造の再編成。
2つの文書の合計の核心論理は、次のように一言で要約できます:トークンリリースに駆動される成長モデルを放棄し、収入駆動の持続可能な運営に転換すること。
運営再編成:チームは「スリム化」され、年次予算は34%削減されます。
提案はBalancer Labsを正式に解散し、その核心技術者を契約者としてBalancer OpCo Limitedに統合し、後者はDAOの法的代理実体として運営を続けます。
チームの規模は約25人から12.5人のフルタイム相当(Beets、MAXYZなどの専属サービスプロバイダーを含む)に圧縮され、年次運営予算は287万ドルから190万ドルに削減され、34%の減少となります。
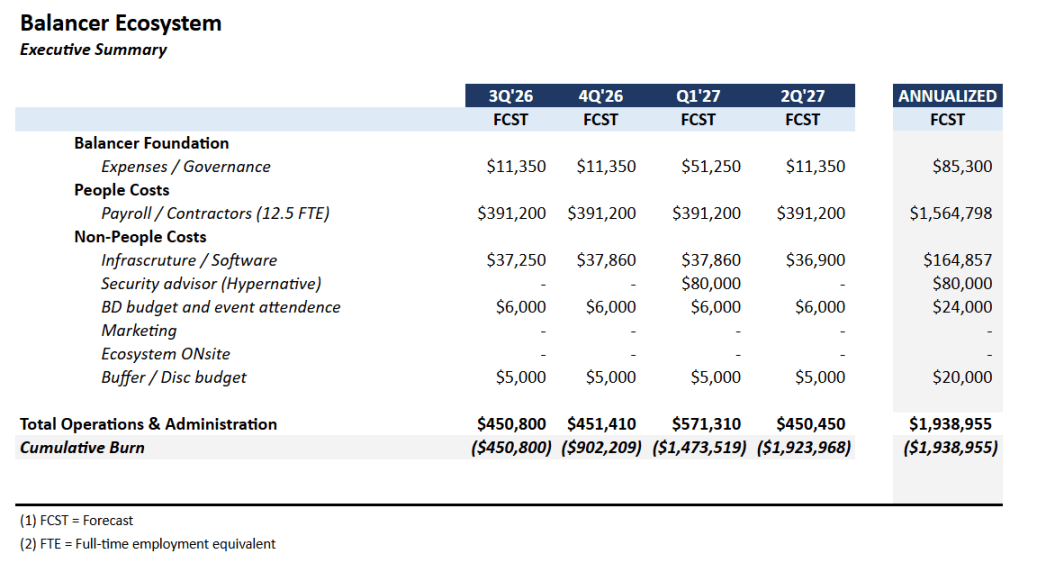
プロダクトラインも大幅に縮小されます。チームは、商業的実行可能性が検証された3つの製品にリソースを集中します:Boosted Pools(フラッグシップ製品)、reCLAMM(脆弱性を修正し、名称を変更した後に再上場)およびLBP(トークン発行プール、機会的運営)。
その他の探索的方向、ETF構造化商品、収益最適化ツール、AI駆動の流動性ツールなどの探索的方向は、すべて「コアKPIの達成」を前提としなければ進められません。
オンチェーンデプロイも縮小しています。現在、9つ以上のチェーンでV2とV3のモードを維持することは困難であり、チームはEthereum、Gnosis、Arbitrum、Baseの4つのコアチェーンを明確に保持し、その他のデプロイは費用収入と運営コストに基づいて逐一審査され、基準に達しなければ直接終了します。
トークン経済学改革:再構築ではなく、小修小補
BALのリリースを停止し、veBALを廃止する
提案が承認されると、BalancerはBALトークンのインセンティブリリースを終了し、移行期間はありません。
同時に、veBALのガバナンスメカニズムも正式に廃止されます。保有者は最後の2週間の費用配分後に経済的利益の獲得を停止し、手元にロックされたveBALは純粋なガバナンス証明書に変わり、ロック期間の満了を待つことになります。
これは苦しい決断ですが、その背後の論理は明確です:veBALメカニズムは設計の初めからオリゴポリによる独占の構造的リスクを抱えていました。現在、Aura Finance(veBAL統治プロトコル)と巨人が大量の投票権を握っており、実際のコミュニティの声はガバナンスの中でますます弱まっています。このメカニズムはプロトコルの健全な発展を促進するどころか、循環経済ゲームの媒体になってしまいました——プロトコルのお金はインセンティブを通じて仲介業者に流れ、仲介業者の票はさらに多くのインセンティブを自分たちの方向に投じるのです。
veBALがかつてBalancerがCurveのデザインを参考にした実験であったなら、今やチームは認めています:実験は終了し、結果は期待に応えませんでした。
veBALの経済的権利の終了に関して、Balancerは50万ドルの補償活動を提供すると発表し、直接veBAL保有者に分配します。これは純粋な現金補償です。
手数料はすべてDAO金庫に帰属し、V3プロトコルの取り分が減少します。
すべてのプロトコル手数料、V2交換手数料、V3交換手数料、Yield手数料、LBP手数料は、今後100%DAO金庫に流入し、旧来の多方分割メカニズムは使用されなくなります。
同時に、V3のプロトコル手数料の取り分は50%から25%に引き下げられました。つまり、同じ取引から発生する手数料は、以前は流動性提供者が50%を取得していましたが、今は75%を取得します。
これら2つの動作方向は一見対立しているようですが、根底にある論理は一致しています:前者は循環経済を排除し、金庫に真実の利用可能な資金をもたらします;後者はLPの魅力を高め、より低いプラットフォームの取り分でより多くの有機的流動性と真実の取引量を得ることに繋がります。
提案によれば、改革後のDAOの年次収入は約122万ドルに達する見込みで、現在の29万ドルの4倍以上です。
出て行きたい人は0.16ドルの単価でBALを焼却してステーブルコインに交換します。
金庫は35%の資産(現在約360万ドル)を特別プールとして割り当てます。これは二次市場でBALを積極的に購入するのではなく、「焼却してステーブルコインに交換する」通路を開放します:BAL保有者は、自分のトークンを契約に送って焼却し、NAV価格(純資産価値、約0.16ドルごと)で同等のステーブルコインを受け取ることができます。
ウィンドウは提案が承認されてから12ヶ月後に開かれ、12週間継続します。その期間に未使用のステーブルコインはウィンドウが閉じた後に金庫に戻ります。12ヶ月の待機期間の設計意図は、veBALが徐々に解除された後の保有者が参加できるようにするためです。
執筆時点で、BALの価格は0.1548ドルで、NAV価格を下回っています。NAV価格での退出を提供することは、退場を希望する者に対して、二次市場でのパニックよりもより体面的な選択肢を与えることになります。
この通路が十分に利用されれば、約2270万枚のBALが焼却され、流通供給量の35%に相当し、現在の年次インフレ排出量の6倍です。
9年の「ランウェイ」、足りる?
もし両方の提案が承認されれば、チームが計算した財務モデルは次のようになります:
DAOの年次収入は約122万ドル(V3手数料の引き下げ後にTVLが回復することを仮定)で、年次運営支出は190万ドル、買い戻し支出は約360万ドル、さらに50万ドルのveBAL補償金が加わります。
買い戻しと補償が完了した後、金庫には約620万ドルが残り、年間資金の不足は約260万ドルから70万ドルに縮小され、理論上の生存期間は9年に近づきます。
DeFiプロトコルにとって、9年は完全な業界サイクルを超えるのに十分です。
しかし、このモデルは楽観的な仮定に基づいています:V3プロトコルの取り分が減少すれば、確かにより多くの有機的なTVLを引き出すことができる;縮小されたチームが本当にプロトコルの日常運営や安全維持などの業務を支えることができる;コア製品(特にreCLAMM)が修復後に市場を再び引き付けることができる。
いずれかの段階が期待を下回ると、9年の生存期間は急速に短縮されます。チーム自身も明確にしており、DAOの月収が連続で3ヶ月間6万ドルを下回った場合、コミュニティに修正案を提出しなければなりません。
Balancerにとって、これはほぼ一か八かの改革です。かつて誇りにしていたveBALメカニズムを放棄し、複雑な多方分配構造を捨て、極限まで単純化された原点に戻ります:真実の取引手数料がプロトコルの存続を駆動するのです。新たに鋳造されたトークンに依存して虚偽の繁栄を維持するのではありません。
この一か八かの改革が果たして効果を発揮するかどうか、最終的には市場と時間に委ねられ、今後の長期的な観察を待つことになります。