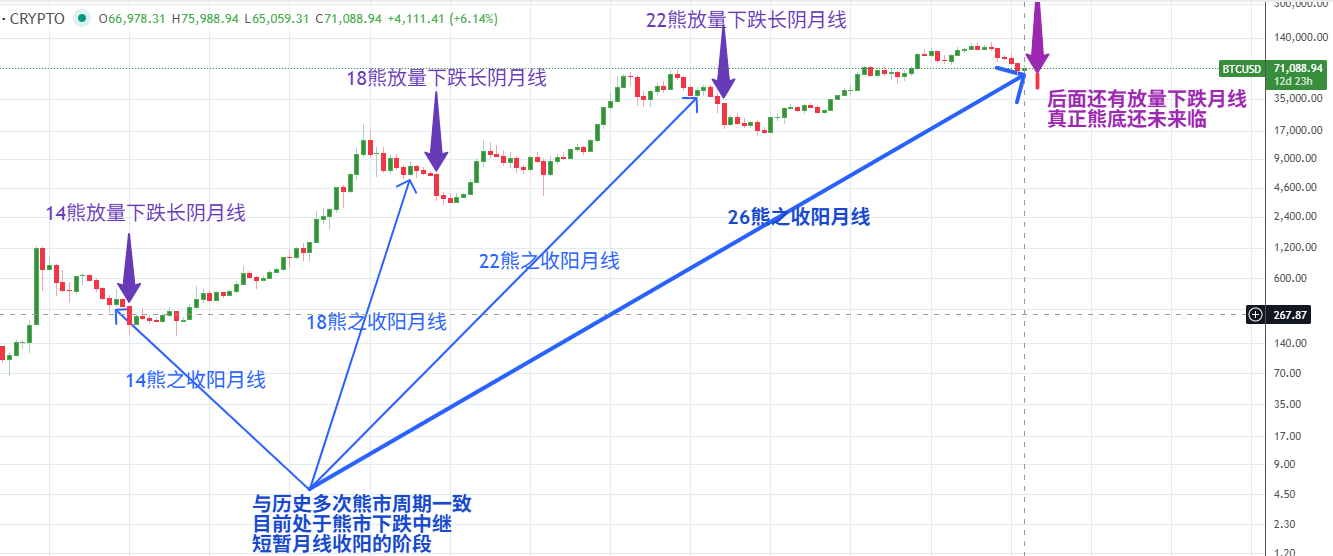
各サイクルの$BTC 大ブル相場の天井から熊市の最初の年(2014, 2018, 2022, 2026)には、必ず「非常に欺瞞的」な月足ベースのリバウンドが見られる。
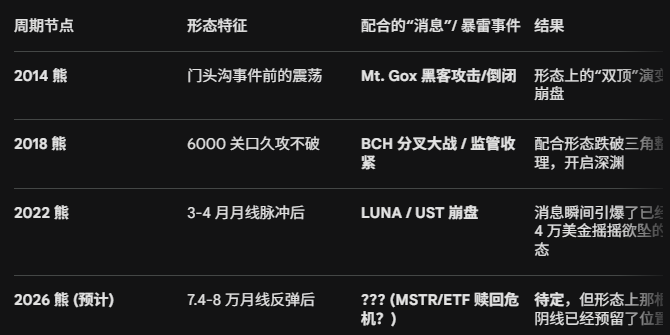
2014 熊:年初の暴落を経て、ボリュームを伴った陽線が出現。その後、長い間の陰の下落が始まった。
2018 熊:有名な「4月のリバウンド」で、多くの人がブル相場が戻ったと思ったが、その後は有名な$6,000のサポートラインが崩れた。
2022 熊:3月と4月の短期パルス(Luna崩壊前の最後の狂乱)、その後はLunaとFTXのダブルクラッシュ。
2026 熊(今): 2025 年末 $126,000$ 見頂後、現在の月足の反発は図中に示された「収陽段階」です。
A. 「時間対称性」の欠如
分析: 歴史的には、サイクルの底は通常、半減期の12-18ヶ月後に現れます。2025年10月の頂点から今までわずか5ヶ月です。
論理: 市場はまだ十分な「摩耗(Attrition)」を経験していません。現在の月足収陽は、2025年の過剰買い後の技術的修正(Mean Reversion)に見え、新たなブルマーケットの起点ではありません。
B. レバレッジと流動性のコントラスト
分析: 図示された「放量下落長陰線」は通常、去レバレッジ化(Deleveraging)を伴います。
根拠: 2026 年初頭のこの反発において、未決済契約(OI)は顕著に減少せず、むしろ価格の上昇に伴って増加しました。これは市場にまだ大量の「虚偽の繁栄」が蓄積されていることを意味します。図の14、18、22年のパターンのように、「殺人誅心」の長陰線が必要で、これが多頭レバレッジを完全に清算しなければ底は浮かび上がりません。
C. マクロサイクルの「錯位誘発」
分析: 2026年はこれまでと異なり、MSTRとETFの存在が影響しています。これにより、反発はこれまで以上に強力で(7.5-7.9万、さらにはそれ以上に引き上げることが可能です)。
見解: 指定されたように、この「強力な収陽」は、次回の「放量大跌」をより致命的にさせます。なぜなら、MSTRのポジションコストライン(約 $75,800$)が越えられない抵抗に変われば、市場の信仰崩壊は2022年よりも激しくなるからです。
論理: たとえ大きなトレンドが弱気でも、「月線収陽」の反発パルスの中では、空売りは非常に高い「ショートスクイーズリスク」に直面します。
注意:
流動性ハンティング: メインプレイヤーは、最後の大幅下落を引き起こす前に、まず一つの陽線(すなわち図中の収陽段階)を通じて全ての固い空売りをストップロスで洗い流さなければなりません。
感情の慣性: 陽線は小口投資家に「ブルマーケットが戻ってきた」と思わせるため、後の「放量大陰線」に十分な対戦相手(買い手)を提供します。
戦術提案: 収陽段階では、空売りは「潜伏するスナイパー」のように、共振点(例えば0.382/0.5)での精密攻撃のみを行うべきで、陽線の上昇過程で無理に列車を止めるべきではありません。
ニュースは形態を補完するものであり、もちろんメインプレイヤーに合わせることもできますが、適切なタイミングで放出されるだけです。


#美联储3月议息会议 #SEC澄清加密资产分类 #美国2月PPI超预期 #加密市场反弹