
先回顧一下金銀価格近来過山車般の動き。銀価格は2025年に倍増し、2026年1月に50%以上の上昇を記録した後、1月下旬には単日で30%の暴落を経験しました。金価格の動きもおおむね似ていましたが、波動は相対的に穏やかでした。多くの評論家は、貴金属の大きな上下動は市場のドル及び連邦準備制度の金融政策の予想の変化と同調していると考えていますが、データは事実がそうではないことを示しています。
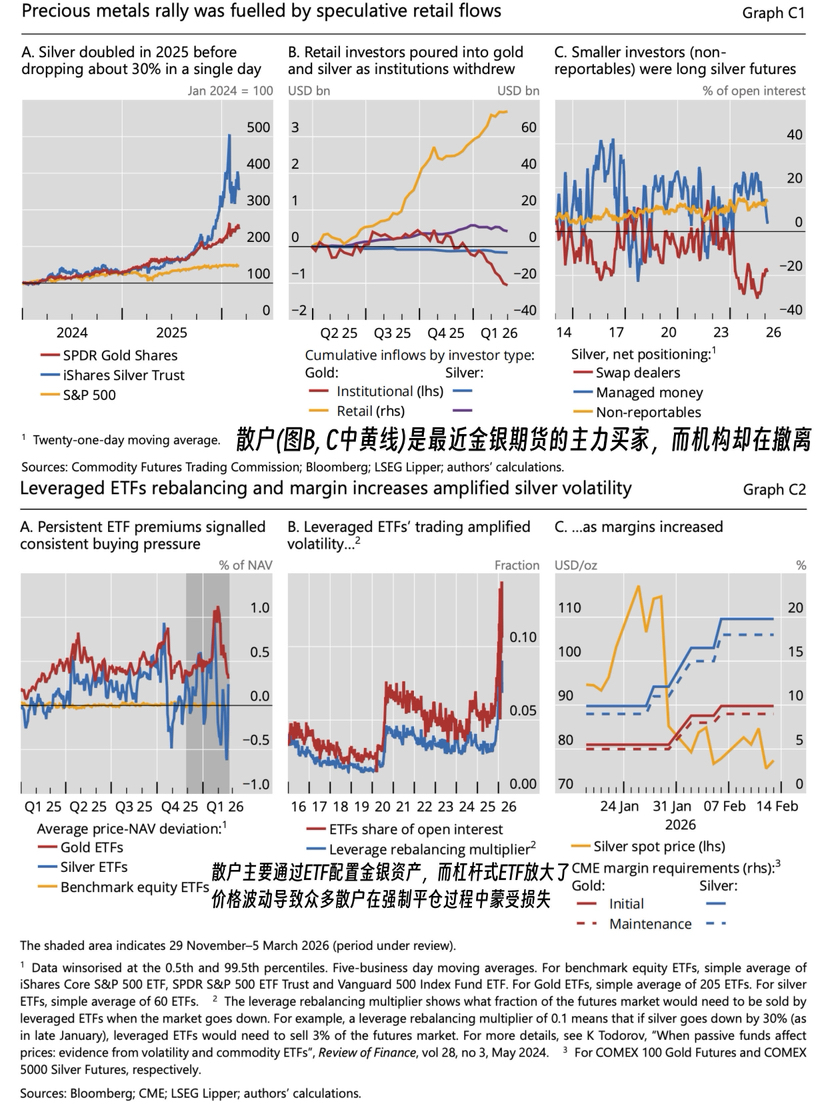
資金の流れのデータを見ると、金銀関連のファンドの主要な資金源は個人投資家であり、機関投資家のポジションは常に安定しており、さらには減少傾向にあります。
先物ポジションデータから見ると、小型投機参加者(すなわちnon-reportables)は大量のレバレッジロングポジションを持っています。貴金属価格が大幅に下落すると、取引所はマージン要件を引き上げ、このような個人投資家は急いでポジションをクローズせざるを得ません。
類似のレバレッジはETF投資にも大量に見られます。例えば、レバレッジ型白銀ETFファンドは、日々価格の変動に基づいて再バランスを行うため、個人投資家の資金が大量に流入する際には、自動的により多くの白銀先物を購入して目標レバレッジを維持します。この予測可能なトレンド取引はフィードバックループを形成し、一方向の動きを強化し、価格を歪め、さらに多くの個人投資家を引き寄せます。逆に、価格が下落している時には、マージン要件により強制的にポジションを清算され、レバレッジ型ETFがレバレッジ再バランスを実現するために基準資産を売却し、価格下落圧力をさらに強めることになります。
この泥流のようなレバレッジの増加と減少の市場では、機関の参加者はあまり多くなく、主に中央銀行が買い、ドル脱却と「混乱の時に金を買う」という発言を聞いてすぐに参入した個人投資家が中心です。中央銀行が金を保有することは価格を気にしなくても良いですが、個人投資家はそうはいきません。また、ドル脱却も長期的かつ不確実なプロセスであり、これらは金銀投資の論理的主軸になるべきではありません。
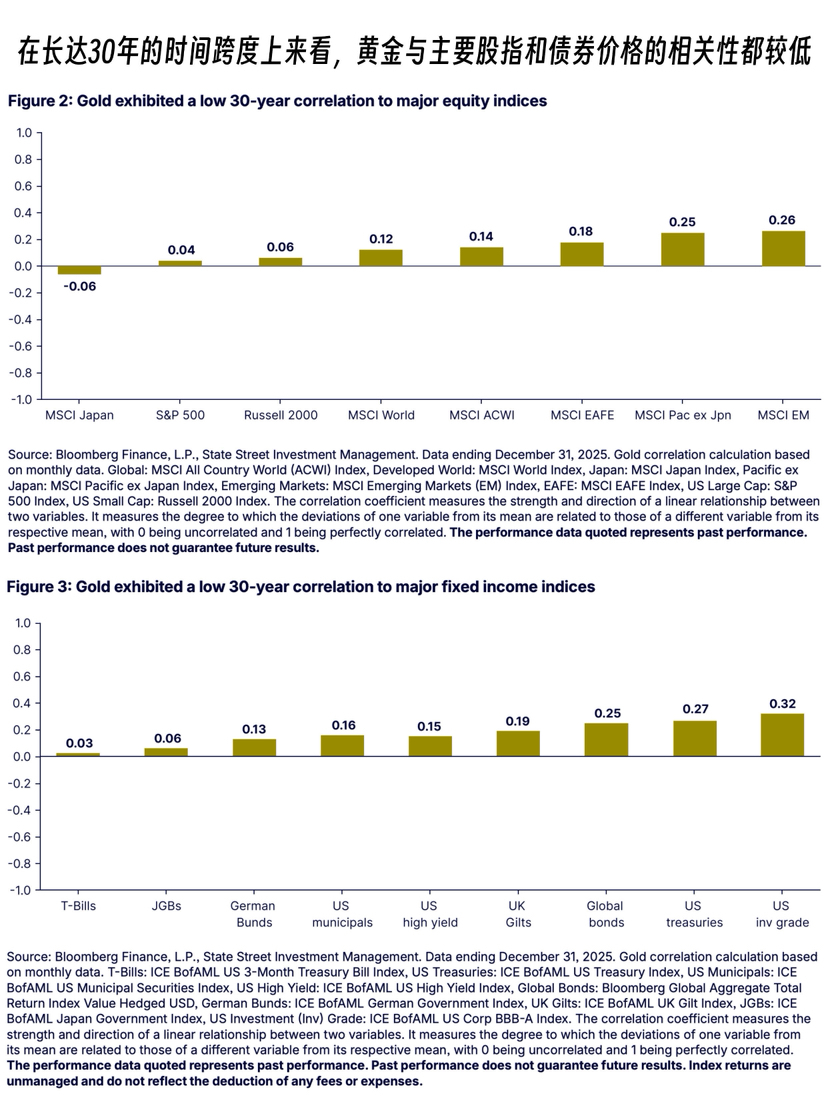
金を配置する理由の一つは、10年という時間のスパンで見ると、金価格と主要株価指数や債券価格の間の変動の相関性が非常に低く、投資ポートフォリオのリスクとリターンのバランスを取る理想的なツールであることです。
特に世界的な金融危機が発生したり、深刻なインフレの時期においては、金価格はほとんどの場合堅調に推移し、他の資産を大きく上回るリターンを示します。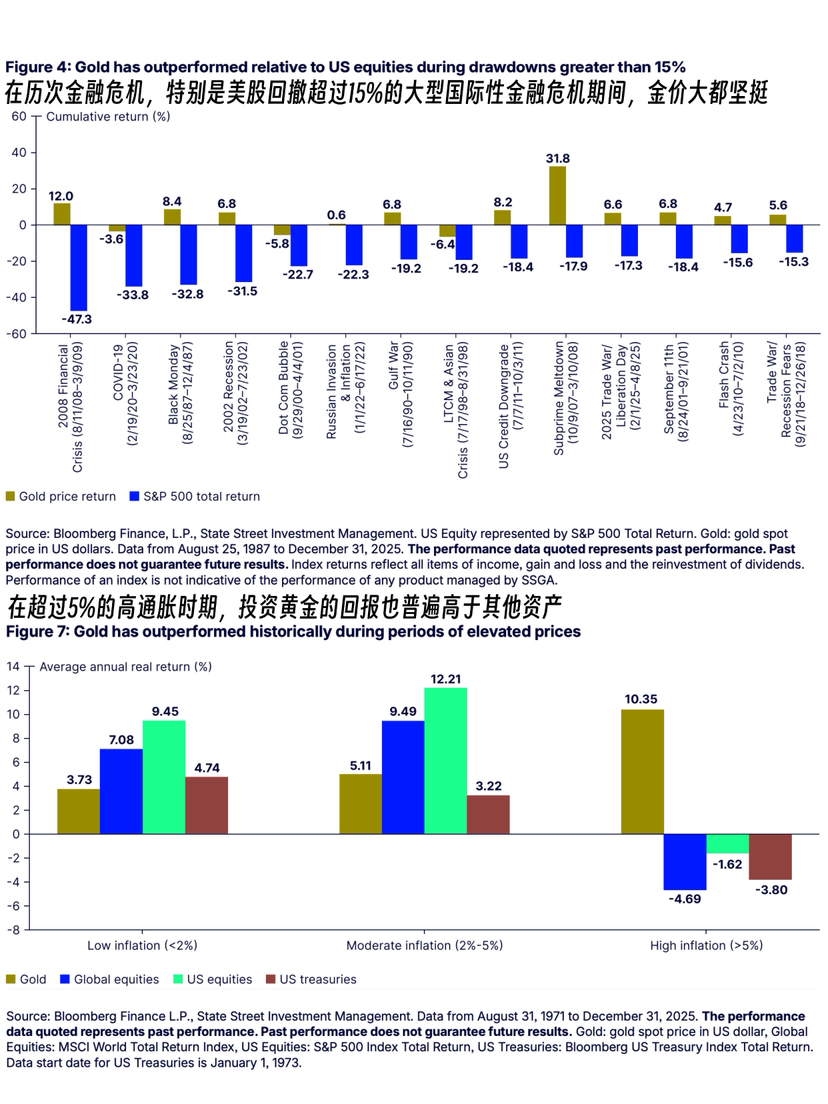
簡単にまとめると、個人投資家が金銀などの貴金属に投資する正しい考え方は、それを資産ポートフォリオのダイバーサイファーとして扱うべきであり、既存のポートフォリオやマクロ経済状況に基づいて配分比率を決定することです。ドル脱却やFRBの独立性喪失などの物語的、立場的な分析は、短期的な投資を左右する理由にはならないべきです。
⚠️この記事は投資のアドバイスを提供するものではありません
もし皆さんが道富State Streetの金投資に関するホワイトペーパーを希望するなら、返信して「ほしい」と言ってください。個人投資家の参考に適しており、またはホームページのチャットルームでバイナンスの友達を追加するためにクリックしてください。