

今週、世界中の中央銀行、特に連邦準備制度、欧州中央銀行、日本銀行、イングランド銀行の会議が行われる予定です。原油価格の上昇とインフレ予測の高まりに伴い、市場は現在の金融政策の方向性と高騰する原油価格がこれらの中央銀行に与える可能性のある影響に注目しています。
日本銀行は明らかにより危険な立場にあり、特に2月の総選挙の結果と、すでに前回の会合以来続いている進路を考慮すると、今や原油が約100ドルで取引されている中、ドル/円ペアが160のレベルに近づくにつれて慎重に動く必要があります。このレベルは、後戻りできないポイントと見なされる可能性があります。
ドル/円ペアはすでに159の抵抗を超えて動いていますが、2024年7月以来の高値に到達するにはまだ道のりがあります。
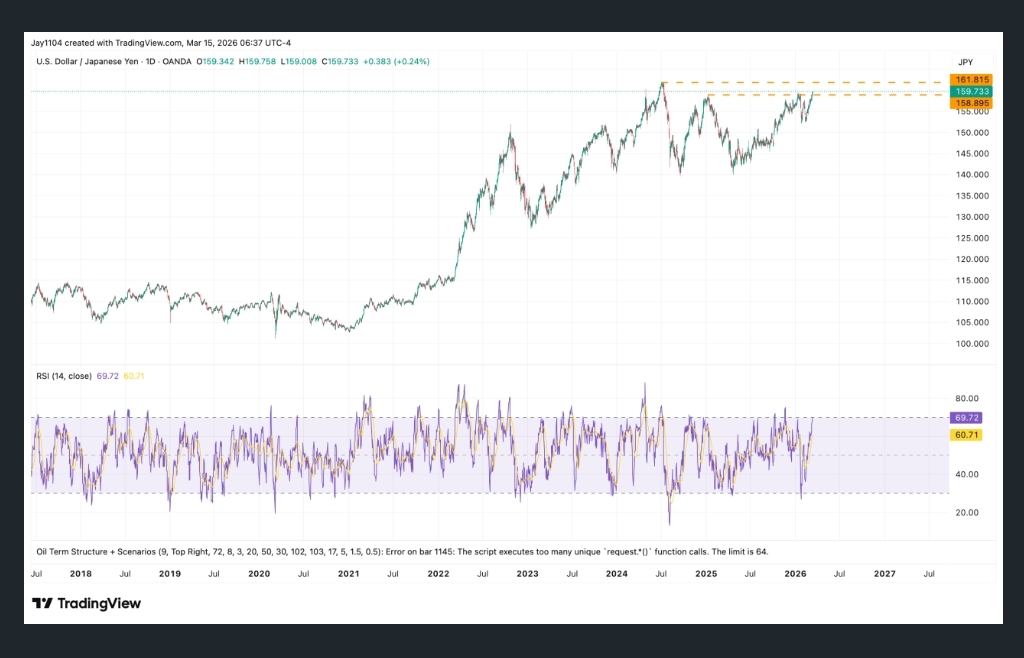
技術的には、2024年7月のピークを超えれば、ドル/円ペアには他に抵抗はなく、円は大幅に弱まる可能性があります。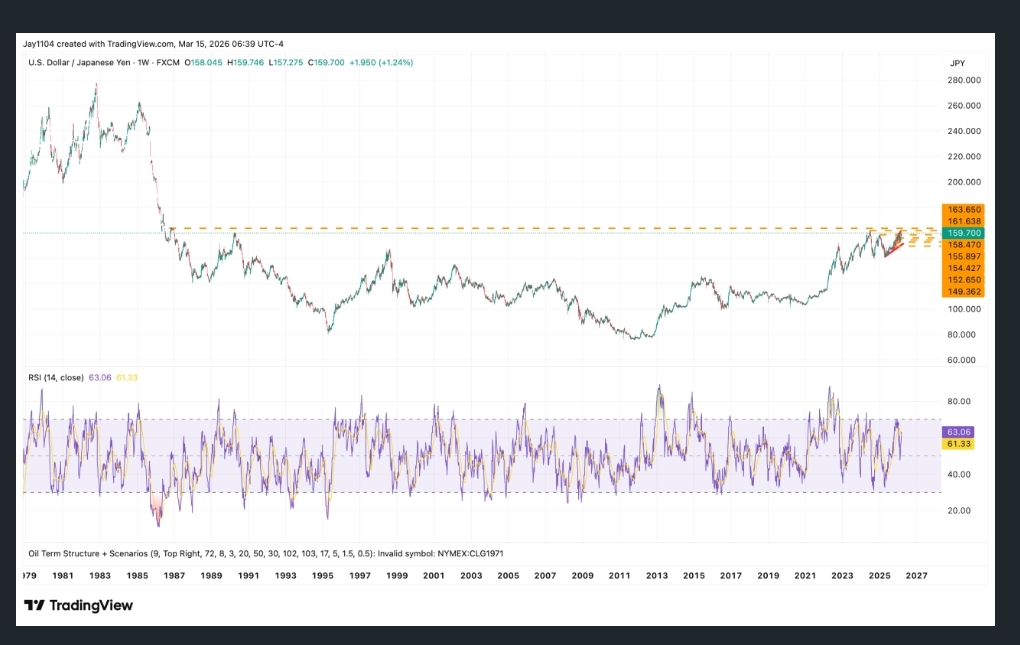
一方で、高騰する原油価格はアメリカにおける利下げの物語を変えました。市場はこれらの利下げを徐々に排除し続けていますが、新しい連邦準備制度理事会の候補者は政策緩和を好む意向を示しました。
2022年以降、12月の連邦準備制度ファンドの先物は3.44%に上昇し、連邦準備制度による利下げの予想は主に原油価格に沿ってきました。原油が上昇し続ける場合、連邦準備制度が利下げを行うのは難しいでしょう。少なくとも原油が経済を景気後退に押し込むと見なされるまで。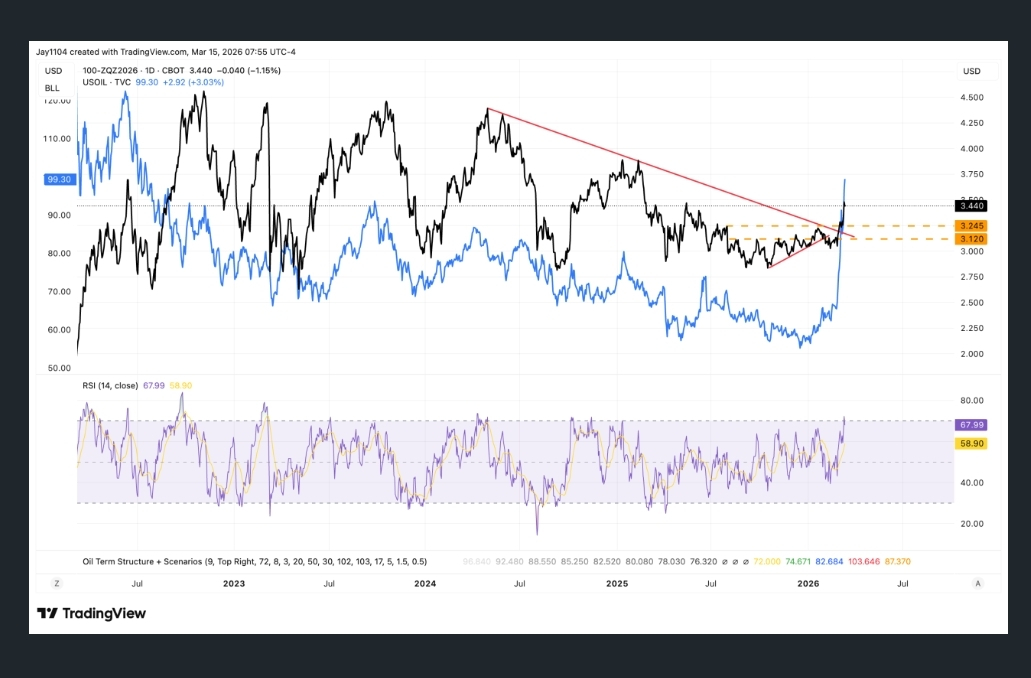
アメリカだけでなく、オーストラリアの2年物国債の利回りも2023年10月のピークを超えています。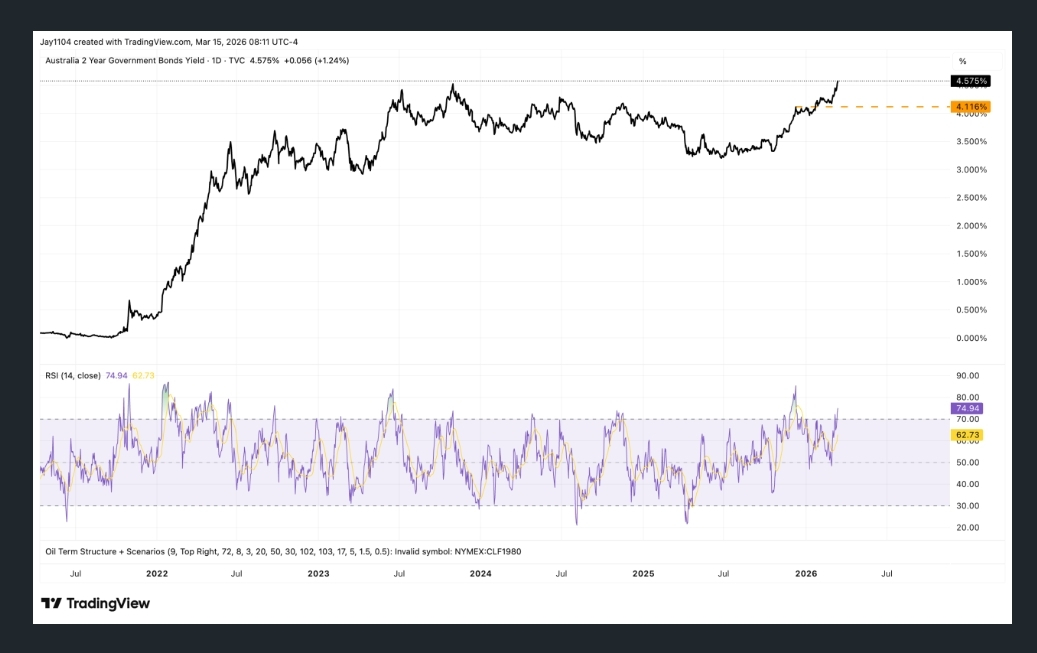
世界的な原油価格の上昇は、流動性と金融状況を全体的に引き締めることになります。より厳しい金融状況は悪影響を及ぼします。原油が高い水準を維持する限り、またはさらに上昇する限り、これは世界経済を通じて状況を引き締め、高リスク資産に圧力をかけ続けるでしょう。
したがって、高リスク資産がどこに向かうかを理解するためには、原油がどこに向かうかを知る必要があります。少なくとも短期的には、これは難しい任務かもしれません。原油のCFDは週末にさらに3%上昇し、100ドルを超えて取引されています。
原油が10日間の指数移動平均を上回っている限り、現在のところトレンドは依然として上向きのようです。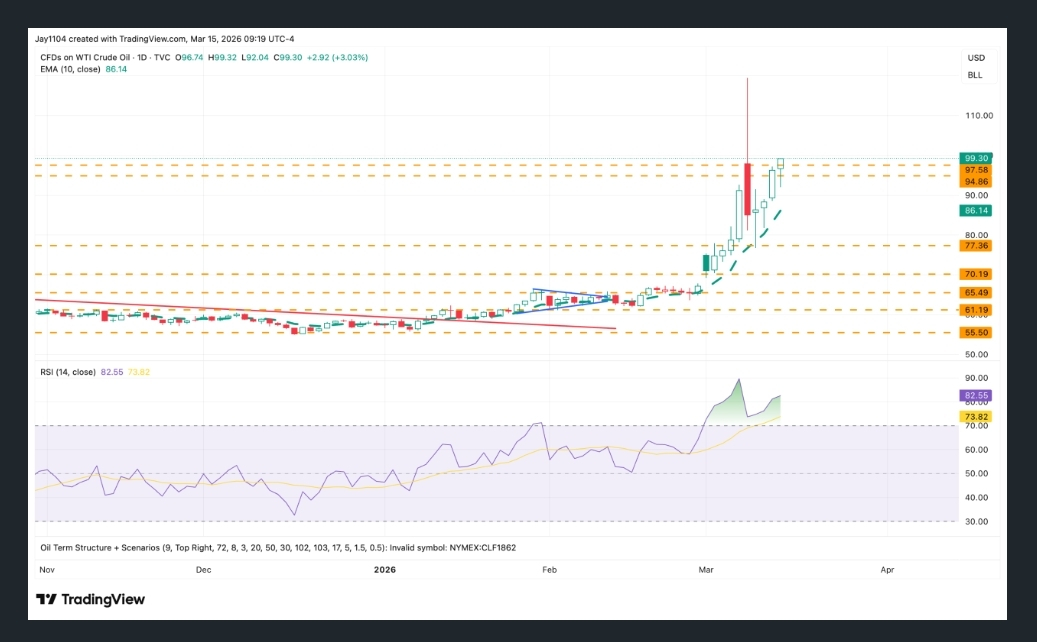
S&P 500インデックスについてもほぼ同様です。10日間の指数移動平均を下回っている限り、トレンドは下向きのようです。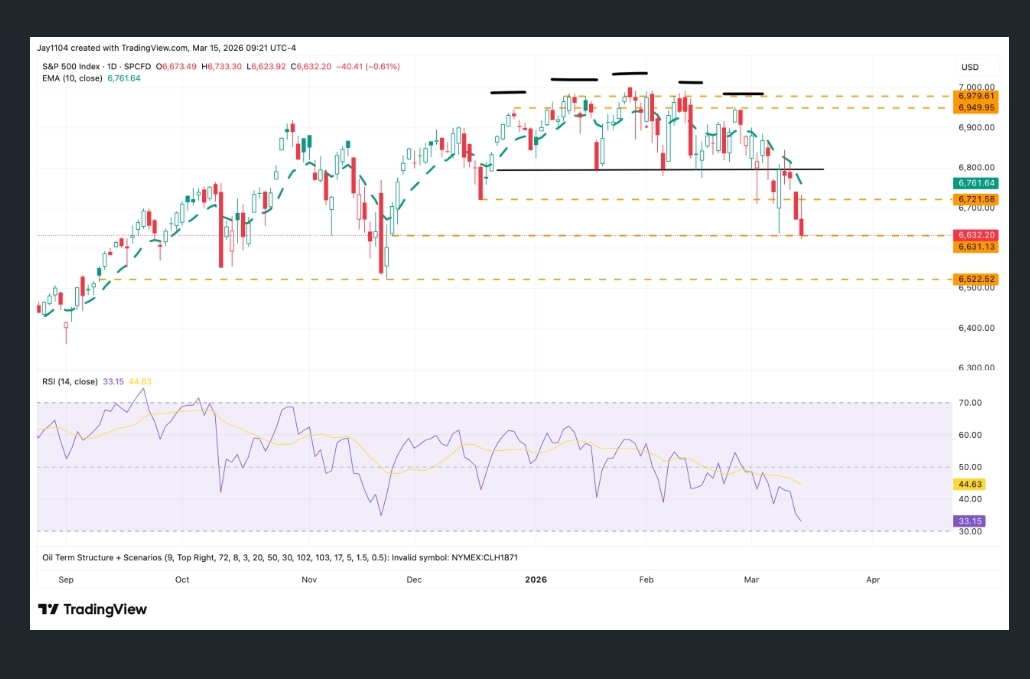
インデックスの分布パターンはかなり明確で、主要なピボットポイントは約6,525に位置しているようです。このレベルは11月の底と一致しています。
重要なことは、もし誰かがこのレベルまでの動きを頂点から測定し、100%の予測を立てれば、インデックスは約6,050まで下落する可能性があることです。これにより、6月24日のギャップが埋まり、関税前のピークからの突破を再テストすることができます。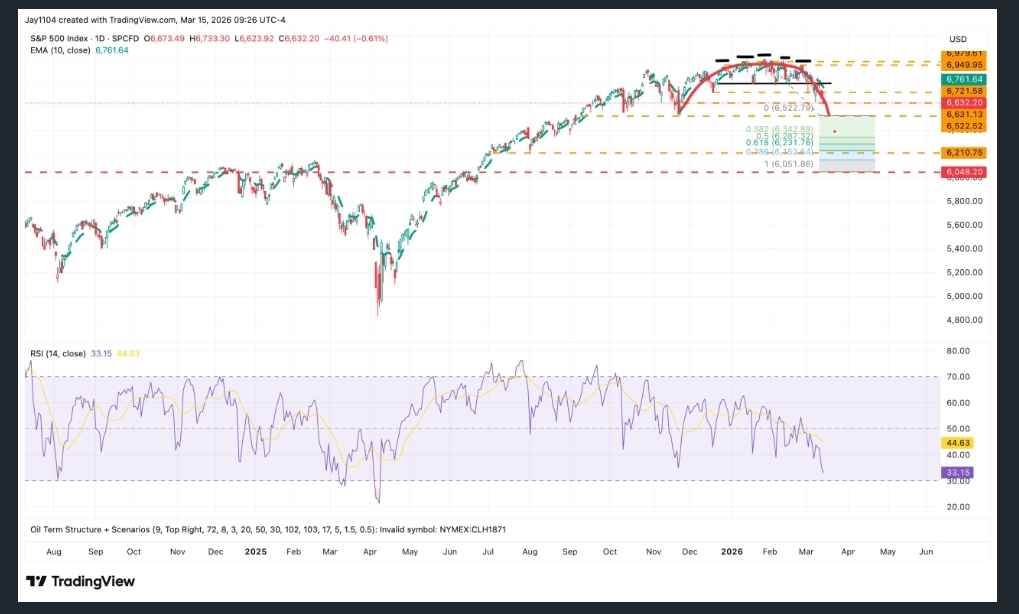
これには、原油が高い水準を維持し続ける必要があるでしょう。利率とドルが上昇し続ける中、ドル指数も上昇する可能性があります。100.50を超えると、102に向けて上昇する余地が生まれるかもしれません。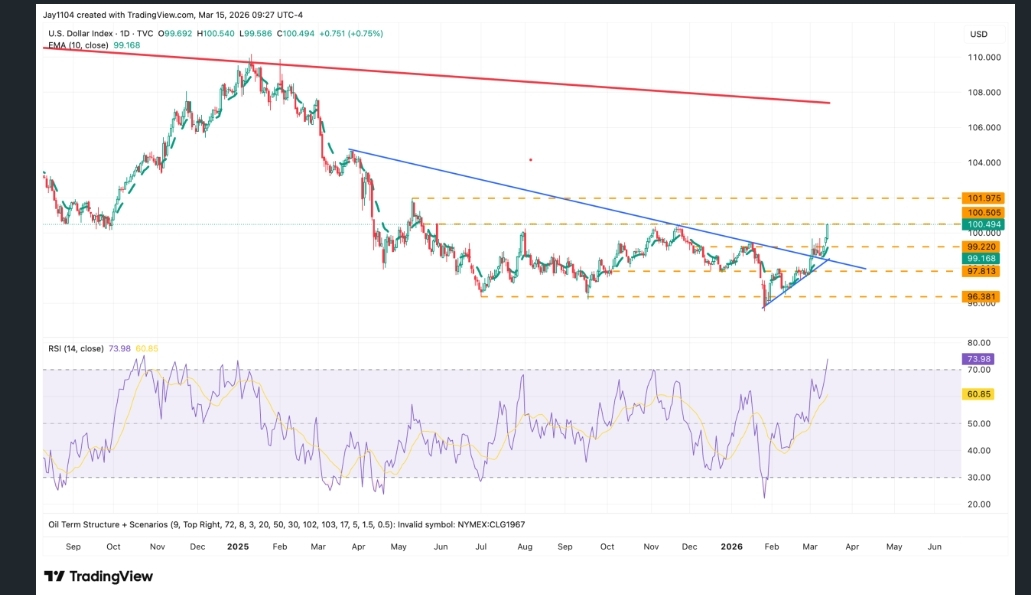
勢いがようやくポジティブに転じたため、CTAファンドやレバレッジファンドがドルでポジションを構築し、ショートポジションを解消し始める可能性が高いようです。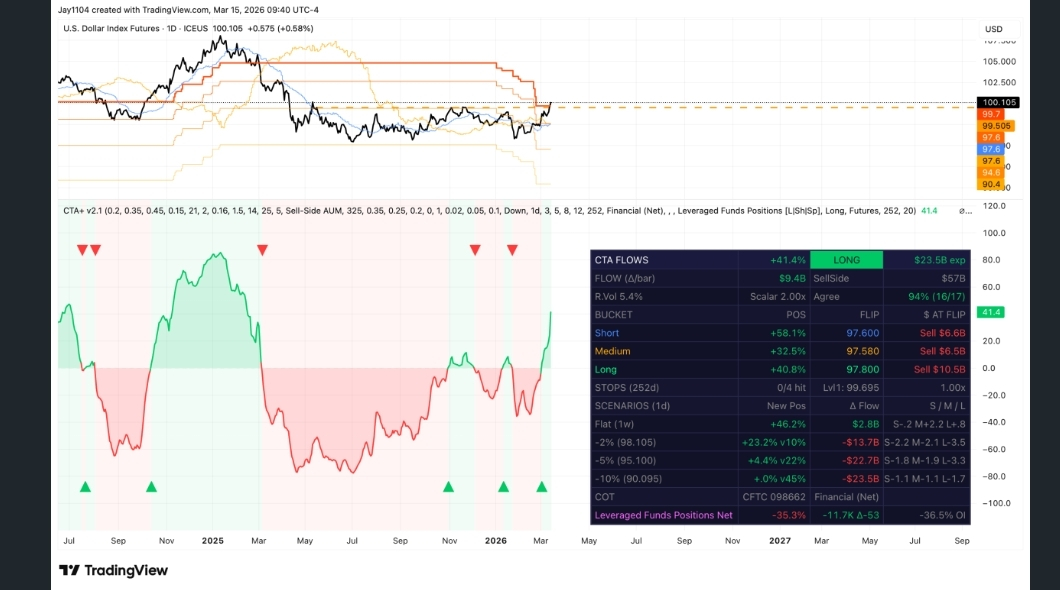
一方で、2年物国債の利回りも少し上昇し、3.80%になる可能性があり、次の抵抗レベルは3.97%です。2年物国債の利回りは200日移動平均を上回り、50日移動平均は上昇に転じています。さらに、2024年4月に確立された数年にわたる下降トレンドを突破したばかりです。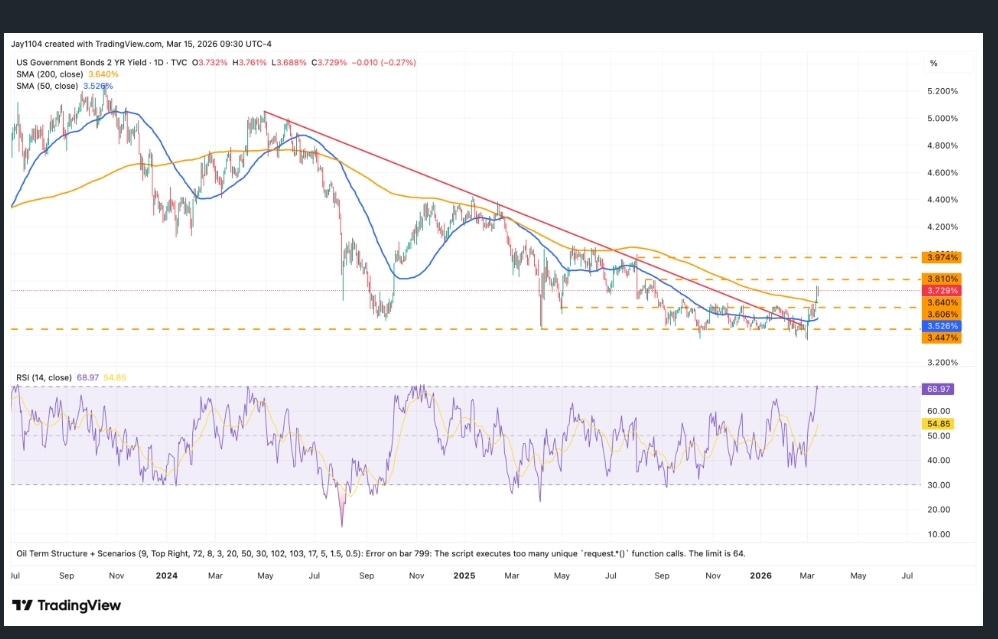
今週の展開がどうなるかを見守るしかありません。これはオプションの満期週(OPEX)であり、特にS&P 500インデックスでプットオプションが現在支配的であることを考慮すると、ボラティリティが高くなる可能性があります。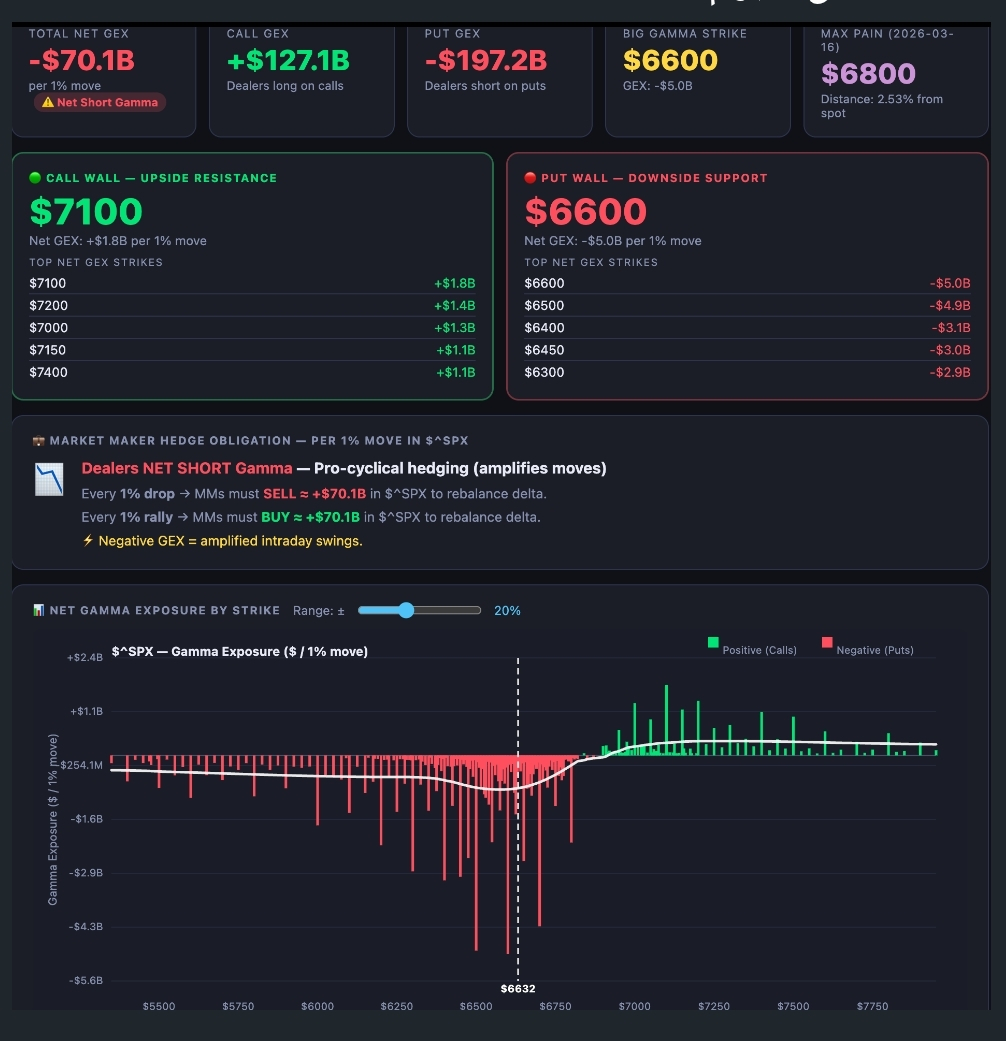
素晴らしい一日をお過ごしください。ご意見をお寄せください🤝