


現在、暗号市場はRWAの探求に主に資産のトークン化に焦点を当てています。すなわち、国債、株式、不動産などの現実資産の所有権をどのようにチェーン上にマッピングして、より効率的な決済と保有を実現するかです。しかし、この効率的な保有と決済を中心としたソリューションは、金融市場におけるより大きくて活発な取引量の別の側面の要求、すなわち資産価格の変動に対するレバレッジ取引とリスク管理に完全には応えられません。
記事の著者:欧易OKX
出典:MarsBit
実際、世界の金融市場における流動性の真のエンジンは、資産の静的な保有者ではなく、レバレッジ方向性エクスポージャーを求めるトレーダーです。米国の月末名目価値約50兆ドルの末日期権市場から、米国以外の地域の月間取引額約30兆ドルのCFD(差額契約)市場に至るまで、小売投資家の高レバレッジ、短期リスクエクスポージャーへの渇望は止まることがありません。取引規模は巨大ですが、既存の伝統的金融ツールはこの需要を満たす際に依然として力不足です。0DTEオプション(ゼロ日到期期権/末日期権)は、トレーダーが単純な方向性の投機を行う中で、同時にTheta(時間の損失)とVega(ボラティリティ)の非線形リスクを負わなければなりません。一方、CFD市場は、その不透明なブラックボックスメカニズムと中央集権的な相手方リスクにより、批判を受けています。
純粋に方向性エクスポージャーのトレーダーの需要の観点から考えると、実際には多くのトレーダーが本当に求めているのは「オプション」や「トークン化された株式」ではなく、純粋なDelta One(線形/対称の収益)エクスポージャーです。つまり、資産価格の変動がシンプルかつ直接的に投資の利益と損失に等比例で変換され、中間に損失や偏りが生じないことです(Arthur Hayesが昨年末に書いた「Adapt or Die」は、彼らが暗号永続契約を開発する背景を振り返るもので、興味のある方は読んでみてください)。
まさにこの構造的なミスマッチの中で、DeFiプロトコルはこの市場機会を鋭敏に捉えました。一部のDeFi起業家は、暗号市場がすでに約10年の検証を経て成熟した永続契約を伝統的資産領域に持ち込もうとしています。この種の製品は合成派生品の構造を採用し、オラクルによる価格設定と資金費率メカニズムを通じて基準資産価格を固定し、実際に資産を保有または引き渡すことなしに、株式、大宗商品、外国為替に対して全天候のレバレッジ取引サービスを提供します。
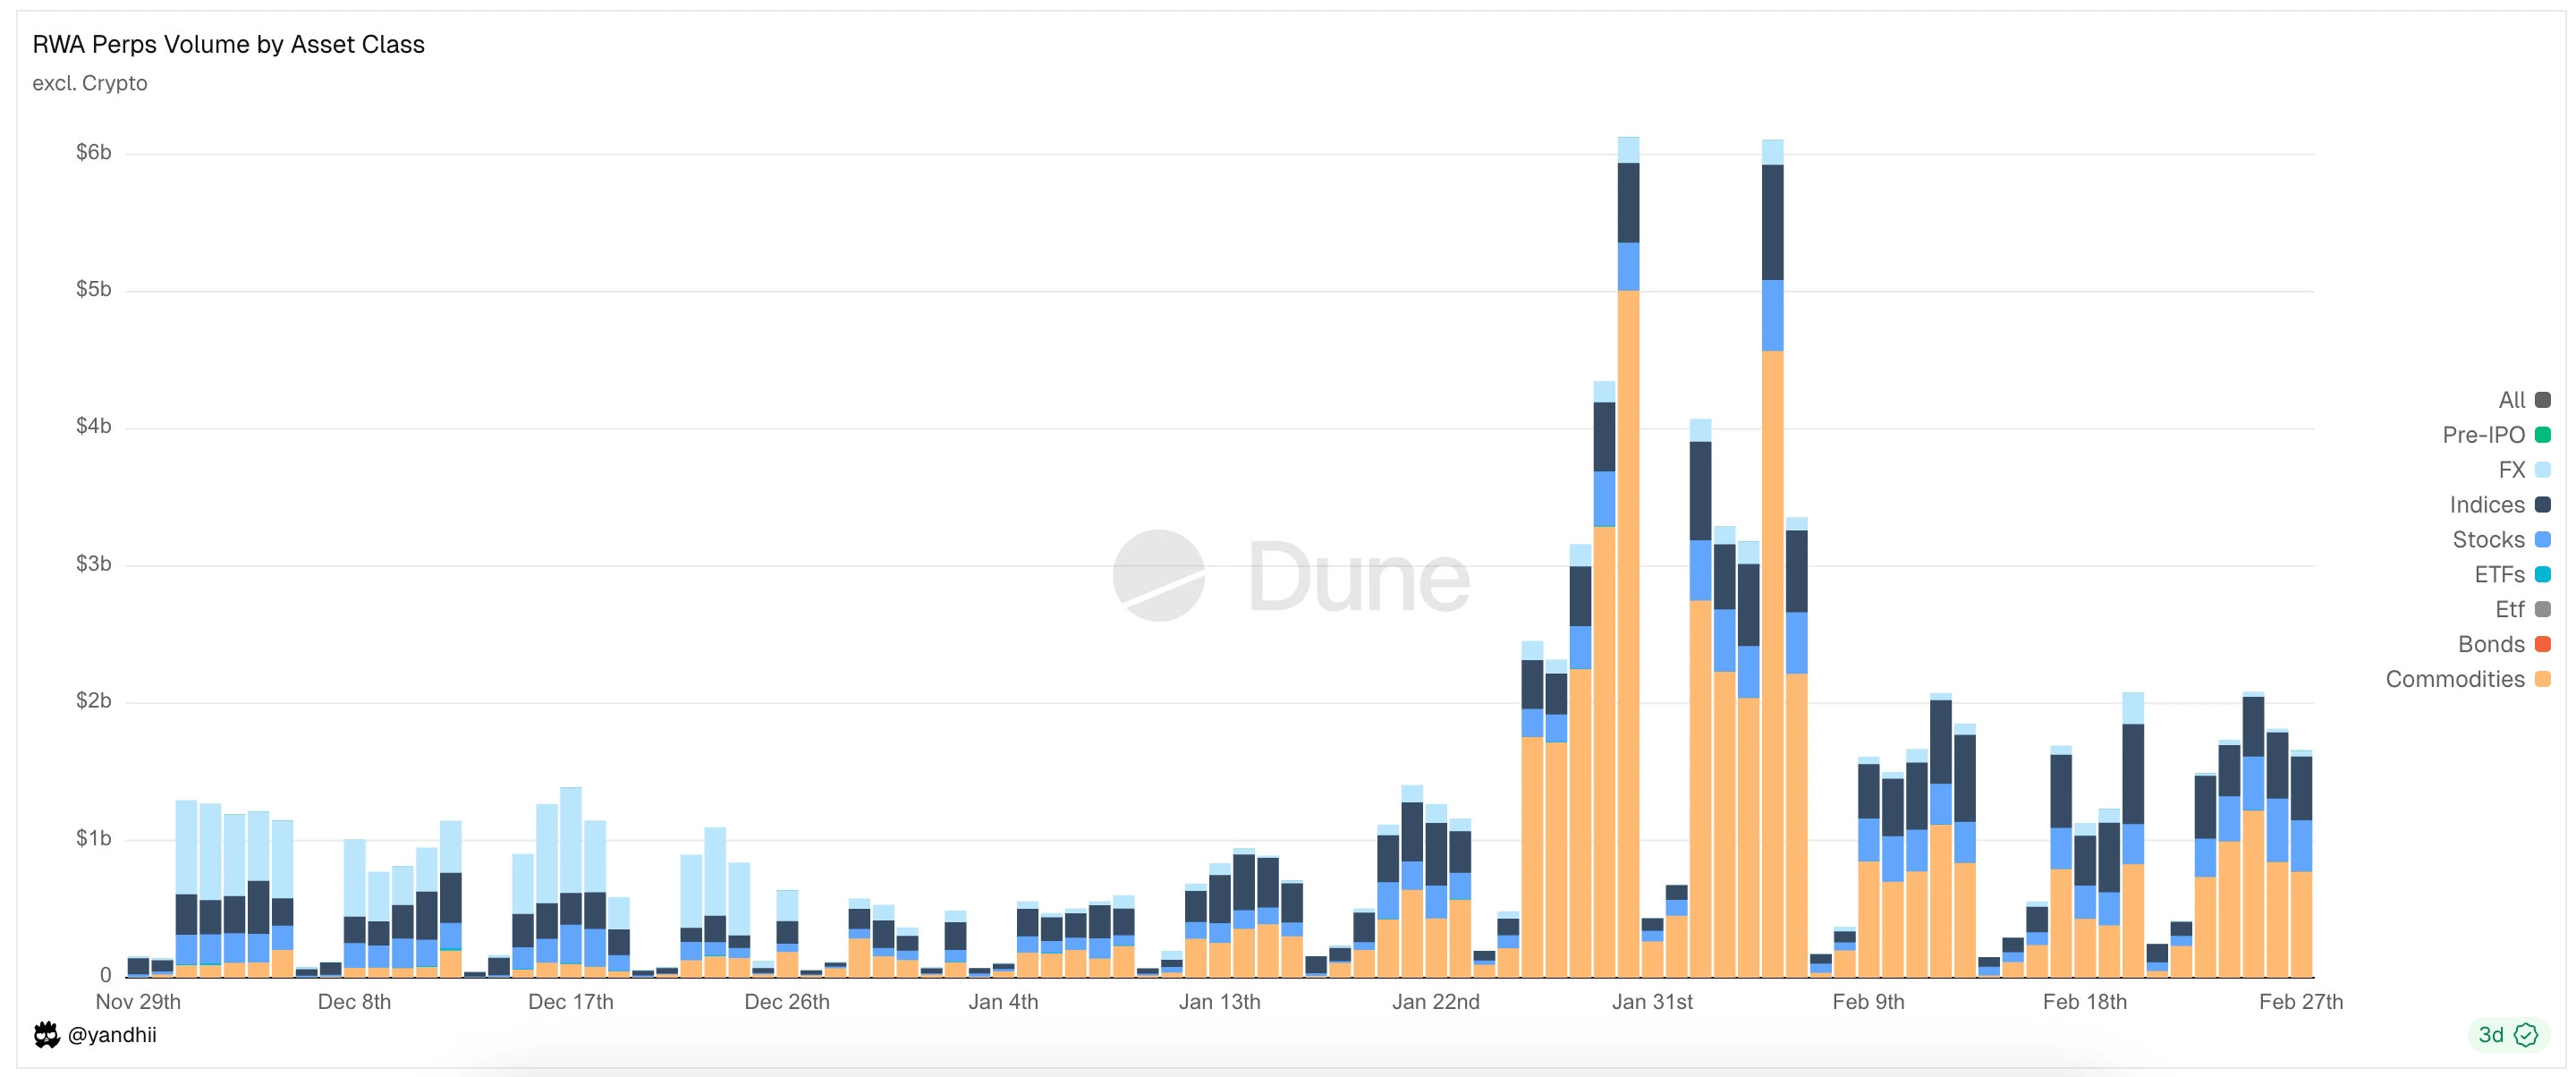
図:RWAパープDEX現在の主な取引資産タイプ
一、市場背景(RWAパープ市場への切り込み機会)
1.1 市場への切り込み 1: 米国の0DTEオプション(末日期権)市場
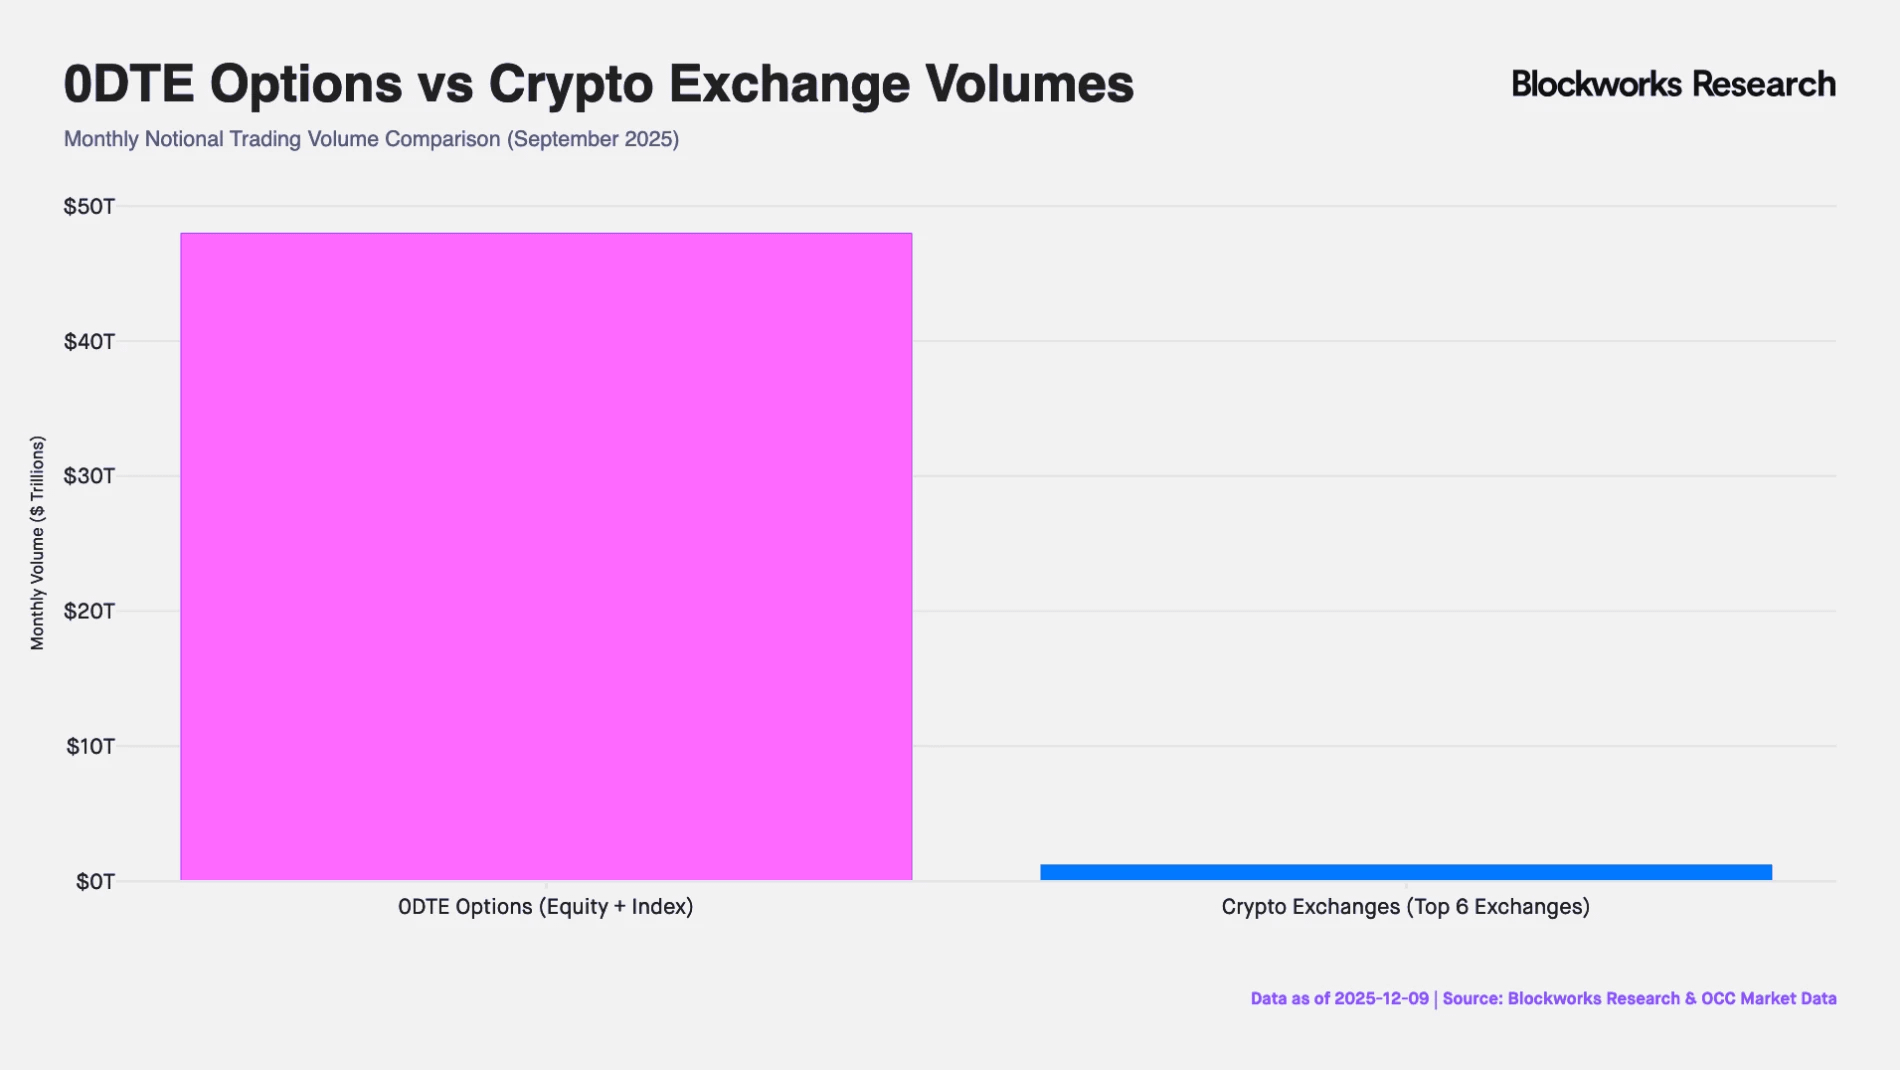
過去10年間、米国のオプション市場は深刻な構造的変化を経験しており、主要オプション取引所Cboe Global Marketsのデータによれば、S&P 500指数オプションにおける末日期権の取引量の割合は2016年の5%未満から現在の60%以上に急増し、月間名目取引額は48兆ドル(CEX取引所の永続契約の月間取引量の約40倍)に達しています。このデータは取引頻度の向上を反映しているだけでなく、市場には日内の極めて高いレバレッジエクスポージャーを求める資本の力が存在することを明らかにしています。
注:0DTEの正式名称は「Zero Days to Expiration」であり、当日に満了するオプションは末日期権とも呼ばれます。これらのオプション契約は、取引日の終了時に満了します。トレーダーはこれを利用して超短期のゲームを行い、迅速なリターンを得て、オーバーナイトのポジションリスクを回避します。
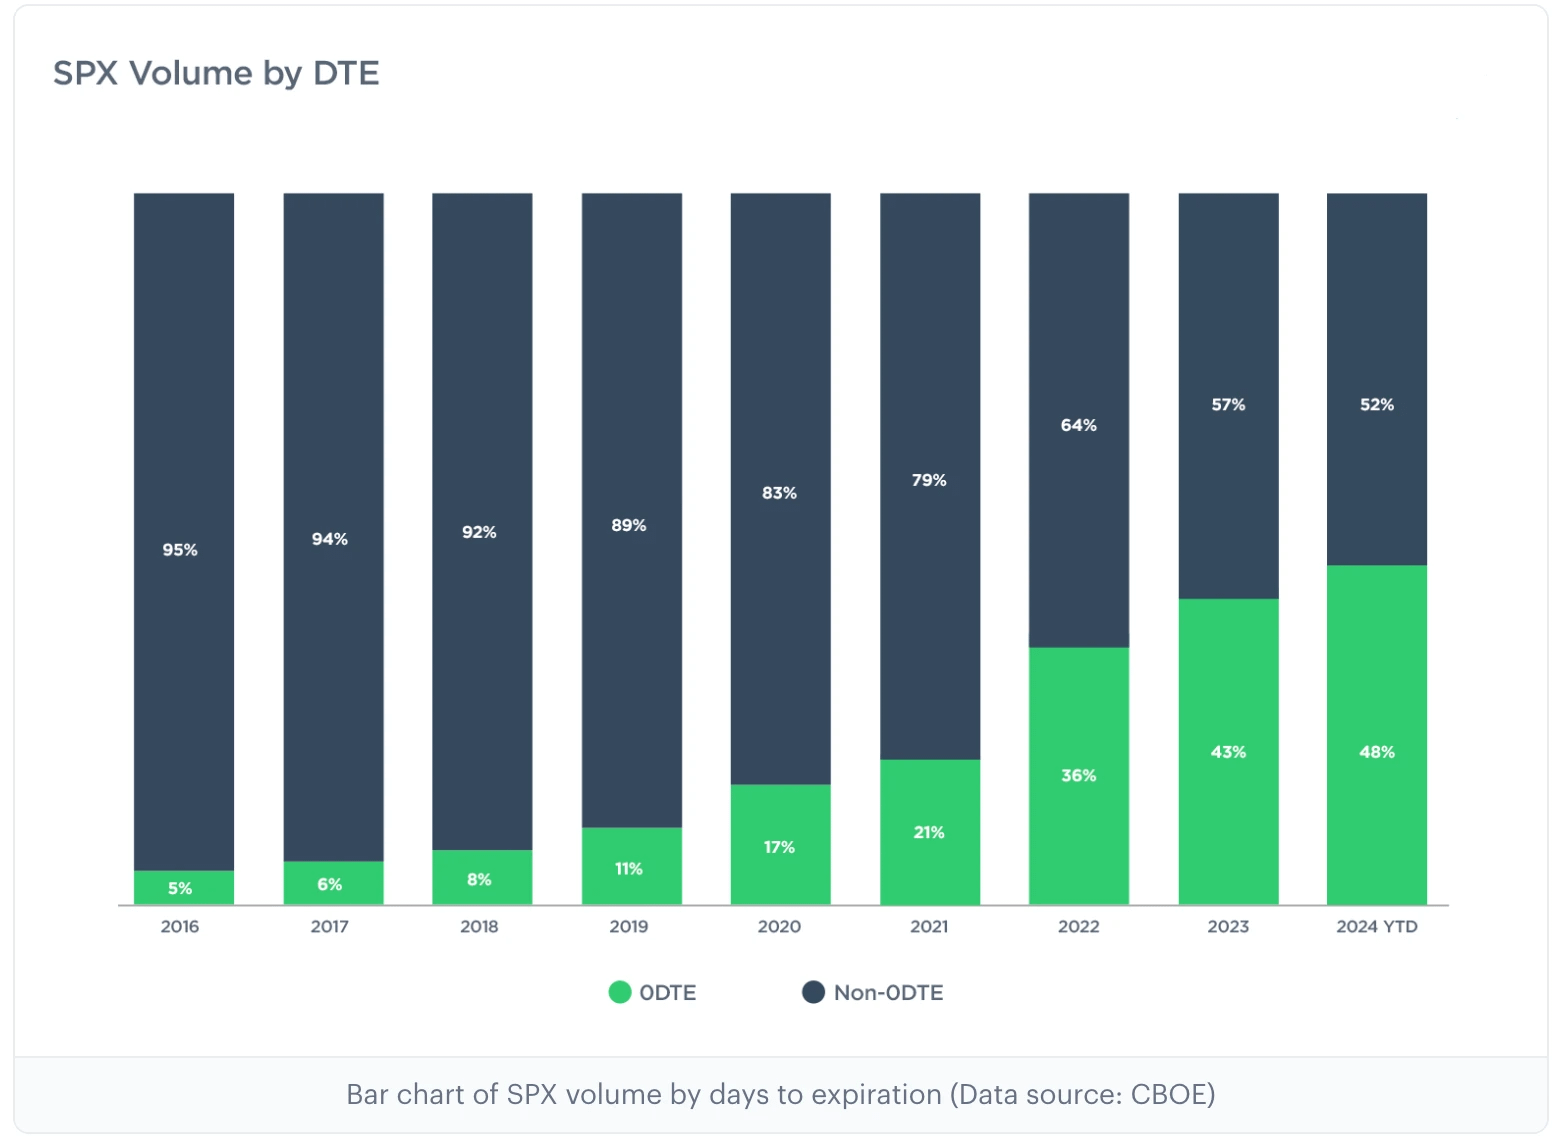
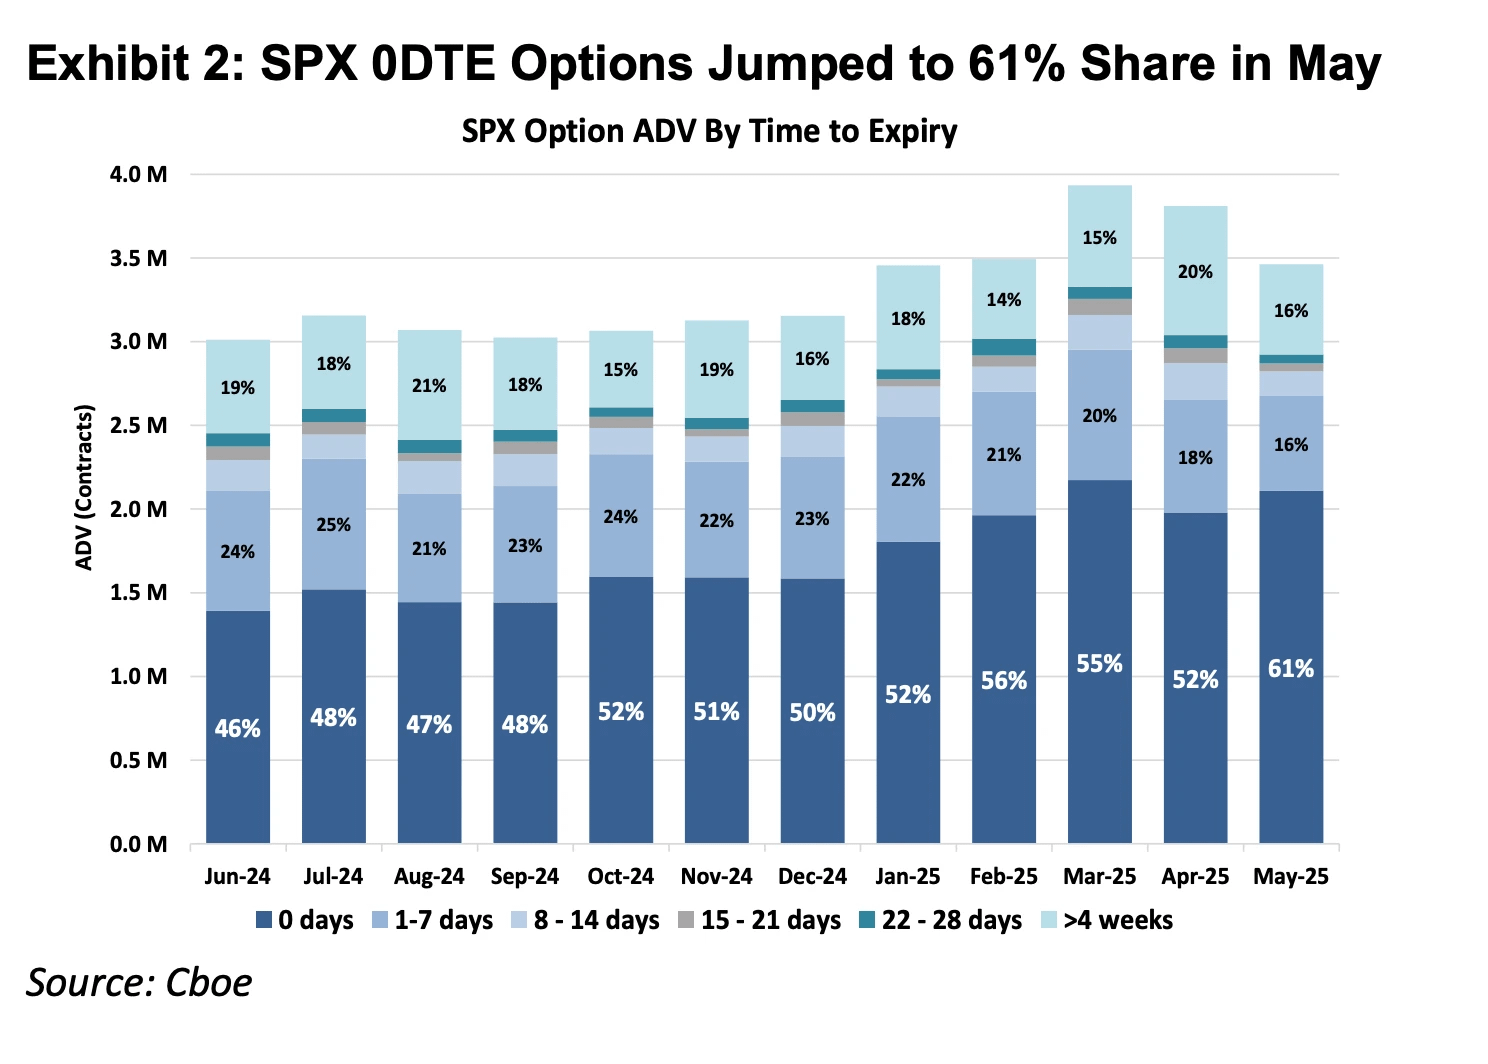
図:上の二つの図は、2016年から2025年までの異なる期限のS&P500指数オプションの割合を示しており、0DTEオプションが2016年のオプション市場で5%未満だったのが、2025年には市場シェアが61%に急増していることがわかります。これは市場の半分近くのS&P500指数オプション取引が、当日の方向に賭けて超短期的なゲームを行っていることを示しています。
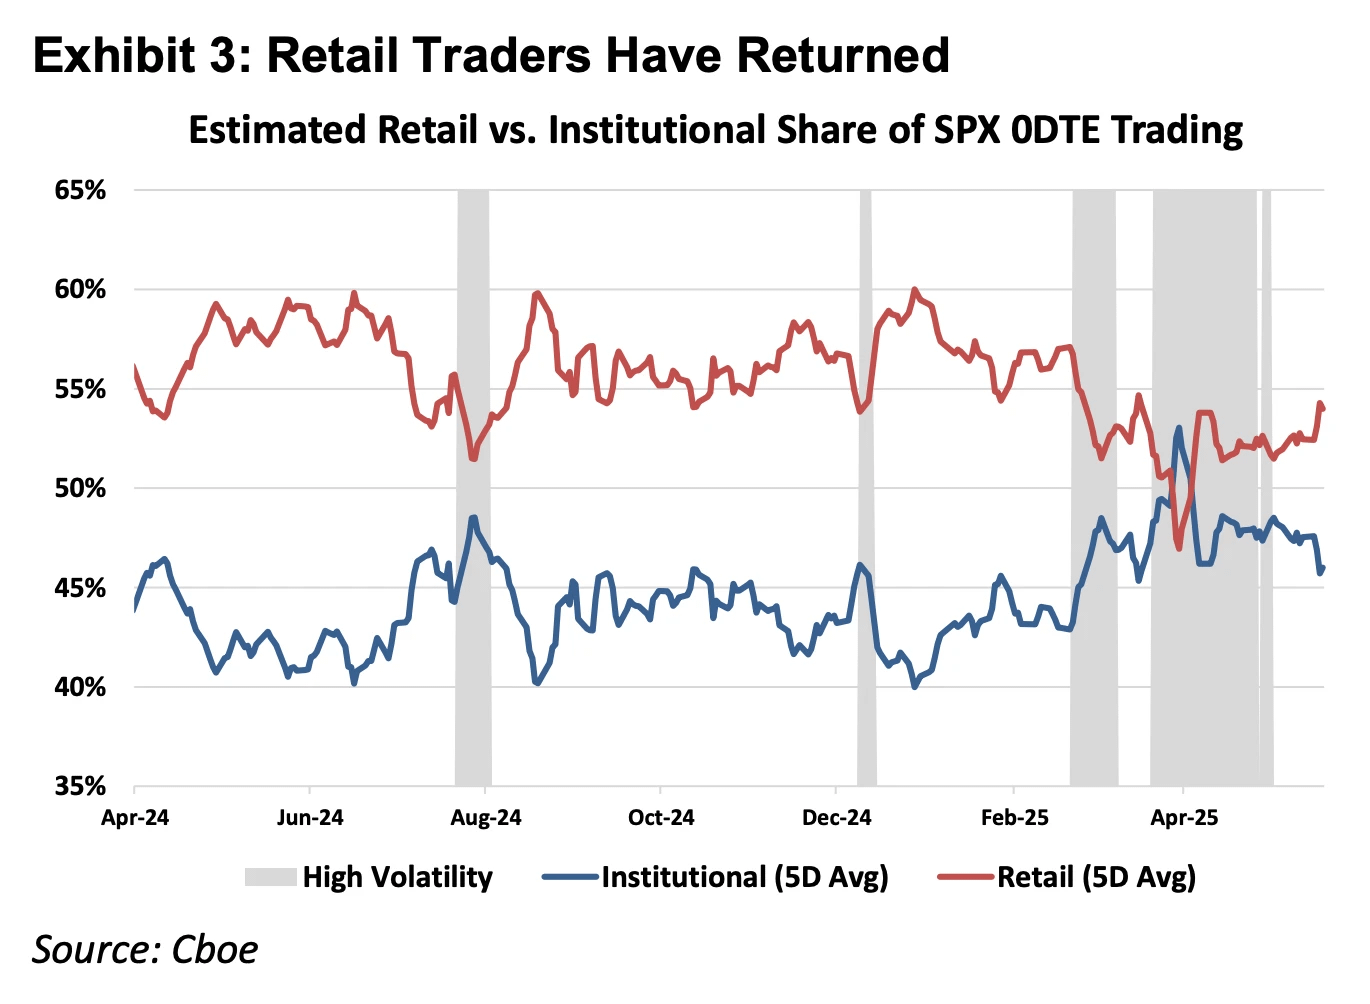
図:上の図は、小売業者が0DTE市場の絶対的な主力であることを示しています。
金融ツールの第一原理から見ると、金融派生商品はDelta One製品と非線形製品に分けられます。株式、先物などの伝統的なDelta Oneツールは、リスクエクスポージャーが対称的です:基準価格が上昇することによる収益と下落することによる損失は規模において線形に比例します。しかし、オプションの設計理念は非対称リスクを管理するためにあります。
例えば、大量のApple社の株式を保有するファンドマネージャーは、企業の長期的な基本面を好ましく思い、株式を売却したくないと考えていますが、短期的な財務報告の変動が株価の大幅な下落を引き起こすことを心配しています。この場合、彼はプットオプションを購入してポジションに保険をかけることができます。この構造では、彼の収益の潜在能力は依然として株価の上昇に伴って保持されています(対称的な上昇収益)が、彼の損失の規模は支払った権利金内に厳格にロックされています(非対称的な下方リスク)。
まさにこの「権利と義務の分離」の保険機能を実現するために、オプションのコスト構造には方向性の内在的価値(Delta)を反映するだけでなく、変動の可能性(Gamma)と時間の経過による時間価値(Theta)を反映する部分が含まれなければなりません。
最近数年で0DTE市場が顕著に成長したことは、逆説を明らかにしています:多くのトレーダーは非対称リスクを管理するためや複雑なボラティリティ取引を行うためではなく、単に日内の方向性レバレッジを得るためにそれを利用しています。この状況では、トレーダーは彼らが本当に必要としていない「保険機能」に対して高額な時間価値コスト(Theta Decay)を支払うことを余儀なくされています。基準資産の上昇速度が時間価値の減少速度を上回らない限り、正しい方向判断をしても取引は損失を生むことになります。
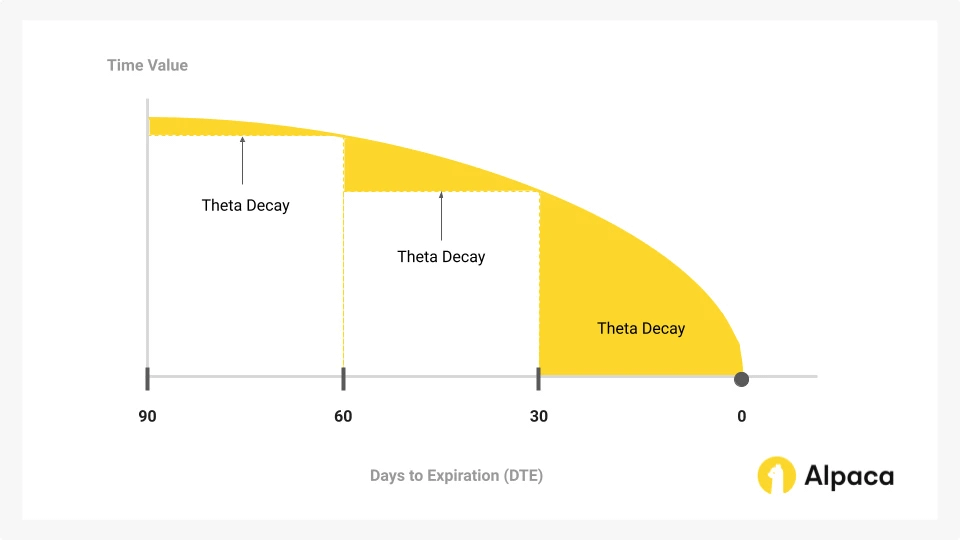
図:時間価値はオプションの中で時間が経過することによって縮小する主要な部分であり、0DTEオプションのトレーダーが競う核心でもあります。
したがって、永続契約はDelta One製品として、余分な時間とボラティリティコストを剥ぎ取り、純粋な線形レバレッジエクスポージャーを提供します。数学的論理的には、0DTEオプションよりもこの部分の資本の投機需要により正確に一致することができます。
1.2 市場への切り込み 2: 米国以外の地域のCFD市場
米国以外の市場では、小売のレバレッジ需要は主にCFD(Contract For Difference、差額契約)によって満たされており、2025年のCFD市場の月平均取引量は30兆ドルに達します。
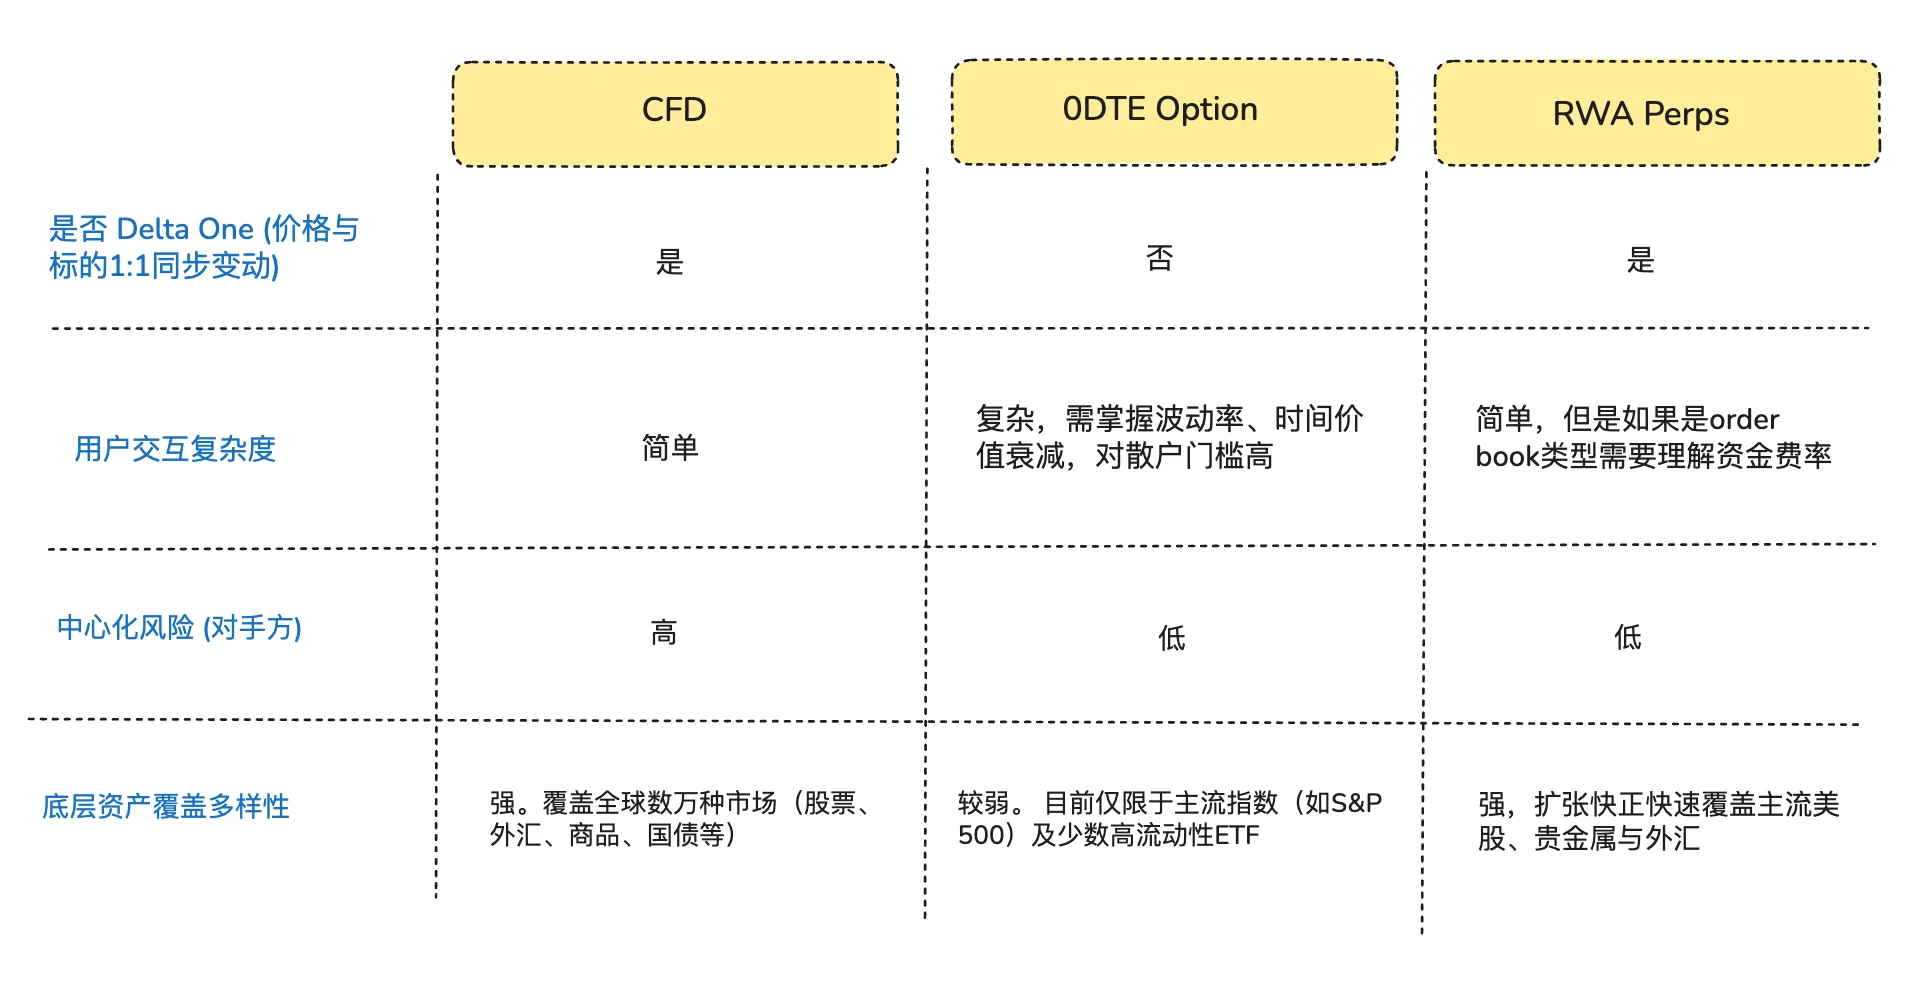
CFDは線形収益のDelta One構造を提供していますが、その市場運用モデルはブローカーのモデルに基づいており、顕著な透明性の問題が存在します。ほとんどのCFDブローカーはB-Book(プラットフォーム内でのマーケットメイキング)モデルを採用しており、ブローカーは顧客の取引相手となります(業界内には、利益を上げている顧客に対してリスクを回避するためにヘッジを行う真剣なリスク管理を行う証券会社もありますが、CFD市場のトップの数社は市場シェアの2割しか占めておらず、残りの8割には中小のブローカーが多く存在し、全体としてブローカーのブラックボックス操作に依存して顧客の損失から利益を得る手法が見受けられます)。このゼロサムゲームの構造と不透明なブラックボックスの中で、証券会社は価格修正、スリッページ、実行速度の技術的権限と経済的動機を持っています。
CFD製品と比較すると、RWAパープも「スマートコントラクトに基づく透明なCFD」として理解することができます。清算ロジック、資金費率計算、オラクル価格をチェーン上に移行することにより、DeFiプロトコルは中央集権のブローカーが取引結果に干渉する可能性を排除しました。同時に、安定コインに基づく原子的な決済メカニズムにより、資金の流動効率は秒単位に向上し、真の資金の自己保管とリアルタイム清算を実現しました。
二、RWAパープ製品構築の難点
RWAパープは、単に以前に見た暗号資産に特化したパープを再現したものではありません。暗号資産は7x24時間取引、リアルタイムプライシング、T+0オンチェーン決済の特性を持っていますが、伝統的な資産は物理的な法律の枠組み、祝日制度、遅れた銀行決済プロトコルに制約されています。
この基礎的特性の非同期性は、RWAパープにおける製品設計上の「不可能な三角形」を構成しています。
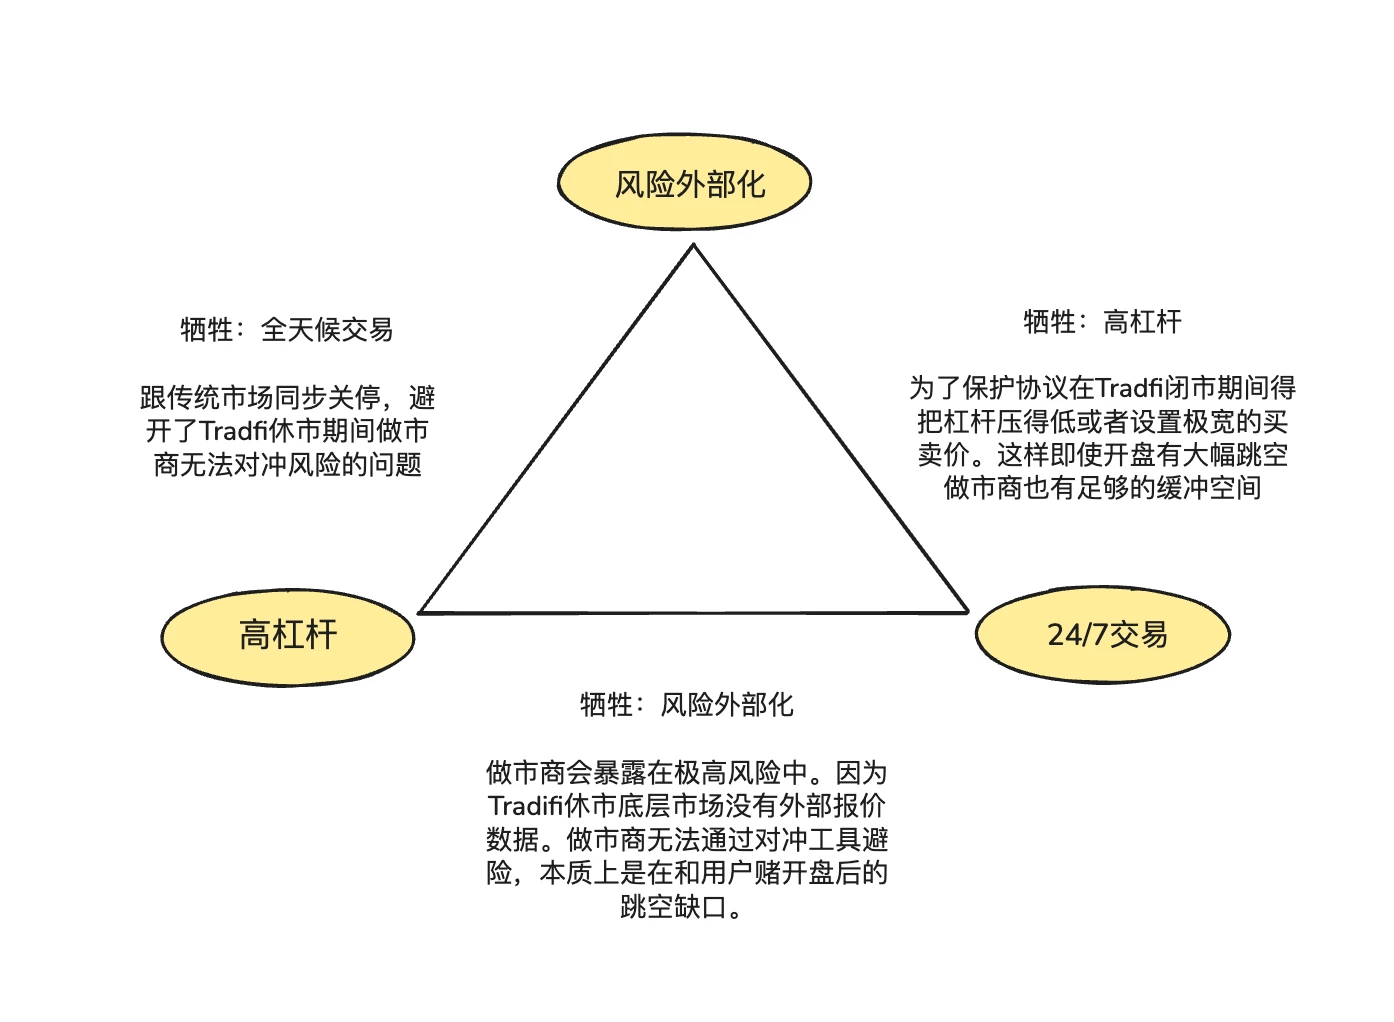
高レバレッジ(High Leverage):小売ユーザーの高倍率レバレッジの投機需要を満たします。
全天候取引(24/7 Availability):DeFiがいつでもどこでも取引できるという核心的価値を維持します。
リスク外部化(Risk Externalization):プロトコルとマーケットメイカーが方向性の賭けリスクを負担しないことを保証し、システムの長期的な生存を実現します。
2.1 米国株市場が休市中、RWAパープのオンチェーン価格はどのように固定されますか?
パープの製品本質は「価格発見のミラー」であり、外部の現物価格フィードを絶えず必要とします。しかし、ナスダックやCMEが週末や夜間に取引を停止すると、オラクルデータソースが断絶されることになります。
この米国株市場の休市中の価格真空と不均衡から2つの核心的なリスクが生じます:
リスク1:週末の取引停止により、マーケットメイカーは十分なリスクヘッジ手段を欠く
プロのマーケットメイカーが極めて狭いスプレッドと深い流動性を提供できる理由は、彼らが方向性を賭けず、中立的なポジションを追求するからであり、その報酬はスプレッドを得ることです。これは、マーケットメイカーがオンチェーンで取引者に100万ドル相当のテスラ株契約を売るたびに、伝統的な現物または先物市場で同等の資産を即座に購入してこのリスクエクスポージャーをヘッジしなければならないことを意味します。
伝統的な市場が休市するとヘッジチャネルが閉じ、マーケットメイカーはヘッジポジションを調整できません。このリスクを回避するために、マーケットメイカーは休市時に注文を取り消すか、見積もりに巨額のリスクプレミアムを追加するしか選択肢がありません。これが、伝統的なオーダーブックモデルの週末のスプレッドが通常のレベルの数十倍に非線形に拡大する理由を説明し、流動性の枯渇を引き起こすことが非常に容易である理由です。
リスク2:月曜日のオープン時の超高オープンまたは超低オープンの「ギャップリスク」
暗号ネイティブ資産の取引は24/7の特性により、資産価格曲線は通常連続しており、清算エンジンは価格が下落する際にユーザーのポジションを清算する時間を十分に持っています。しかし、RWAパープの領域では、伝統的資産が休市中に蓄積された価格の上昇と下降の圧力が月曜日のオープン時に瞬時に放出されます。もし月曜日のオープン時に大幅なギャップが発生した場合、清算エンジンは「価格の断層」において真空地帯に陥り、強制清算前に対抗注文を見つけることができません。
上記の困難に対して、現在RWAパープには2つの主要な処理方案があります:
内部シミュレーションプライシング(例:TradeXYZ / Hyperliquid):指数移動平均(EMA)アルゴリズムを導入し、オラクルが切断された際には、オンチェーンの買いと売りの力に基づいて価格をゆっくりと「漂わせる」ことで、7x24のシェルを維持しますが、理論的には操作される可能性のある「影の市場」です。
強制リスクダウングレード(例:Ostium):これはより実用的なリスク管理のプランです。Ostiumは0DTEの特性を導入しました:すべての高レバレッジのポジションは、終値前に自動的に決済されるか、大幅にレバレッジを下げる必要があります。低レバレッジのポジション(5%-10%のギャップをカバーするための十分なマージンバッファを持つ)だけがオーバーナイトを許可されます。この方法は、一部の「永続性」を犠牲にすることで、月曜日のオープンのギャップに直面した際のシステムの絶対的な安全性を確保し、LPプールがシステム的な不良債権に貫通されるのを防ぎます。
2.2 どのようにしてオンチェーンで低コストでTradFiレベルの取引深度を提供するか?
DEXの開発において、流動性供給と注文実行メカニズムの選択はシステムの資本効率、リスク配分論理、ユーザー体験の核心的な変数です。現在の主流な解決策はCLOB(中央限界価格オーダーブック)とオラクルに基づくプール(オラクル駆動の資金プール)です。
Hyperliquidは、オーダーブックモデルが暗号のネイティブ資産において成功したことを証明しました。その核心は、ヘッジ実行の摩擦がゼロであることです:マーケットメイカーは安定コインを用いてミリ秒単位でリスクをプラットフォーム間で移転できます。マーケットメイカーはオンチェーンオーダーブックで注文を受けた後、安定コインを用いて7x24時間稼働するCEXでミリ秒単位でリスクをヘッジします。暗号資金と資産は高度に連結された暗号ネットワーク上で運用されるため、ヘッジコストは極めて低く、マーケットメイカーはスプレッドを極めて狭い範囲に抑えることができ、取引量を引き寄せ、正のフィードバックループを形成します。
RWA領域で、マーケットメイカーは極めて大きなクロスボーダーヘッジの摩擦に直面しています:一方では、オンチェーンのUSDC(T+0)と伝統的な法定通貨決済の時間の不整合が、マーケットメイカーに対し、伝統的な口座に大量のドルを長期間にわたってヘッジ用の予備金として長期的に保有させることを余儀なくさせています。もう一方では、伝統的な銀行の週末や祝日の休市メカニズムにより、マーケットメイカーは非勤務日に突発的な市場の動きに対して迅速にヘッジすることができません。
これが、Ostiumの創設者Kaledoraがオーダーブックの核心ロジックではなくプールベースのモデルを維持し続ける理由でもあります。彼女は、暗号のネイティブ資産取引所における、その摩擦のないヘッジがRWAパープの領域では実現が難しいと考えています。マーケットメイカーがRWAパープで次のNVDAの注文を受け取ったとき、彼らは安定したコインを使ってミリ秒単位でナスダックでヘッジを行うことができません。なぜなら、彼らは伝統的な銀行の障害を越えなければならないからです。
2.3 トレーダーが一方向の市場で継続的に利益を上げた場合、システムはどのように自ら破綻しないことを保証しますか?
第三の困難は、プロトコルが外部ヘッジを通じて長期的な支払い能力をどのように確保するかに関するものです。GMXのプールモデルが暗号市場で長期間存続できた理由は、「受動的なディーラー」としての役割を果たし、大きなサンプルの下での統計的優位性を利用して、高レバレッジのポジションが頻繁な変動の中で生じる持ちポジションの磨耗と清算利益を安定的に吸収するからです。変動特性が顕著な暗号市場では、このモデルの数学的期待値はプールのLPにとって有利です。
しかし、RWA資産のリスク分布は全く異なります。S&P 500などの主流指数は数年間にわたって持続的な一方向のトレンドを示すことがよくあります。リスク外部化(ヘッジ)メカニズムが欠如している場合、ユーザーの継続的な利益は直接LP資金プールの純損失に転化され、システムは波動の利益を捕えることができず、逆に一方向のポジションに完全に吸い取られ、最終的には支払い能力が枯渇します。
三、代表プロジェクトとアーキテクチャのゲーム:オラクルプライシング + 資金プール(プールベース + オラクルプライシング)対オーダーブック(オーダーブック)
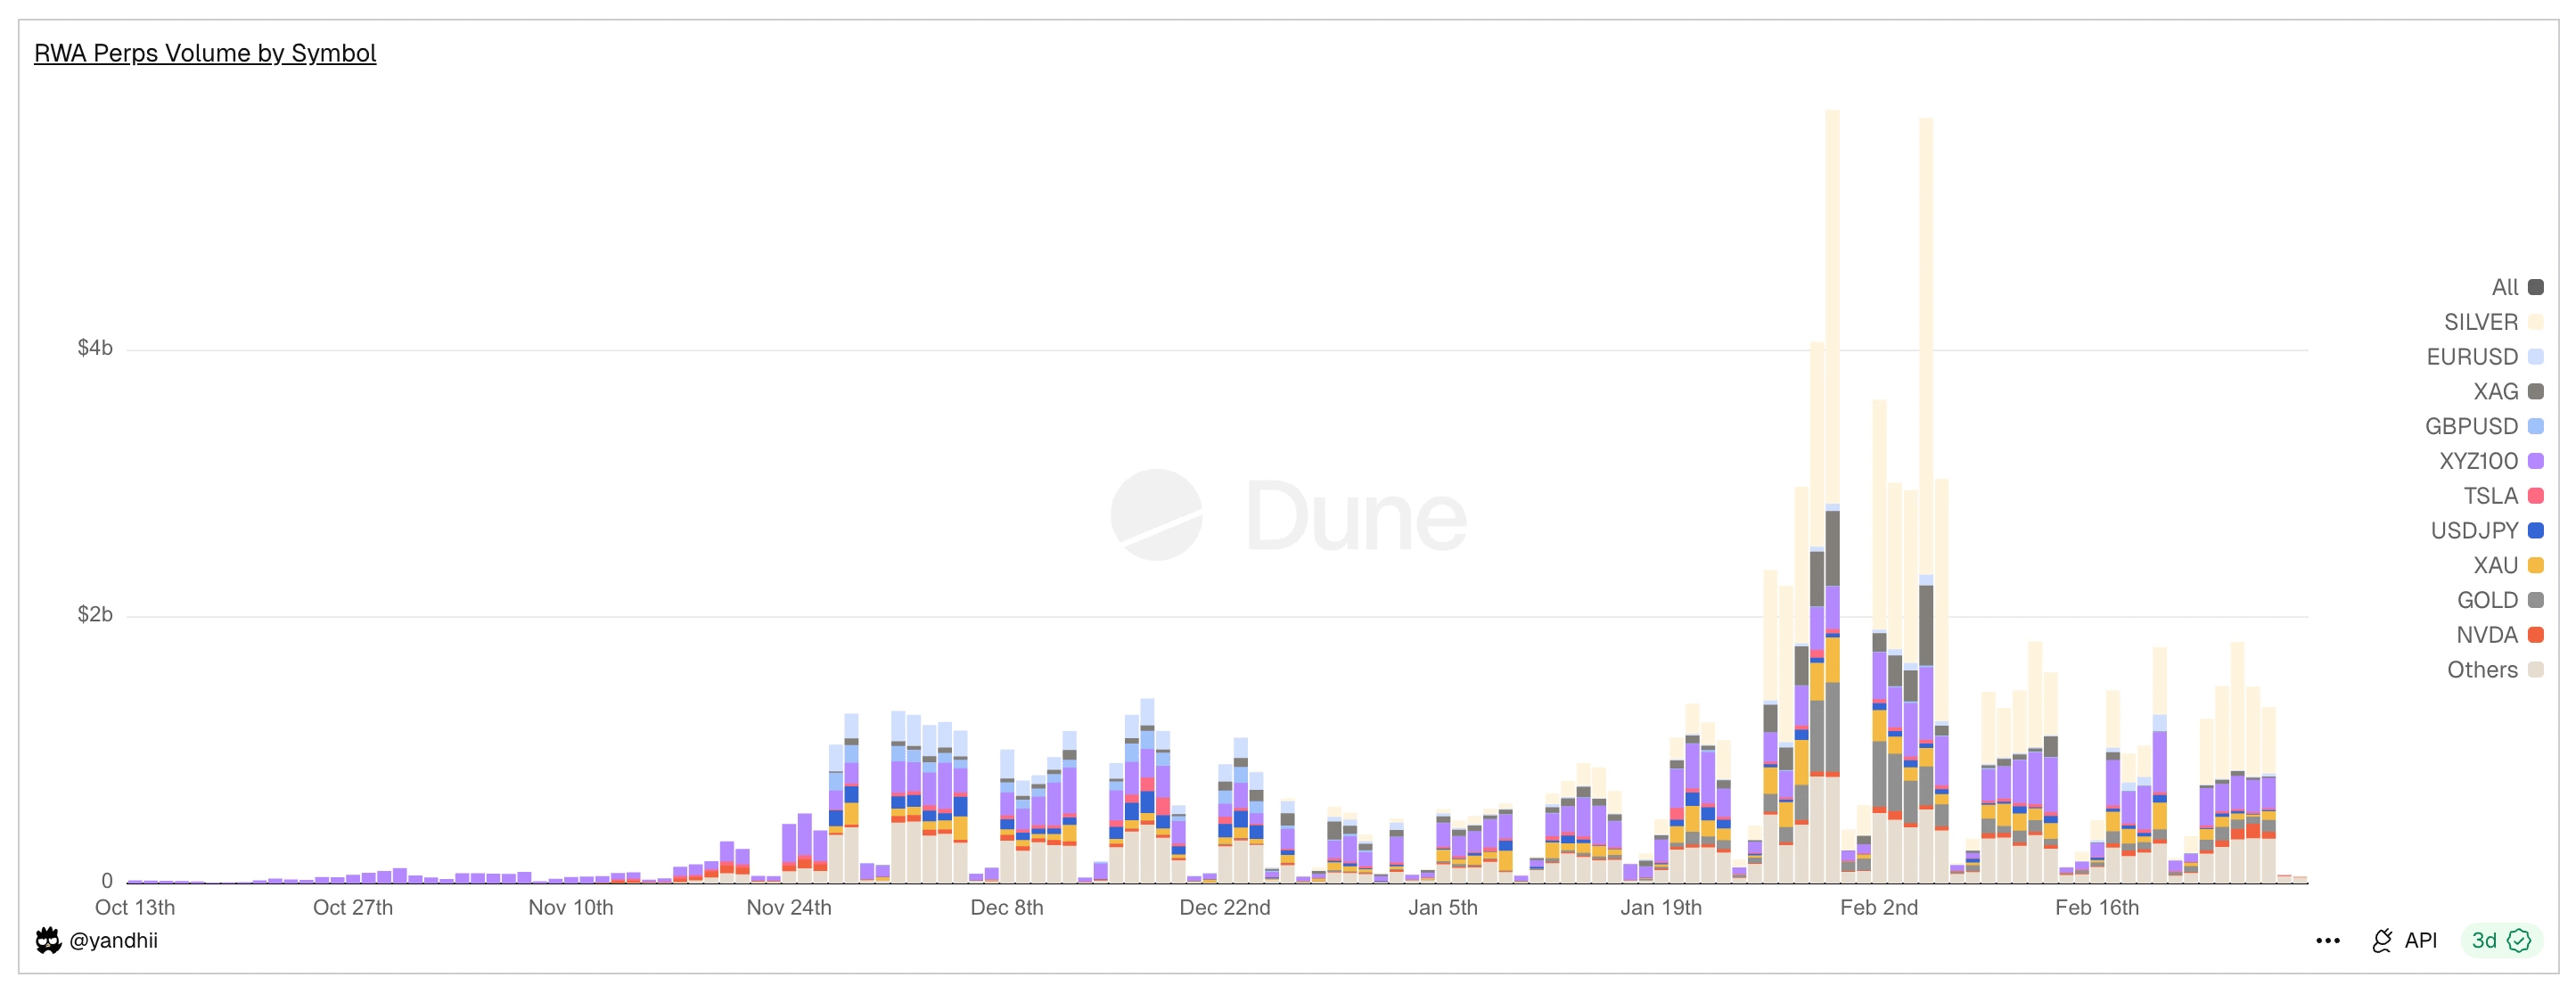
図:RWAパープDEXの日々の取引量の状況が見られ、週末の取引量が激減することがわかります。
RWAパープの核心的対立は常に「物理的時間の断絶」に関するものでした。さまざまなRWAパープDEXプラットフォームが30日間で200億ドルを超える取引量を生み出しましたが、週末の間、取引量は70-90%激減します。このデータは、業界の現在の実際の状態を明らかにしています:DeFiが伝統的金融の重力から脱却しようとしているにもかかわらず、流動性は依然としてTradFiの開設時刻に高度に依存しています。
この断絶に直面して、市場は二つの全く異なるアーキテクチャのパラダイムを進化させました:Ostiumを代表とするアクティブヘッジプールモデル(Active Hedge Pool)と、Hyperliquidエコシステム上のTrade.xyzを代表とする内部プライシングオーダーブックモデル(Internal Pricing CLOB)。
3.1 早期RWAパーププロジェクト Synthetix, Gains Network
OstiumとHyperliquidが複雑なヘッジメカニズムやオーダーブックを通じてRWA取引を再構築しようとする前に、DeFi市場はすでに第一回目の「合成資産」の実験を行っていました。SynthetixやGains Networkを代表とする初期のプロトコルは、RWAパープの概念検証を完了し、オンチェーン資本が伝統的資産に対する強いエクスポージャーを求めていることを証明しましたが、第一世代のメカニズムが資本効率とリスク管理で限界を露呈しました。
Synthetix: グローバル債務プールモデル
Synthetixは、現実資産の価格をオンチェーンに導入する最初のプロトコルの一つです。2020年から2021年にかけて、SynthetixはsAAPL、sTSLAなどのミラー株を積極的に導入し、米国株をオンチェーンに持ち込もうとしました。
「プール対抗者」モデルの創始者(対抗者はすべてのSNXステーカー)であるSynthetixの設計理念は、オーダーブックのない無限流動性の交換モデルを構築することです:すべての合成資産はオラクルによって提供される価格で自由に交換され、ユーザーは取引相手をマッチングする必要がありません。これは早期に流動性のコールドスタートの問題を大いに解決しました(特に当時は流動性マイニングのインセンティブがあった場合において)。
Synthetixは2021年以降、大部分のRWA資産を取り下げました。主な理由は、プロトコル層に積極的なヘッジメカニズムが欠けているため、sTSLAなどの米国株資産が休市中に価格を更新できず、攻撃を受けやすくなるからです。
全体的に見ると、Synthetixは当時、派生商品担保プールを通じてオンチェーンRWAミラー資産の流動性を提供するモデルを創出しました。オーダーブックなし+オラクル価格の設計は現在でも影響力がありますが、製品端は実質的に2022年頃からRWAパープ市場から撤退し始めました。
Gains Network(gTrade):オラクルプライシング駆動のマーケットメイキングプールモデル
Gainsは、暗号通貨、外国為替、米国株などのさまざまな取引ペアをサポートする、オンチェーンRWA合成レバレッジ取引の代表的なプロジェクトです。その設計思想は、独立した資産プールを取引相手として利用することです:ユーザーはUSDC、DAI、ETHを担保に合成レバレッジポジションを開設し、取引の損益は資金プール(gToken Vault)が負担します。
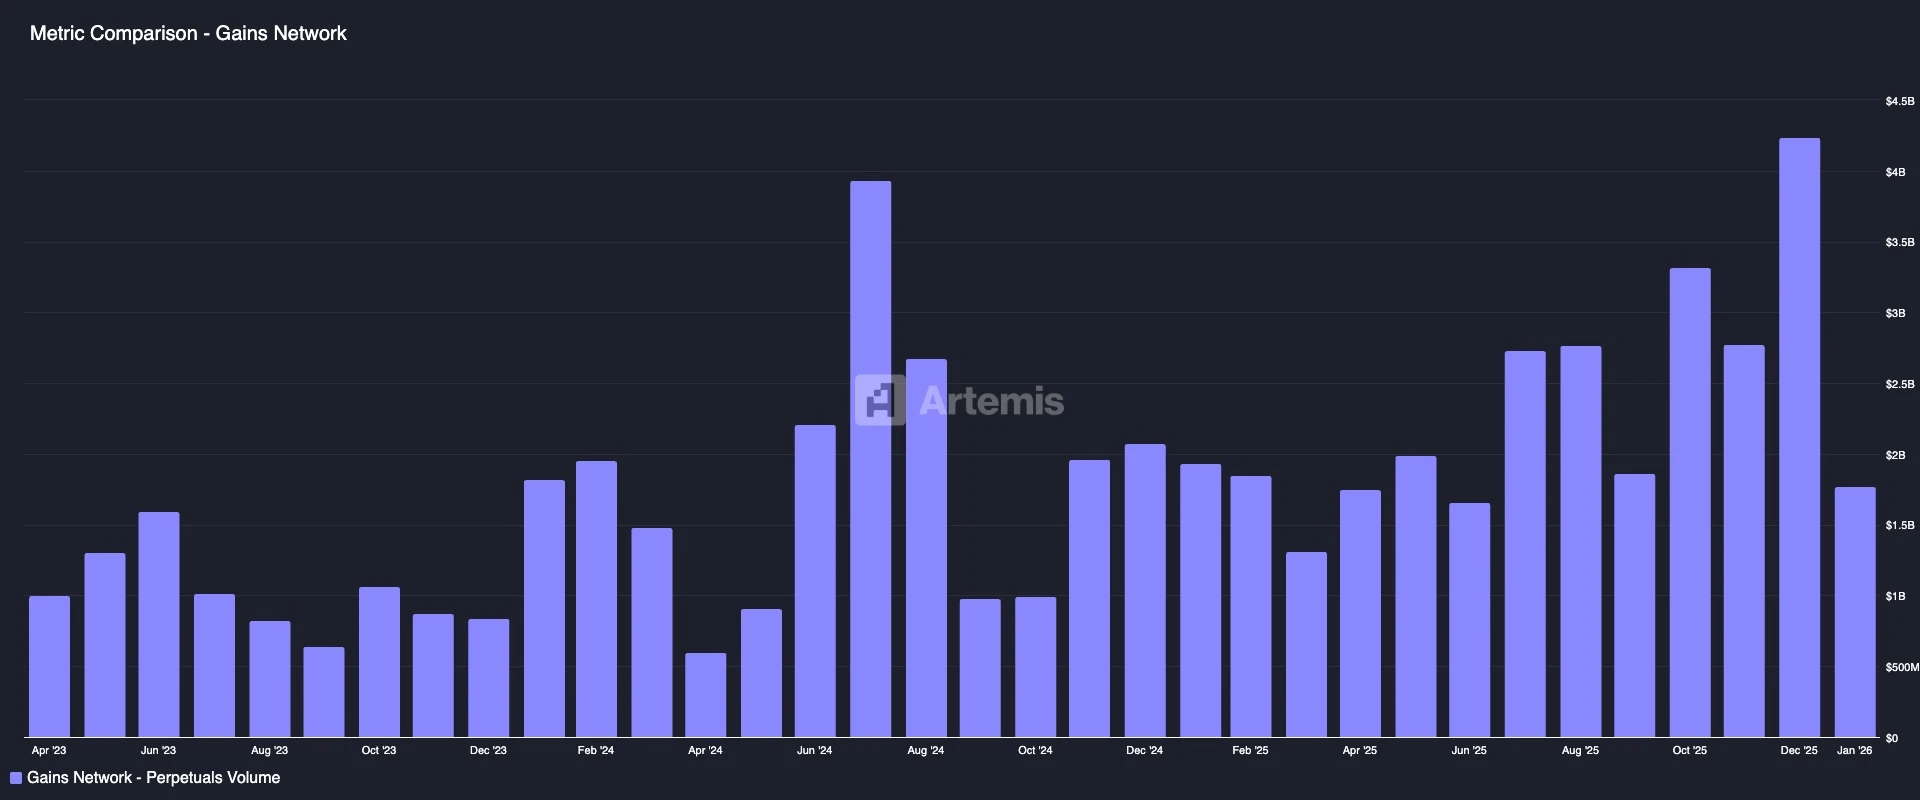
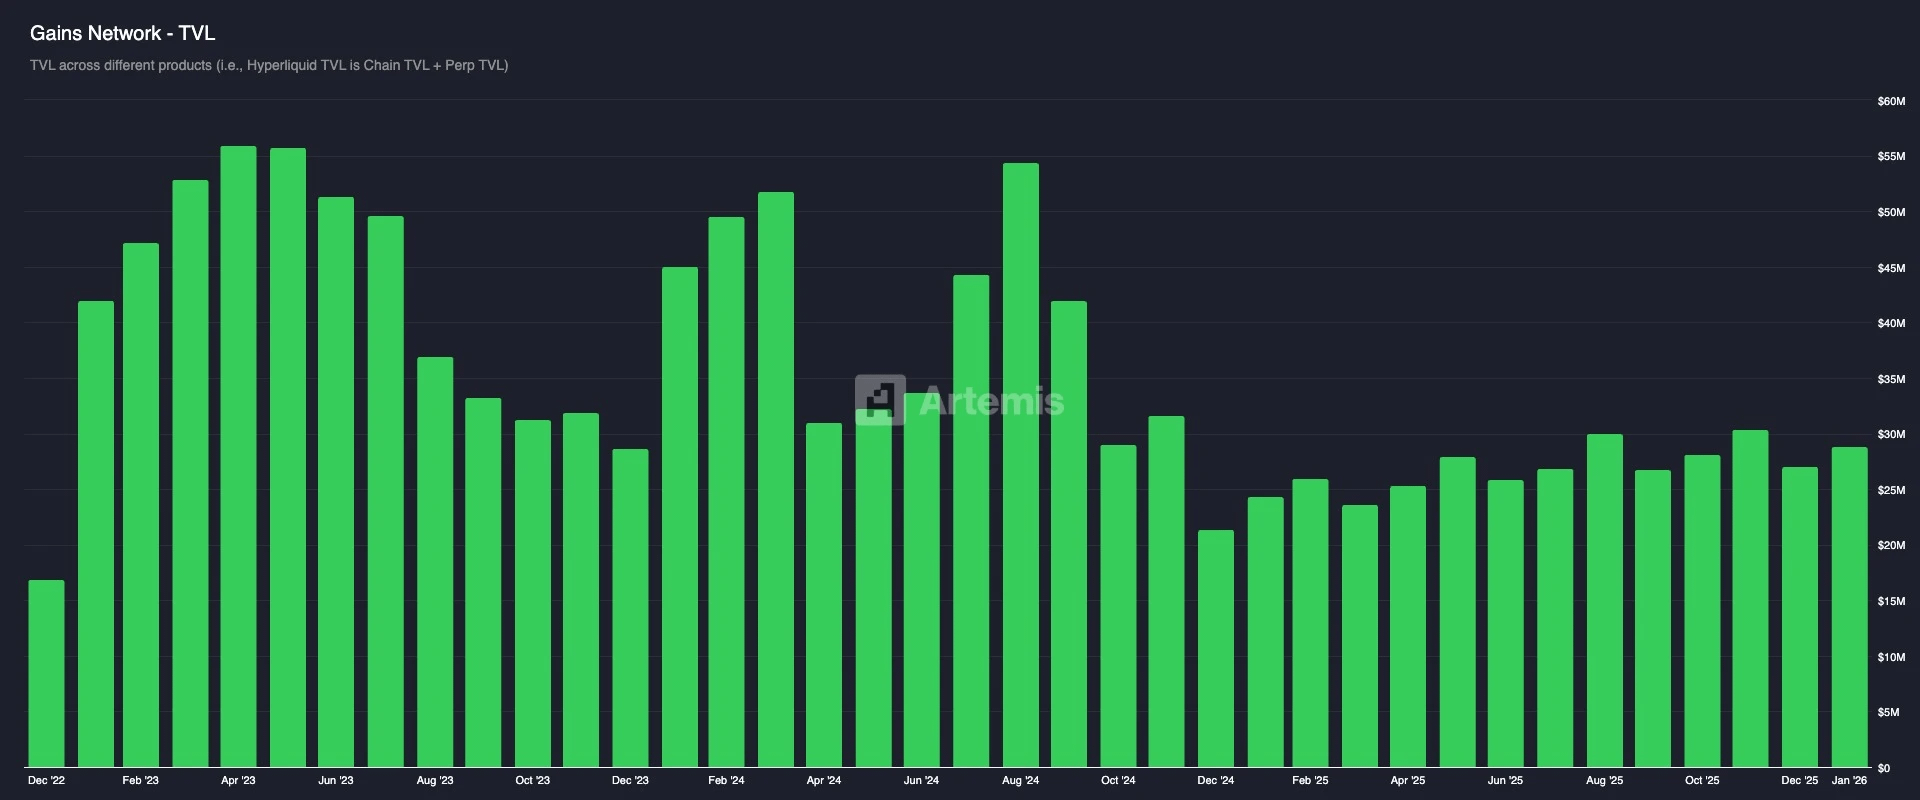
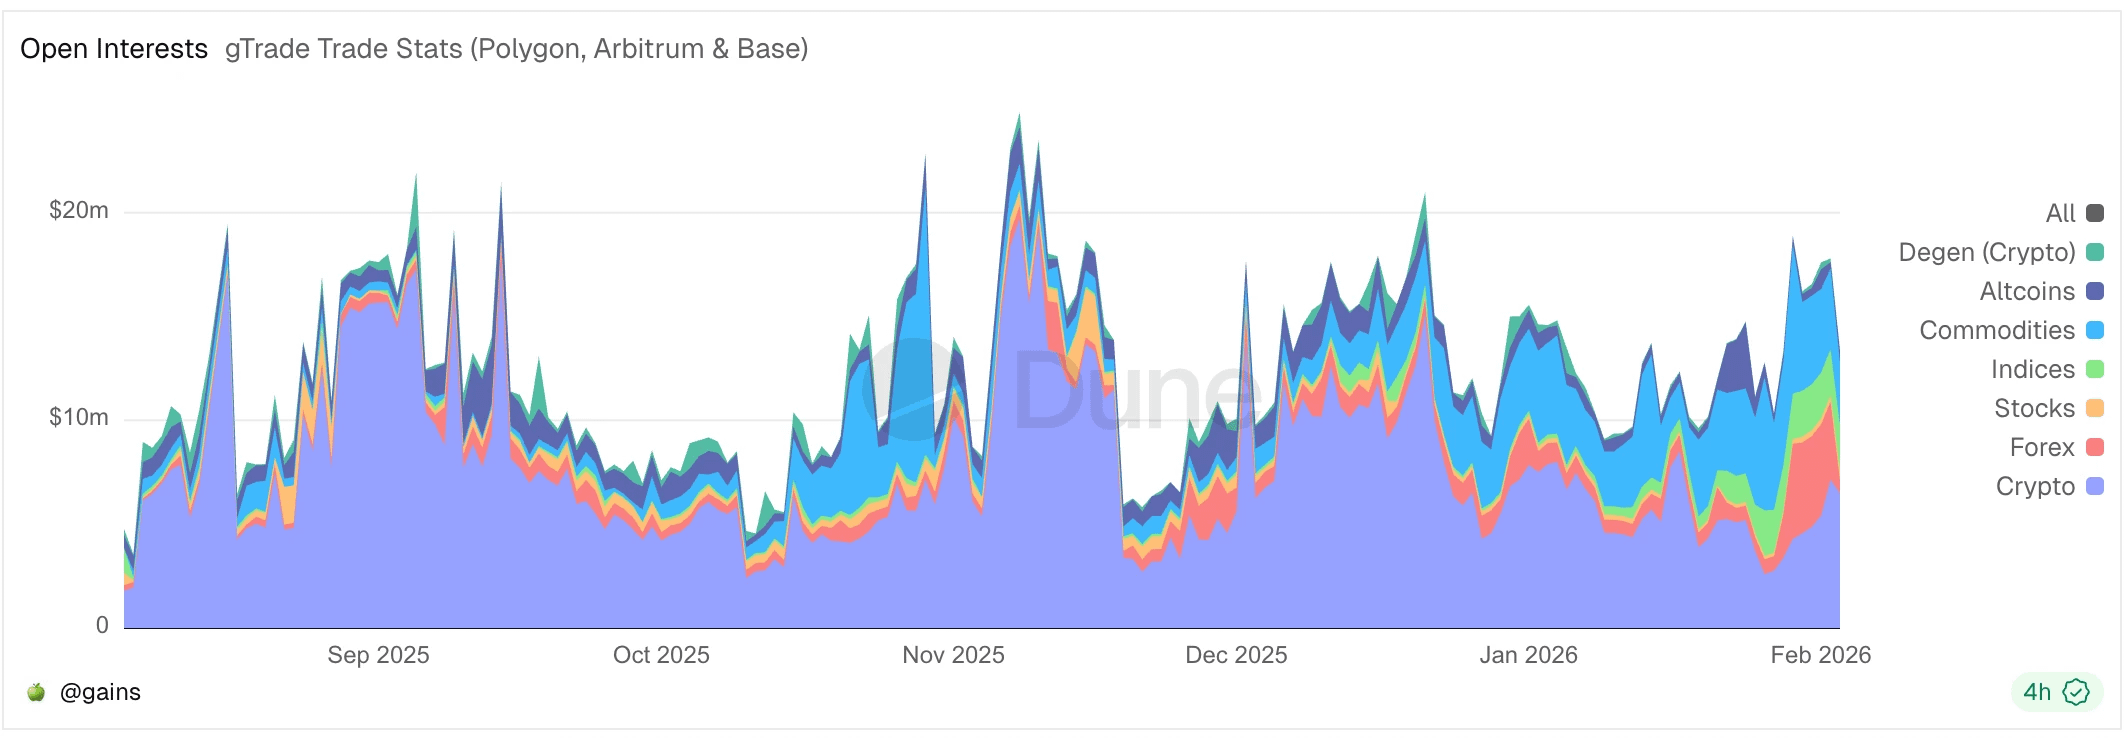
流動性モデルとマーケットメイキングのゲームメカニズム:
一方向プール:Gainsのマーケットメイキング資金プールは主にUSDC/DAIなどの安定コインです。
GNSトークンはリスクバッファとインセンティブとして機能します:極端な市場状況下でマーケットメイキング資金プールが破綻するのを防ぐために、プロトコルはGNSトークンを最後の防衛ラインとして導入します。マーケットメイキング資金プールに余剰がある場合、プロトコルはプール内の余剰利益でGNSトークンを買い戻して燃焼し、インフレを減少させます。マーケットメイキング資金プールが損失を被った場合、システムはGNSを増発し、オフチェーンで販売してマーケットメイキング資金を補充します。
価格設定に関して、GainsはChainlinkに基づいてリアルタイムの価格を取得し、固定スプレッドを追加します。スプレッド収入は手数料としてLPおよびGNSのステーキング者に分配されます。リスク管理の観点では、価格インパクト料金(大口注文に対して追加料金を請求してスリッページをシミュレートし、資金プールのリスクを補償する)、極限保護(1回の利益と損失の上下限を設定し、強制的に利益確定または強制決済を行う)などの設計を導入しました。
全体的に見て、Gainsは高度なレバレッジと多市場のカバレッジを提供する合成取引体験を提供し、分散型取引所が中央集権プラットフォームに対抗する重要な例の一つと見なされています。「オラクル+資金プール」モデルが適切なリスク管理の下で大規模な取引を支えることができることを証明しましたが、同時にこのモデルの下では資金プールが集中利益リスクやヘッジメカニズムの欠如などの課題を負担しなければならないことも明らかになりました。これらの問題は、今後のプロジェクトのメカニズム革新に対する経験を提供します。
3.2 Ostium: プールベースモデルの限界を突破し、オンチェーンCFDブローカーを構築する
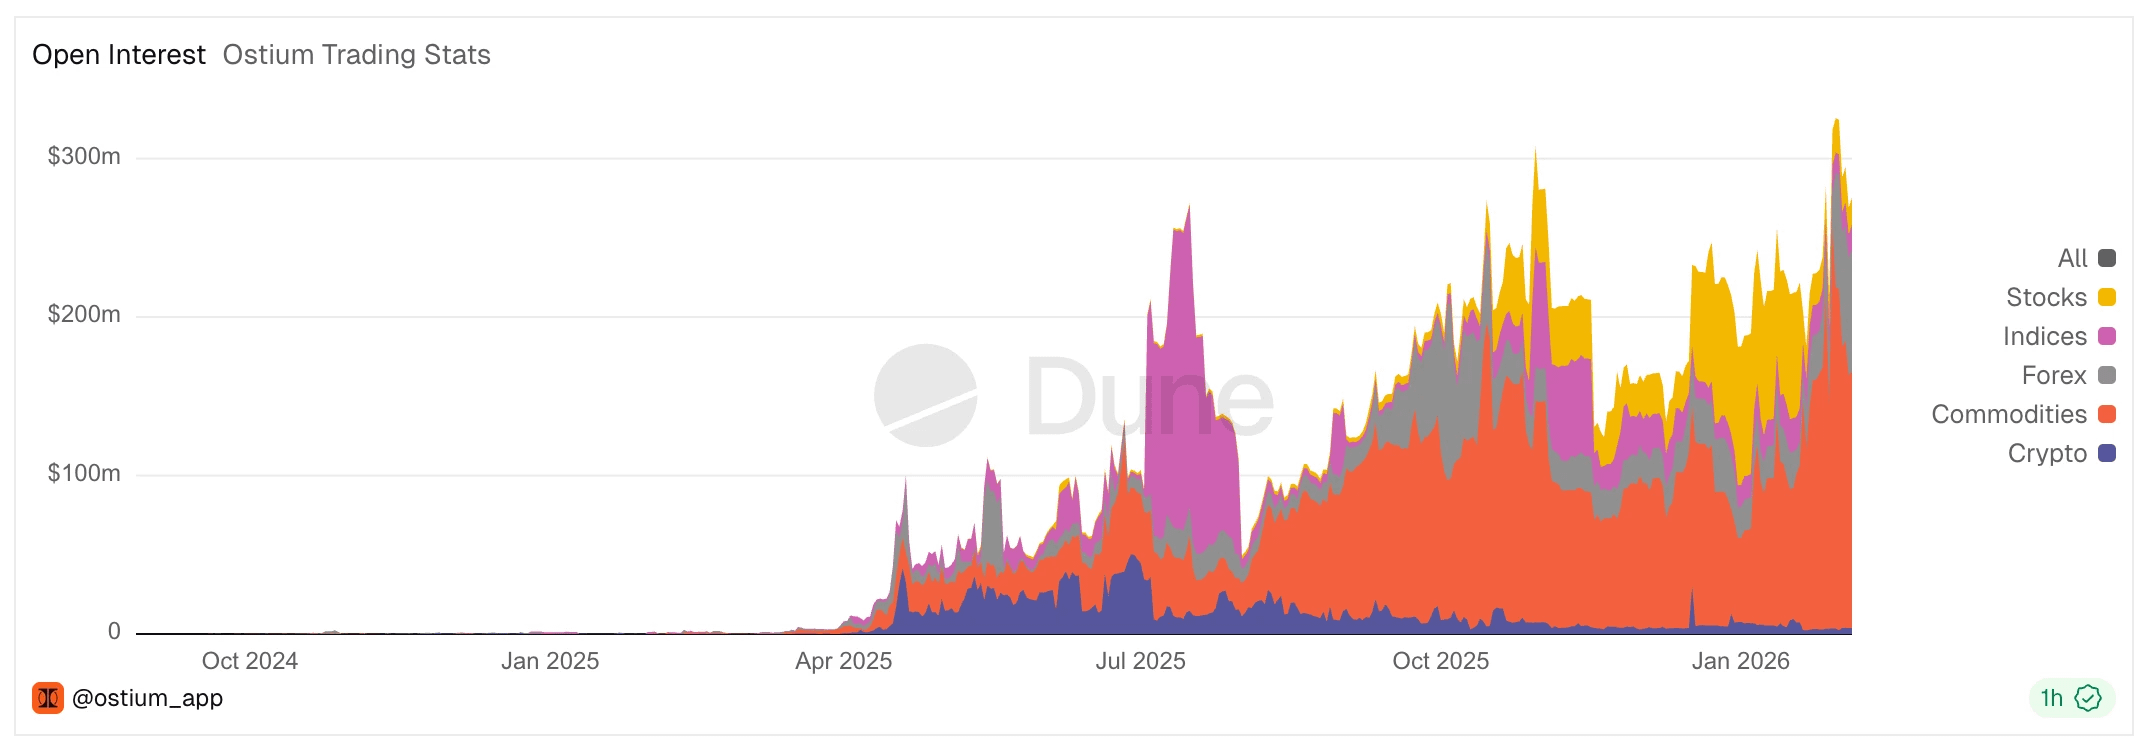
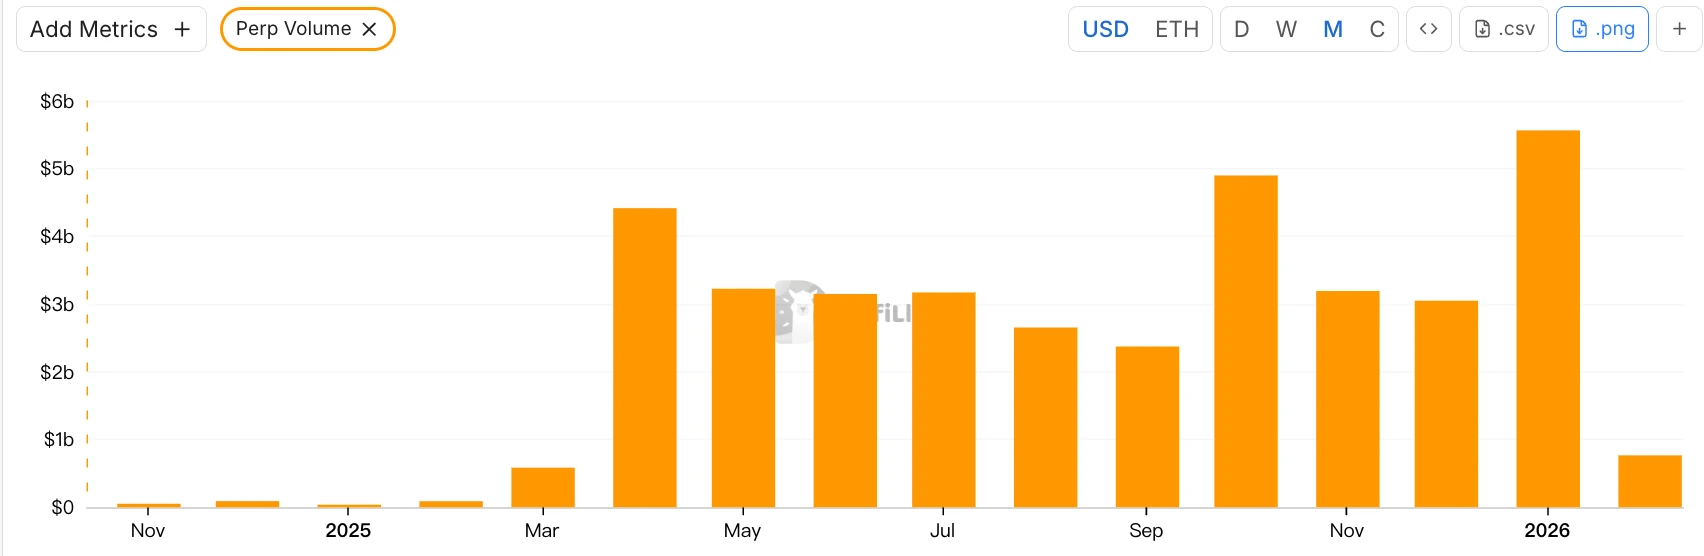
Ostiumは近年台頭したRWAパープDEXで、2025年8月にArbitrumメインネットに正式にローンチされます。流動性供給と注文実行メカニズムにおいて、Ostiumは依然としてプールベースのモデルをコアアーキテクチャとして選択していますが、彼らは初期のGMX、Gains Networkなどのプールモデルメカニズムに対する深い反省を基に、伝統的なプールモデルにおける「トレーダーの利益はLPの損失」という対立的なゲームの関係がLPに長期的に不利であることを認識しています。さらに重要なのは、取引量の上限を制限し、市場規模を拡大できないことです(前回のPerp Dex研究で分析した通り)。そのため、彼らは伝統的なブローカーのA-Book(ヘッジ)とB-Book(内部消化)をチェーン上に統合する特別な設計を行い、このゼロサムゲームの対立を緩和しました。
流動性モデルとマーケットメイキングのメカニズムの解釈
基礎流動性モデル(二層プールアーキテクチャ)
第一層バッファ:流動性バッファ(Liquidity Buffer)これはプロトコルが持つ「城壁」であり、プロトコルの収入から蓄積されたものです。トレーダーの利益はまずここから支払われ、損失もここに入ります。詳細なメカニズムは異なりますが、役割はGains Networkのマーケットメイキングプールの保護パッドに似ています。
第二層バッファ:マーケットメイキング金庫(OLP Vault)これはLPが資金を提供するプールです。流動性バッファの資金が尽きた場合にのみ、OLPが直接の対抗者として介入します。
従来のプールベースモデルの主要な制限を突破する核心的な進化:決済とマーケットメイキングを完璧に分離すること。Ostiumは、上述の簡単な二層バッファでは長期的な方向性の不均衡に対応できないことを知っていました(下の図に示されるデータもそれを証明しています。流動性バッファ層の資金は非常に容易に尽きてしまいます)。v1バージョンの製品が上述の二層基礎層だけの時、LPは依然として長期的な一方向リスクに直面しなければなりませんでした。そのため、Ostiumはより重要なデザインを導入しました: 決済とマーケットメイキングの二つの機能を従来のLPが受動的にマーケットメイキングするプールから完全に分離しました。
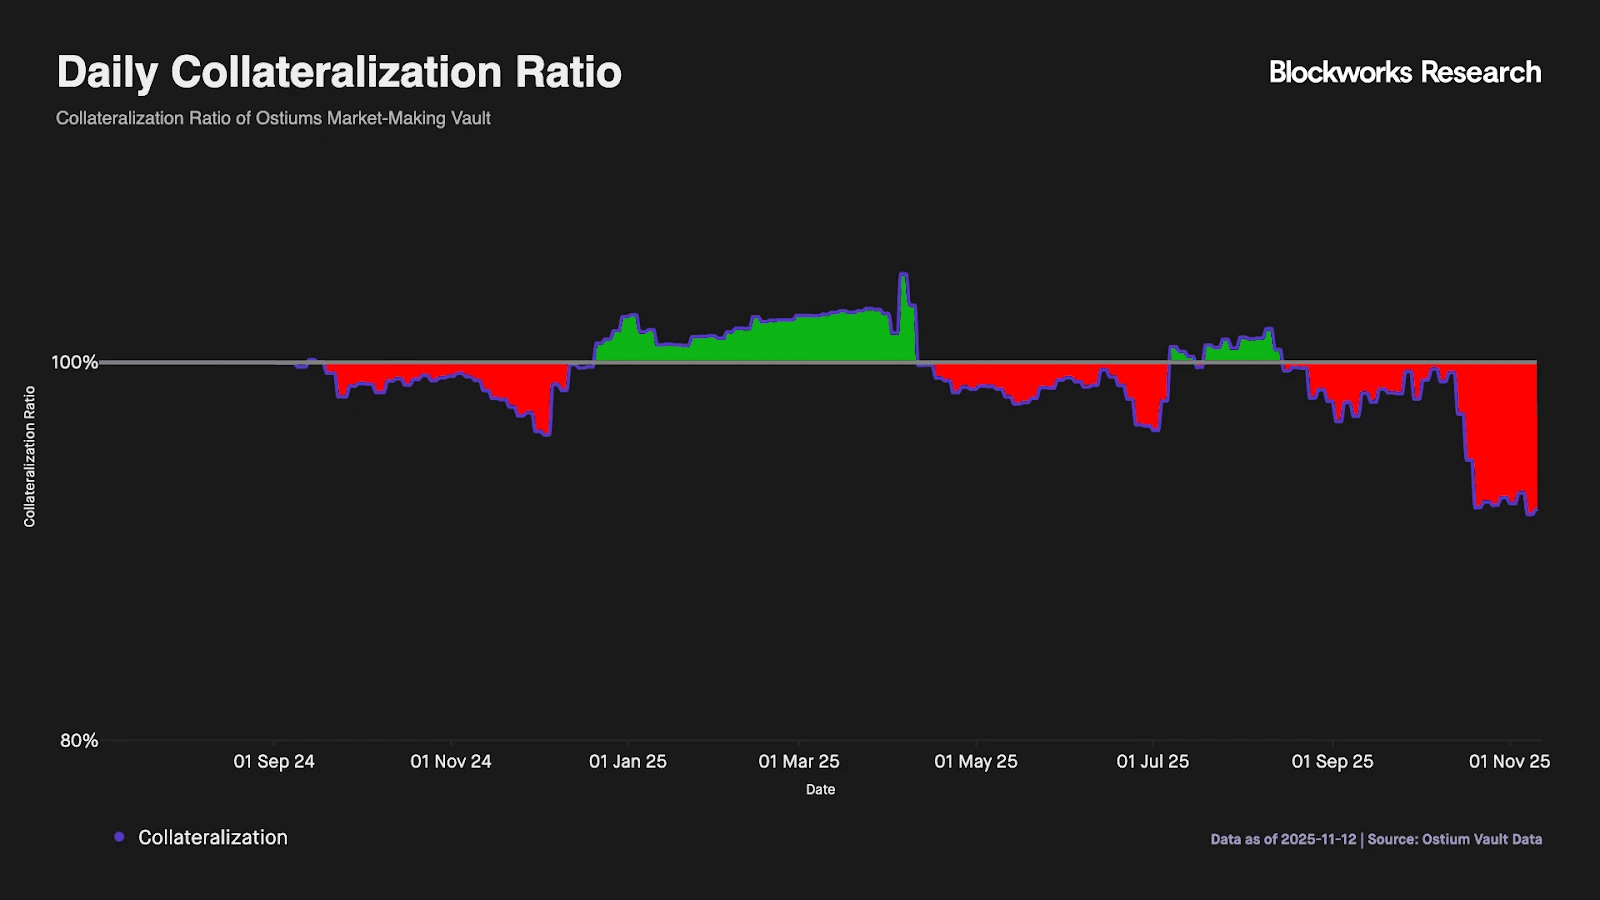
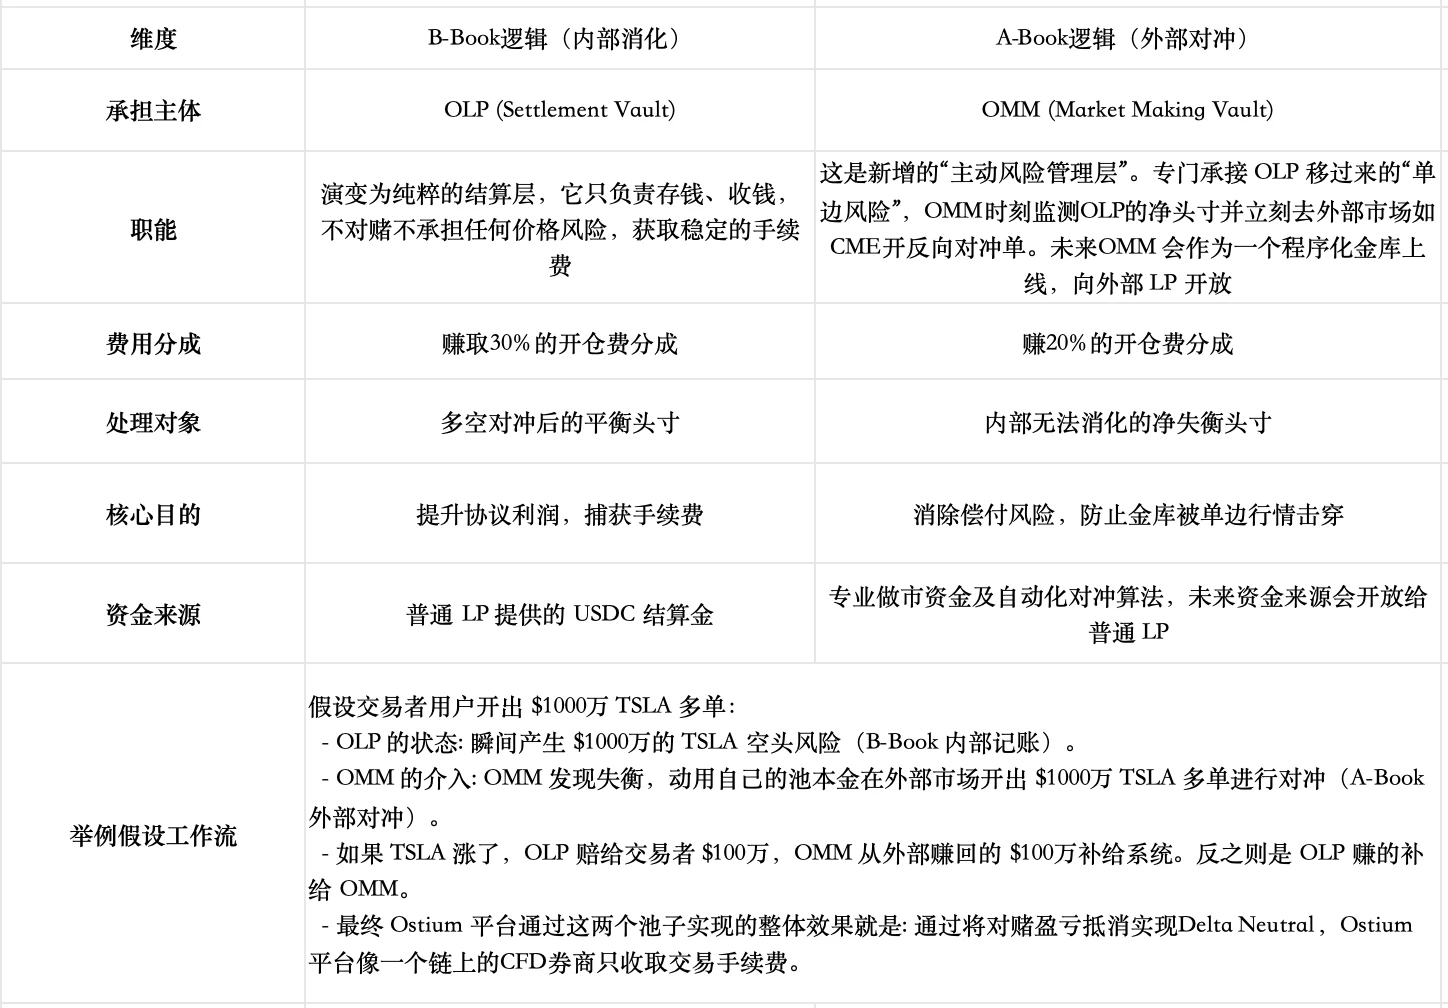
現在OMMがマーケットメイキングヘッジの金庫は正式に立ち上がっていないため、高い取引ボリュームを担う際には、製品の運用には専門的なマーケットメイキングチームが必要であり、これらは依然として大きな課題です:チームは伝統的金融との接続のためのコンプライアンスを持つ実体資格を有する必要があるだけでなく、ミリ秒単位での市場間ヘッジを実現し、オラクルと外部実際の価格のベースリスクを回避する必要があります。同時に、資金流動の期限ずれを克服するための強力な資金調度能力を持ち、Deltaネットポジションの不均衡をリアルタイムで監視し、動的スプレッドやインパクト料金を柔軟に使用して正確なリスク管理を行う必要があります。
休市時間のリスク管理
Ostiumは米国株の取引時間に深く整合し、市場が開いているときだけ市価注文を実行するためにオラクル内蔵のタイムスタンプを使用して、休市中の価格真空リスクを効果的に排除しています。米国株における一般的なギャップリスクに対処するために、プラットフォームは厳格な「強制決済チェックポイント」を設けています:毎日の終値前15分に、システムはレバレッジが閾値(例:10倍)を超えるポジションを自動的に強制決済し、その日の最大100倍のレバレッジを安全な範囲に戻します。
なぜ従来のプールベースのプロジェクトであるGMXが同様の設計を行わなかったのでしょうか?
GMXがプールモデルを維持し、方向リスクを分離しないのは、主な理由はトレードオフが大きすぎることと市場の出発点が異なるからだと私たちは考えています。現在の設計は内部メカニズム(適応的資金費、価格影響、ロングショートプールの分離)を通じて相対的なバランスを実現しており、外部/独立したヘッジボールトを導入すると収益が犠牲になり、複雑さと中央集権のリスクが増加します。さらに、GMXのプールは実際にはすべてのトレーダーの総合的なエクスポージャーを負担しており、暗号のような極めて高いボラティリティの市場では、大数の法則により個々のランダムな賭けは統計的に負の期待値に傾くため、プールは正の期待値を捕える対抗相手として機能します。一方、Ostiumが集中している市場は株式などのRWA市場であり、相対的にボラティリティが小さく、彼らが切り込もうとしているのは伝統的なCFDブローカー市場です。
さらに、2025年8月にはGMXのガバナンスフォーラムで提案されたGlobal Hedge Vault(GHV)があり、外部のマーケットメーカー機構を導入してDelta Neutralに類似したものを実現しようとしました。これは他のプールベースのプロジェクトもこの新しいトレンドに注目していることを示しています。
なぜオーダーブックではなくプールモデルを選択する必要があるのでしょうか?
Ostiumの創設者Kaledoraは、なぜプールベースを選び、週末取引を開放しないのかについて明確な理論的論理を持っています。彼女は、週末にTradeのようなオーダーブックプロジェクトが異常に高い資金費率を示すことを批判したため、Hyperliquidコミュニティから攻撃を受けたこともあります。
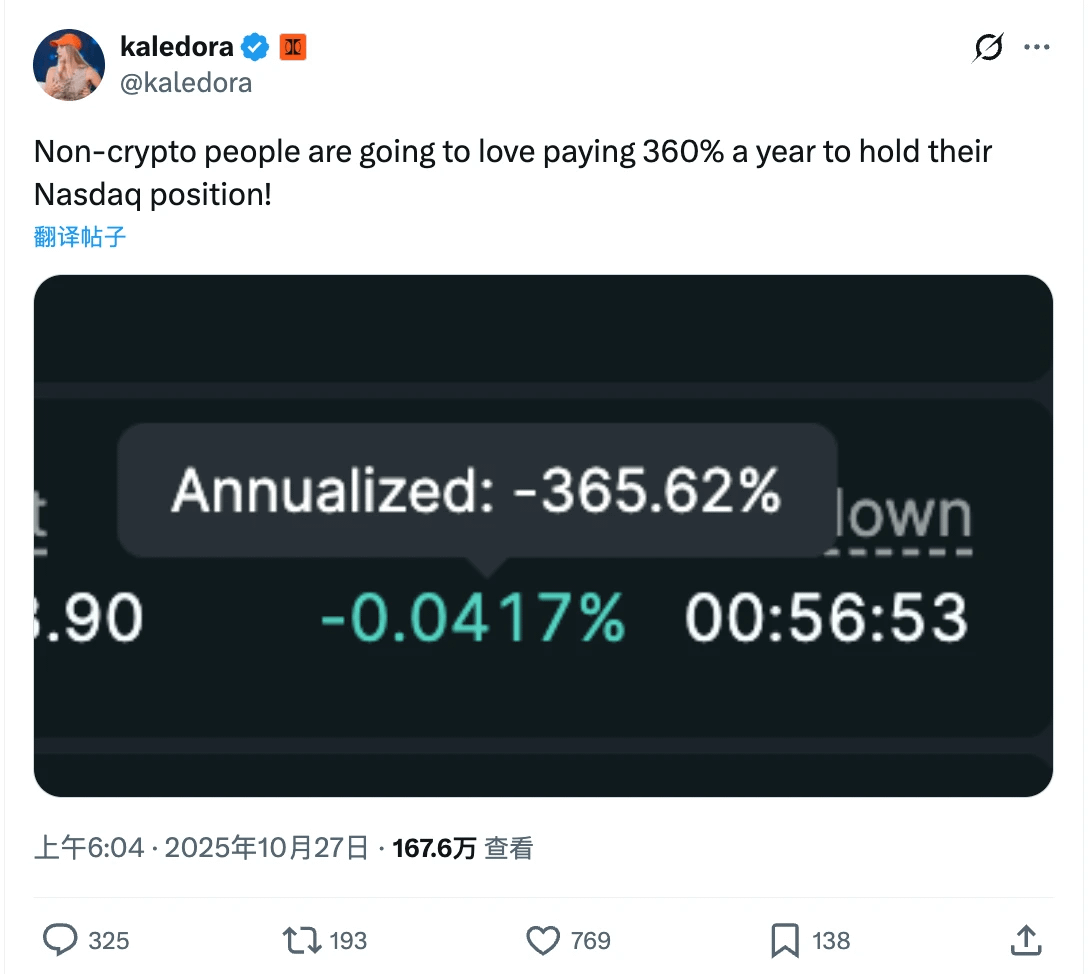
図:Ostiumの創設者は、伝統的な休市時間に市場が開くTrade.xyzが週末の資金費率が爆発的に上昇することを指摘しました。
彼女の理論は、従来のプールベースモデルの限界(LPが一方向の方向性リスクを負担し、システムの資本量が取引ボリュームの上限を制限する)を彼女の新しい設計で解決できるというものです。A-BookとB-Bookの混合リスク管理を導入することにより、一方向のリスクをリアルタイムで流動性無限のグローバルな大市場に移転します。一旦一方向のリスクが技術的に解決されると、OIの上限はプールのサイズに制約されなくなり、プロトコルの取引ボリュームの上限はその分配能力に完全に依存することになります(これはトップクラスのCFDブローカーのビジネスモデルに近い)。
対照的に、彼女はオーダーブックの核心機能は価格発見であり、これは暗号のネイティブ資産上では非常に意味がありますが、RWA領域では大きなリソースの無駄であると考えています。なぜなら、株式や外国為替の価格は、ナスダックやCMEなどの世界的なトップ取引所で既に非常に完璧にリアルタイムで発見されているからです。チェーン上に新たにオーダーブックを再構築することは、「貧血」の環境の中でこれらの兆級の巨頭と競争しなければならないことを意味します。この深さは伝統的な取引所からの次元の打撃であり、どんな大口トレーダーもスリッページがひどいオーダーブックではなく、世界の価格を引用できるブローカーモデルを優先するでしょう。