

要約:モデル、計算力からクラウドとセキュリティまで、OpenClaw は米国株の利益論理に影響を与える可能性があります。
著者:Viee I Biteyeコンテンツチーム
2025年11月、オーストリアの独立開発者ピーター・シュタインベルガーがGitHubに静かにプロジェクト - Clawdbot(現在の名前はOpenClaw)を提出しました。
その時、誰も気にしていなかったが、すべては2026年1月末に制御を失った。
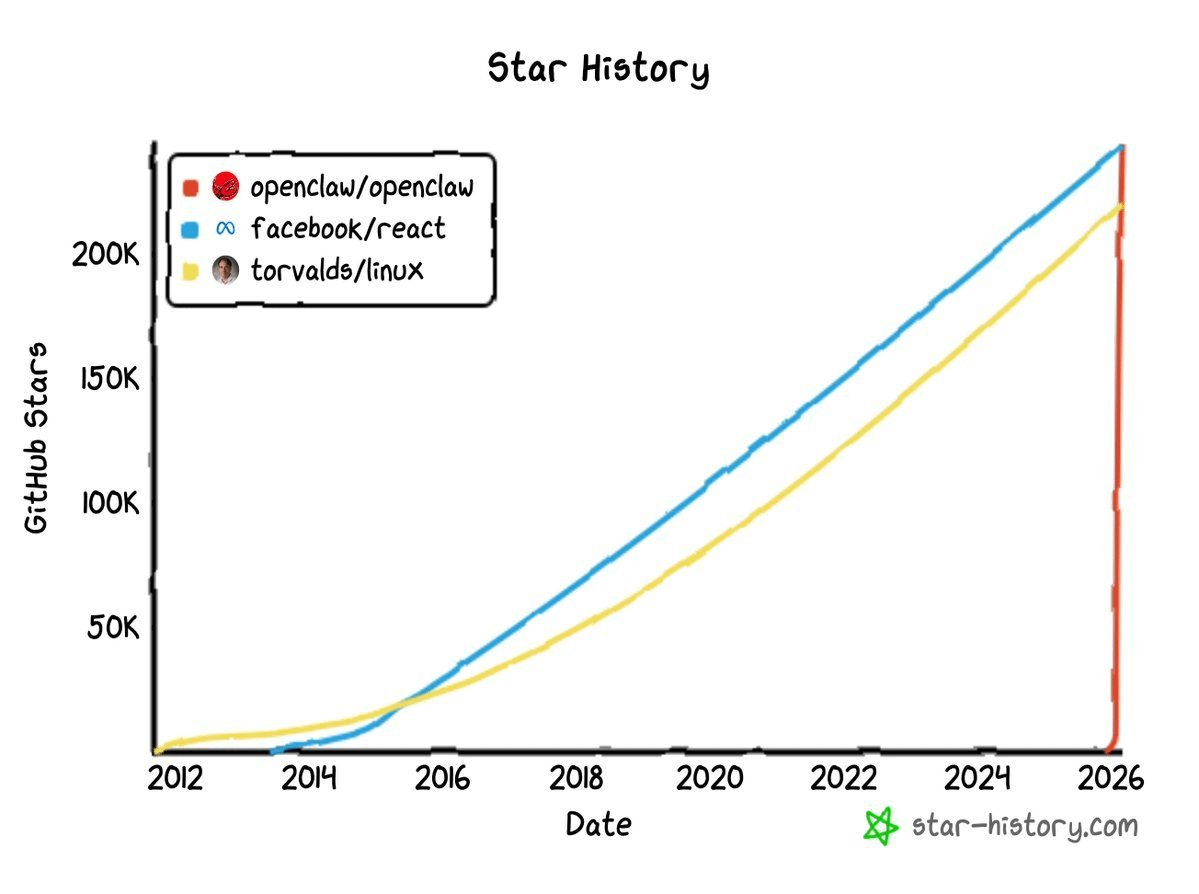
1月29日から30日の間に、プロジェクトは非常に短期間で数万のGitHub Starsを獲得し、迅速に10万を突破しました。3月3日時点で、この数字はすでに約25万に膨れ上がり、星マークのトップに立ち、Linuxを超えました。参考までに、React(世界で最も人気のあるフロントエンド開発フレームワークの1つ)やLinux(インターネットサーバーを運営するオペレーティングシステムのカーネル)などの有名なオープンソースプロジェクトは、20万レベルのStarを蓄積するのに通常10年以上かかりますが、OpenClawの曲線はほぼ垂直の線です。
OpenClaw の初期の名前 Clawdbot は Claude の音を模しており、Anthropic は1月27日に弁護士の手紙を送り、改名を強要しました。プロジェクトは Moltbot を経て最終的に OpenClaw という名前に決定されました。しかし、名前の変更はその拡散速度を少しも遅らせることはなく、むしろ多くの話題を生み出しました。2月16日、Sam Altman は Steinberger が OpenAI に参加し、OpenClaw が OpenAI にサポートされる独立したオープンソースの財団に移管されることを発表しました。
独立開発者のプロジェクトから、テクノロジー巨頭の戦略的な駒へ、この小さなザリガニはわずか3ヶ月で成長しました。
OpenClaw 自体がテクノロジー界でどれほど火がついているかは誰もが目の当たりにしていますが、この火は今どこに燃え移っているのでしょうか?この記事では、資本市場の視点から、OpenClaw の急成長の背後にある受益産業チェーンと再評価される可能性のある米国株企業を整理しようとしています。
一、OpenClaw とは何か?なぜそれが米国株に影響を与えるのか?
まず本質を言いましょう。OpenClaw はただのチャットボットではなく、オープンソースの AI エージェントフレームワークです。
違いは何ですか?チャットボットはあなたの質問を受け取り、テキストを返します。一方、OpenClaw はあなたの指示を受け取り、実行します。彼はブラウザーを操作し、コードを実行し、API を呼び出し、ファイルシステムを管理し、12以上のメッセージプラットフォームに接続できます。
両者の運営方式の違いは、表で要約できます。
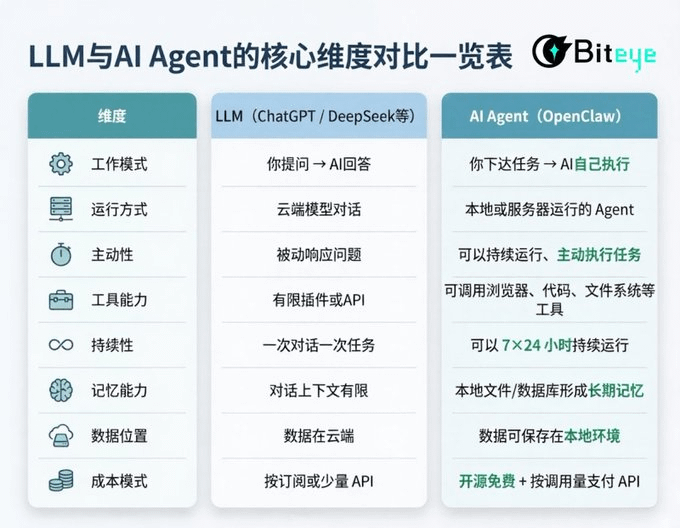
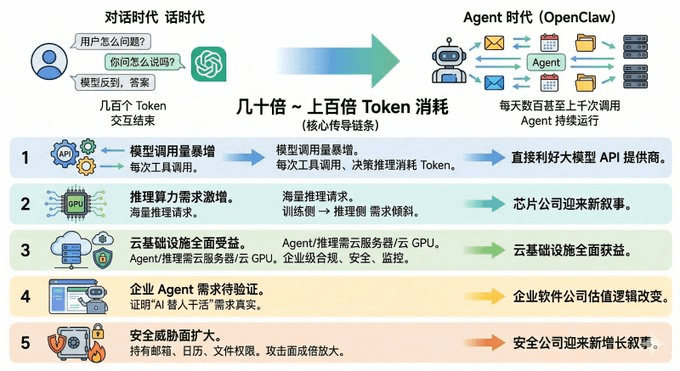
要するに、もっと直截的に言うと、それはチャットボットから本当のデジタル従業員に進化したということです。同時に、これもまた AI のビジネスパラダイムが質的に変化していることを意味します。対話の時代には、ユーザーは大規模モデルに質問をし、モデルは答えを返し、数百のトークンを消費し、インタラクションは終了します。しかし、エージェント時代には、一つの OpenClaw が毎日数百回、さらには千回以上モデルに呼びかける可能性があります。単一のエージェントユーザーが生成するトークン消費は、従来のチャットユーザーの数十倍、さらには百倍にもなる可能性があります。
この消費倍率こそが、OpenClaw が米国株に影響を与える核心の伝導チェーンです:
第一層:モデル呼び出し量が爆増します。エージェントの各ツール呼び出し、各意思決定推論はトークンを消費し、大規模モデル API 提供者に直接利益をもたらします。
第二層:推論計算能力の需要が急増。大量のエージェントの呼び出しは大量の推論リクエストを意味し、GPU の需要の論理は「トレーニング側」から「推論側」に傾斜し、チップ会社は新しい物語を迎えます。
第三層:クラウドインフラストラクチャは全面的に恩恵を受ける。エージェントは動作させるためにクラウドサーバーを必要とし、モデル推論にはクラウド上の GPU が必要であり、企業向けエージェントはさらに、コンプライアンス、安全性、監視可能なクラウドインフラストラクチャを必要とします。
第四層:企業エージェントの需要は検証待ち。OpenClaw はオープンソースの方法で「AI が人を助ける」という需要が実際に存在することを証明し、エージェント能力を商業化している企業ソフトウェア会社のバリュエーションロジックが変わる可能性があります。
第五層:セキュリティの脅威面が拡大します。エージェントが長期にわたりメール、カレンダー、ファイルシステムの権限を持つと、攻撃面が倍増し、セキュリティ会社は新しい成長の物語を迎えます。
以下、私たちはこのチェーンに沿って、受益する米国株の対象を一つずつ整理していきます。
二、トークン殺し:大規模モデルサービスプロバイダーのスーパー・フライホイール
もしエージェントが AI インタラクションの主流パラダイムになるなら、大規模モデル供給者の API 収入は指数関数的に増加するでしょう。
しかし、現在最大のエージェントモデル供給者である OpenAI と Anthropic は、まだ上場していません。したがって、この論理は資本市場で最も直接的に対応する上場対象は MSFT と GOOGL です。
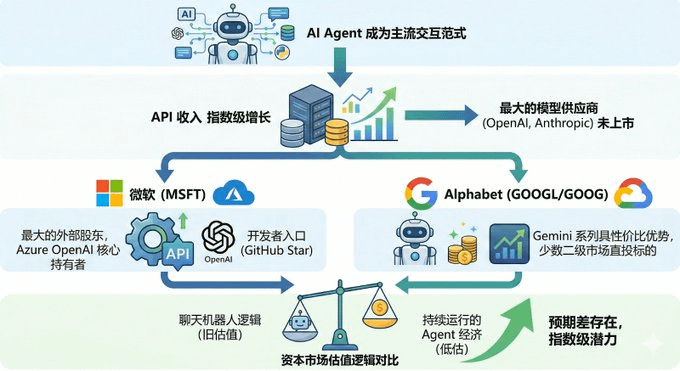
まず、Microsoft は OpenAI の最大の外部株主として、Azure OpenAI サービスを通じて GPT-4o または o1 の API リクエストを行うたびに、実質的に Microsoft のクラウドビジネスに収入を貢献しています。OpenClaw の創設者が OpenAI に参加し、プロジェクトを OpenAI が支援する財団に移管することは、OpenClaw エコシステムが今後 OpenAI モデルとより密接に結びつく可能性が高いことを意味します。もし将来 OpenClaw のデフォルトモデル推奨リストで OpenAI が最初に位置するなら、Microsoft は無意識のうちに24万の GitHub star を持つ開発者の入口を得たことになります📷
一方、Alphabet は別の次元の受益者であり、Google 自身が属する上場企業(株式コード GOOGL / GOOG)です。Google の Gemini シリーズは OpenClaw が支持する主流モデルの一つであり、Gemini 2.0 Flash は競争力のある推論コストパフォーマンスを誇ります。より重要なのは、数社の主要モデルメーカーの中で、Alphabet は二次市場を通じて直接投資できる数少ない AI モデルプロバイダーの一つです。
さらに注目すべきは、現在市場がエージェント駆動の API 消費論理を十分に価格設定していないようです。GOOGL は2月以来 OpenClaw の登場による明確な株価の上昇を示しておらず、MSFT は一巡のバリュエーション調整を経験しています。言い換えれば、期待の差は依然として存在し、資本市場は依然として「チャットボット」の論理を用いてモデル会社の価値を見積もり、持続的に運用されるエージェント経済とは見なしていないのです。
三、推論は常に不足している:チップメーカーの新しい物語
トークンの消費がエージェント時代のガソリンであるとすれば、GPU はこの機械を動かすエンジンであり、最も直接的な利益を受けるのは GPU メーカーの NVIDIA と AMD です。
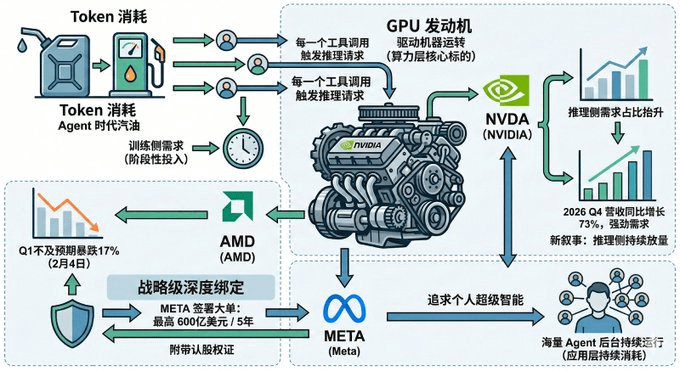
過去3年間、市場はチップ会社のバリュエーションロジックを主にトレーニングサイドに基づいて構築してきました。各社はますます大きな基礎モデルをトレーニングするために GPU を競って購入しています。しかし、トレーニングは段階的な投資のようなもので、推論は持続的な消費です。たとえば、エージェントのツール呼び出しは、常に新しい推論リクエストをトリガーしています。エージェントが実験室から百万単位のユーザーに移行すると、推論側の需要の割合は大幅に上昇する見込みです。
これもまた NVIDIA の新しい物語を説明します。なぜなら、トレーニング側の大規模な限界が鈍化している場合、GPU の需要は何で維持できるのでしょうか?エージェントが提供する答えは、推論側の継続的な増加です。NVIDIA の最新の財務報告では、2026年第4四半期の売上高が前年同期比73%増加し、需要側は依然として強力であり、エージェントのパラダイムの台頭がこの強力さに持続的な基盤の説明を提供しました。
AMD をもう一度見てみましょう。2月4日、AMD は Q1 財務報告が予想を下回ったため17%暴落しましたが、市場の恐慌は広がりました。しかし、わずか20日後、Meta は AMD と最高600億ドル(5年)の AI チップ供給契約を結んだと発表し、最大1.6億株、約10%のワラントの取り決めを伴い、戦略的な深いバインディングのように見えます。
Meta はなぜこれほど多くの推論計算能力を必要とするのでしょうか?なぜなら、彼らは「個人のスーパーインテリジェンス」と呼ばれるものを追求しているからであり、そのビジョンを実現するためには、バックエンドで継続的に動作する大量のエージェントが必要です。OpenClaw が検証しているのは単なる製品の方向性ではなく、エージェントが大量の計算能力を必要とするという需要の論理です。
つまり、エージェントが推進する推論需要の増加は最初に計算能力のレイヤーに伝わり、対応するコアのターゲットは NVDA と AMD であり、持続的に計算能力を消費する企業の中では、META も重要な需要の推進者となる可能性があります。
四、エージェントのスケール化の真の担い手:クラウドコンピューティング
前述したように、GPU はエージェント時代のエンジンであり、クラウドコンピューティングプラットフォームはこれらのエージェントが長期にわたって稼働するための基盤です。資本市場の観点から見ると、このチェーンに対応するコアのターゲットは三大クラウドプラットフォームの AMZN、MSFT、GOOGL であり、さらに上流のデータセンターインフラストラクチャレイヤーでは、EQIX と DLR も間接的に恩恵を受ける可能性があります。
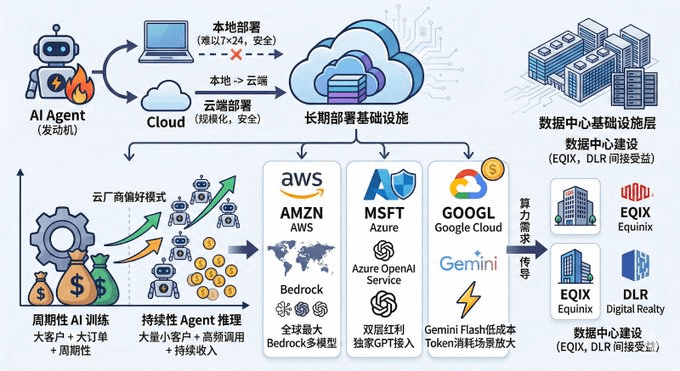
OpenClaw はローカルデプロイメントを標榜していますが、現実にはセキュリティ権限の問題により、ほとんどのユーザーは自分のノートパソコンで7×24時間 AI エージェントを実行しないでしょう。個人でも企業でも、スケールデプロイメントの終着点はおそらくクラウドデプロイメントです。Alibaba Cloud と Tencent Cloud はすでに中国市場でワンクリックデプロイメントサービスを開始しており、これは需要の真実性を側面から検証しています。
さらに、ここには見落とされがちな詳細があります。エージェントがクラウドにとっての価値は計算能力だけでなく、ロングテールの推論トラフィックでもあります。なぜなら、AI トレーニングの注文は「大口顧客 + 大口注文 + 定期的」であり、エージェントの推論は「大量の小口顧客 + 高頻度の呼び出し + 継続的な収入」であり、これはクラウドプロバイダーが好むビジネスモデルです。
世界市場において、三大クラウドプロバイダーはそれぞれ独自の利点を持っています。AWS は世界最大のクラウドプラットフォームであり、その Bedrock プラットフォームは多くのモデル API をサポートし、開発者にとって一般的なデプロイメント環境の一つとなっています。Azure はモデル API とクラウドインフラストラクチャの二重の利益を享受しており、Azure OpenAI サービスの独自の GPT 接続能力はエージェントシナリオでさらに拡大しています。Google Cloud の差別化はコスト構造にあります。Gemini Flash などのモデルの推論価格は、多くのフラッグシップモデルよりも明らかに低く、長期間エージェントがトークンを消費する必要があるシナリオでは、この価格差が迅速に拡大します。
もう一つ注目すべき論理点は、エージェントがスケールで運用される場合、クラウドプロバイダーの計算能力の需要が最終的にデータセンターの建設に波及することです。Equinix と Digital Realty も間接的に恩恵を受ける可能性があります。
五、企業エージェントの論理は検証待ち、AIネイティブ企業に有利
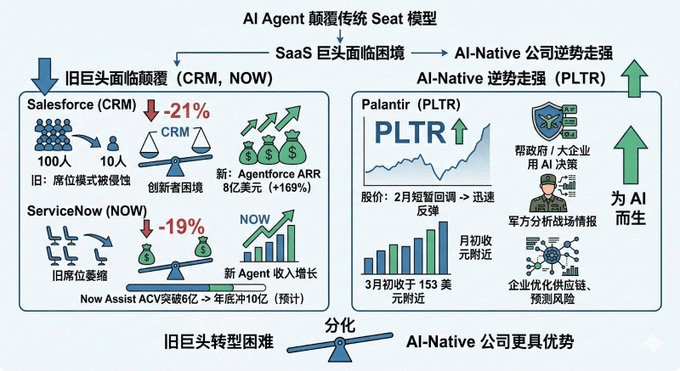
OpenClaw の急成長は一つのトレンドを証明しました:人々は AI に自分の仕事をさせることを望んでおり、ただ一緒にチャットするだけではありません。しかし、従来の企業ソフトウェアトラックにとって、これは市場によって「SaaSpocalypse」(SaaS 終末)の序幕と見なされています。
2026年の初め、SaaS 巨頭は一斉に圧力を受けています:Salesforce は年初から21%下落し、ServiceNow は19%下落しています。恐慌の根源は、エージェントとソフトウェアの間の構造的な博弈から来ています。かつては、システムに指示を出すためにはソフトウェアインターフェースが必要でしたが、今ではエージェントが直接システムを呼び出してタスクを完了でき、ソフトウェア自体の存在感が抽出されています。この変化は、二つの根本的な問題を引き起こしました。
まず、AI の衝撃は「人頭課金」モデルに限らず、ソフトウェアの価値チェーン全体に及んでいます。たとえば、Adobe の株価は高値の699.54ドルから264.04ドルまで下落し、62%の下落を記録しました。教育ソフトウェア会社 Chegg は115.21ドルから0.44ドルまで崩壊し、ほぼゼロに近づきました。財務ソフトウェアの巨人 Intuit も2026年1月の1週間で16%暴落しました。市場が懸念しているのは、特定の課金モデルが覆されることではなく、生成AIツール(Anthropic など)が企業のコアワークフローを自動化し、従来のソフトウェア機能への依存を減少させ、結果として全体の SaaS プラットフォームの収益潜在能力が永久に圧縮されることです。
次に、エージェントが強力であればあるほど、従来のビジネスモデルは脆弱になります。たとえば ServiceNow の場合、Microsoft は「Agent 365」のバンドル戦略を通じてその価格設定能力を侵食し、新規顧客獲得の速度を遅らせています。簡単な推論で投資家を震撼させることができます:もし1つの AI エージェントが以前は100人の従業員の仕事を完了できるなら、企業は100のソフトウェア席を購入する必要があるのでしょうか?OpenClaw のアウトサイダー化は、本質的にこの論理の実現を加速させています。
もちろん、数社の巨頭はじっとしているわけではありません。Salesforce の AgentForce は8億ドルの ARR を達成し、前年比169%の成長を遂げています。ServiceNow の Now Assist は年次契約価値が6億ドルを突破し、年末には10億ドルに迫ると予想されています。しかし、大きな象が踊るのは常に難しく、彼らは典型的なイノベーターのジレンマに陥っています。新しいエージェント収入は増加していますが、古い席収入は縮小しています。二つの曲線の競争の結果は明らかではありません。CRM と NOW にとっての核心的な矛盾は、エージェントの増加が席モデルのギャップを埋めることができるかどうかです。市場はすでに足で投票して答えを示しました。
一方、Palantir は全く異なる物語を語りました。この会社は、政府や大企業が AI を使って重要な意思決定を行う手助けを専門としています:軍はそれを使って戦場の情報を分析し、企業はそれを使ってサプライチェーンを最適化し、リスクを予測し、AI を最も複雑で敏感なビジネスシーンに展開しています。2月の短期間の調整後、PLTR は迅速に反発し、3月初旬には153ドル近くで安定しました。
SaaS セクターは「SaaS 終末」によって打撃を受ける一方で、Palantir は逆風を受けて強力に成長しています。このような分化は、エージェント時代の勝者が、最も早く変身する旧巨頭ではなく、初めから AI のために生まれた企業であることを意味するかもしれません。
六、セキュリティ会社の隠れた利点
これは現在市場で最も過小評価されている手がかりです。
想像してください、あなたが OpenClaw にメール、カレンダー、Slack、Google Drive、GitHub を設定したとします。これらのキーがなければ、彼はあなたのために働くことができません。しかし、このエージェントが侵害された場合はどうなるのでしょうか?OpenClaw コミュニティは、認証情報の漏洩、権限の乱用、さらにはデータの盗難など、関連するセキュリティリスクについて何度も議論してきました。
これが、セキュリティ会社が事前にポジションを確保し始めた理由です。現在のセキュリティ業界では、CrowdStrike(CRWD)と Palo Alto Networks(PANW)が最も能力のある大手メーカーです。
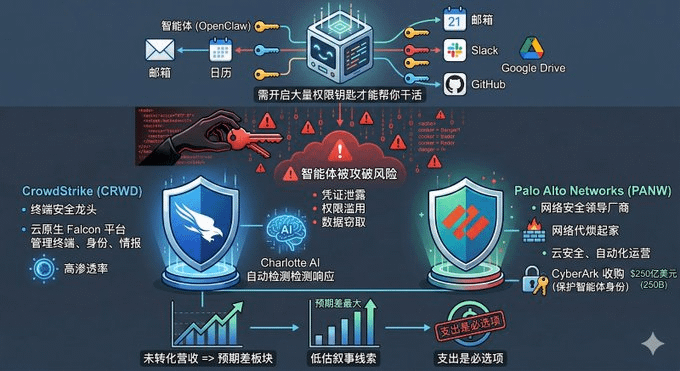
CrowdStrike はエンドポイントセキュリティ分野のリーダーと見なされており、その Falcon プラットフォームはクラウドネイティブアーキテクチャを通じてエンドポイント、アイデンティティ、脅威インテリジェンスを一元管理しており、世界中の大企業での浸透率が非常に高いです。近年、同社は AI を安全運用に継続的に取り入れており、たとえば Charlotte AI は脅威検出と応答を自動化できます。
Palo Alto Networks は世界のネットワークセキュリティ業界のリーダー企業です。次世代ファイアウォールからスタートし、クラウドセキュリティ、アイデンティティセキュリティ、自動化されたセキュリティ運用にまで事業を拡大し、2025年には250億ドルで CyberArk を買収し、アイデンティティセキュリティを強化しています。
OpenClaw が急成長している現在、セキュリティの問題はまだ収益の成長に大規模に転換されていませんが、これこそがセキュリティ会社がエージェントストーリーの中で「期待の差」が最も大きいセクターであることを意味します。ましてや、セキュリティ支出は必須です。
七、結論:短期は感情、中期は推論、長期はエコシステムを見ます。
最初の質問に戻りましょう。OpenClaw は一体どの米国株を動かしたのでしょうか?異なるタイムラインから推論を展開できます。
現在(近1ヶ月)、株価のパフォーマンスを見ると、OpenClaw は個別株に対して直接的な影響を与える脈動は非常に限られています。GOOGL と MSFT は2月以来エージェントストーリーによって駆動される異常な変動を示していません。唯一明確なイベント駆動は AMD から来ており、Meta の千億規模のチップの大口注文がその1日での急騰を引き起こしました。全体的に見て、AI セクターはおそらくバリュエーションの調整を経験しており、OpenClaw の急成長は即時の株価の触媒に転換されていません。
短期(3ヶ月)では、市場は AI のバリュエーションバブルの圧力を引き続き消化する可能性がありますが、OpenClaw がもたらす認知的衝撃は、買い手のエージェントトラックに対する認知のアンカーを変えるかもしれません。この認知の変化はすぐには株価に反映されないでしょうが、アナリストの予測モデルを再構築する可能性があります。
中期(6-12ヶ月)では、重要な触媒はエージェントの推論計算能力の需要が財務報告において確認されるかどうかです。OpenClaw およびその後の Kimi Claw、MaxClaw、企業向けエージェントソリューションが観測可能な API 呼び出し量の増加とクラウドリソースの消費の増加をもたらすことができれば、NVDA、AMD、および三大クラウドプロバイダーの推論サイドのストーリーは確認される可能性があります。
長期(1-3年)では、真の勝者はエージェントエコシステムでポジションを占める企業、たとえばエージェントセキュリティ分野で基準を確立する CrowdStrike や Palo Alto Networks などの企業です。
私たちも知っておくべきは、OpenClaw が最終製品ではないかもしれないということです。セキュリティの脆弱性があり、高額なトークンコストがあり、不確実なビジネスモデルが存在します。しかし、少なくとも彼は一つの重要なことを成し遂げました。全世界に AI エージェントの可能性を目の当たりにさせました。これはもはや製品のイテレーションではなく、深いパラダイムシフトです。
一旦パラダイムシフトが起こると、止まることはなく、私たちはその日が来るのを待つ準備を整えておかなければなりません。