
Sober期权工作室 × Derive.XYZ 共同制作
撰写 by Sober期权工作室分析师 Jenna @Jenna_w5
一、マクロ全景:中東の火薬桶と世界資産の再評価
2026年第一四半期に入ると、世界の資本市場は非常に象徴的な地政学的衝撃を迎えました。過去数年の散発的な衝突とは異なり、今回はアメリカ、イスラエル、イラン間の直接的な軍事対立が、世界のエネルギーの命綱であるホルムズ海峡に影響を及ぼすだけでなく、政治の側面でもイランの最高権力構造に激しい動揺を引き起こしました。この事件の影響はすぐに軍事の側面から金融システムに波及し、現在の世界資産価格設定における最も重要な不確実性の変数の一つとなっています。
1.1 米イラン対立の発生: 精密打撃なのか、それとも長期戦の起点なのか?
今回の衝突の引き金は2月28日に発生しました。その日、米国とイスラエルがイラン国内の複数の軍事目標に対して共同攻撃を実施し、その核心的な目標はイランの核計画と革命防衛隊の戦略的能力を弱体化させることであると考えられています。この事件は急速にエスカレートし、3月1日、イランの最高指導者ハメネイが攻撃で死亡し、この突発的な事件はイランの政治権力構造に真空をもたらしました。
地政学的な観点から見ると、これは数十年の中東地域で最も破壊的な政治イベントの一つです。ハメネイはイランの最高宗教指導者であり、イラン国家権力構造の中核的安定装置でもあります。彼の死は、イランの政治的継承問題が今後数ヶ月、あるいは数年の重要な変数になることを意味します。
その後の状況の発展は、市場の不確実性をさらに悪化させました。
3月2日、イランのイスラム革命防衛隊の顧問がホルムズ海峡を閉鎖するという公然の脅威を発表しました。この海峡は世界で最も重要なエネルギー輸送路の一つであり、世界の約20%の海運原油がこの海峡を通過する必要があります。この発言だけで、エネルギー市場に激しい変動を引き起こすのに十分です。
3月4日、状況は金融市場の高度な関心の段階に入りました。ホルムズ海峡の商業航運はほぼ停止し、その日に通過した船はわずか8隻で、通常は毎日約138隻のタンカーが通行しますが、運航量は94%急減しました。同時に、329隻のタンカーが湾内に留まっており、保険のギャップは3520億ドルに達しました。
この背景の中で、国際原油価格は急速に上昇し、世界の資本市場は典型的な「戦争価格設定モード」に突入しました。
最初に激しい反応を示したのはアジア太平洋株式市場です。韓国の総合指数KOSPIは1日で12%暴落し、歴史的な最大下落幅を記録しました; 日本の日経225指数も3.7%の急落を記録しました; 中東の現地市場も同様に売りの嵐に見舞われました。エネルギー依存度が高い経済圏が最大の被害を受けました。
しかし、象徴的な現象がこの時に現れました—暗号市場は短期間のパニックを経て迅速に安定しました。
ビットコインは情報が爆発した初期に急落しましたが、市場が戦争の道筋を再評価するにつれて、BTCの価格は急速にV字回復を完了し、3月5日に再び7.4万ドルを突破しました。
この異常な動きは、現在のグローバル資産価格設定システムにおける重要な変化を明らかにしています: 一部の極端なイベントにおいて、暗号市場は最も迅速に価格発見を完了する市場となっています。
1.2 三つの戦争の道筋: 市場が本当に価格設定しているのは何か?
現在の市場の中心的な分岐点は、対立がどれほど深刻かではなく、対立がどれだけ長く続くかです。
ブルームバーグ、JPモルガン、米国情報機関の評価を総合すると、今後の状況は大きく三つの道筋に分かれます。
シナリオ1: 対立が迅速に収束する(可能性は依然として存在)。
もしイランの報復行動が抑制され、ホルムズ海峡の航運が迅速に回復するなら、今回の軍事行動は市場に「戦術的打撃」と解釈される可能性があります。
歴史的に類似のケースは少なくありません。例えば2020年、米国がイランの将軍スレイマニを殺害した後、原油と金は一時的に急騰しましたが、世界の株式市場は数日内に迅速に安定を取り戻しました。
このような状況下では:
原油価格が短期的に上昇した後、反落。
金の避難先プレミアムが低下。
世界の株式市場がリスクを取る傾向を取り戻す。
BTCは流動性駆動のロジックに戻る可能性があります。
市場のストーリーは再び米連邦準備制度の政策、企業の利益、AI産業サイクルなどのマクロテーマに戻るでしょう。
シナリオ2: 対立の長期化(現在市場が徐々に価格設定している状況)。
もしイランがレバノン、シリア、イラクなどの地域で代理武装を通じて多方面から対抗し、エネルギー施設を脅かし続けるなら、対立は典型的な中東の消耗戦モードに入ります。
このような状況は金融市場に対してより構造的な影響を持ちます: 今後、原油価格の中心が上昇し、世界的なインフレ期待が高まり、リスク資産の評価が圧縮され、地政学的リスクプレミアムが上昇します。
注目すべきは、このような環境が伝統的な意味での「リスク資産のブルマーケット」ではないが、ビットコインの長期的なストーリーには強化される可能性があるということです。
その理由はインフレです。
エネルギー価格の持続的な上昇は、世界的なインフレの粘性を著しく高め、各国中央銀行がより長い期間高金利政策を維持せざるを得ないことを意味します。
このような環境下の株式市場は典型的な「デイビスの二重打撃」に直面しています: 金利が評価を圧迫し、同時にエネルギーコストが企業の利益を圧縮します。
一方、ビットコインのストーリーは正反対です。
BTCの固定供給上限(2100万枚)は、長期的なインフレ環境の中で、一部の機関から「デジタルゴールド」と見なされるようになってきています。法定通貨の信用が地政学的な衝撃を受けると、この特性が市場で再評価されることがよくあります。
シナリオ3: スタグフレーションの衝撃(テールリスク)。
もし原油価格が持続的に急騰し、同時に世界経済の成長が鈍化し始めたら、市場は歴史的に非常に厄介な組み合わせ、すなわちスタグフレーションに直面することになります。
このような状況は、インフレの上昇、経済成長の低下、高金利の維持をもたらし、結果的に株式市場の評価を大幅に圧縮する可能性があります。
このマクロ環境は伝統的資産に対して非常に破壊的であり、ほぼすべての資産カテゴリが同時に影響を受けます。
しかし、去中心化資産にとって、このような環境は「ストーリーの検証」となるかもしれません。
歴史的に、法定通貨システムの不確実性が高まるたびに、ビットコインはマクロヘッジ資産の議論に再び取り入れられます。
1.3 なぜ今回は暗号市場が崩壊しなかったのか?
過去の地政学的対立において、暗号市場は通常高リスク資産と見なされ、危機の初期に激しい売りが発生することが多いです。しかし、今回の対立ではビットコインのパフォーマンスは異常に堅牢でした。
背後には少なくとも三つの重要な理由があります。
第一に、取引時間の優位性です。戦争が週末に発生した場合、暗号市場は世界で唯一継続的に取引される市場です。投資家は即座に意見を表現できますが、伝統的な金融市場は月曜日の市場が開くのを待たなければなりません。これは、暗号市場がすでに価格発見を完了していることを意味します。
第二に、評価サイクルの違いです。世界の株式市場は2025年に持続的に上昇し、米国の三大指数と日経225は歴史的な高値近くにあり、大量の利益確定が集中しています。一方、暗号市場は2025年10月以来、複数回の深い調整を経験し、レバレッジレベルが著しく低下しました。ブラックスワンが発生した際、高評価の市場と去レバレッジ後の市場は、当然、全く異なる反応を示すでしょう。
第三に、資金構造の変化です。過去数年、米国の現物ビットコインETFの導入が市場に大量の機関資金をもたらしました。機関投資家は通常、より長い投資サイクルとより厳格なリスク管理メカニズムを持っており、これが市場のシステミックボラティリティをある程度低下させています。Glassnodeのデータによれば、ビットコインの長期保有者(ロングタームホルダー)のネットポジションの変化は安定に向かっています。売り圧力が明らかに低下しています。言い換えれば、市場の「弱手」は過去1年の調整の中で大量に洗い流されています。
1.4 2026年のもう一つの主線: 政策のブラックスワンが依然として生成中。
中東情勢の他にも、2026年のマクロ環境には複数の潜在的な「政策のブラックスワン」が隠れています。
まずは貿易政策の不確実性です。
2月20日、米国連邦最高裁判所はトランプ政権が(International Emergency Economic Powers Act(IEEPA))に基づいて実施した大規模な関税には明確な法的権限がないと判決しました。この判決は、米国政府が緊急経済権力法に基づいて関税を課す道が基本的に封鎖されたことを意味します。
しかし、たった1日後、トランプは迅速に代替案を採用しました。
彼は(Trade Act of 1974)第122条に基づき、すべての輸入商品に一律10%の関税を課すことを発表し、その後税率を15%に引き上げることを公表しました。
これは、世界貿易システムが新たな摩擦サイクルに入る可能性があることを意味します。
第二の変数は米国中期選挙です。
2026年中期選挙が近づくにつれ、ウォール街は「ビッグMAC」(ビッグミッドタームズアーコーミング)取引テーマについて話し始めている。
トランプ政権は最近、選挙民の支持を得るために、ソーシャルメディアを通じて政策声明を頻繁に発表しています。
銀行にクレジットカード金利の上限を10%に制限するよう要求。
軍需企業に配当を停止し、生産能力を拡大するよう要求。
米連邦準備制度の独立性を公然と批判し続ける。
これらの政策信号はすでに金融市場に実質的な影響を与えています。銀行株は明らかな調整を示し、軍需請負業者の株価も圧迫されています。
投資の観点から見ると、これは2026年のマクロ環境が政策のノイズで満たされることを意味します。
全体として、2026年は「ブラックスワン頻発」の年になる可能性が高いです。
地政学的な対立、貿易摩擦、米国内の政治サイクルが重なり合い、市場のボラティリティの中心が明らかに上昇しています。
このような環境下で、投資家にとって最も重要なのは単一のイベントを予測することではなく、不確実性自体に価格を付けることです。
暗号市場にとって、これはリスクでもあり、機会でもあります。
ボラティリティが持続的に高まるマクロサイクルの中で、十分な現金を保持し、オプション戦略を利用してキャッシュフローを生み出し、極端なイベントの中で徐々に現物を配置することが、2026年のよりコストパフォーマンスの良い投資方法かもしれません。
二、BTC & ETH オプション市場データの深掘り分析。
Amberdata & Derive.XYZが提供するボラティリティデータを観察することで、今週のボラティリティ市場の価格設定論理は、中東戦争の勃発から状況の長期化期待までの全過程を明確に記録しています。先週のパニック売りに比べて、今週の市場は高位の揺らぎと「高ボラティリティの常態化」の駆け引き段階に入りました。
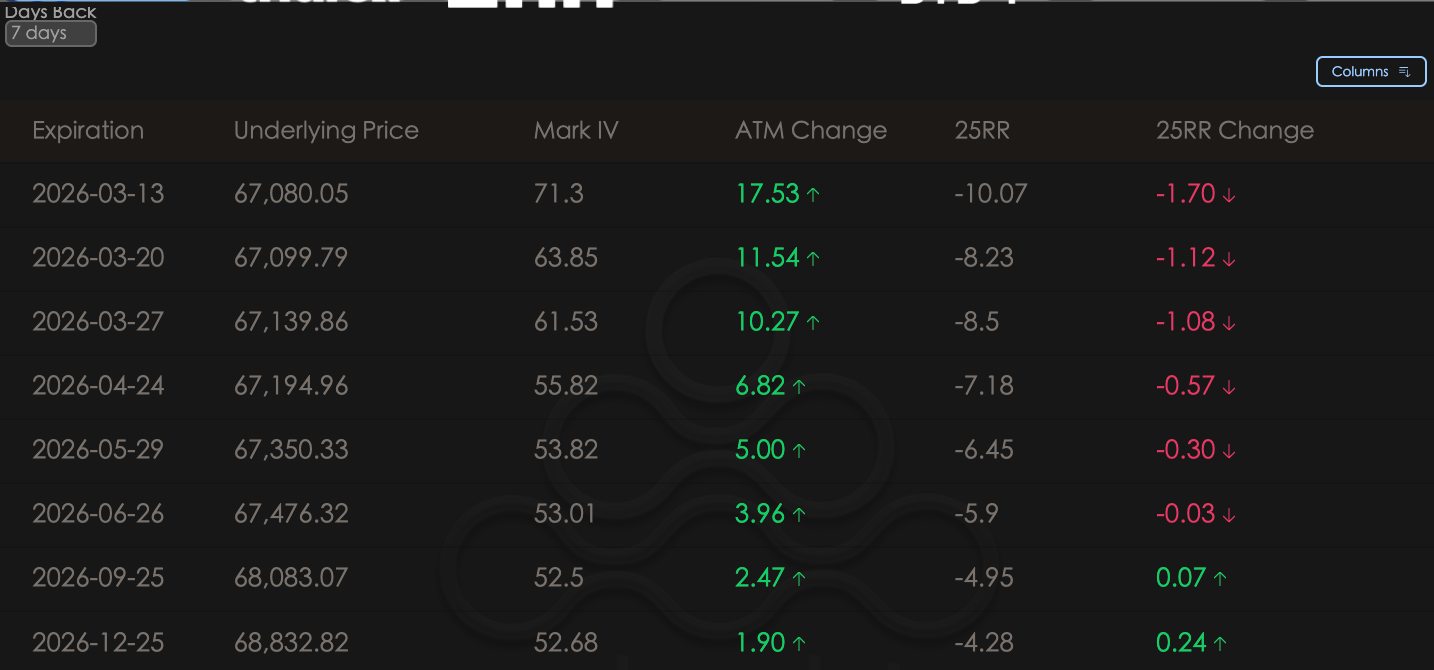
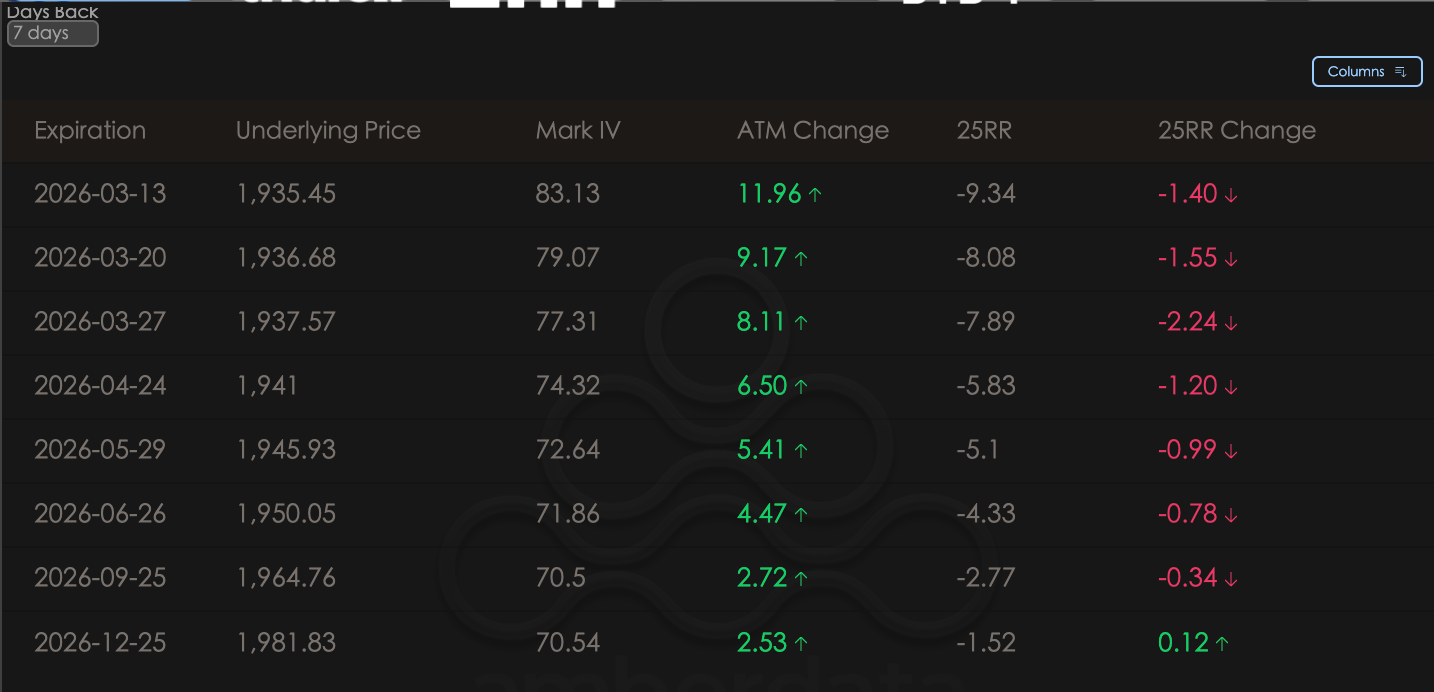
ATM IV & スキュー: ATMが持続的に急騰し、偏度回帰は「双方向の駆け引きを示している」。
デルタ25スキュー(25RR、すなわち25デルタコールIVから25デルタプットIVを引いたもの)は、市場が上昇または下降の方向に対する好みを反映しています。ATMの変化は、平値オプションのインプライドボラティリティ(IV)の最近の変化を反映しています。ATMの変化(平値オプションのボラティリティ変化)を見ると、BTCとETHの各期限のインプライドボラティリティ(IV)は顕著な上昇傾向を示しています。
ATMの急騰: 特に短期のATMは極めて強力に上昇しており、これは市場が米イランの状況が3月中旬にさらに悪化することに対して極端な価格設定を示していることを反映しています。投資家は「保険」を惜しまずに購入しており、ボラティリティが高止まりしています。
25RR(偏度)の修復: 注目すべきは、状況が厳しいにもかかわらず、今週の25RR変化は先週よりも強靭であり、負の値域がさらに深くなることはありませんでした。これは、市場が最初に命を保つことを求めて(プットを購入する)段階を乗り越え、BTCの価格が急速に反発する中で、投資家がコールを買ったり、ストラドル戦略を構築したりして両方向のボラティリティをヘッジし始めていることを示しています。この偏度の安定は、実際には市場が「戦時の揺れ」ではなく「一方向の崩壊」の価格設定コンセンサスを形成していることを示しています。
BTCÐ
期限構造(タームストラクチャー): 持続的な倒掛けの形状。
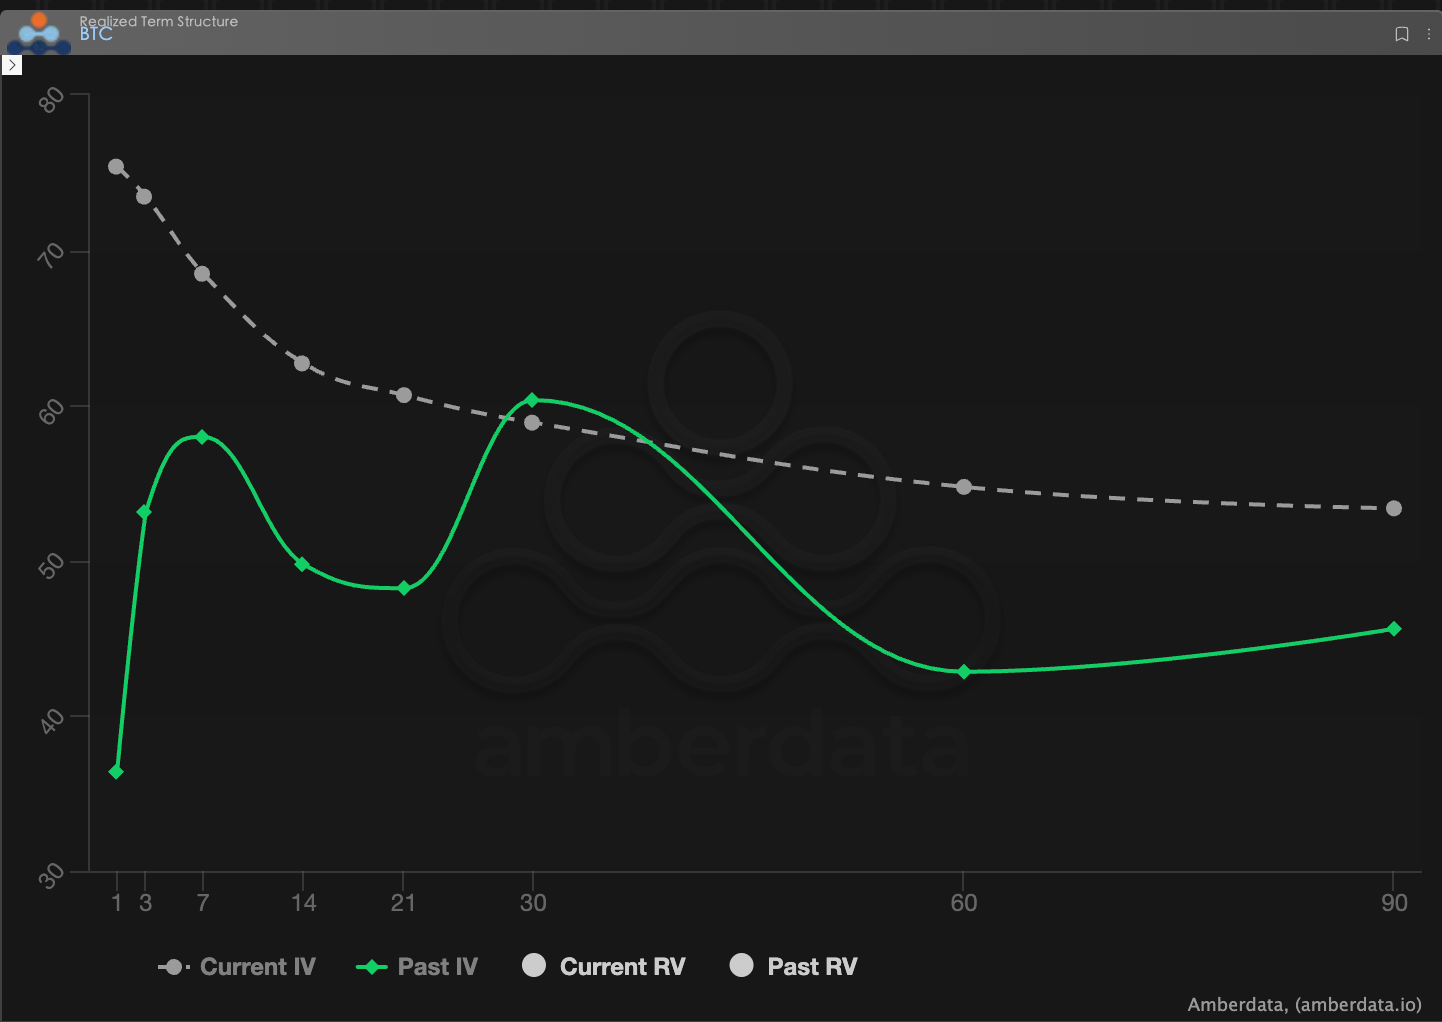
タームストラクチャー(期限構造)は、異なる満期のインプライドボラティリティ(IV)の分布を示しています。
バックワーデーション(倒掛け)形態: 現在のインプライドボラティリティ(IV)曲線(灰色の破線)は明らかに「近高遠低」の倒掛け形態を示しています。短期のIVは直接持ち上がり、70-80の範囲に向かっています。これはオプション市場における典型的な突発的リスクプレミアムの現れです。
構造的な比較: 現在、全期限のIVは著しく上方移動しています。これは、市場が近い3日間の地政学的な突発に対する懸念だけでなく、今後30-60日間の「戦争の長期化」にも高い価格設定の重みを与えていることを意味します。この短期のパルスから全曲線への上昇の変化は、マクロ部分で言及した「中東の膠着状態」が2026年上半期の資本市場の長期的なバックグラウンドになる可能性があることを証明しています。
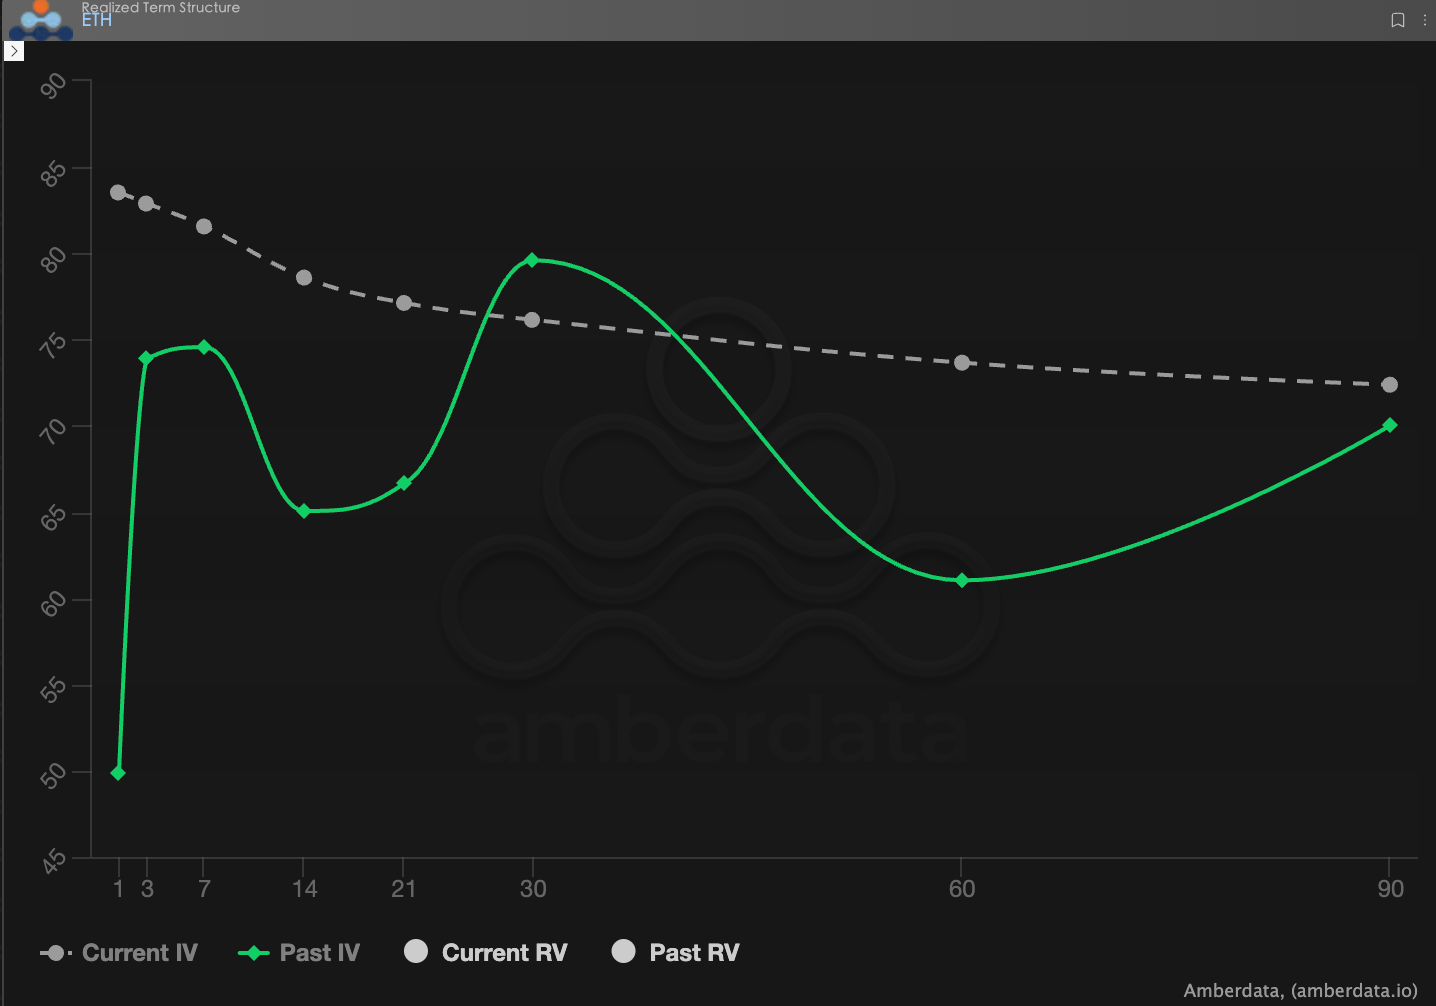
BTC
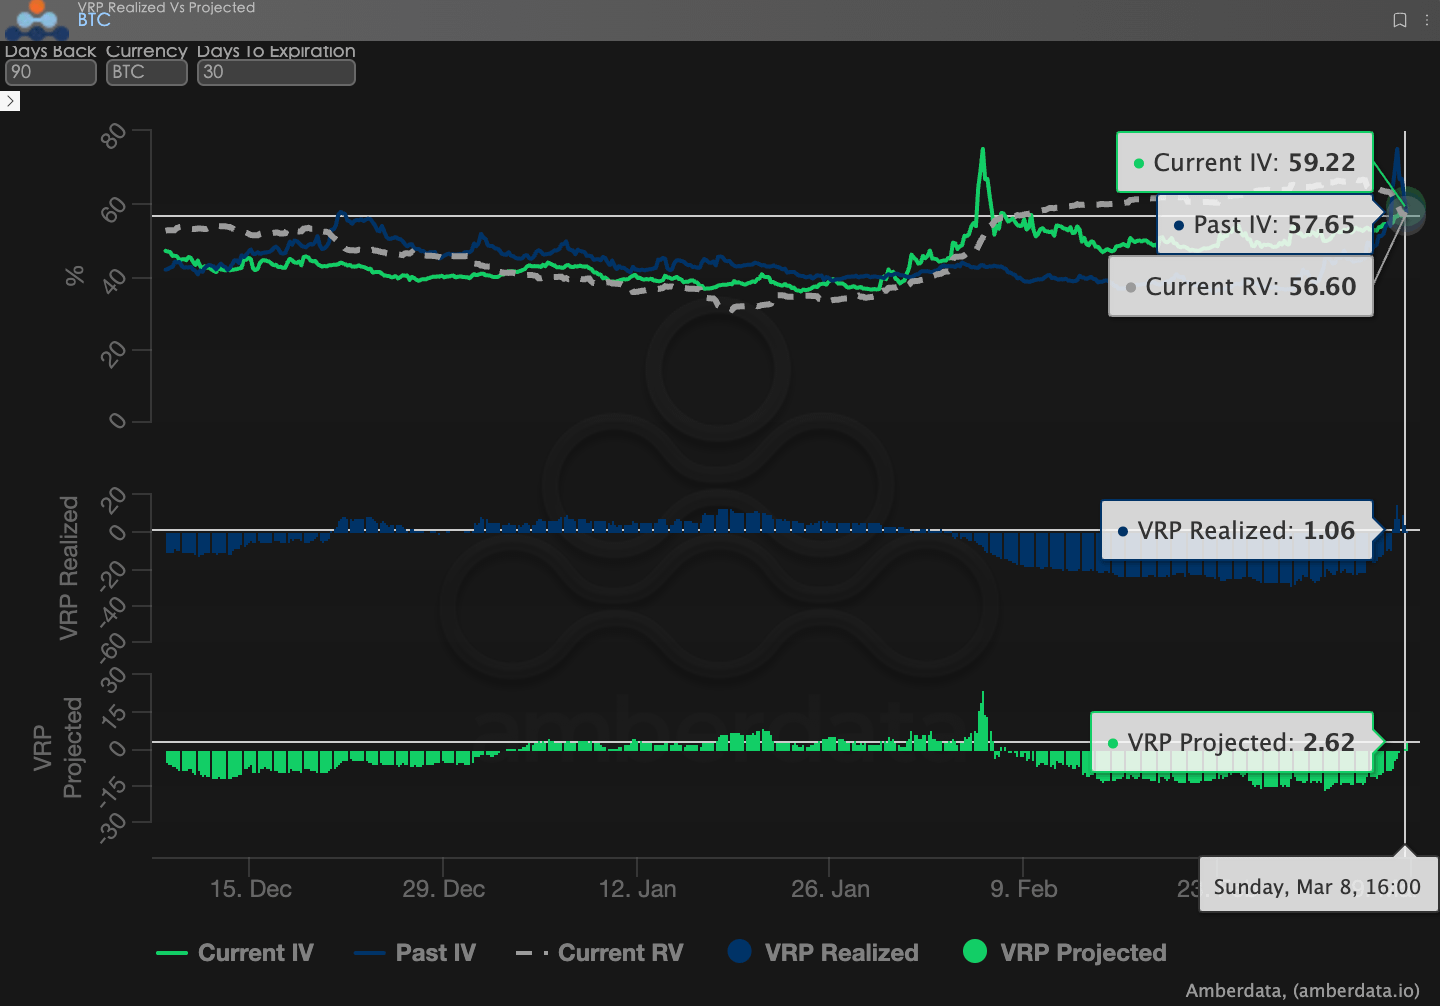
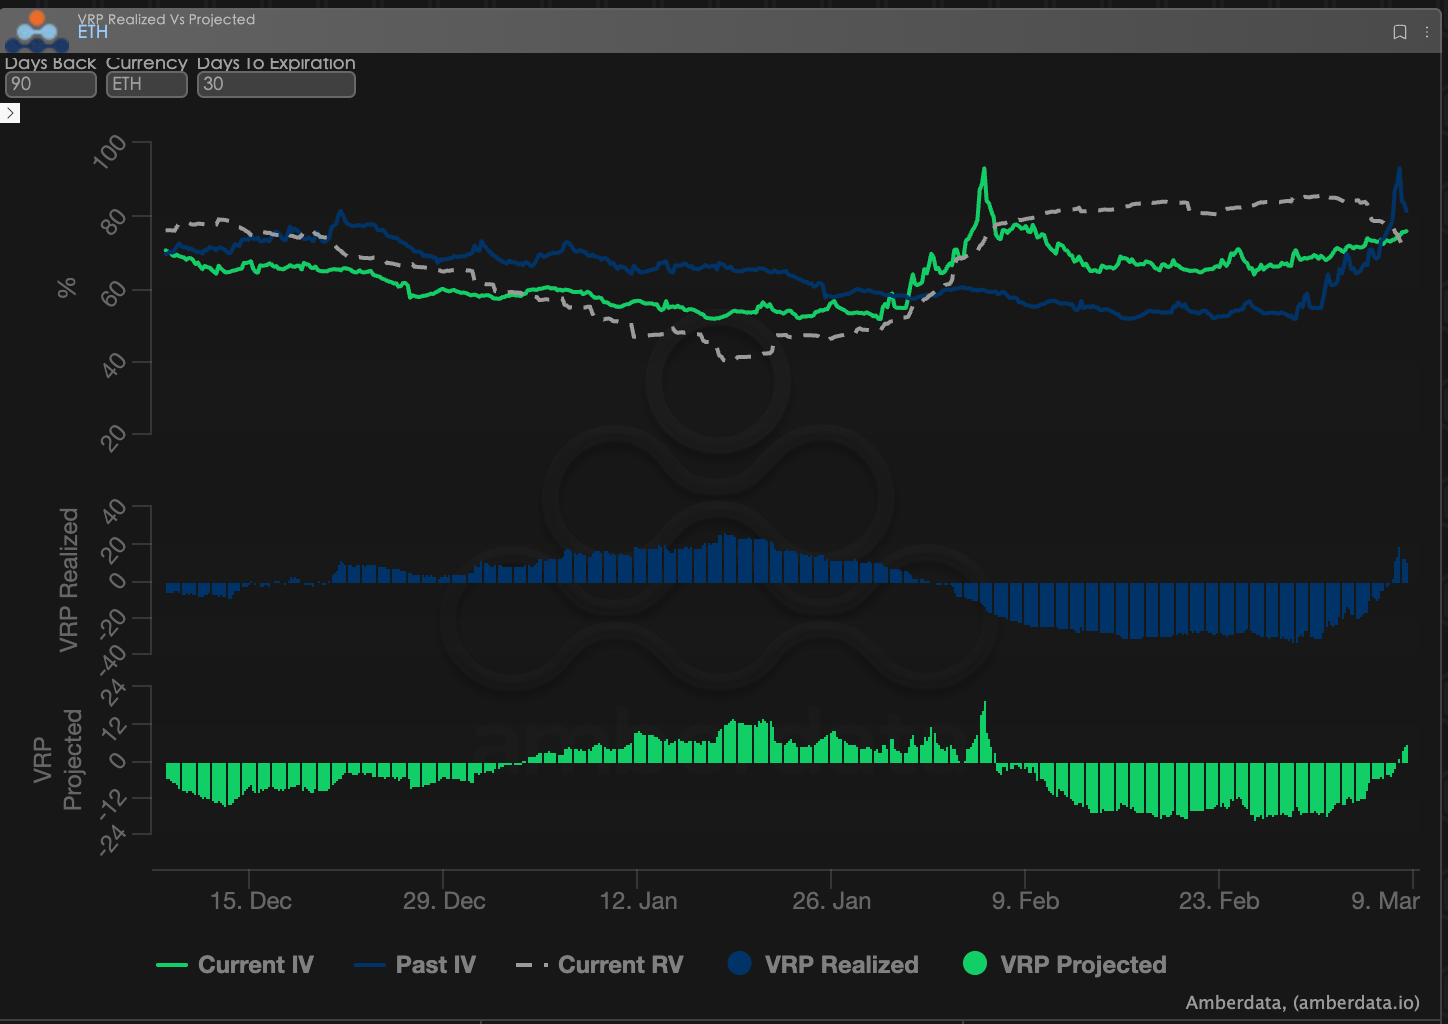
ボラティリティリスクプレミアム(VRP):売り手の地獄から平均への回帰。
VRP(ボラティリティリスクプレミアム=インプライドボラティリティIV - 実現ボラティリティRV)は、オプションの価格設定が合理的かどうかを測る重要な指標です。
売り手の苦痛と回帰: 先週、米イラン戦争が突発し、実現ボラティリティ(RV)が瞬時に爆発しました。市場の価格設定が遅れたため、VRP実現は一時的に-20周辺の極端な水準を維持しました。これは、当時の実際のボラティリティがオプション価格を超えており、売り手はプレミアムを受け取れず、むしろ深刻なデルタとベガのダブルパンチに遭遇したことを意味します。
プレミアムが再び現れました: 今週はIVが大幅に上昇しRVを超え、VRPはついに正の値に戻り、0よりわずかに大きくなりました。地政学的な状況がこのように緊張している中で、暗号市場のIVは依然としてRVを上回っており、買い手は潜在的な巨額の利益を得るために非常に高いプレミアムを支払いたいと考えています。リスク耐性の高い売り手にとって、現在のVRPの回帰は一定のアービトラージのスペースを提供していますが、VRP予測が依然として低めであることを考慮すると、この「家賃収入」行為は厳格なリスクヘッジと組み合わせる必要があります。
オプションデータ: トレーダーの「第三の目」と多次元的な価格権。
複雑な2026年のマクロ環境において、単純な価格動向(スポット価格)は往々にして遅れがちですが、オプションデータはトレーダーの「第三の目」となり、表面下の資金の真の防御境界を見ることができます。
異なる取引スタイルに応じて、観察するデータの次元には顕著な違いがあるべきです。
短期/デイトレーダー(ガンマスカルパー): 1-3 DTEのガンマエクスポージャー(GEX)分布を重点的に監視する必要があります。1月30日の米連邦準備制度のトップ交代時の揺らぎの間に、GEXの集中行使価格は非常に強力な物理的なサポートとプレッシャーを構成し、流動性が枯渇する前に短期資金が正確に撤退するのを助けることができました。
トレンド/スイングトレーダー(スイングトレーダー): 25デルタスキューとVRPプロジェクテッドに焦点を当てるべきです。スキューが持続的に非常に低い負の値であり、VRPが高位に維持される場合、これは市場が過度に恐れていることを示し、典型的な「逆張りの底値シグナル」です。
機関/長期ヘッジャー(ヘッジャー): タームストラクチャーを通じて遠端ベガの変化を観察する必要があります。現在のIVと90日平均との逸脱度を比較することで、現在の「保険」が高すぎるかどうかを判断し、その結果、プットを直接購入するか、より複雑な組合せ戦略を構築するかを決定できます。
オプションデータは、「確率」と「コスト」の二重次元を提供します。投資家がこれらの非対称機会をより良く捕捉できるように、Soberオプションスタジオは現在【カスタマイズされたオプションデータ追跡レポート】サービスを提供しており、特定のポジションとリスク嗜好に基づいて深いイメージを提供します。お気軽にダイレクトメッセージでお問い合わせください。
三、オプション戦略の推薦: ベアプットスプレッド(熊市価格差)—テールリスクをロックする「高コストパフォーマンス」シールド。
現在、インプライドボラティリティ(IV)が高位のパルスで、短期のバックワーデーションが非常に深刻な市場環境において、純粋にロングプット(売り看跌オプション)の買い手として参加することは、高額なプレミアムコストと極めて高いセータ(時間価値)の損失に直面することになります。
「テーブルから降りない」前提で地政学的なリスクが引き起こす極端なシステミックリスクをヘッジするために、ベアプットスプレッド(熊市価格差戦略)を構築することをお勧めします。この戦略は、高いボラティリティ環境で一部のプレミアムを売り出し、ボラティリティが平均に戻る際に損失を軽減することができます。
戦略構築 (BTC 30-45 DTEの例):
買い看跌オプション (ロングプット): OTM(虚値)程度が浅い契約を選択(推奨デルタは-0.35付近)。
売り看跌オプション (ショートプット): ディープOTM(深虚値)契約を支えとして選択(推奨デルタは-0.15付近)。
ベアプットスプレッド戦略の核心的な利点:
ヘッジコストの著しい低下: 現在IVが急騰している環境下で、ディープOTM契約を売ることで得られるプレミアムは、保護オプションの購入費用を大幅に相殺し、戦略全体のコストパフォーマンスを向上させます。
極端なリスクに対する精密防御: この戦略は明確な「防御区間」を設定します。状況が持続的に膠着状態に陥り、市場が徐々に下落するか、再び突発的な軍事活動が発生して急落する場合、この戦略は事前に設定された区間内で最大限の保護を提供します。
負のセータ損失への対抗: 売りポジションから生じる正のセータは、買いポジションの時間価値の流出を部分的に相殺し、状況が不明確な揺れの中でより長く持ちこたえる耐性を持たせます。
四、免責事項。
本報告書は公開市場データとオプション理論モデルに基づいて作成されており、投資家に市場情報と専門的な分析視点を提供することを目的としています。すべての内容は参考および交流のためのものであり、いかなる形態の投資アドバイスを構成するものではありません。暗号通貨およびオプション取引は非常に高いボラティリティとリスクを伴い、元本の全額損失を引き起こす可能性があります。任意の取引戦略を採用する前に、投資家はオプション製品の特性、リスク属性、および自身のリスク耐性を十分に理解し、必ず専門の金融アドバイザーに相談する必要があります。本報告書のアナリストは、本報告書の内容を使用して生じた直接的または間接的な損失に対して責任を負いません。過去の市場のパフォーマンスは未来の結果を示唆するものではなく、理性的な意思決定を行ってください。
共同制作: Soberオプションスタジオ × Derive.XYZ