
Soberオプションスタジオ × Derive.XYZ 共同制作
作成者: Soberオプションスタジオのアナリスト Jenna @Jenna_w5
一、マクロ全景:中東の対立の激化と世界のリスク資産の再評価
2026年2月28日、アメリカとイスラエルはイランに対して共同軍事攻撃を行い、イラン最高指導者ハメネイが襲撃され死亡しました。この事件の意義は、単なる伝統的な軍事行動を超えており、イラン政権の権力の核心に直接触れるものであり、単にその軍事能力を弱体化させるものではありません。資本市場の観点から見ると、市場が恐れるのは戦争そのものではなく、戦争が引き起こす可能性のある構造的な不確実性、特に対立が政権の安定性に関わる場合、資産価格モデルは根本的な変化を迎えることになります。
これが、BTCが週末に非常に典型的でありながらも意義深い価格構造を示した理由でもあります。ニュースの初期に急速に下落し、その後すぐにV字型反転を完了し、全ての下落幅を回復しました。
表面的には、これは典型的なリスクオフからリスクニュートラルへの切り替えですが、より深いレベルでは、資本が急速に三つの核心的な変数を再評価していることを反映しています:対立が長期化するか、エネルギー供給が実質的に影響を受けるか、イラン政権が権力再構築の周期に入るか。この三つの変数は短期的な感情要因ではなく、今後6〜12ヶ月の世界の流動性環境やリスク資産の評価フレームワークに直接影響を与えます。
歴史を振り返ることで、現在の市場の反応メカニズムを理解するのに役立ちます。
2020年1月、アメリカがイラン革命防衛隊の高官スレイマニを殺害した際、市場は短期的に揺れ動きましたが、すぐに安定を取り戻しました。S&P500指数は数日間の調整を経て再び上昇トレンドに戻りました。これは当時、市場がこれを戦術的な軍事行動と見なしたためであり、イラン政権構造を変更しようとする戦略的行動ではなかったからです。
しかし、今回の事件の本質は全く異なります。アメリカの大統領は「イランの人々は自らの国家を奪還すべきだ」と公に発言しました。この発言は地政学的文脈の中で非常に明確な信号を送っており、今回の行動の潜在的な目標は、イランの軍事能力を弱体化させるだけでなく、政権レベルの変更を促進する可能性があることを示唆しています。対立が戦術的なレベルから政権レベルにエスカレートする際、市場の価格設定論理は必然的に短期的なリスクプレミアムの調整から、長期的な政治リスクプレミアムの再評価へと移行します。
1.1 権力の真空における不確実性は、市場が真に価格を設定する核心的な変数です。
歴史的な経験によれば、権力の真空は戦争そのものよりも破壊的であることが多いです。なぜなら、戦争には少なくとも明確な参加者と目標があるのに対し、権力の真空は将来の経路の不確実性を大幅に増加させるからです。現在、イラン内部で考えられる権力進化の経路は、大体三つのシナリオに分かれ、それぞれのシナリオは全く異なる資産価格の進化経路に対応しています。
第一のシナリオは、イラン革命防衛隊が徐々に政権を掌握することです。これは現在市場が最も高い確率と考えている経路です。イランで最も権限を持つ軍事・政治組織である革命防衛隊は、国内の統制を維持し、権力構造を再建するための十分な能力を持っています。この場合、短期的に対立が逆にエスカレートする可能性があります。新しい権力構造は、内部の正当性を確保するために外部に対して強硬な姿勢を取る必要があるからです。これにより地域の対立頻度が高まり、エネルギーリスクプレミアムが押し上げられます。しかし、中期的には、権力構造が安定するにつれて、革命防衛隊はむしろ現実的な戦略に転じ、交渉を通じて外部の対立圧力を軽減し、経済と政権の安定を図る可能性があります。この経路に対応する資産価格設定モデルは通常、短期的なボラティリティの急騰を示し、中期的にはリスクプレミアムが徐々に回復することを示します。これにより、BTCが初期の急落後に迅速に反発した理由が説明されます。市場は中期的な安定の期待を部分的に価格設定し始めているからです。
第二のシナリオは、対立が長期的な代理人戦争に変わることです。これは世界の資本市場にとって最も破壊的な道です。この場合、対立はイラン本土にとどまらず、複数の地域の代理組織を通じて中東全体に拡散し、エネルギーインフラが潜在的な攻撃対象となります。ホルムズ海峡は世界の約20%の石油輸送の重要なノードであり、最も重要な不確実性の変数となります。この海峡の輸送が実質的に妨げられると、油価は100ドルから150ドルの範囲に急上昇し、グローバルインフレレベルを直接押し上げ、FRBは再び金融政策経路を再評価せざるを得ず、成長の鈍化とインフレの上昇が共存するスタグフレーション環境を形成します。このようなマクロの組み合わせの下では、従来のリスク資産(株式など)は評価の圧縮に直面し、BTCのパフォーマンスは市場がそれを単なるリスク資産ではなく非主権的な避難資産として再定義するかどうかに依存します。
第三のシナリオは、政権が効果的に再建されないが、対立が長期的な低強度の不安定状態に入ることです。このシナリオは歴史的に高い発生確率を持っています。イラク、リビア、アフガニスタンは示していますが、政権交代が必ずしも安定をもたらすわけではなく、むしろ長期的な政治の断片化を引き起こす可能性があります。このような構造的不安定性は、世界の資本が政治リスクプレミアムを持続的に引き上げ、リスク資産全体の評価レベルを押し下げることにつながります。しかし、従来の資産とは異なり、BTCは国家の信用システムに依存しないため、その価値主張はこのような環境下で強化され、徐々により高い構造的配置需要を得る可能性があります。
1.2 BTCのV字型反転は、資産属性の再評価の過程そのものです。
BTCの今回の典型的なV字型反転は、本質的には感情によって駆動されるものではなく、資産属性の再評価の結果です。衝突が発生した初期に、市場の第一反応はリスクエクスポージャーを下げることでしたが、BTCはその24時間取引の特性と高流動性により、機関が迅速にリスクエクスポージャーを下げるための主要なツールとして機能し、その結果価格は急速に下落しました。しかし、市場がこの衝突が深刻であるが、短期的には世界の金融システムやドルの流動性構造を直接破壊することはないと徐々に確認し始めたため、BTCは再び買い支えを受けるようになりました。
このプロセスは、BTCが世界の資産体系における二重属性を反映しています。一方では、流動性が収縮する段階では、BTCはリスク資産の特性を示し、機関投資家は流動性の最も強い資産を優先的に売却して現金を確保します。もう一方では、政治的不確実性が高まる段階では、BTCは非主権資産としての特性を発揮し、一部の避難資金が流入することになります。この属性の切り替えメカニズムにより、BTCは地政学的ショックにおいて通常、価格が先に下がり後に上がる構造を示します。
1.3 エネルギー価格は、依然として世界の資産価格を決定する核心的な変数です。
戦争そのものが市場の主要な注意を引いていますが、マクロ資産価格設定の観点から見ると、市場の方向性を決定する本当の変数は依然としてエネルギー価格です。なぜなら、エネルギーコストは直接的にインフレ経路、金利経路、そして世界の流動性環境に影響を与えるからです。もし油価が高い水準に維持されれば、FRBは利下げ周期を遅らせざるを得ず、その結果、実質金利の水準が高く保たれることになります。これがすべてのリスク資産に対して評価を抑制します。
これが、オプション市場のインプライドボラティリティがイベント発生後に急速に上昇する理由です。オプション市場は本質的に未来の不確実性に対して価格を設定しており、エネルギー価格の不確実性は将来のマクロ政策の経路に直接影響を与えます。現在のボラティリティ曲面は明らかに短期的なプレミアム構造を呈しており、市場は短期的なリスクが顕著に上昇していると見なしていますが、長期的な構造的危機が完全に価格設定されていないことも示しています。これは典型的な地政学的ショック初期の価格設定特性です。
1.4 世界の資本市場は、政治リスクの再評価周期に入ろうとしています。
過去10年以上、世界の資本市場は主に流動性リスクに基づいて価格が設定されてきました。低金利と量的緩和の環境において、金融政策は資産価格の核心的な変数です。しかし、世界の地政学的対立の頻度が上昇する中で、政治リスクが資産価格設定の重要な構成要素として再浮上しています。これは、将来の資産価格の変動が政治的な不確実性によって駆動されることを意味し、単に金融政策の変化によるものではありません。
このような環境では、ボラティリティ自体が新しい常態となり、周期的な異常現象ではなくなります。オプション市場にとって、このような構造的な高ボラティリティ環境はオプションの価格設定レベルを大幅に引き上げ、ボラティリティトレーディング戦略により豊かな機会のスペースを創造します。同時に、BTCにとっては、非主権資産としての特性が徐々により広く認識される可能性があり、その結果、長期的なリスク・リターン特性が変更されることになります。
二、BTC & ETHオプション市場データの詳細解析
Amberdata&Derive.XYZが提供するボラティリティデータを観察することで、今週のボラティリティ市場の価格設定論理は激しい「極化」再構築を経験しています。アメリカとイスラエルがイランに対して共同空爆を行い、ハメネイが襲撃されたなどの突発的な地政学的事件に駆動され、オプション市場は前期の「利下げ期待のゲーム」から「戦争避難と極端なヘッジ」モードに迅速に切り替わりました。
ATM IV&Skew:感情の極化と品種の背離
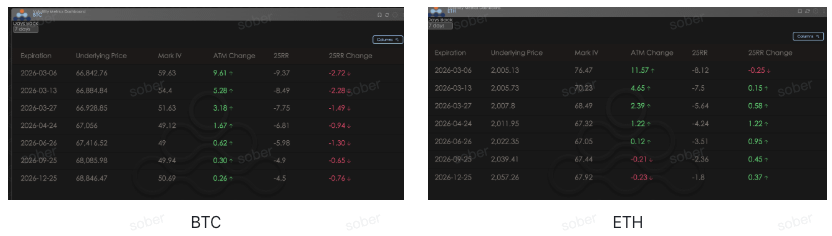
デルタ25スキュー(25RR、すなわち25デルタコールIVから25デルタプットIVを引いたもの)は、マーケットの上昇・下降方向の好みを反映しています。ATM Changeは、平値オプションのインプライドボラティリティ(IV)の最近の変化を反映しています。
ATM Change(平値オプションのインプライドボラティリティの変化)から見ると、今週のBTCとETHの各期限のインプライドボラティリティ(IV)は全体的に上昇しています。
スキュー(Skew)のレベルで、BTCとETHは珍しい動きの背離を示しています:
BTCの「避難失敗」と防御強化:BTCの25RR(25デルタリスクリバーサル)は著しい下落を示し、短期の25RR変化は-2.72を記録しました。これは、価格が「V字型」反転を経験した後、市場が下方向リスクのヘッジコスト(プット側のプレミアム)がかえって高くなることを意味します。BTC価格が回復したにもかかわらず、オプショントレーダーは明らかに納得しておらず、強気感情(Bullish Sentiment)は著しく弱まり、市場は現在の上昇を戦争の陰がかかる中での「流動性トラップ」として捉える傾向があります。
ETHの「補充期待」と感情の改善:BTCとは異なり、ETHの強気感情は先週に比べてむしろ向上しています。この背離は、極端な環境下での資金の補償的な価格設定を反映しています。BTCが「デジタルゴールド」としての避難属性を地政学的衝突で試されている間、一部の投機資金がETHがその後の反発においてより強い弾力性(Beta)を持つと賭けています。
BTCÐ
期限構造(Term Structure):持続的な逆転の形
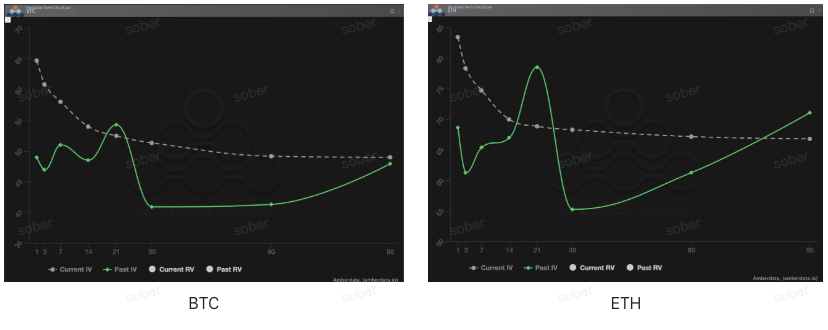
期限構造(Term Structure)は、異なる満期のインプライドボラティリティ(IV)の分布を示しています。
逆転(Backwardation)の形が際立っています:図中の灰色の破線(Current IV)は、短端(1-7日)で高く持ち上がり、遠端よりも顕著に高いです。これは健全なコンタンゴ(近低遠高の正向市場)とは完全に反対です。この「短高遠低」の構造は典型的な「地政学的衝突の価格設定」であり、市場は最大の不確実性が未来の48-72時間に集中していると見なしています。すなわち、イランの報復行動が全面戦争にエスカレートするかどうか、そしてホルムズ海峡が封鎖されるかどうかです。
過去IVの感情の変化を比較:緑の実線(Past IV)は、先週市場が相対的に穏やかな水準にあったことを示しています。曲線の変動は比較的平坦でした。しかし今週のCurrent IVは全体的に上昇しており、特に30日以内の期限が顕著です。これは、過去7日間の市場の感情が「安定した観望」から「全ラインの防衛」へと急激に跨いだことを反映しています。遠端(90日)のIVも引き上げられ、これが「中東の火薬桶」の影響期間が市場が最初に想定したよりも長い可能性を暗示しています。
BTCÐ
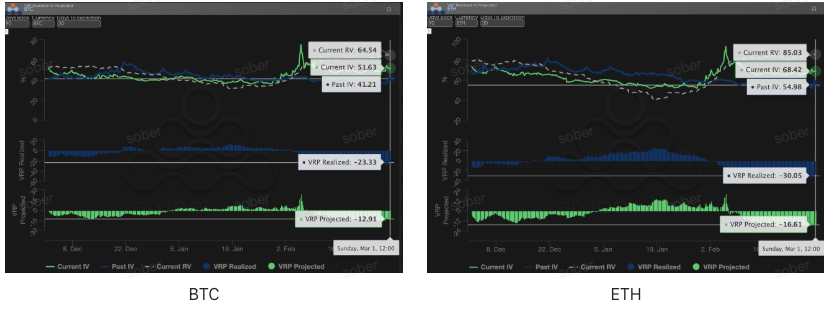
リスクプレミアム(VRP):売り手の最も暗い瞬間と「負のプレミアム」の泥沼
VRP(ボラティリティリスクプレミアム=インプライドボラティリティIV - 実現ボラティリティRV)は、オプションの価格が合理的かどうかを測る重要な指標です。VRPのデータは、オプション売り手の現在の厳しい状況を損益論理から明らかにします:
VRP Realizedは引き続き負:現在、VRP Realizedは負の20程度で維持されています。これは、市場が暴落し、戦争が勃発する過程で、実現ボラティリティ(RV)がオプション価格設定時のインプライドボラティリティ(IV)を大幅に上回っていることを意味します。売り手にとっては、受け取ったプレミアムがガンマによる大きなヘッジ損失をカバーできないことを意味します。今週、この数値はさらに悪化し、ボラティリティの解放はまだピークを迎えておらず、売り手の利益スペースは完全に「戦争の非線形ボラティリティ」に飲み込まれています。
VRP Projectedの欠如と価格設定ゲーム:現在のVRP Projected(予測プレミアム)は依然として深い負の値の範囲にあります。これは憂慮すべき信号です:IVが非常に急激に上昇していても、依然としてCurrent RVに勝てないということです。
「想像力の欠如」する市場:このIVがRVに及ばない現象は、戦争が始まっているにもかかわらず、オプション市場が「極端なブラックスワン」の価格設定に依然として保守的であることを示しています。市場は最悪のシナリオを想像することをまだ恐れており、その結果、インプライドボラティリティは2020年3月の「真のピーク」のようにはなっていません。この「想像力の欠如」は、来週の状況がさらに制御不能になると、IVが再び加速してピークに達することを意味します。
BTCÐ
オプションデータ:トレーダーの「第三の目」と多次元的な価格付け権
複雑な2026年のマクロ環境では、単純な価格動向(スポット価格)はしばしば遅れがちですが、オプションデータはトレーダーの「第三の目」であり、本質的な資金の防御境界を見抜くことができます。
異なる取引スタイルに応じて、観察すべきデータの次元には顕著な違いがあるべきです:
短期/デイ・トレーダー(Gamma Scalpers):1-3DTEのガンマエクスポージャー(GEX)の分布を重点的に監視する必要があります。1月30日の連邦準備制度(FRB)の新しい指導者交代のボラティリティの期間中、GEXの集中行使価格は非常に強い物理的なサポートとプレッシャーを形成し、流動性が枯渇する前に短期資金が正確に撤退するのを助けました。
トレンド/スイングトレーダー(Swing Traders):25デルタスキューとVRPプロジェクテッドに焦点を当てるべきです。スキューが持続的に非常に低い負の値で、VRPが高位に維持されている場合、市場が過度に恐慌していることを示しており、典型的な「逆張り底打ち」信号です。
機関/長期ヘッジャー(Hedgers):期限構造を透視して遠端ベガの変化を観察する必要があります。現在のIVと90日平均の偏差を比較することにより、「保険」が過剰に高いかどうかを判断し、直接プットを購入するか、より複雑な組合せ戦略を構築するかを決定できます。
オプションデータは「確率」と「コスト」の二重次元を提供します。投資家がこれらの非対称的な機会をよりよく捉えるために、Soberオプションスタジオは現在【カスタマイズされたオプションデータ追跡調査報告】サービスを提供しています。特定のポジションとリスク嗜好に基づいた深度な画像を提供しますので、お気軽に私信でご相談ください。
三、オプション戦略の推奨:ベアプットスプレッドを用いて低コストの防火壁を構築
高いインプライドボラティリティ(High IV)かつ近端カーブが著しく逆転(Backwardation)している極端な環境では、プットオプションを直接購入するコスト(プレミアム)が異常に高くなっています。
VRPが負であることは、IVが相対的にRVに対して依然として安いことを示唆していますが、保護的な投資家にとっては、高いプレミアムを強制的に支払うことは、状況が少しでも緩和されると、膨大なセータ(時間価値)の喪失とベガ(ボラティリティの回復)の二重の打撃に直面する可能性があります。
したがって、今週はベアプットスプレッド戦略を使用することを推奨します。これは、地政学的な尾部リスクに対する正確な防御であるだけでなく、現在の市況において最もコスト効果の高いヘッジプランでもあります。
戦略構築:
プットオプションを購入する(ロングプット):DTE 14-30日の間で、デルタが-0.4から-0.5の平値(ATM)または軽度のイン・ザ・マネー(ITM)オプションを選択します。
プットオプションを売る(ショートプット):同じ満期日を選び、デルタが-0.15程度の深いバリアブル(OTM)オプションを選択します。
コアロジック:
コスト損失の低減:現在全曲面IVが上昇しているので、我々は単なる買い手であるだけでなく、高IVを利用して遠端オプションを売却してコストをヘッジする必要があります。OTMプットを売却して資金を回収することで、ロングプットの総支出を大幅に削減し、戦略の損益分岐点(Breakeven)を向上させることができます。
IVの回落リスクをヘッジする:歴史的な経験から、マーケットが打撃を「戦術的」だと判断する限り、恐慌は迅速に消散します。ベアプットスプレッドのベガエクスポージャーは小さく、たとえ状況の逆転がIVの急落を招いた場合でも、ショートプット側の利益がロングプットの価値の減少を一部相殺できます。
防線をロックする:第一部で分析した政治的真空とエネルギーショックを结合し、市場が深刻な調整を示す場合は、重要なサポートレベルを探すことが多いです。ショートプットを技術的に強い支持の近くに設定することで、主流の下落幅をカバーする「保護帯」を提供し、極めて小さい確率の「ゼロリスク」に対して余分なプレミアムを支払うことを避けることができます。
なぜこの時点でベアスプレッドが単純なプットの購入やコラールよりも優れているのか?
ベガリスクをヘッジする:現在、VRPは深く負であり、もし関税の波風が収まると、実現ボラティリティ(RV)とインプライドボラティリティ(IV)が共に低下し、単純にロングプットを保持することはボラティリティの低下によって大幅な損失を招きます。しかし、ベアスプレッドでは、あなたが売ったプットの一方がIVの低下によって利益を得るため、大部分のベガによる負の影響を相殺します。
資金利用率が非常に高い:バリアブルなプットを売却し、プレミアムを受け取ることで、オープンポジションのコストを大幅に削減します。コラール(コールを売ってファイナンスする戦略)に比べて、ベアスプレッドは現物の無限の上昇利益スペースを完全に保持します。「税金還付が間接的に大量供給につながる」というマクロ期待のもと、上昇エクスポージャーを保持することが重要です。
四、免責事項
本報告は公開市場データおよびオプション理論モデルに基づいて作成されており、投資家に市場情報と専門的な分析の視点を提供することを目的としています。すべての内容は参考および交流のためのものであり、いかなる形の投資助言を構成するものではありません。暗号通貨およびオプション取引は非常に高いボラティリティとリスクを伴い、元本の全損失を招く可能性があります。いかなる取引戦略を採用する前に、投資家はオプション製品の特性、リスク属性、および自らのリスク許容度を十分に理解し、必ず専門の金融アドバイザーに相談してください。本報告のアナリストは、本報告の内容の使用によって生じた直接的または間接的な損失について責任を負いません。過去の市場パフォーマンスは未来の結果を予示するものではなく、理性的な判断をしてください。
共同制作:Soberオプションスタジオ × Derive.XYZ