


これは橘座2026行研専門の第2篇で、昨日はUSD1の現実的な戦略とその基盤となる論理について話しました。それはWeb3業界全体の現状でもあり、皆が争っているのは資本ではなく、リソースです。
さて、今日お話しするのは昨晩大反発を迎えたCRCL——USDCの発行者です。
ステーブルコインの市場価値から見ると、CRCLは安定して第2位ですが、伝統的な金融分野ではCRCLはステーブルコインのリーダー株です。なぜなら、USDTはコンプライアンスの問題で一時的に上場できないからです。
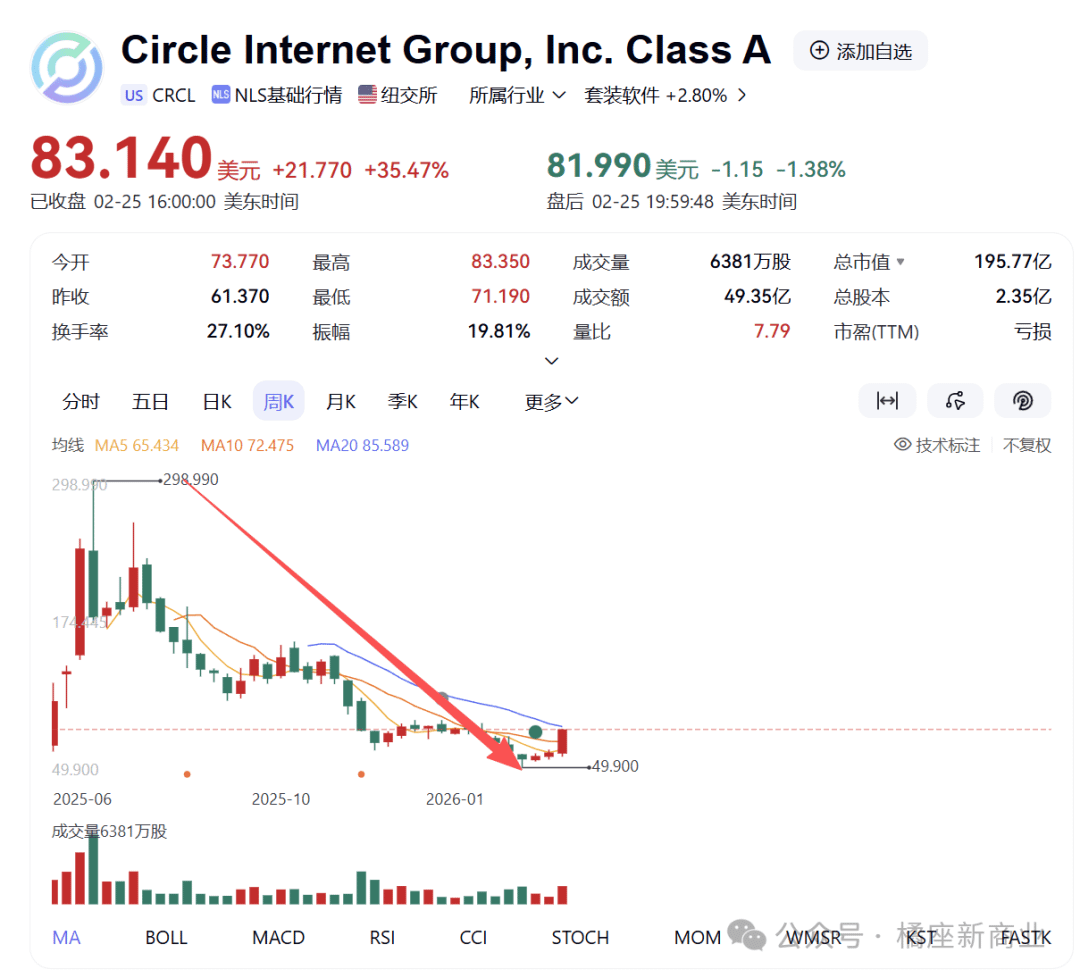
昨年6月に上場した後、CRCLの株価は一時300ドル近くに達しましたが、前の低点で50ドルを直接下回りました。
取引開始直後の急激な反発の後、株価は83ドルまで上昇し、1日で35%以上値上がりした。
この急騰は、CRCLの第4四半期決算報告が予想をはるかに上回ったこと、そして市場がCRCLの株価が著しく過小評価されていると判断したことが原因であり、それが追い上げにつながった。
データは印象的で、多くの人が楽観的だが、私はCRCLについて楽観的になれない。CRCLが以前の最高値に再び達する可能性は絶対にない、と断言できる。
見せかけの平和、人為的に操作された株価。
短期的には、このデータは実際にはかなり誇張されている。誇張されていて印象的に見えるが、精査に耐えうるものではない。
Orange Towerが公開するビッグデータとスモールデータをお見せします。
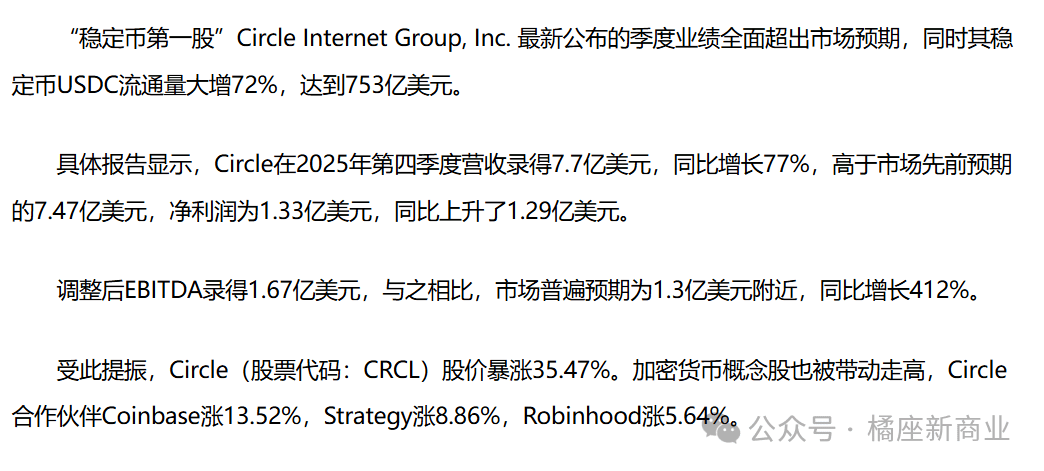
ビッグデータの主な特徴としては、流通株式数が72%増加、時価総額が753億ドル、利益が前年比77%増加、売上高が前年比412%増加、株価が35.47%急騰したことが挙げられる。
より詳細なデータとしては、第4四半期の売上高が7億7000万ドルで、市場予想の7億4700万ドルを上回ったことが挙げられる。
純利益は1億3300万ドルで、前年同期比1億2900万ドルの増加となった。
調整後EBITDAは1億6700万ドルで、市場予想の1億3000万ドルを上回った。
スモールデータは実際には市場の予想とそれほど変わらないのに、ビッグデータは非常に誇張されていることに気づきましたか?
ここで、基本的な概念である「前年比比較」を明確にしておく必要があります。
「前年比」とはどういう意味ですか?それは、前年の同じ期間と比較することを意味します。英語では「Year on Year」と言います。
CRCLは2025年第4四半期のデータを公表しましたが、前年同期比のデータはいつ入手可能になりますか?
答えは2024年第4四半期、つまりトランプ氏が大統領に就任する前の時期です。
トランプ氏が2025年1月に大統領に就任してから初めて、彼は仮想通貨に有利な一連の政策を推進し始め、CRCLはこれらの政策の恩恵を受けることができ、ステーブルコインの発行が大幅に増加した。
それでは、市場の期待に関するデータを見てみましょう。
市場予想は7億4700万件だったのに対し、実際の数字は7億7000万件で、差は3%だった。
市場は調整後の売上高を1億3000万ドルと予想していたが、実際の数字は1億6700万ドルで、22%の差があった。
一番面白いのは、純利益が1億3300万ドルで、前年比1億2900万ドルの増加だったことです。つまり、CRCLの2024年第4四半期の利益は400万ドル、つまり400万ドルだったということです。
したがって、この財務報告書はかなり誇張されており、前年比のデータは非常に良く見えるが、実際にはデータが示すほど素晴らしいものではない。良く見える理由は、単純に前年の基準値があまりにも悪かったからである。
しかし、この報告書の後半部分はそれほど楽観的な内容ではないようだ。
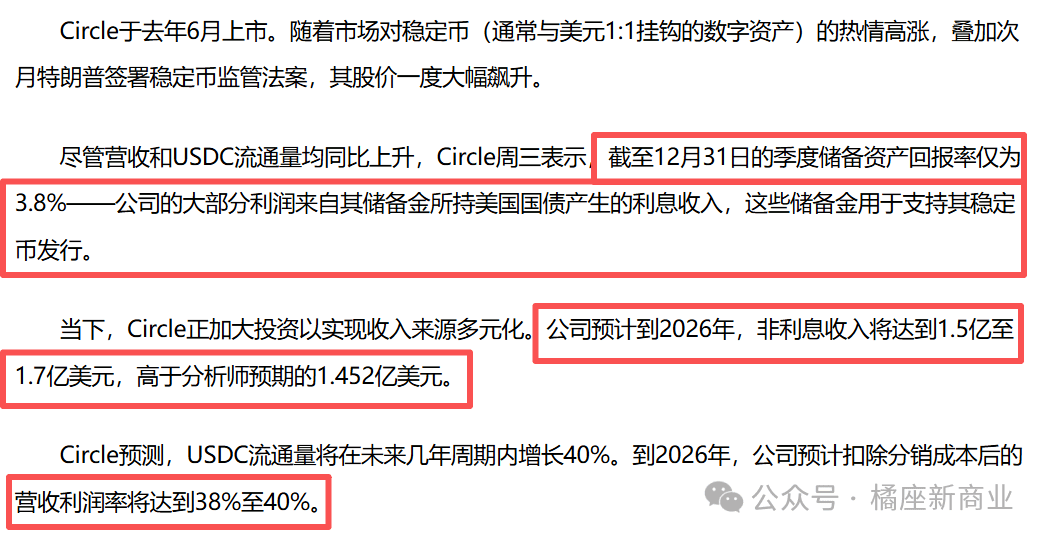
このデータを見た誰もが驚愕し、なぜこのようなデータがこれほどの急増を正当化できるのか全く理解できなかった。
USDCの過去6ヶ月間のパフォーマンスを詳しく見てみると、状況はさらに悲観的であることがわかります。成長率は鈍化しており、この期間中に700億ドルを下回るまでになりました。
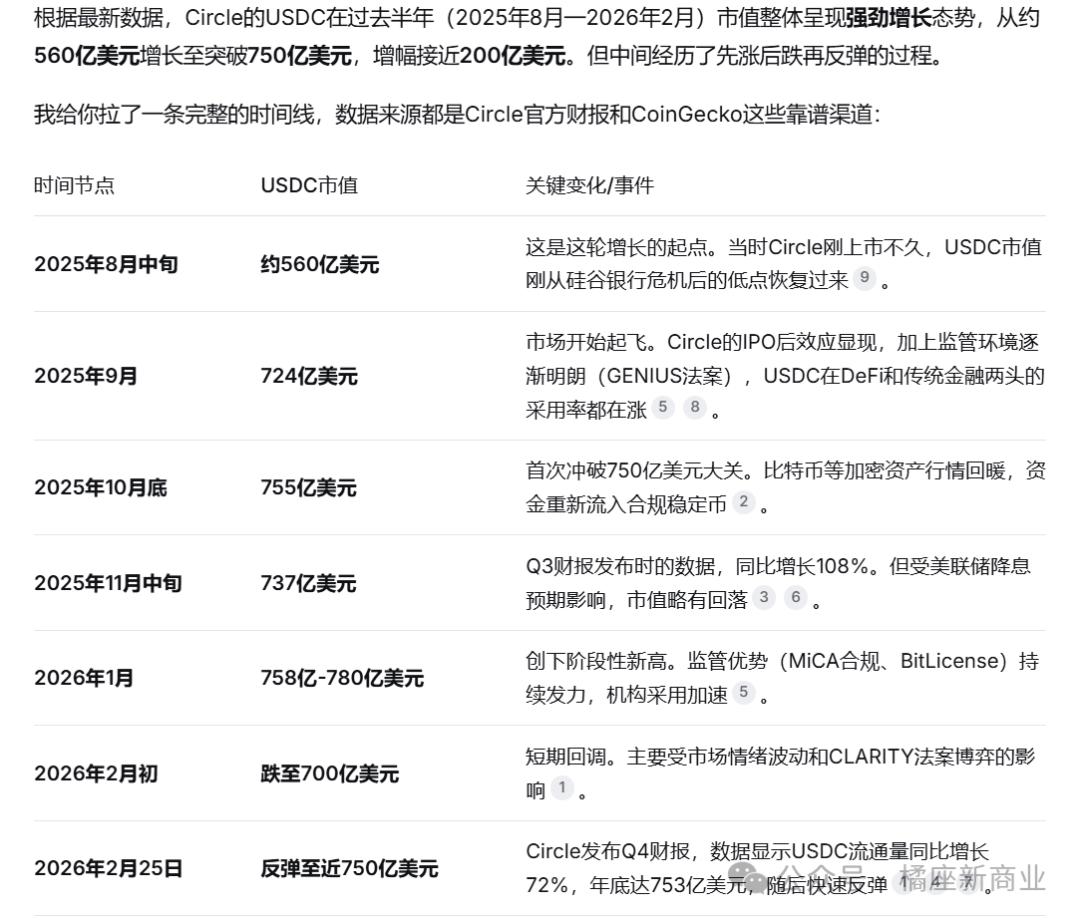
しかし、もしそれだけだったとしたら、オレンジ社は以前の最高値に二度と到達できないと結論づけることはなかっただろう。なぜなら、CRCL自身の内部問題に加えて、同社は非常に大きな外部圧力にも直面しているからだ。
まず、CoinbaseがCRCLの株価を注視している。
このオレンジ色の構造については、以前の記事で詳しく説明しました。CRCLは年間利益の大部分をCoinbaseと共有しています。
初めて上場されたステーブルコインは、単なる中身のない空っぽの殻に過ぎない。
そのため、CRCLは35%上昇し、Coinbaseも13%上昇した。
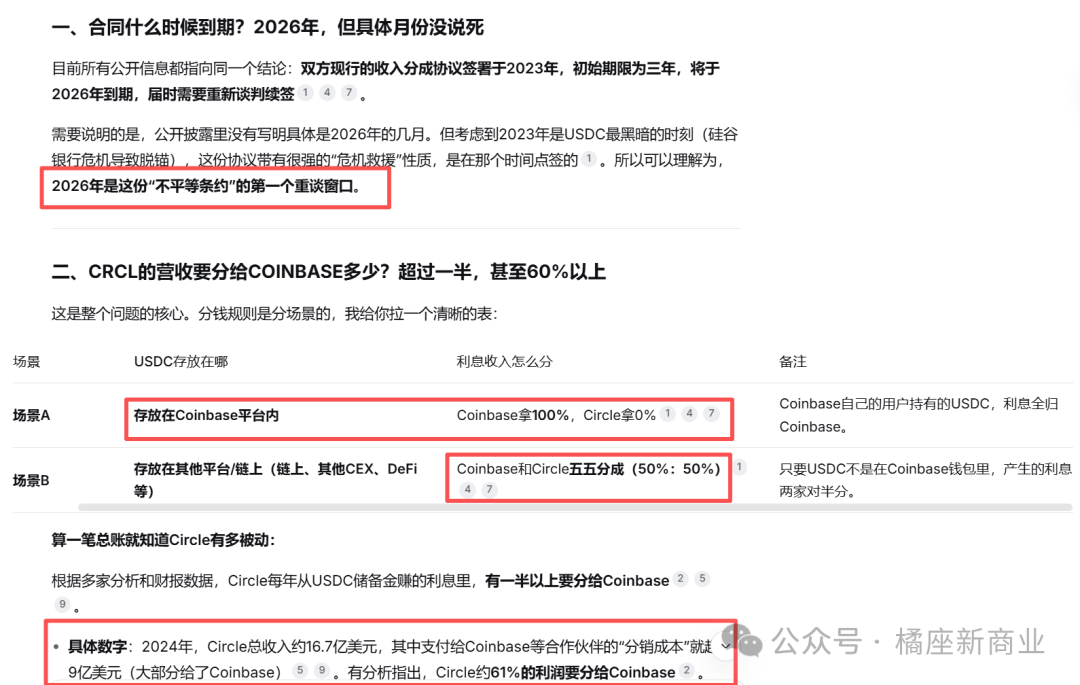
さらに重要なのは、両者間の契約は今年の8月に期限切れとなったが、更新権はCRCLではなくCoinbaseにあったということだ。なぜなら、CoinbaseがなければUSDCは存在しなかったからだ。
この交渉は数百億ドル規模であり、両社の株価に大きな影響を与えるため、契約更新の状況は今年、業界の主要な焦点となるだろう。
第二に、連邦準備制度理事会による利下げへの期待。
一つだけ知っておくべきことがあります。2025年第4四半期のいわゆる目覚ましい財務実績は、実際にはトランプ氏の権力掌握とFRBの利上げサイクルという二重の恩恵によるものだったのです。
しかし、運営コストを負担し、Coinbaseとの利益分配を行うと、CRCLの利益は大幅に減少する。同社が公表したデータによると、資産利益率はわずか3.8%であり、これは金利上昇局面にあるにもかかわらずの数字である。
パウエル議長は3か月後に退任し、トランプ大統領の指示により、新議長のウォーシュ氏が就任する。ウォーシュ氏は恐らく利下げを実施するだろうから、その時点で3.8%の利回りを達成することはさらに困難になるだろう。
これは、USDCの発行額増加によって収益が得られたとしても、金利引き下げによる収益減少を相殺することはできないことを意味する。
3.8%は低い数字だと思わないでください。これはすでにCRCLのピークかもしれません。
金利引き下げサイクルは、1日や2日で終わるものではなく、ましてや1年や2年も続くものではないということを理解する必要があります。
CRCLの株主の皆様、本当に長期にわたる金利引き下げを共に乗り切りたいとお考えですか?
第三に、明確化法案がまもなく可決される見込みです。
ここでは、クラリティ法の背景と発展について見ていきましょう。
要するに、米国における仮想通貨の規制は、過去に管轄権のない状態から積極的な規制状態へと二極化してきた。これは、規制当局も仮想通貨に利益の可能性を見出したためである。CZの罰金はこの時に支払われた。
トランプ氏が大統領に就任した際、そのメッセージは明確だった。「議論はやめろ。私が線を引いて、誰が責任者かを明確にする」。だからこそ、明確化法が制定されたのだ。
これは当初は良いことだった。それまで曖昧だった領域が明確になったからだ。大きな意見の相違はあったものの、トランプ氏が「可決されなければ誰もトイレに行けない」と発言したことで、皆が状況を把握することができた。その後、皆が共通点を探し、まず可決にこぎつけた。
しかし、上院に送られた際、またしても予期せぬ事態が発生し、事態をひっくり返したのはCoinbaseだった。
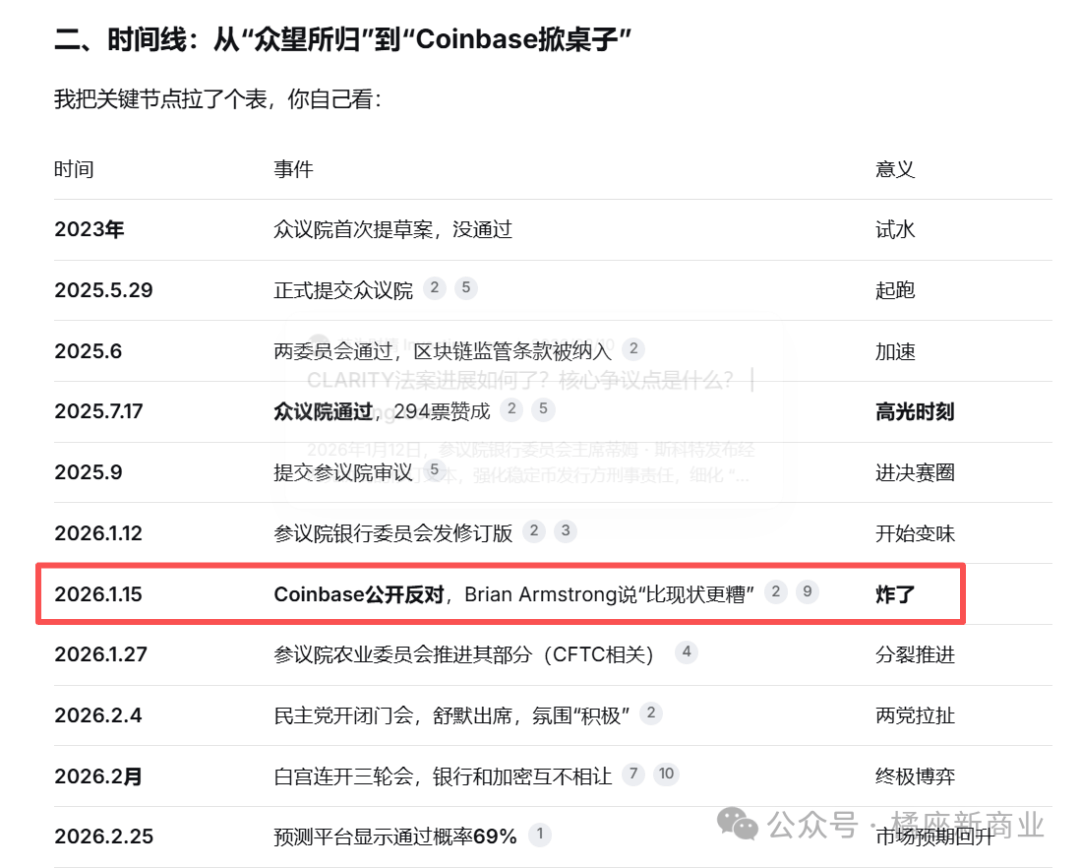
彼らが立場を逆転させたのも無理はない。昨年第4四半期におけるCoinbaseのステーブルコイン収益は2億4700万ドル、ブロックチェーン報酬収益は1億5480万ドルで、これらを合わせると収益の大半を占めていた。
この規則が禁止されれば、同社は毎年少なくとも10億ドルの収益を失い、実質的に財務諸表の規模が半減することになるだろう。
銀行にも守るべき利益がある。アメリカの銀行の要求払い預金の金利は平均0.1%未満と極めて低いが、銀行はこの資金を使って米国債を購入し、収益を得ることができる。これは実質的にタダで何かを得ているようなものだ。
しかし、ステーブルコインに切り替えれば、約3.5%の普通預金金利を得ることができます。これは定期預金の金利ほど高くはありませんが、従来の銀行と比較すると非常に魅力的です。
この分野に規制がなければ、米国内の多額の預金がドルからドル建てのステーブルコインへと流出するだろう。米国財務省の統計によると、その額は6兆ドルを超える見込みだ。
銀行システムの代表者として、このような事態を容認できますか?
そのため、最新バージョンのソリューションを用意しました。これは昨日、USD1の分析を行った際にも触れたものです。現在のコンセンサスは以下のとおりです。
利息は支払われるが、単に株を保有するだけでは支払われない。
関心を示すことはできますが、利用者は積極的に参加する必要があります。
これが、Orange社がUSD1の仕組みは他のステーブルコインよりも優れていると主張する理由です。詳細については、昨日掲載した記事「USD1、その裏話」をご覧ください。
今月末までにはこの法案に関するさらなる情報が明らかになる見込みで、もし可決されれば、CRCLにとってまた一つマイナス要因となるだろう。
その結果としてCoinbaseが損失を被った場合、同社はCRCLとの契約交渉において譲歩せず、CRCLはより強硬な対話に直面することになるだろう。
第四に、他勢力による包囲と鎮圧。
先ほどUSD1について触れましたが、これは現在時価総額で5位ですが、実際には3位です。なぜなら、DAIとUSDEがそれぞれ3位と4位にランクインしており、この2つはどちらも安定した発行体を持つとは考えられていないからです。
したがって、今後2年以内にUSD1の時価総額が100億ドルに達しても、何ら不思議ではないだろう。
USDTも同様の取り組みを行っています。コンプライアンス上の問題から米国市場への参入が困難なため、先月、米国のコンプライアンス制度に準拠した米ドル建てステーブルコインであるUSATをローンチしました。
彼らのスローガンを見てください。「アメリカ製」。これって政治的に正しいんじゃないですか?
USATの発行には、Matchaなどの取引所との連携も含まれています。これは、USDTがUSDCの市場シェアに対抗するためにクローンを作成したと考えることができます。
米国における3つの主要な暗号通貨関連法を深く理解していれば、米国には他にも多くのステーブルコイン発行者が存在することをご存知でしょう。例えば、PAXOSはUSDG、PYUSD、USADなど、さらに多くのステーブルコインを発行しています。
市場シェアは小さいものの、これらはすべて規制を遵守したステーブルコインであり、様々な用途で活用できる。
とはいえ、あなたが今でもCRCLの株価にそれほど自信を持っているかどうかは分かりません。
要約すると、Coinbaseの搾取的な慣行、連邦準備制度理事会の利下げ、明確な法的規制、そして激しい競争といった課題を考慮すると、CRCLが資本市場で力強い業績を上げることは非常に困難であろう。
実は、まだ触れられていない点がいくつかあります。例えば、昨年CRCLチームの株式のロックアップ期間が解除された後、彼らはすでにそのほとんどを売却しており、多くの人が彼らの売却範囲内に閉じ込められていました。
かなりの数の人が、価格がすでに半額になっていると思い込んで150前後の費用を負担していたが、その後さらに半額になった。
ステーブルコインのエコシステムは爆発的に拡大する見込みであり、USDCは先行者利益を活かして主流の地位を維持し続けるだろう。しかし、他のステーブルコインと比較すると、その株式構成とチーム体制は複雑すぎる。USDCのパフォーマンスは今後ますます向上するだろうが、CRCLの株価は、特に利下げ局面に入った後は、必ずしも好調とは限らない。
さて、あなたはどう思いますか?